El 21 de agosto publicamos que los Globales esconden un 73% de probabilidad de reelección: descompuesto en dos estados posibles, el precio de GD35, GD38 y GD41 pagaba 72,6% de continuidad política para octubre de 2027. Una semana después, en Globales versus comparables en 2026, mostramos que el GD35 ya no generaba alfa contra la deuda high yield emergente y que la caída abierta desde julio era idiosincrática.
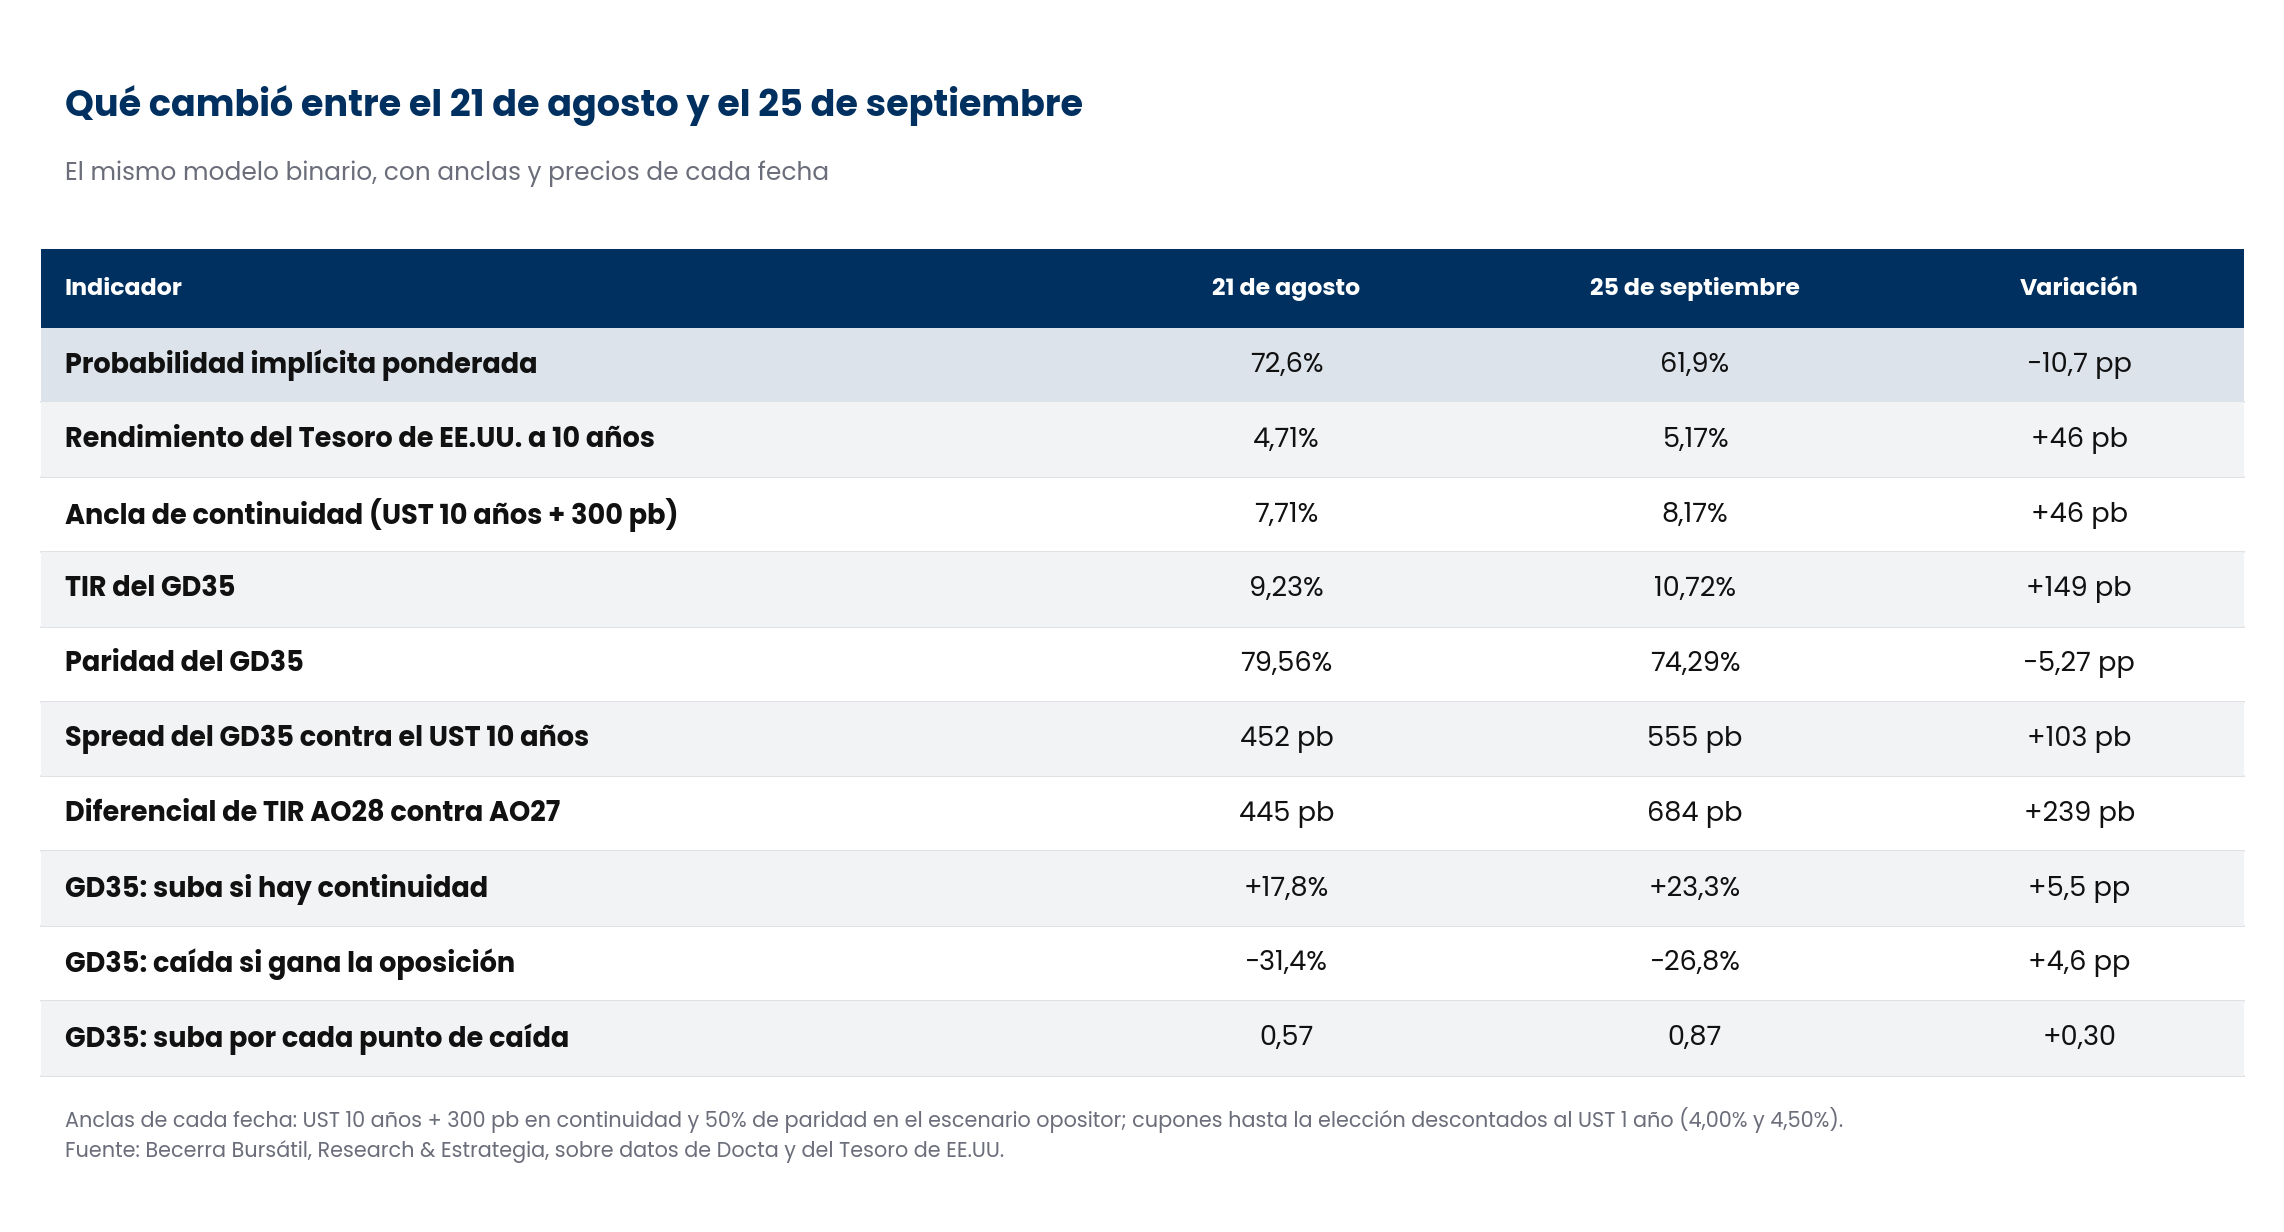
Con los precios del 25 de septiembre, el mismo modelo arroja 61,9%. La lectura perdió 10,7 puntos en cinco semanas y el movimiento es casi enteramente local: el Tesoro americano subió 46 puntos básicos y explica menos de medio punto de la caída.
1. Qué movió la probabilidad
El modelo no cambió. El escenario de continuidad sigue definido como el UST a 10 años más 300 puntos básicos, que con el Tesoro en 5,17% lleva el ancla a 8,17% de TIR. El escenario opositor sigue en 50% de paridad, un supuesto generoso que se discute en la sección 5, y los cupones de enero y julio de 2027 se descuentan al UST a un año, hoy en 4,50%.
Para separar las causas, la variación se descompone en tres pasos sucesivos. Primero se mueve solo el calendario, con las TIR y las anclas del 21 de agosto; después se actualizan las anclas por la suba del Tesoro, trasladando esos mismos puntos básicos a las TIR; lo que queda es el movimiento propio de los bonos argentinos.
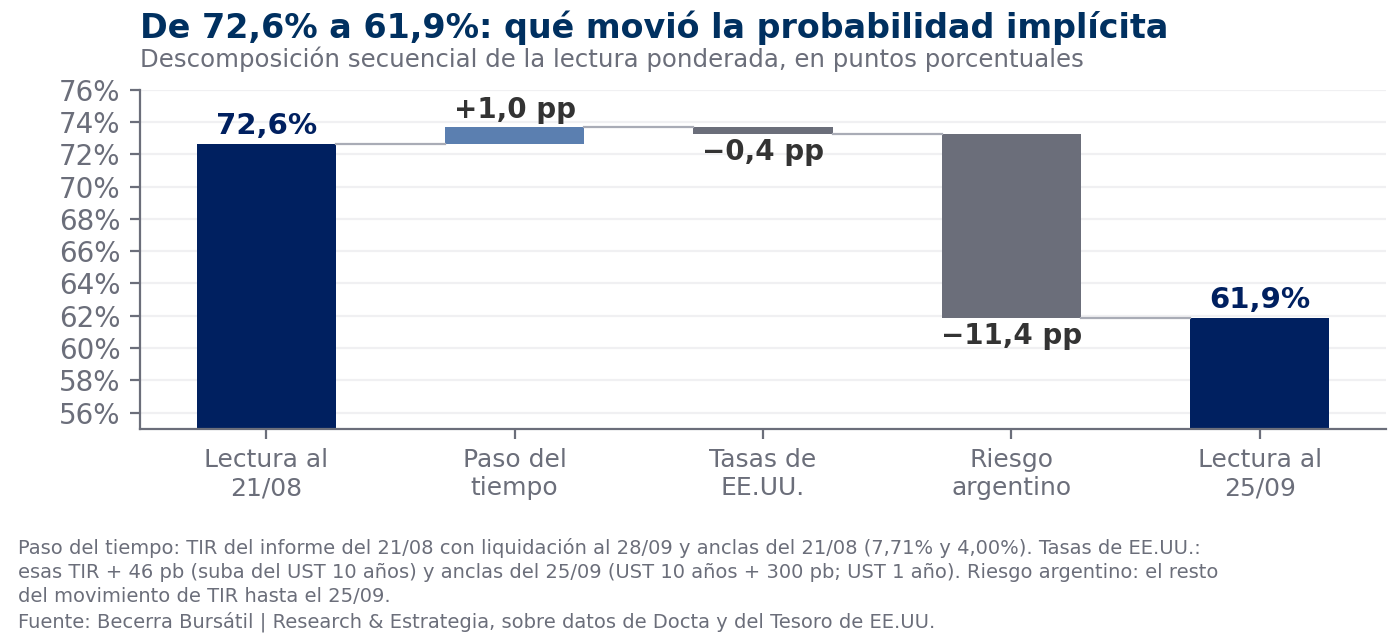
El paso del tiempo sumó 1,0 punto: con las mismas TIR, son cinco semanas menos de descuento hasta la elección. La suba del Tesoro restó 0,4 puntos. Los 11,4 puntos restantes son riesgo argentino: la TIR del GD35 subió 149 puntos básicos contra 46 del Tesoro, y en toda la curva de Globales las subas fueron de entre 96 y 164 puntos básicos.
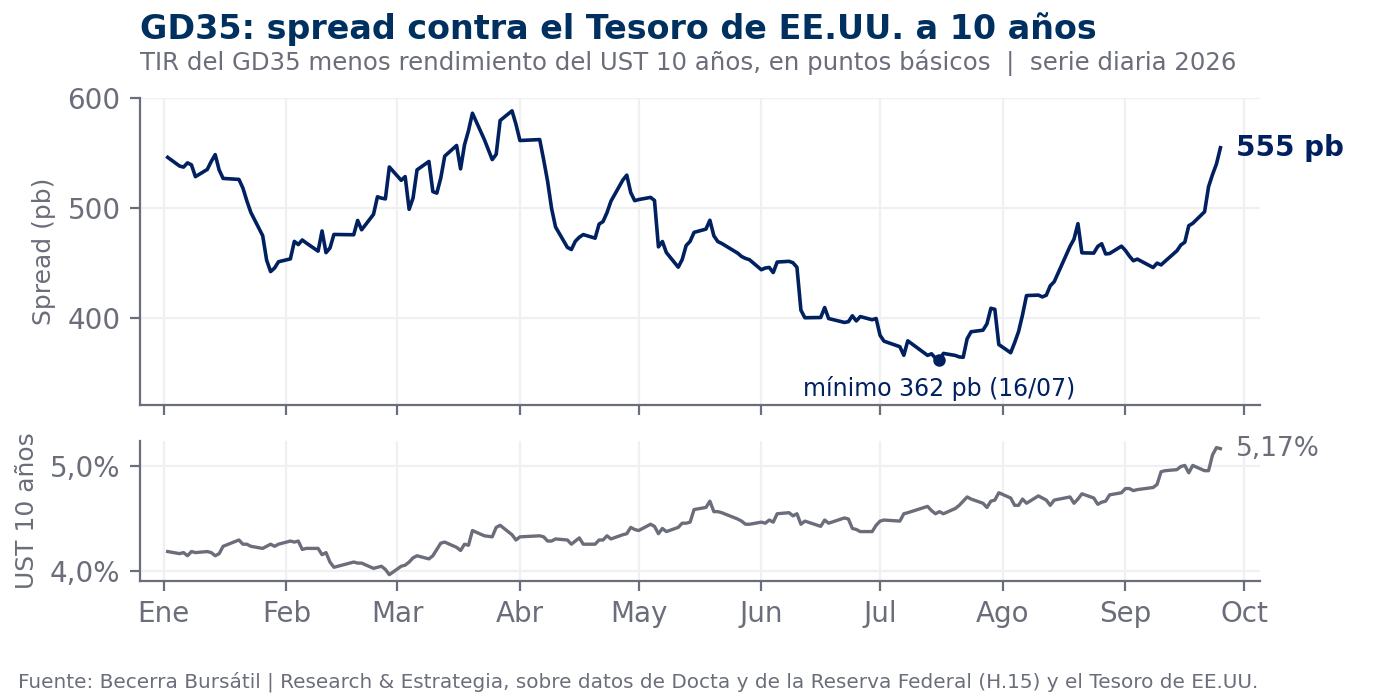
El spread del GD35 contra el UST a 10 años pasó de 452 a 555 puntos básicos y ya está 193 puntos por encima del mínimo del 16 de julio. En agosto el ancla de continuidad pedía un spread de 300 puntos; hoy el bono cotiza con 255 puntos más que eso.
2. La lectura por instrumento
Los tres bonos bajaron en una proporción parecida y la dispersión entre ellos se mantuvo, lo que sostiene que la señal viene del mercado y no del título elegido.
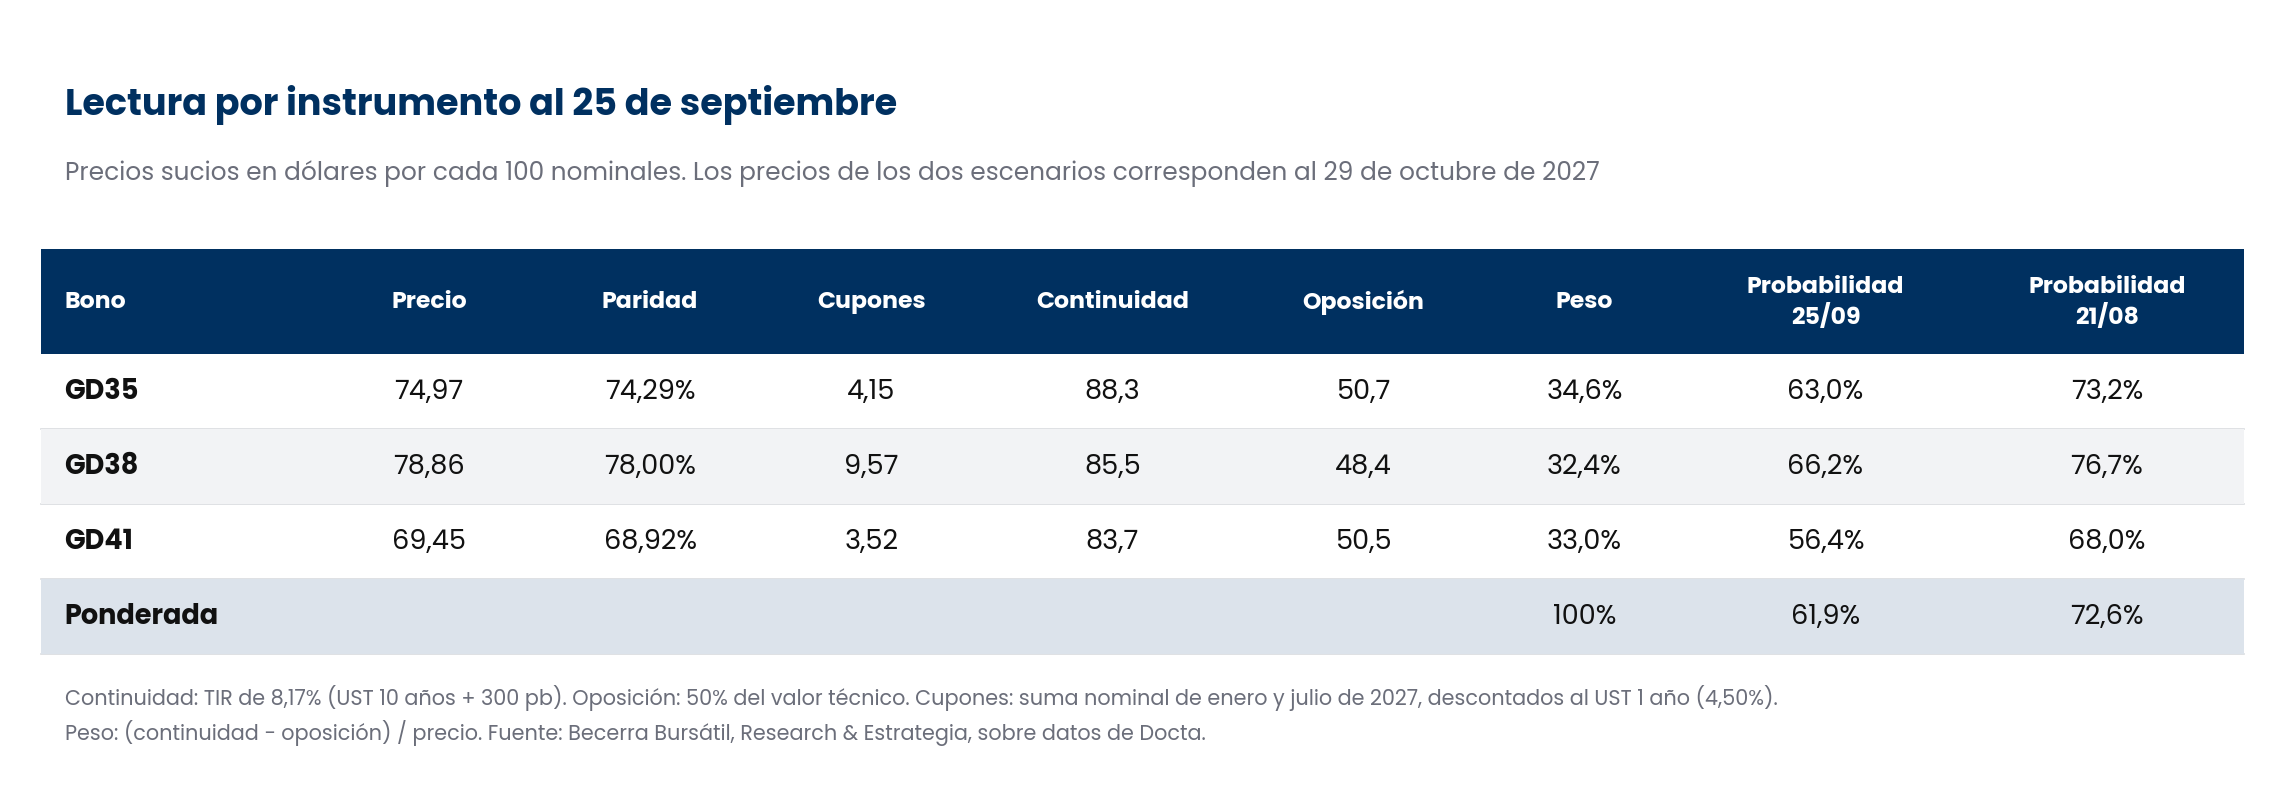
El GD35 pasó de 73,2% a 63,0%, el GD38 de 76,7% a 66,2% y el GD41 de 68,0% a 56,4%. El GD41, el de mayor duration, sigue siendo el de lectura más baja y el que más cayó: 11,6 puntos.
3. La serie diaria
La serie se reconstruye rueda por rueda con las anclas del 25 de septiembre. Como el ancla de continuidad es más exigente que la del 21 de agosto, cada precio pasado implica algo más de probabilidad que en la serie publicada entonces, pero la forma es la misma y los quiebres caen en las mismas fechas.
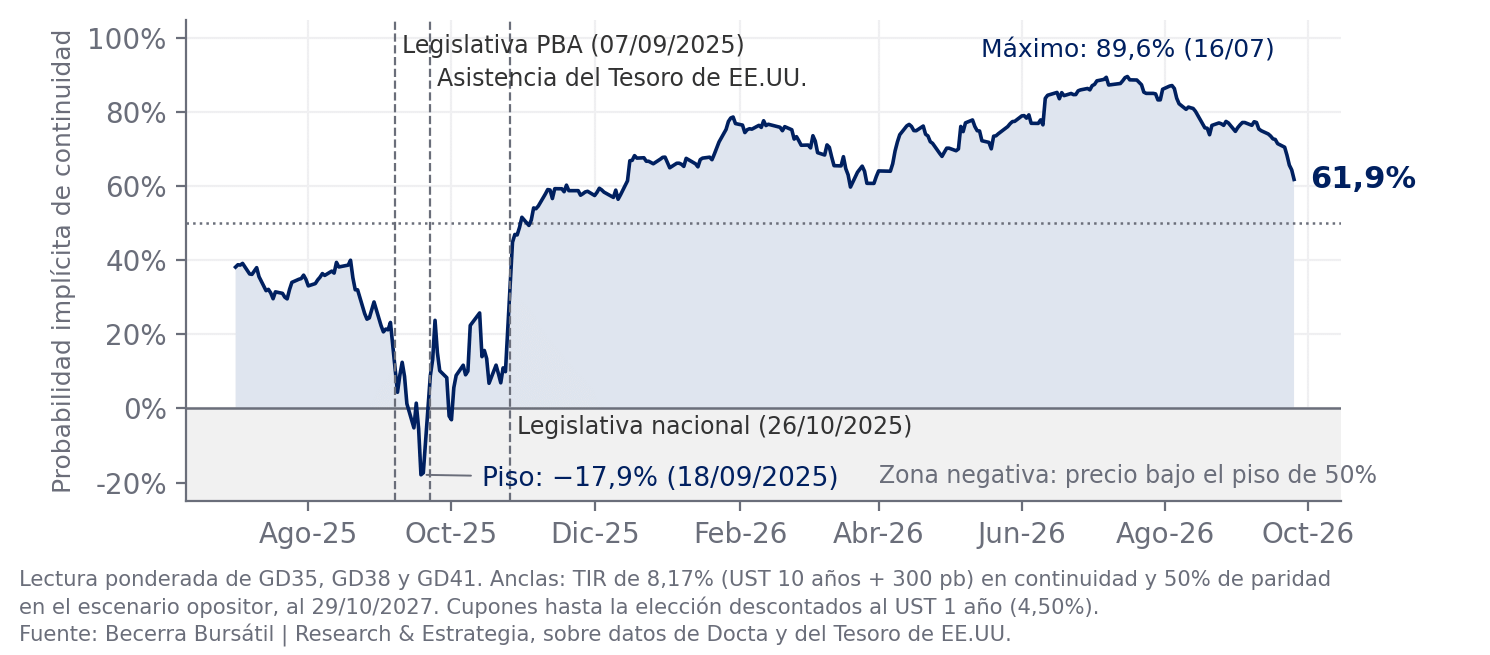
El máximo sigue siendo el del 16 de julio, ahora en 89,6%. Desde ahí la lectura cedió casi 28 puntos, y algo más de la mitad de ese recorrido ocurrió después del 21 de agosto. El nivel actual es el de las semanas que siguieron a la legislativa de octubre de 2025. El piso de septiembre de 2025, cuando el precio quedó por debajo del escenario opositor, se ubica en −17,9%.
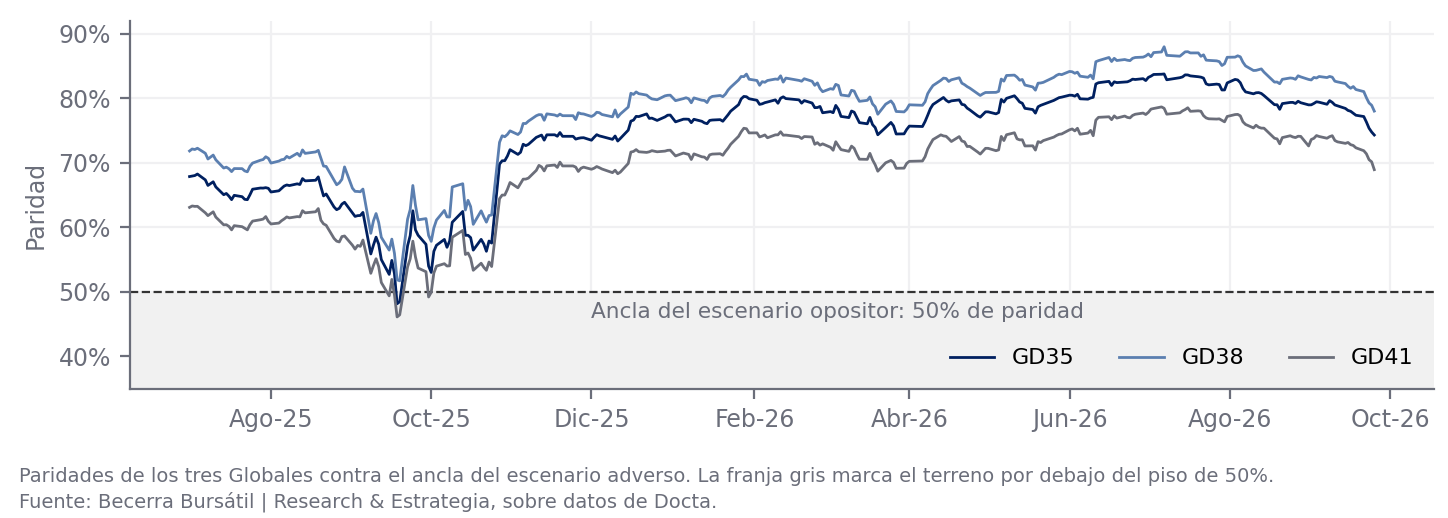
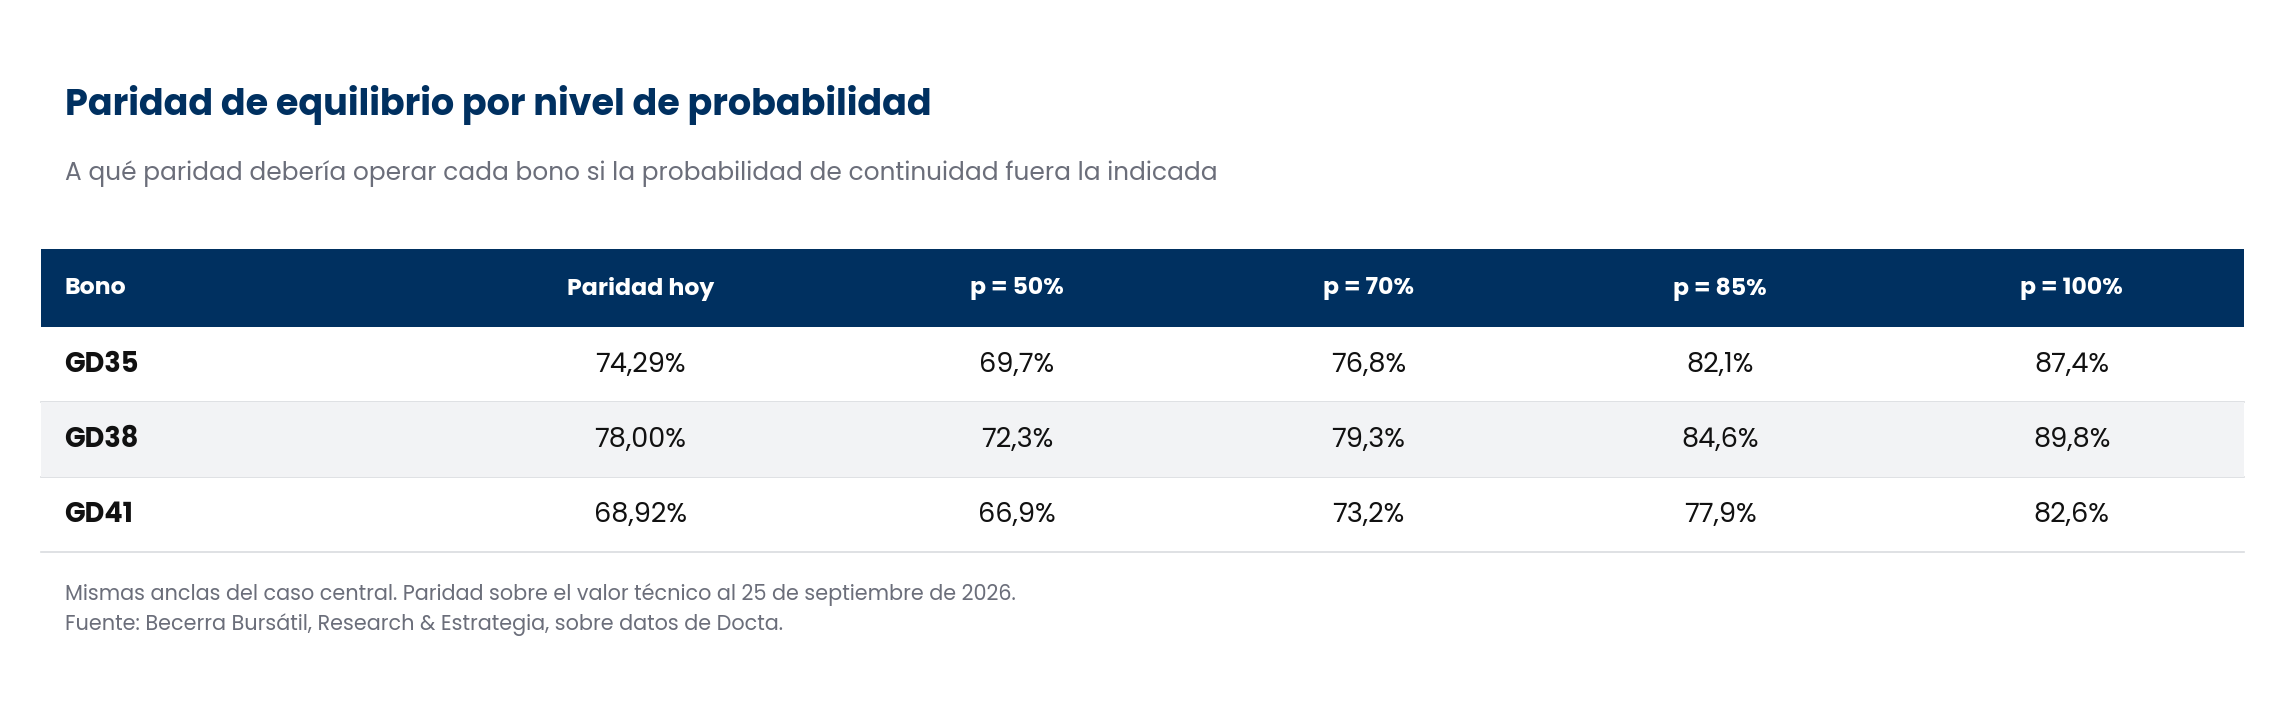
El GD35 opera a 74,3% de paridad, el GD38 a 78,0% y el GD41 a 68,9%: entre 19 y 28 puntos por encima del piso del escenario opositor.
4. La asimetría mejoró, pero no alcanza
La caída de precios cambió la aritmética de los dos escenarios. Con el bono más barato, hay más para ganar si la continuidad se confirma y menos para perder si no.
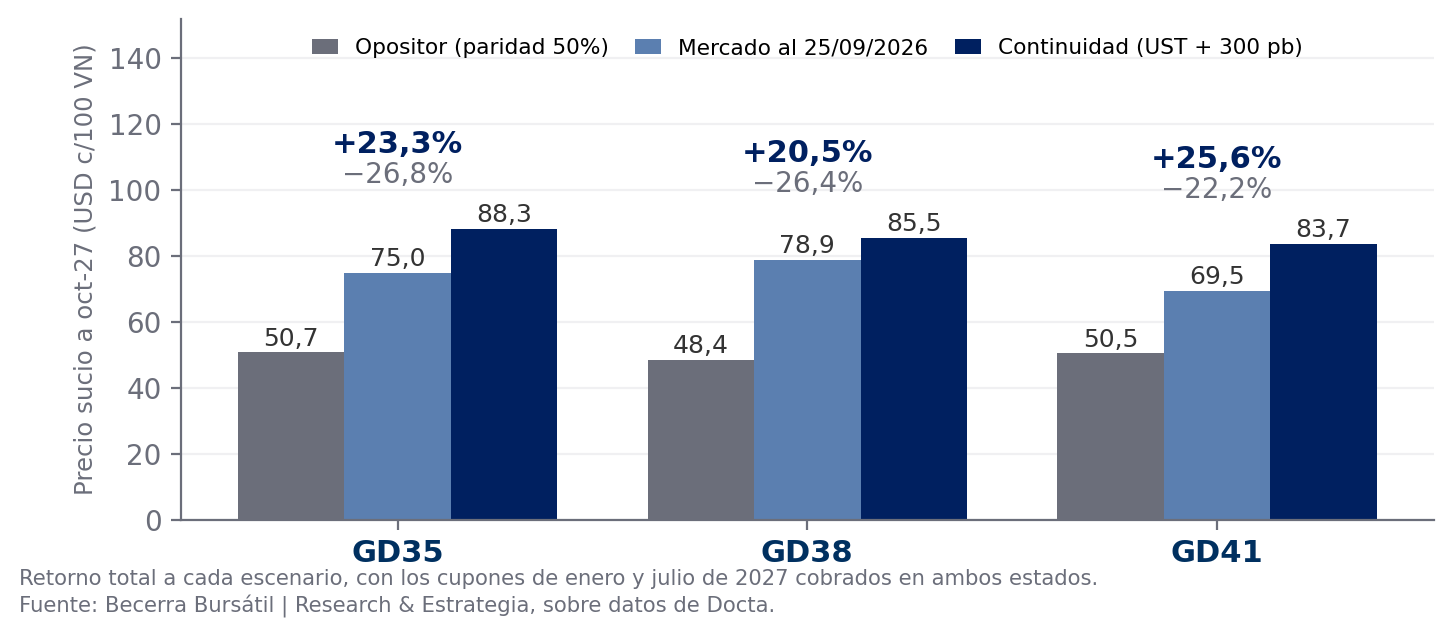
El GD35 gana 23,3% con continuidad y pierde 26,8% si gana la oposición, contra 17,8% y 31,4% en agosto. La relación entre lo que se gana y lo que se pierde subió de 0,57 a 0,87. El GD38 ofrece 20,5% contra 26,4%, una relación de 0,78, y el GD41 25,6% contra 22,2%, la única por encima de uno, con 1,15.
Esa aritmética depende del piso de 50% de paridad, y con pisos más bajos la caída se agranda mucho, como se ve en la sección siguiente. Aun con ese piso, la mejora no cambia la conclusión de fondo. Por construcción, a la probabilidad implícita el retorno esperado del bono iguala al del Tesoro americano. Para que el GD35 pague algo por el riesgo argentino, quien lo compre tiene que asignarle a la continuidad más de 62%, y cada punto de convicción adicional rinde poco porque la suba potencial sigue siendo menor que la caída.
5. Sensibilidad y un piso generoso
El 50% de paridad del escenario opositor tiene un precedente concreto: fue el piso de septiembre de 2025, cuando el GD35 tocó 46,6% y el GD41 44,8% y la asistencia del Tesoro americano frenó la caída. Pero es un supuesto generoso. Durante el gobierno de Alberto Fernández las paridades de los Globales llegaron a la zona de 20%: en abril de 2023 el GD35 operó a 23,5%. Un triunfo opositor que reabra la discusión sobre la deuda no tiene por qué detenerse en el piso de 2025.
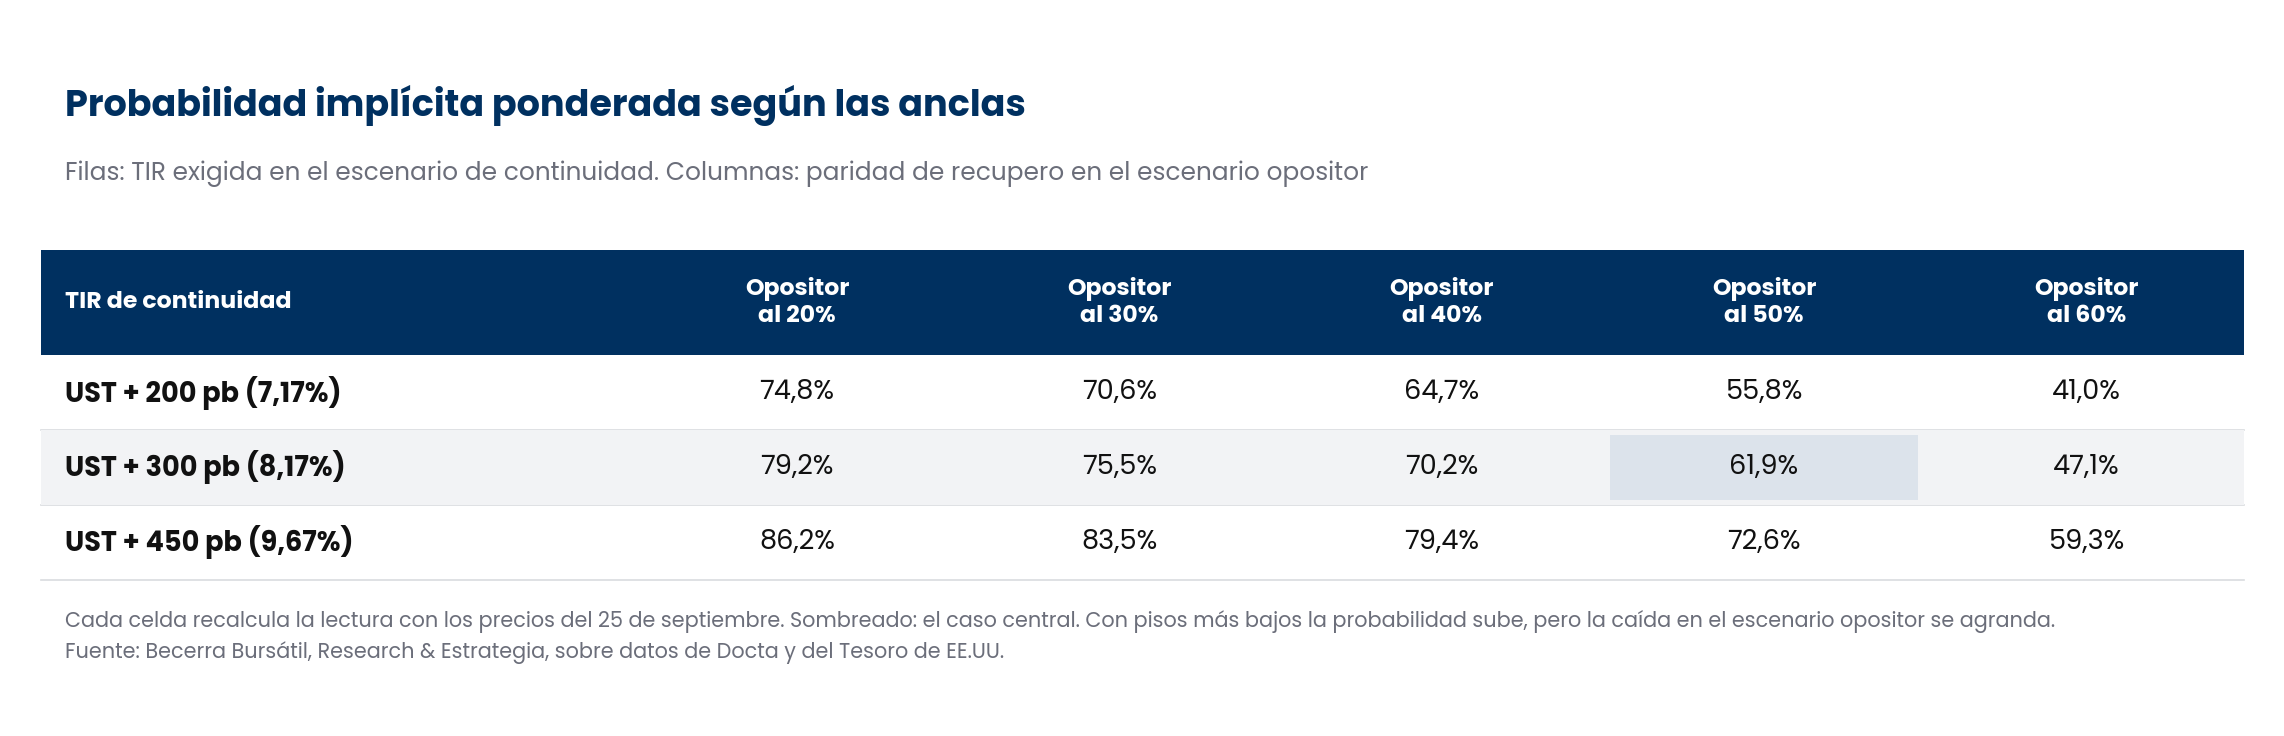
Bajar el piso sube la probabilidad implícita: con 20% de paridad, el mismo precio de hoy equivale a 79,2% de continuidad. La lectura no es más optimista por eso. Lo que cambia es la distancia a la caída: si el escenario opositor vale menos, el precio actual tiene que estar descontando más continuidad para sostenerse, y quien compra arriesga mucho más.
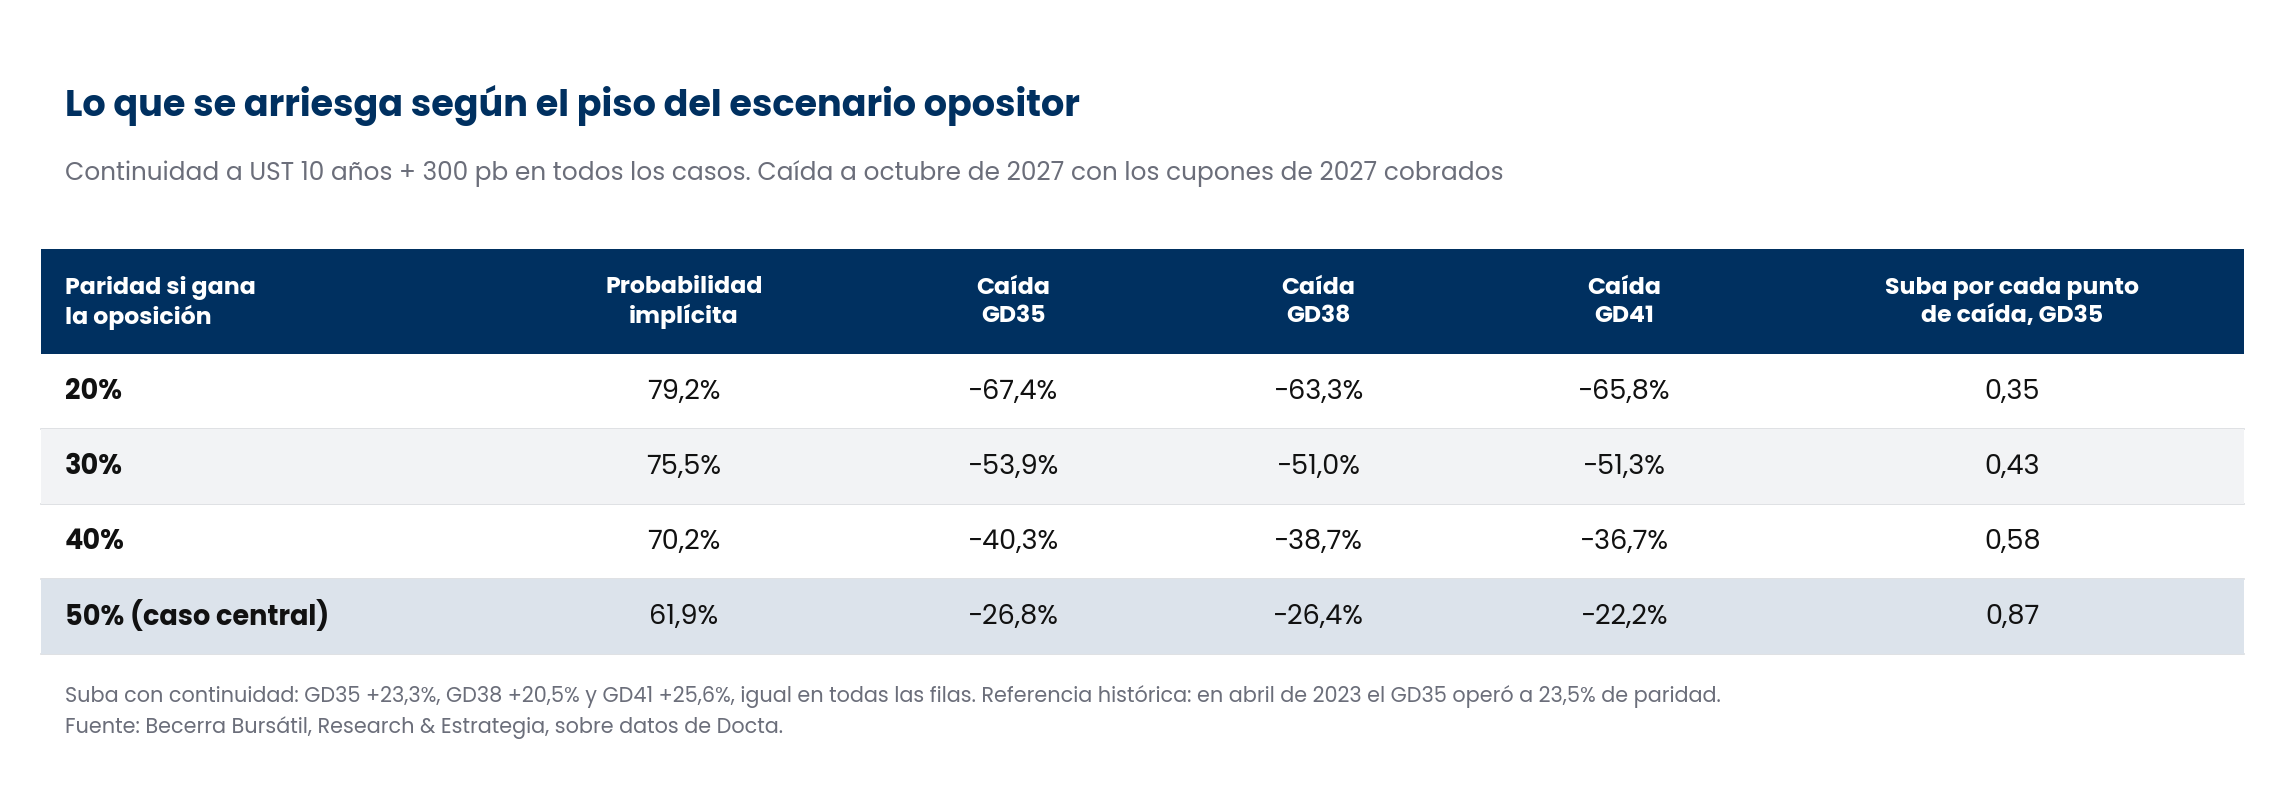
Con un piso de 20%, el GD35 pierde 67,4% si gana la oposición contra una suba de 23,3% si hay continuidad: gana 0,35 por cada punto que arriesga. Con 30%, 0,43; con 40%, 0,58. El caso central de 50%, con su relación de 0,87, es el más favorable al bono de toda la tabla.
Del lado de la continuidad, la lectura depende del spread que se le reconozca al soberano. Con 200 puntos básicos sobre el Tesoro, la probabilidad cae a 55,8%; con 450, sube a 72,6%. En la parte de la grilla comparable con la de agosto, con pisos de 40% a 60%, el rango va de 41,0% a 79,4%, contra 61,0% a 88,6% el 21 de agosto.
6. Qué paridad corresponde a cada nivel de probabilidad
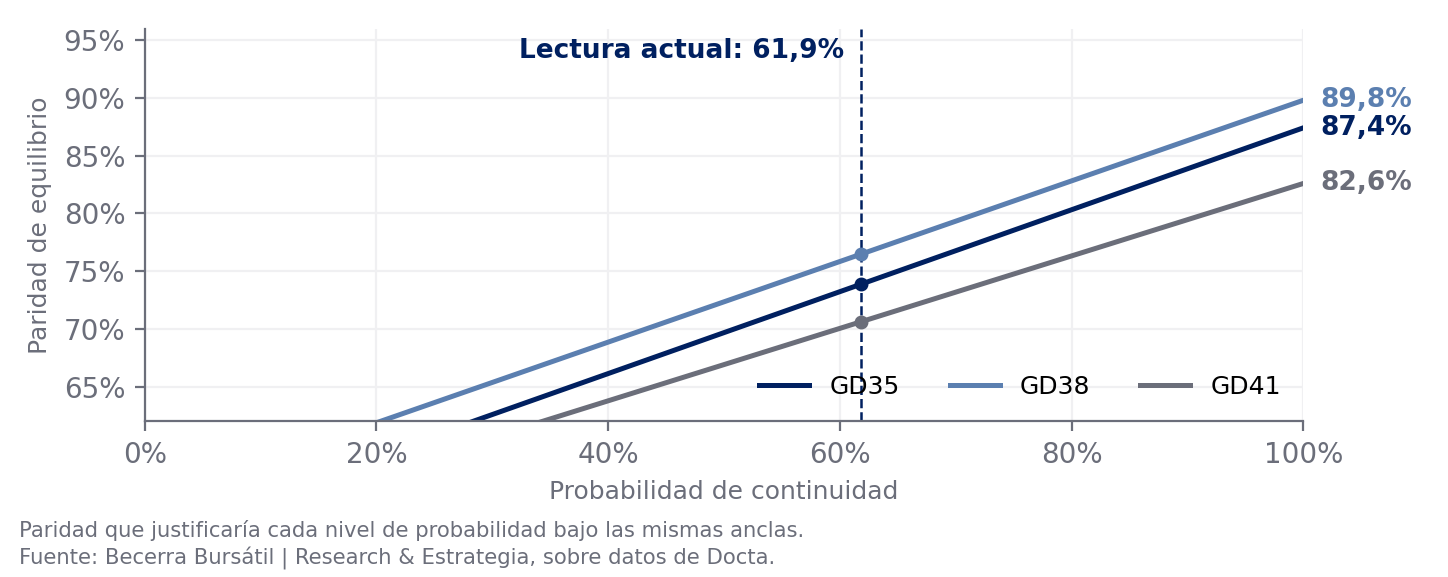
Con las anclas actuales, cada punto de probabilidad vale 0,35 puntos de paridad en el GD35; dicho al revés, cada punto de paridad equivale a 2,8 puntos de probabilidad. Si la continuidad fuera segura, el GD35 debería operar a 87,4% de paridad, 13 puntos arriba de hoy. Con una probabilidad de 85%, a 82,1%, un 10,5% por encima del precio actual.
7. Un riesgo con fecha: la asunción de diciembre de 2027
Los gráficos que siguen muestran que la caída de cinco semanas es propia de la Argentina y que el mercado la ubica en un momento preciso: el cambio de autoridades después de la elección.
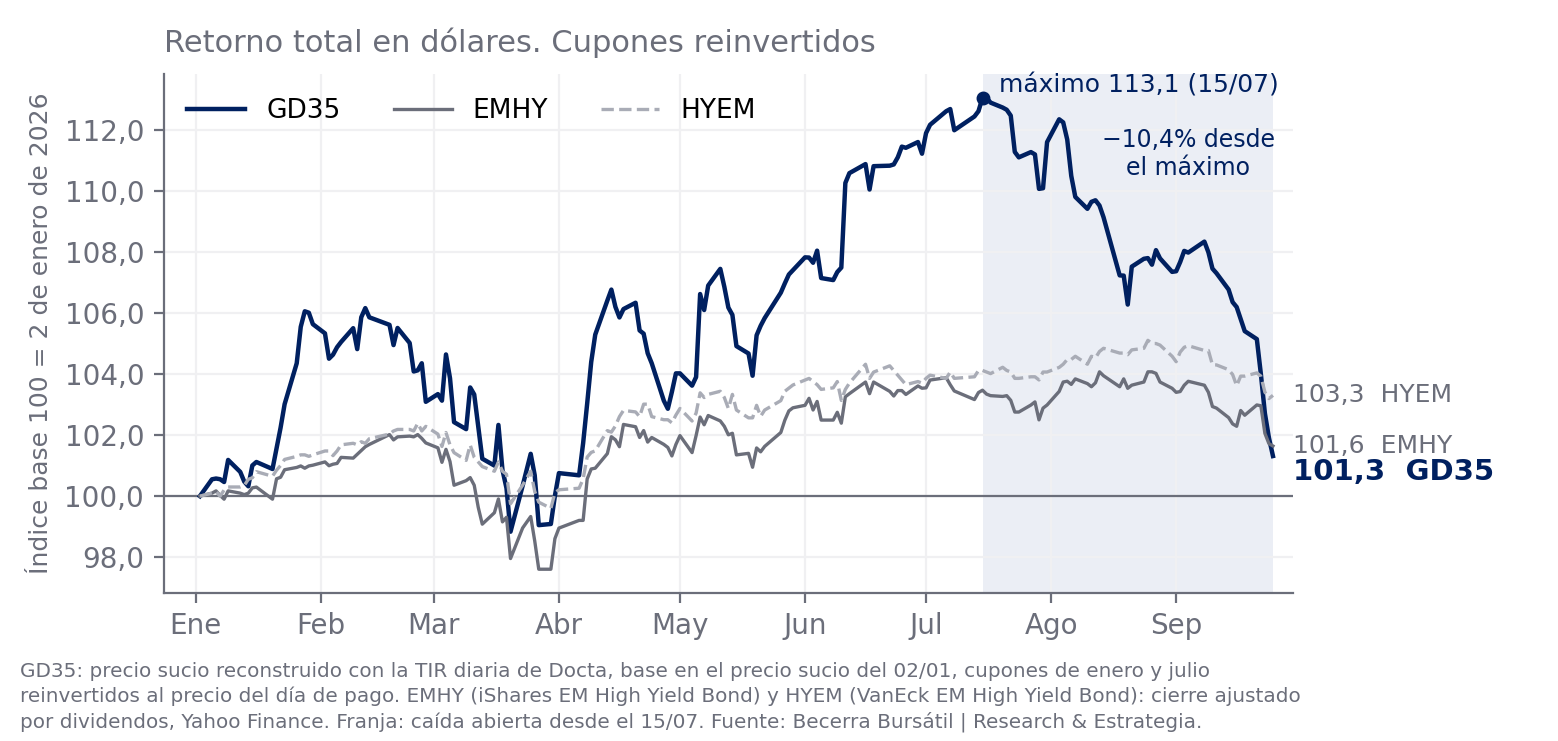
Primero, no es un movimiento del crédito emergente. Desde el 27 de agosto, fecha de corte del informe de comparables, el GD35 perdió 6,2% en retorno total, contra 2,3% de EMHY y 1,6% de HYEM. Su distancia al máximo del 15 de julio pasó de 4,5% a 10,4%, y su retorno en el año, 1,3%, quedó por debajo del de los dos ETF: 1,6% en EMHY y 3,3% en HYEM. El bloque emergente casi no acompañó.
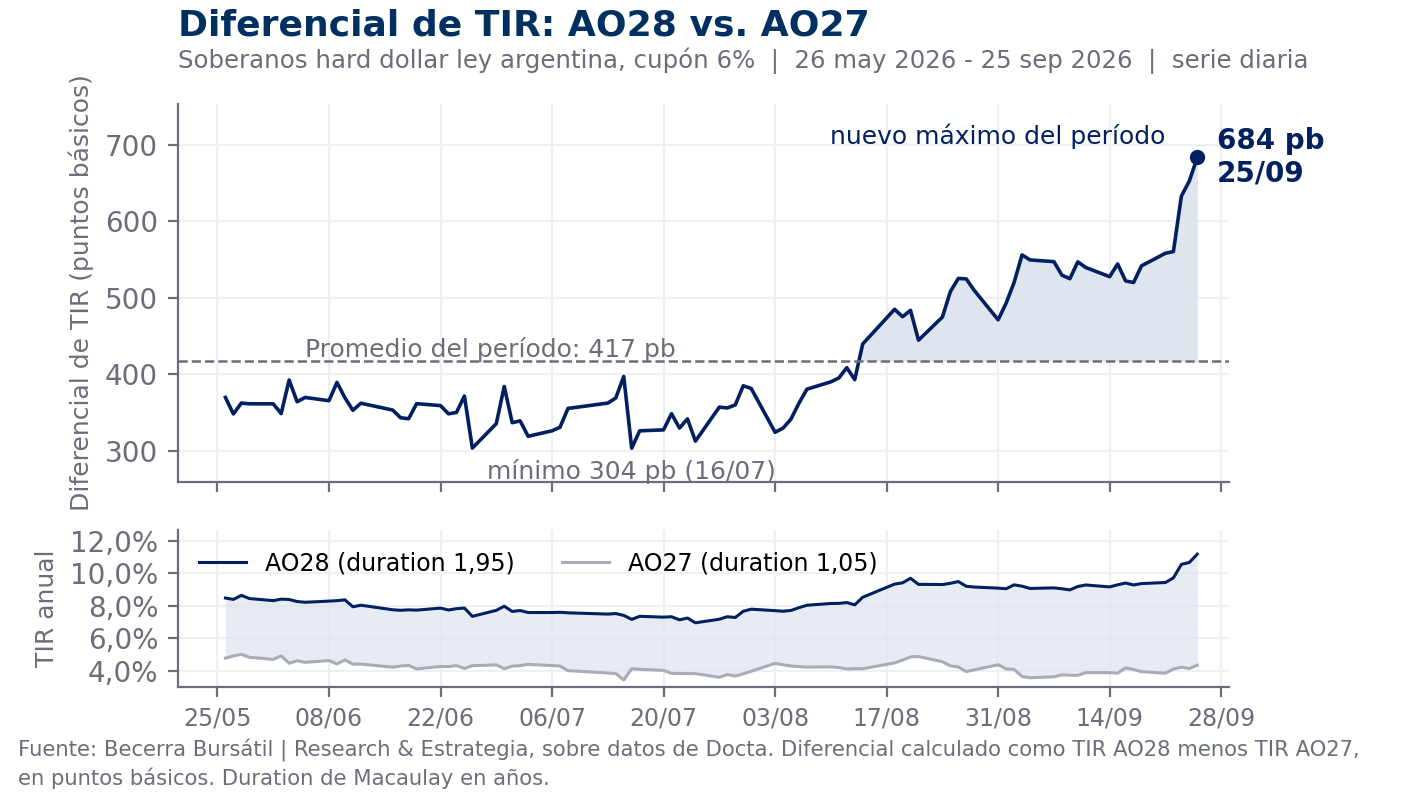
Segundo, la curva ley argentina le pone fecha al riesgo. El AO27 termina de pagar antes de la elección, bajo las autoridades actuales. El AO28 es el primer bono que tiene que cobrarse con el gobierno que asuma en diciembre de 2027. Si el mercado solo exigiera más por el plazo, la diferencia entre dos bonos separados por un año sería chica; en cambio, el diferencial de TIR entre los dos pasó de 445 a 684 puntos básicos, máximo del período. Es lo que se cobra por cruzar el cambio de gobierno.
Tercero, la curva forward contra el AO27 muestra dónde se concentra ese cobro. La forward de cada bono es el rendimiento que el mercado exige por el tramo que va desde el vencimiento del AO27 hasta el de ese bono. El tramo del AO28, el primero después de la elección, exige 19,1%; a partir de ahí la forward baja escalonada hasta 14,1% en el AL41. Una curva forward invertida es la forma en que el mercado de bonos descuenta un evento de crédito concentrado en una ventana: el riesgo de un default o de una reprogramación ni bien asumen las nuevas autoridades, más que un deterioro repartido a lo largo de los años.
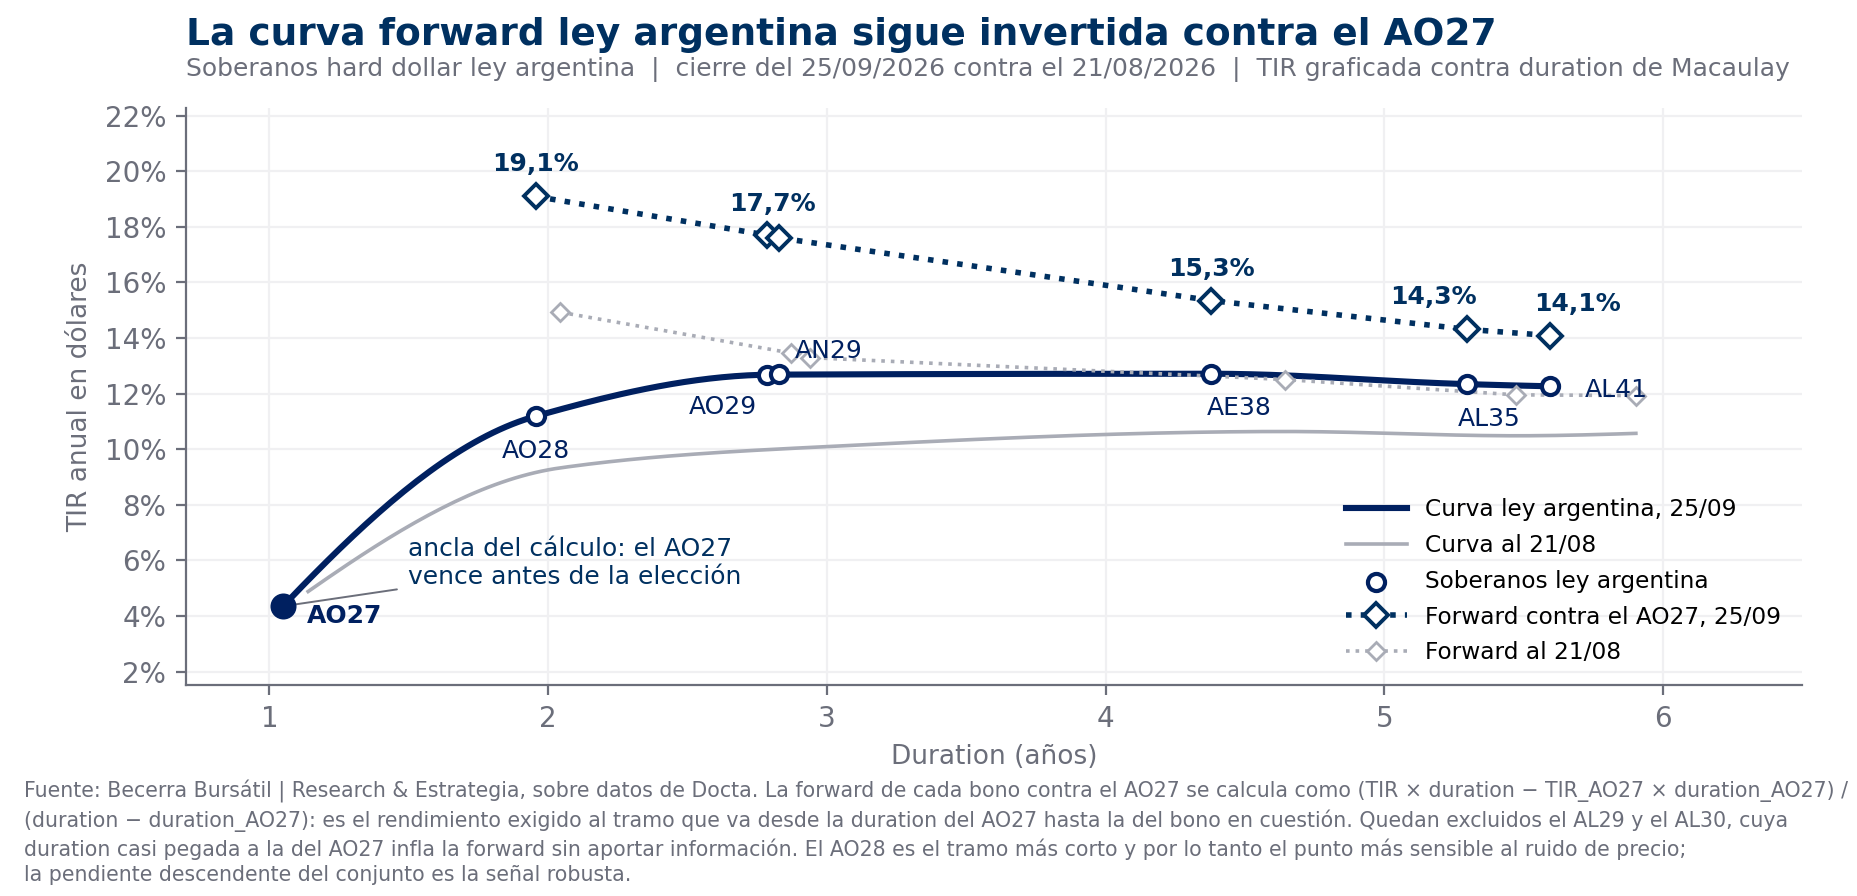
Desde el 21 de agosto esa concentración se acentuó. La forward del tramo del AO28 subió de 14,9% a 19,1%, más de 4 puntos, mientras que la del AL41 pasó de 11,9% a 14,1%. El mercado no pide más por todo el horizonte por igual: pide bastante más por los meses que siguen a la transición.
8. Lectura
En agosto el precio de los Globales pagaba 72,6% de continuidad y dejaba una esperanza igual a la del Tesoro americano. Hoy paga 61,9% y la conclusión es la misma, con un bono más barato. La caída de cinco semanas no vino de afuera: el crédito emergente cayó bastante menos y el Tesoro explica menos de medio punto. Vino del riesgo de que el cambio de gobierno de diciembre de 2027 abra un nuevo episodio de deuda, y la curva ley argentina lo muestra con fecha.
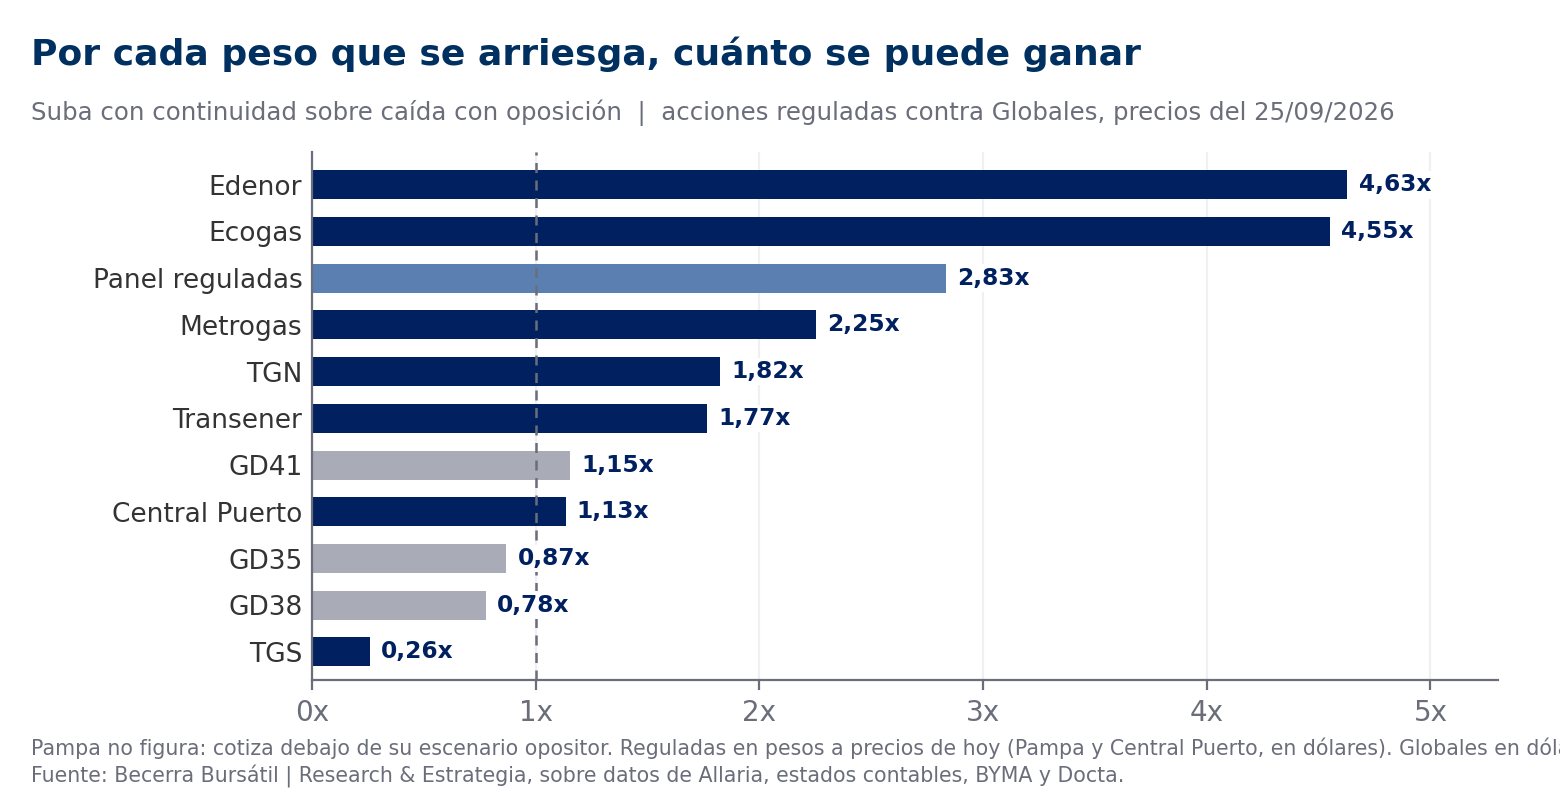
La asimetría de resultados de cara a 2027 sigue siendo demasiado desfavorable para quedarse en soberanos hard dollar. El GD35 y el GD38 todavía pagan menos de lo que arriesgan, y el GD41 apenas iguala una cosa con la otra, y eso con un piso de 50% de paridad que la experiencia de 2020 a 2023 muestra como generoso. Con pisos de 30% o menos, más cercanos a los de entonces, la relación entre lo que se gana y lo que se pierde cae a 0,5 o menos en los tres bonos. Recomendamos buscar sustitutos con mejor perfil de beneficio y riesgo para la parte de la cartera expuesta al resultado electoral. Un ejemplo es el que desarrollamos en Ocho acciones reguladas y la elección de 2027: qué descuenta cada una: la mayor parte del sector cotiza más cerca de su escenario adverso que del favorable, y en Edenor y Ecogas la suba potencial con continuidad casi triplicaba la caída si ganaba la oposición. Con los precios del 25 de septiembre esa relación es todavía más amplia: 4,6 veces en Edenor y en Ecogas, y 2,8 veces para las ocho reguladas juntas, contra 0,78 a 1,15 en los Globales.
Nota metodológica y fuentes
TIR de GD35, GD38 y GD41 provistas por Docta al cierre del 25 de septiembre de 2026, con liquidación en 24 horas, y rendimientos del Tesoro de los Estados Unidos a 1 y 10 años de la misma fecha. Precio sucio, paridad y valor técnico calculados con el mismo motor de valuación del informe del 21 de agosto. La fecha del escenario terminal sigue siendo el 29 de octubre de 2027.
La descomposición de la variación se calcula en forma secuencial: primero con las TIR y anclas del 21 de agosto y liquidación del 28 de septiembre; después sumando a esas TIR la suba de 46 puntos básicos del UST a 10 años, con las anclas del 25 de septiembre; el resto es el movimiento de TIR hasta el 25 de septiembre.
La forward de cada bono ley argentina contra el AO27 se calcula como (TIR × duration − TIR del AO27 × duration del AO27) / (duration − duration del AO27), con duration de Macaulay. Retorno total del GD35 reconstruido con la TIR diaria de Docta y cupones reinvertidos; EMHY y HYEM, cierre ajustado por dividendos.