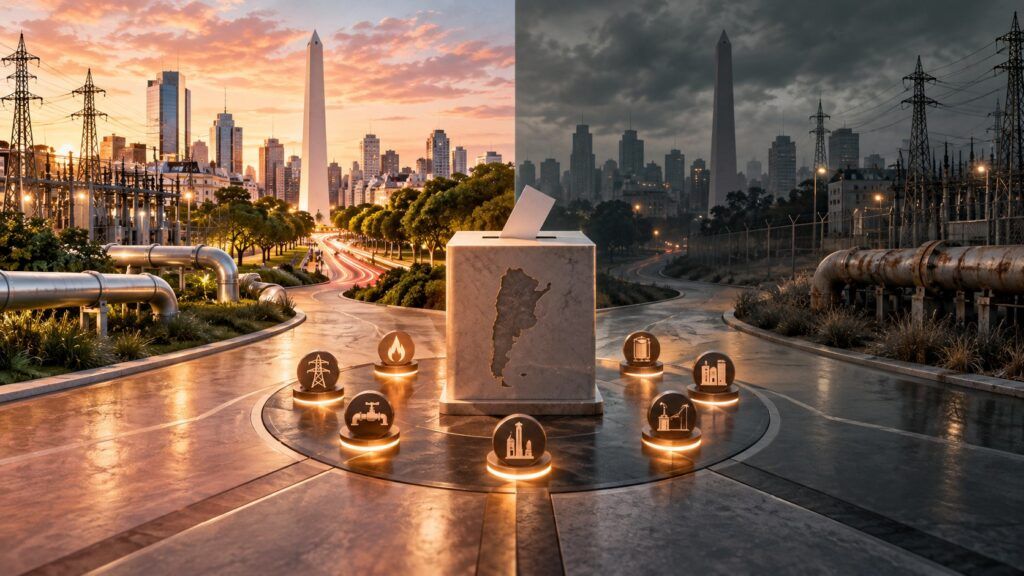
Hay una apuesta electoral metida en el precio de cada acción del sector regulado, aunque nadie la haya escrito en ningún lado. Este informe la despeja para las ocho compañías del panel: cuánta probabilidad de continuidad descuenta hoy cada papel, cuánto sube si ese escenario se cumple y cuánto cae si no. En seis de las ocho, el precio de hoy está más cerca del resultado adverso que del favorable.
Por qué la elección le pone precio a estas empresas
Las compañías de electricidad y de gas cobran lo que un cuadro tarifario les permite cobrar. Ese cuadro lo fija el Estado. Entre 2019 y 2023 estuvo congelado y el sector perdió la mitad de su valor en dólares; desde 2024 se recompuso y las acciones acompañaron. De ahí que una elección presidencial con candidatos de posiciones opuestas sobre tarifas y subsidios pese sobre estos papeles como no pesa sobre una petrolera exportadora.
Un punto que conviene separar. La elección de octubre de 2027 no cambia las ganancias de 2027. Quien gane asume en diciembre, con el ejercicio de las empresas prácticamente cerrado. Lo que cambia es cuánto está dispuesto a pagar el mercado por cada peso de esas ganancias, y eso se mueve antes, por anticipación. Ese precio ya se vio dos veces: entre 2018 y julio de 2019 el mercado pagaba un múltiplo; entre agosto y diciembre de 2019, otro mucho más bajo. Esos dos valores observados son los que usamos como referencia.
Cómo se lee el precio de una acción como una apuesta electoral
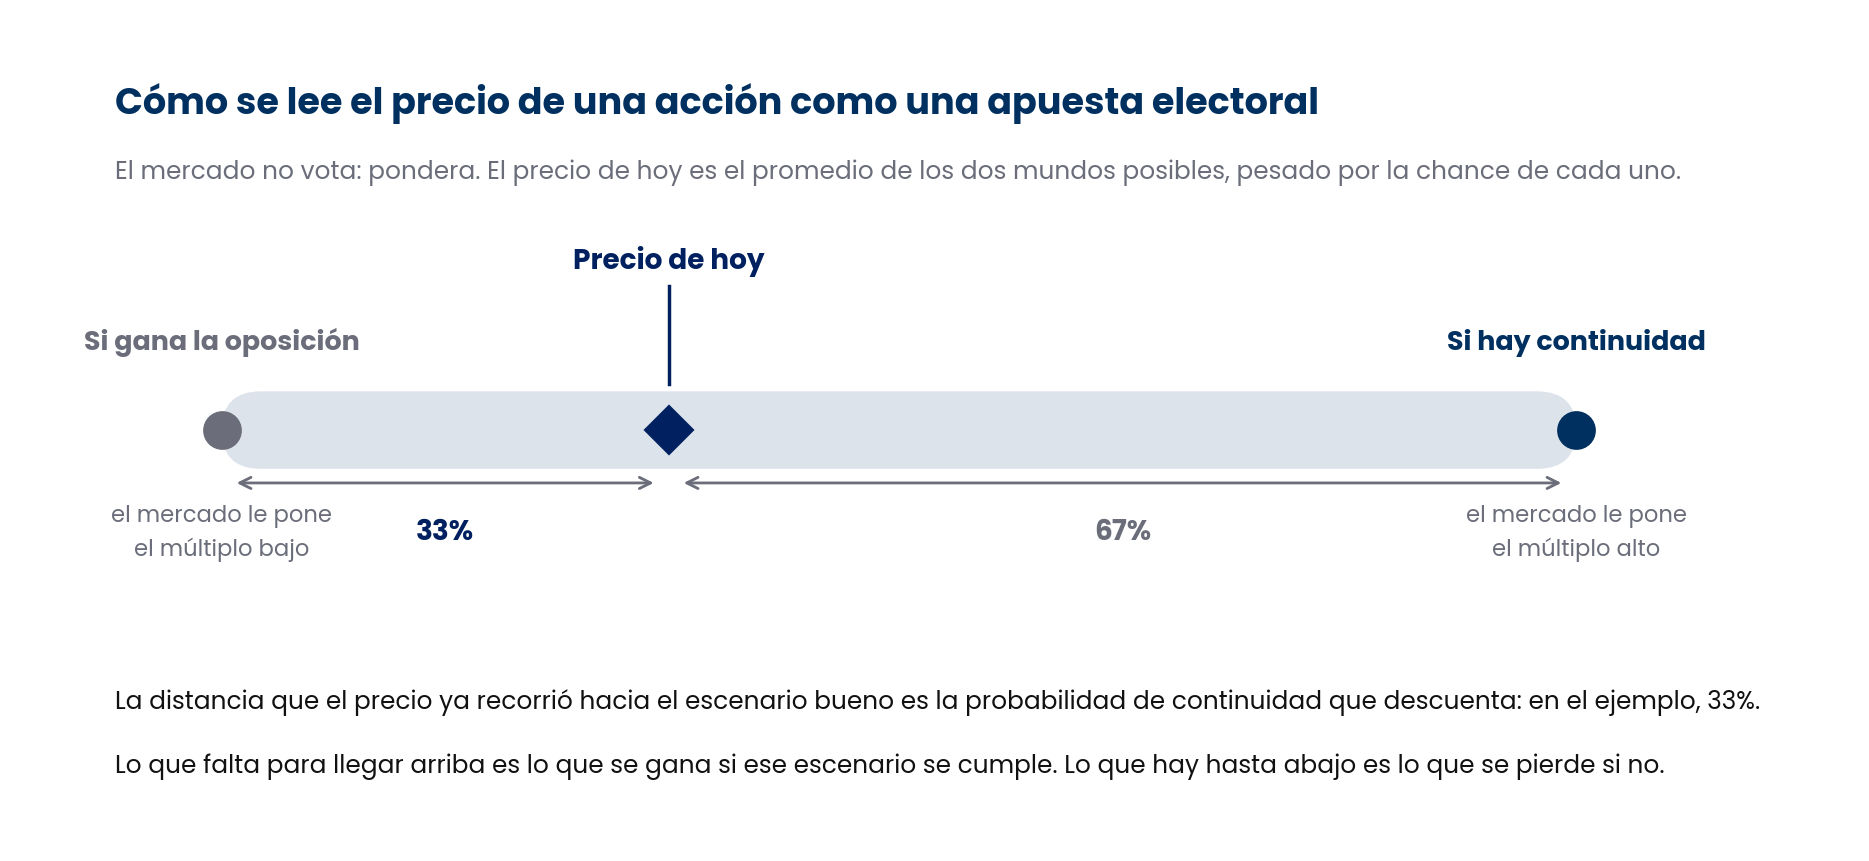
El mercado no vota. Pondera. Si una acción vale 100 en un mundo y 300 en el otro, y hoy cotiza a 160, ese precio contiene una respuesta: el 30% del camino entre los dos mundos ya está recorrido. Esa es la probabilidad de continuidad que descuenta el precio.
Lo que sigue hacia arriba es lo que se gana si ese escenario se confirma. Lo que hay hasta abajo es lo que se pierde si no. La relación entre esas dos distancias es la que decide si el papel compensa el riesgo que hace correr.
Los dos mundos posibles, empresa por empresa
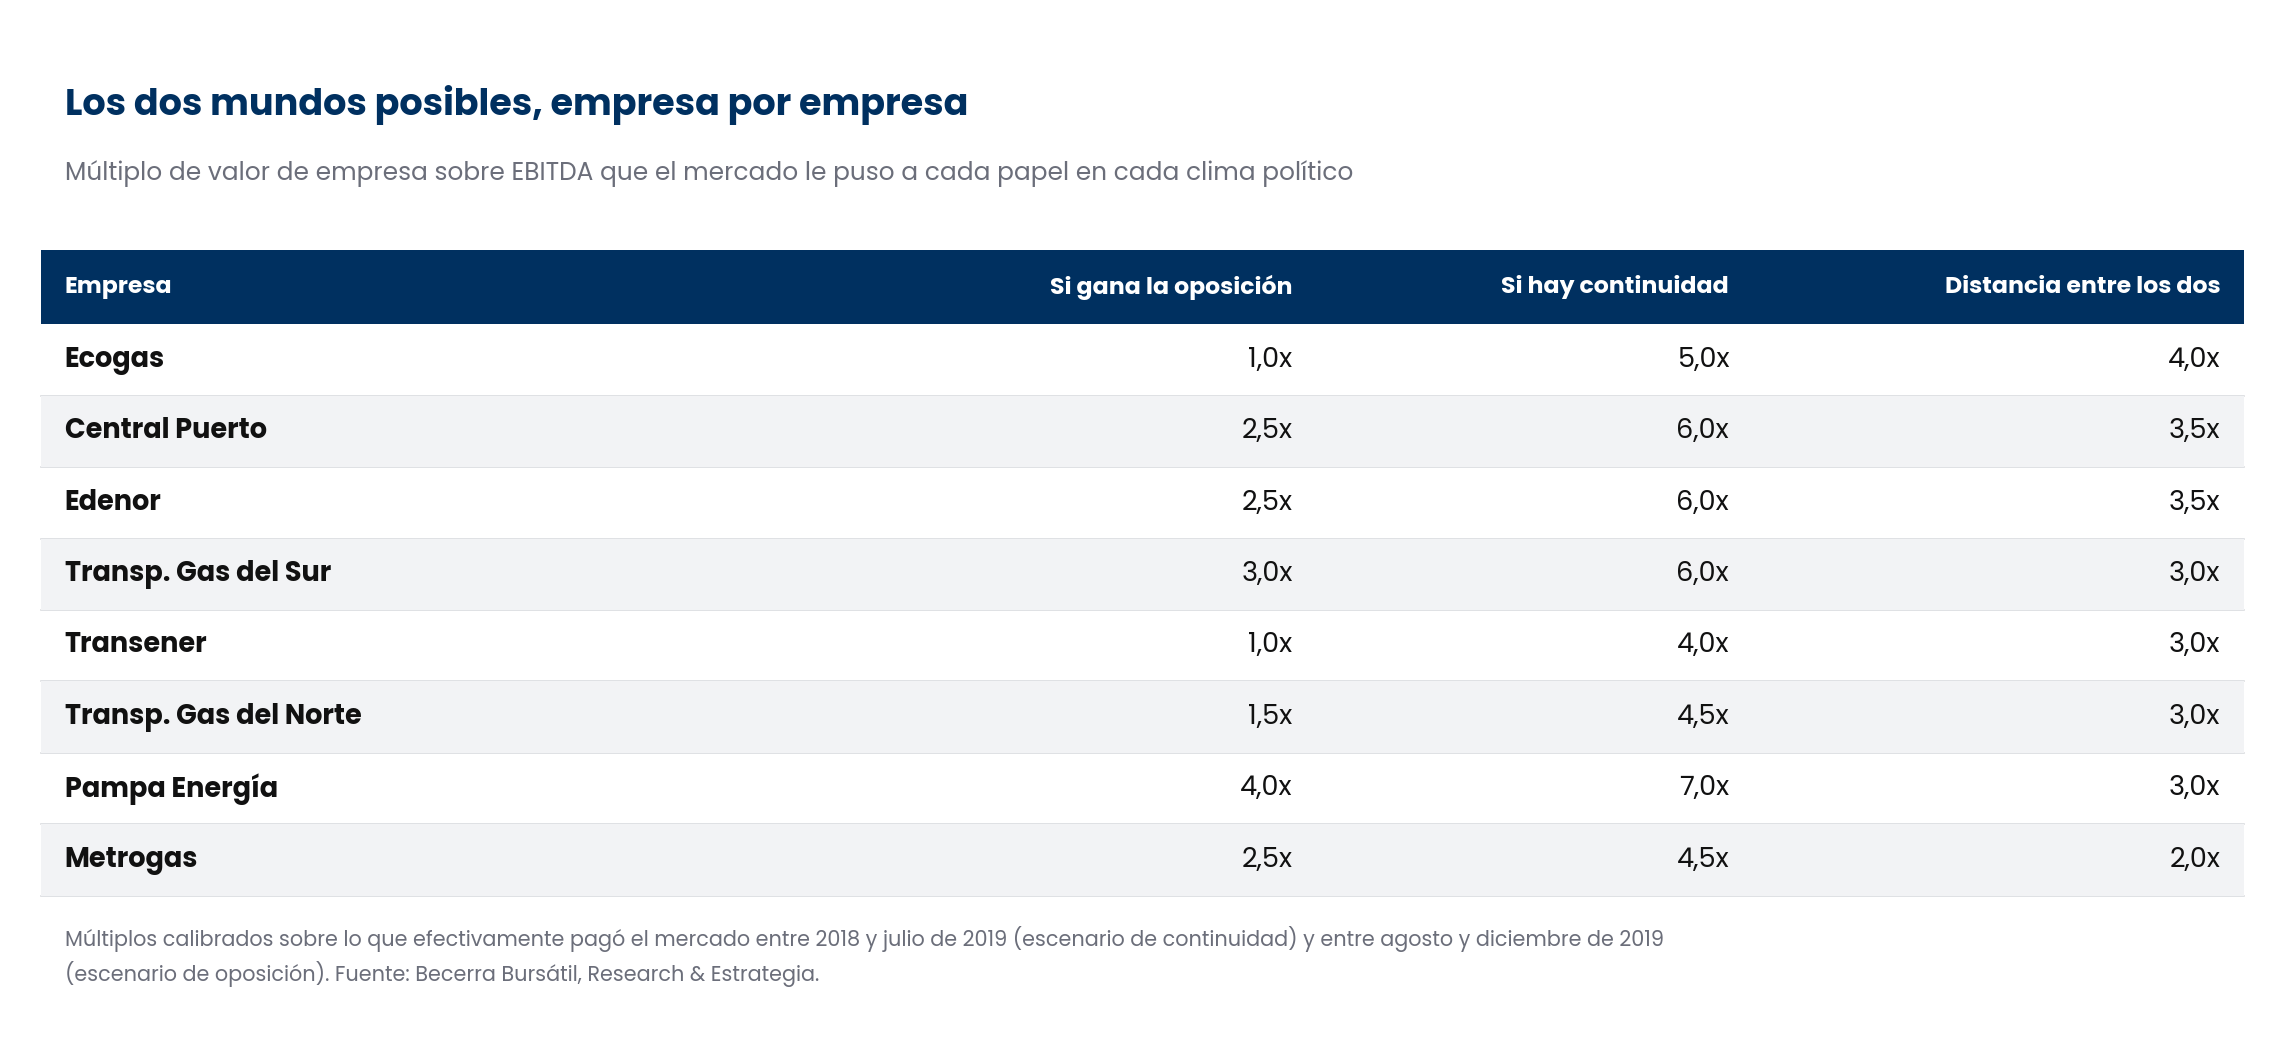
La medida que usamos es el valor de empresa sobre EBITDA: cuántas veces la ganancia operativa anual vale la compañía entera, contando su deuda. Ecogas y Transener son las de mayor distancia entre los dos mundos, con cuatro turnos de múltiplo entre una punta y la otra. Metrogas es la de menor distancia, con dos. Cuanto más ancha la distancia, más depende el papel del resultado electoral.
De dónde salen las ganancias proyectadas y cuánto le creemos
Las estimaciones de EBITDA 2027 de las ocho compañías provienen del informe de comparables de Allaria del 14 de septiembre de 2026. Sobre esas cifras aplicamos un recorte propio, empresa por empresa, después de contrastar cada proyección contra la revisión quinquenal tarifaria 2025-2030 que rige hoy. Si la estimación está inflada, la acción parece más barata de lo que está y la probabilidad implícita sale más baja de la que corresponde.
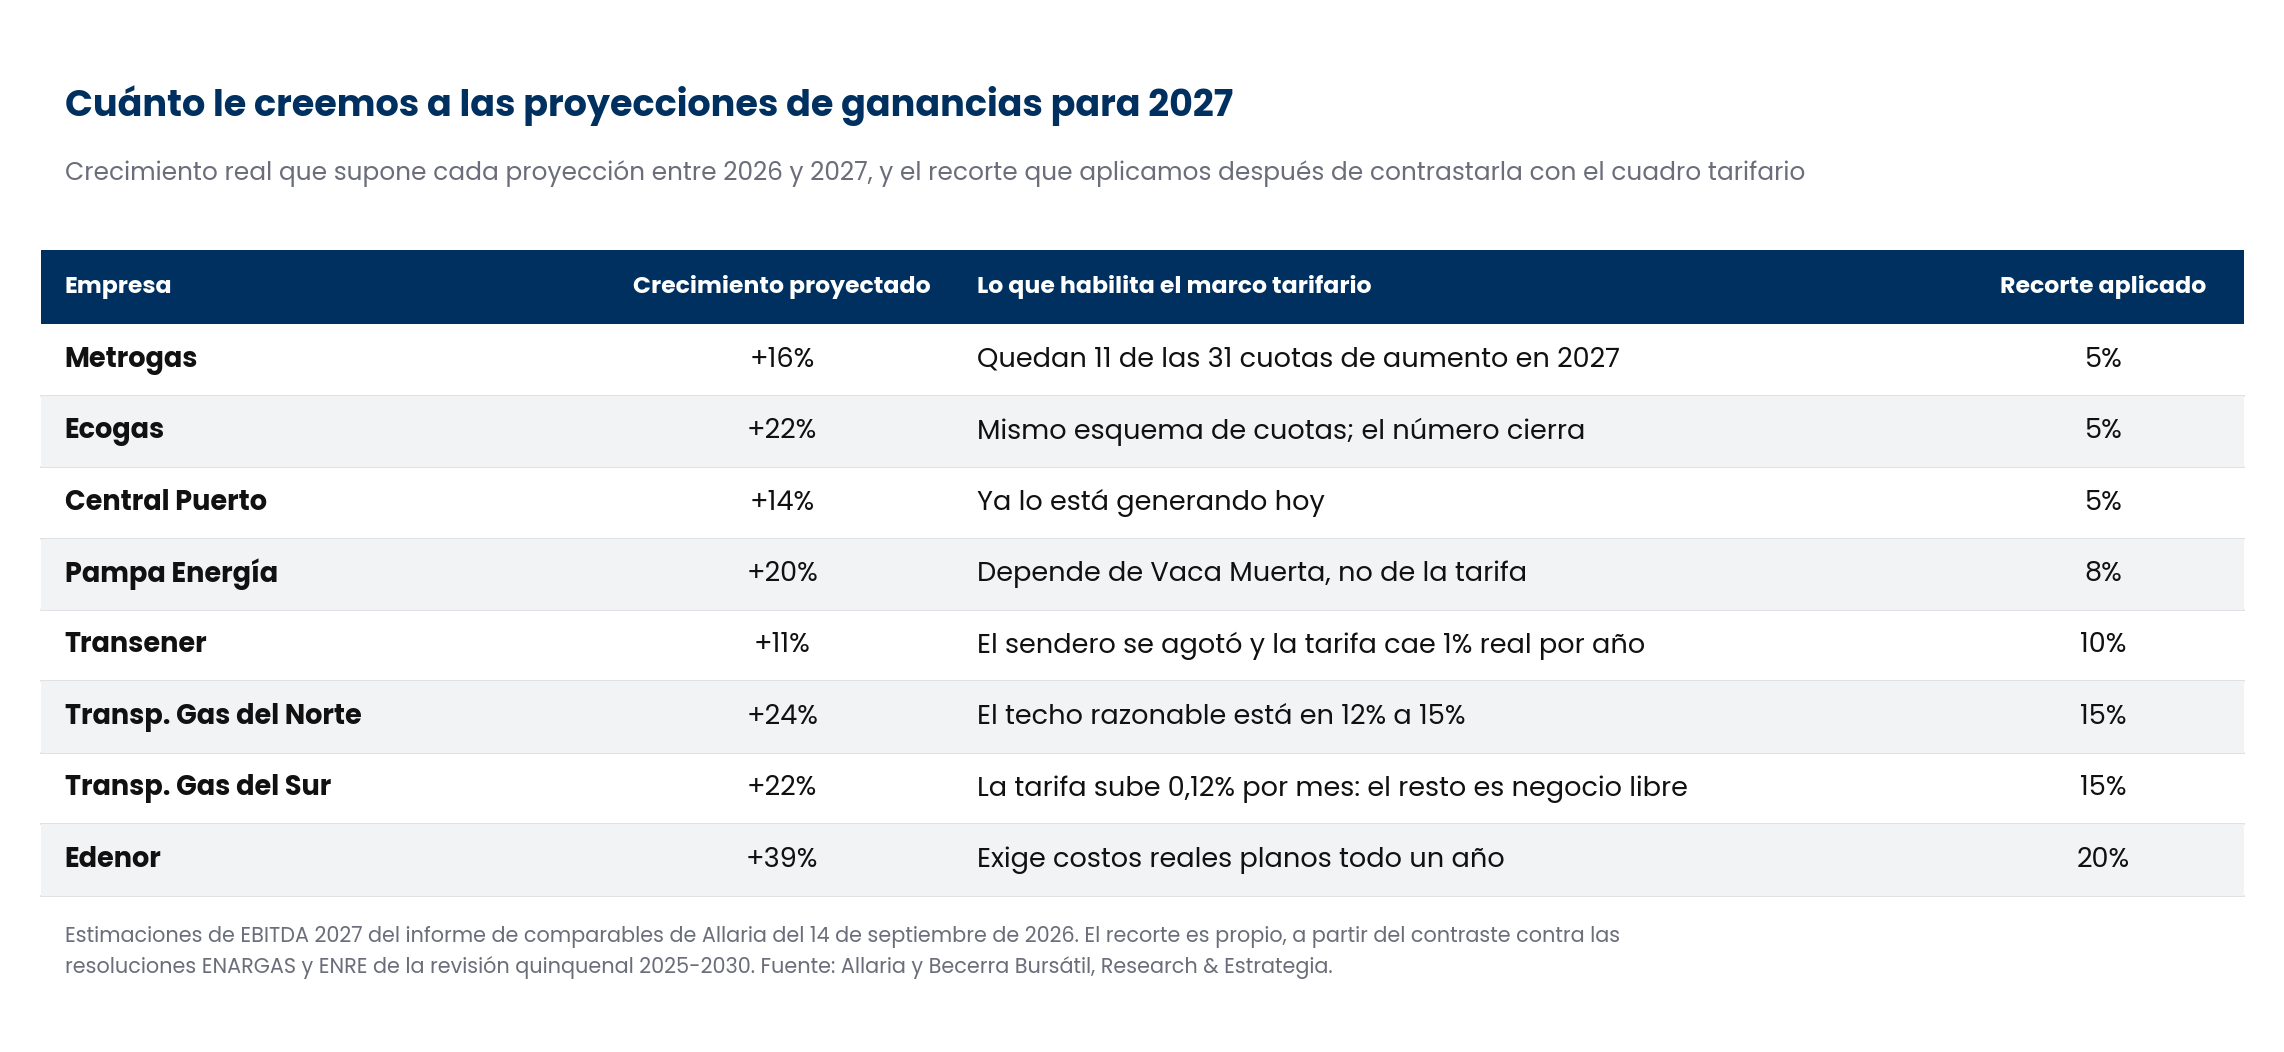
Tres casos explican la mayor parte de los recortes.
Transener es el más claro. Sus aumentos reales corrieron de junio a diciembre de 2025 y se terminaron ahí. Desde entonces la tarifa se ajusta por una fórmula que le resta un Factor X del 1%: el valor agregado de transporte cae en términos reales todos los años. La resolución de mayo de 2026 lo muestra al desnudo, con un aumento de 2,35% que son 3,38% de índice menos ese punto. Sin sendero de recomposición, es difícil sostener un crecimiento real del 11%.
Transportadora de Gas del Sur cotiza como una regulada pero ya no lo es del todo. Su aumento inicial fue de 3,67% repartido en 31 cuotas mensuales, apenas 0,12% por mes. El transporte regulado, que representa el 47% de su ganancia operativa, casi no se mueve. Todo el crecimiento proyectado depende de líquidos y de midstream, negocios atados al precio internacional del propano y del butano.
Edenor exhibe el salto más grande del panel, con un 39% de crecimiento real proyectado. El marco eléctrico le da 0,42% mensual por encima de la inflación. El puente entre una cosa y la otra es el apalancamiento operativo: con un margen de ganancia operativa del 12%, si los ingresos suben 5% real y los costos quedan planos, la ganancia salta más del 40%. La aritmética cierra. El supuesto de costos reales planos durante un año de recomposición salarial, menos.
En el otro extremo, Metrogas y Ecogas proyectan por debajo o justo en línea con lo que su marco permite: a las distribuidoras de gas todavía les quedan once de las treinta y una cuotas de recomposición dentro de 2027. Ahí el recorte es mínimo.
Dónde está parado hoy el precio de cada acción
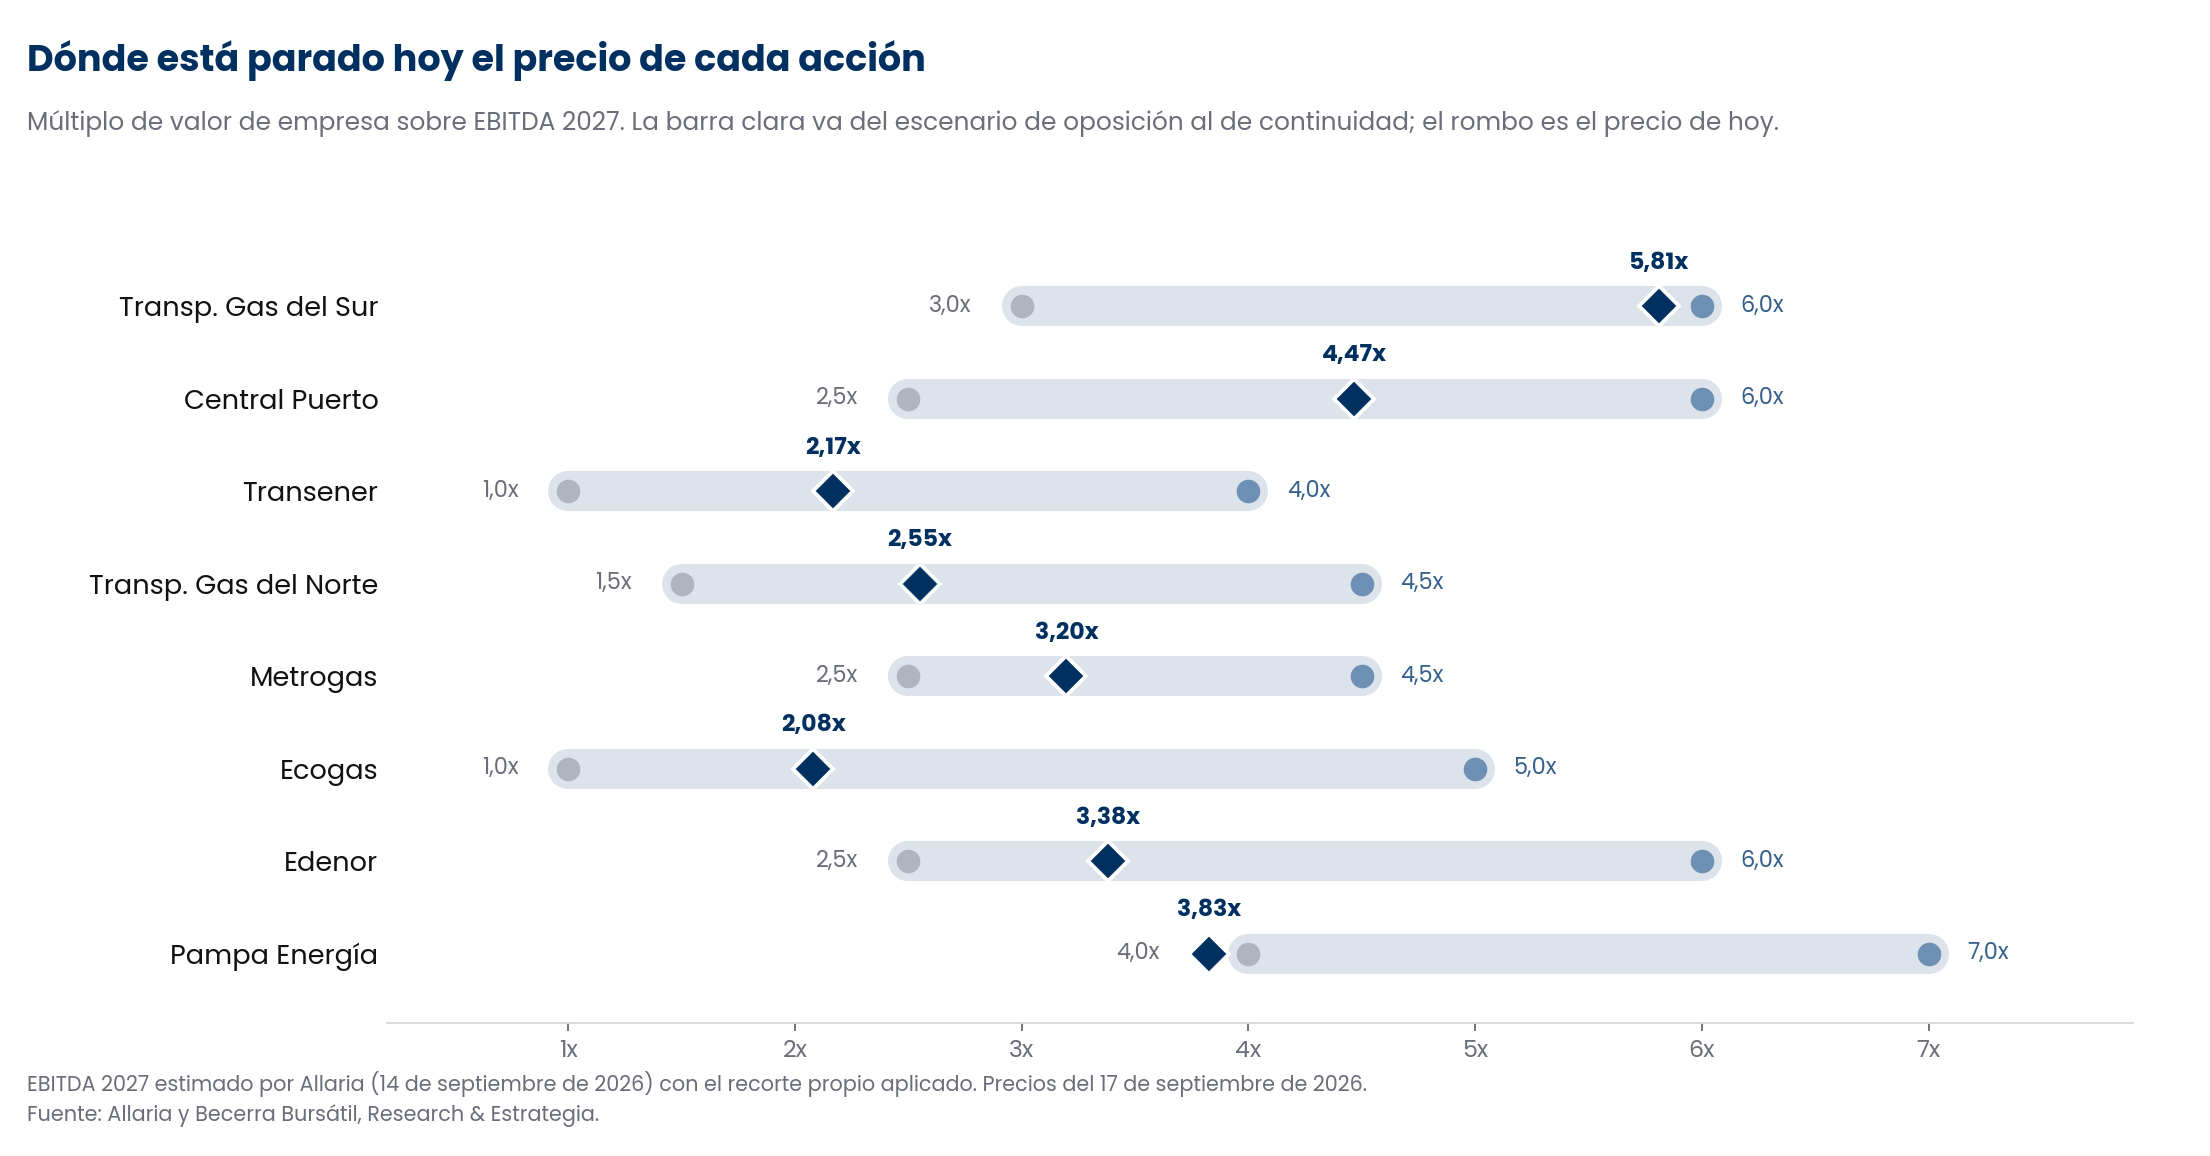
Seis de las ocho acciones cotizan en la mitad baja de su propio rango. Transener paga 2,17 veces su ganancia operativa proyectada cuando el mundo bueno le daría 4 veces. Ecogas paga 2,08 contra 5. Del otro lado, Transportadora de Gas del Sur ya cotiza a 5,81 veces sobre un techo de 6.
La probabilidad que descuenta cada papel
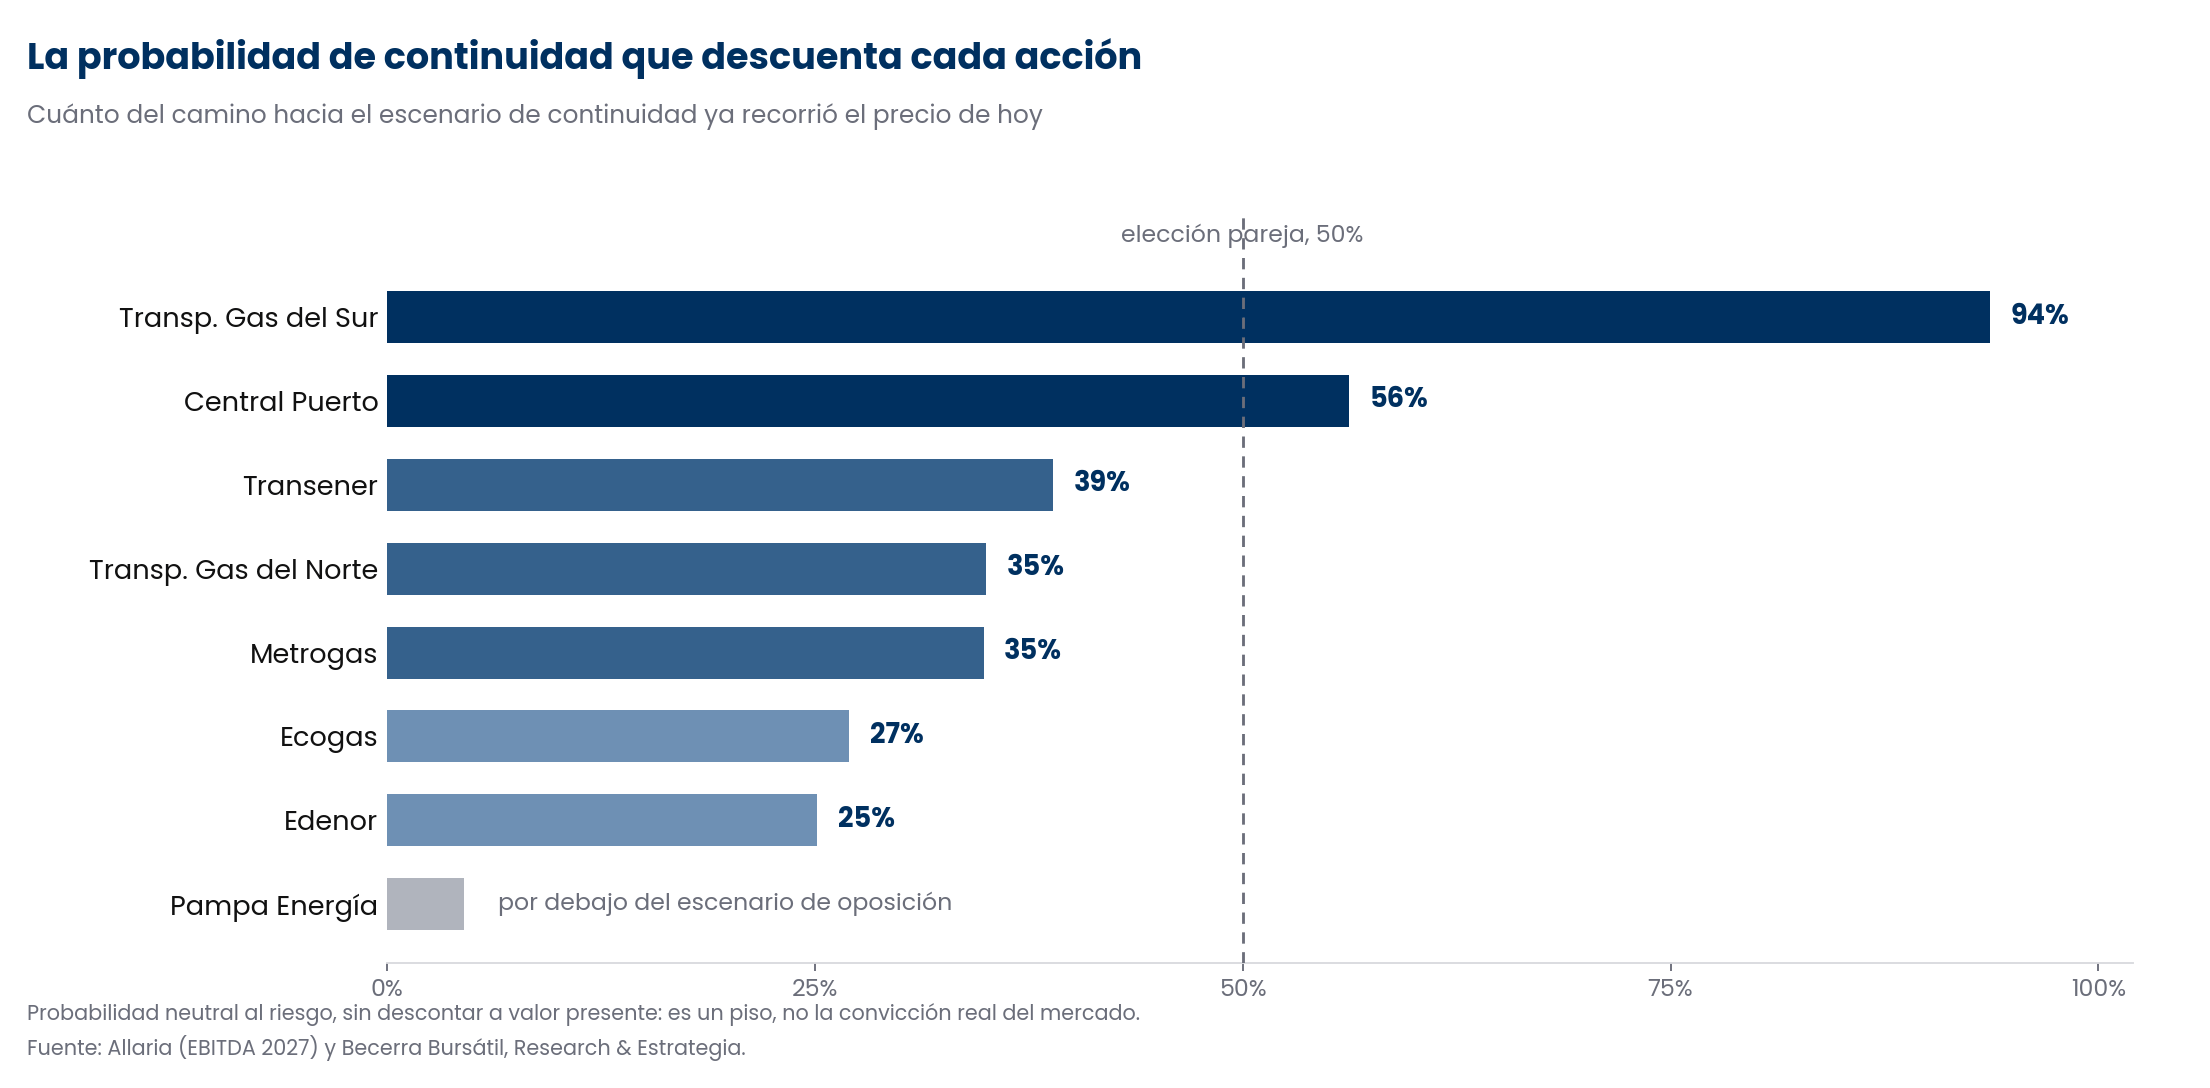
Una aclaración antes de leer los números. El cálculo compara el precio de hoy contra un valor de 2027 sin traerlo a valor presente, y toda probabilidad despejada de precios incluye la compensación que exige el mercado por cargar con ese riesgo. Las dos cosas empujan en la misma dirección. El número es un piso, no la convicción real del mercado. Sirve para decir que a estos precios el inversor no está pagando más de esa chance de continuidad.
Con esa lectura, el panel se parte en dos. Transportadora de Gas del Sur descuenta 94% y Central Puerto 56%: son las únicas dos donde el precio está del lado bueno de una elección pareja. Las otras seis van de 39% para abajo, y Pampa Energía cotiza directamente por debajo de lo que valdría en el escenario de oposición.
Cuánto se gana y cuánto se arriesga
Las variaciones que siguen son reales, por encima de la inflación, porque las proyecciones de EBITDA en pesos están expresadas en moneda constante y la cotización de hoy se llevó a esa misma base. Una suba de 70% quiere decir que la acción tendría que subir 70% más que la inflación acumulada hasta 2027. Pampa Energía y Central Puerto son la excepción: sus cifras están en dólares, de modo que sus variaciones son en esa moneda.
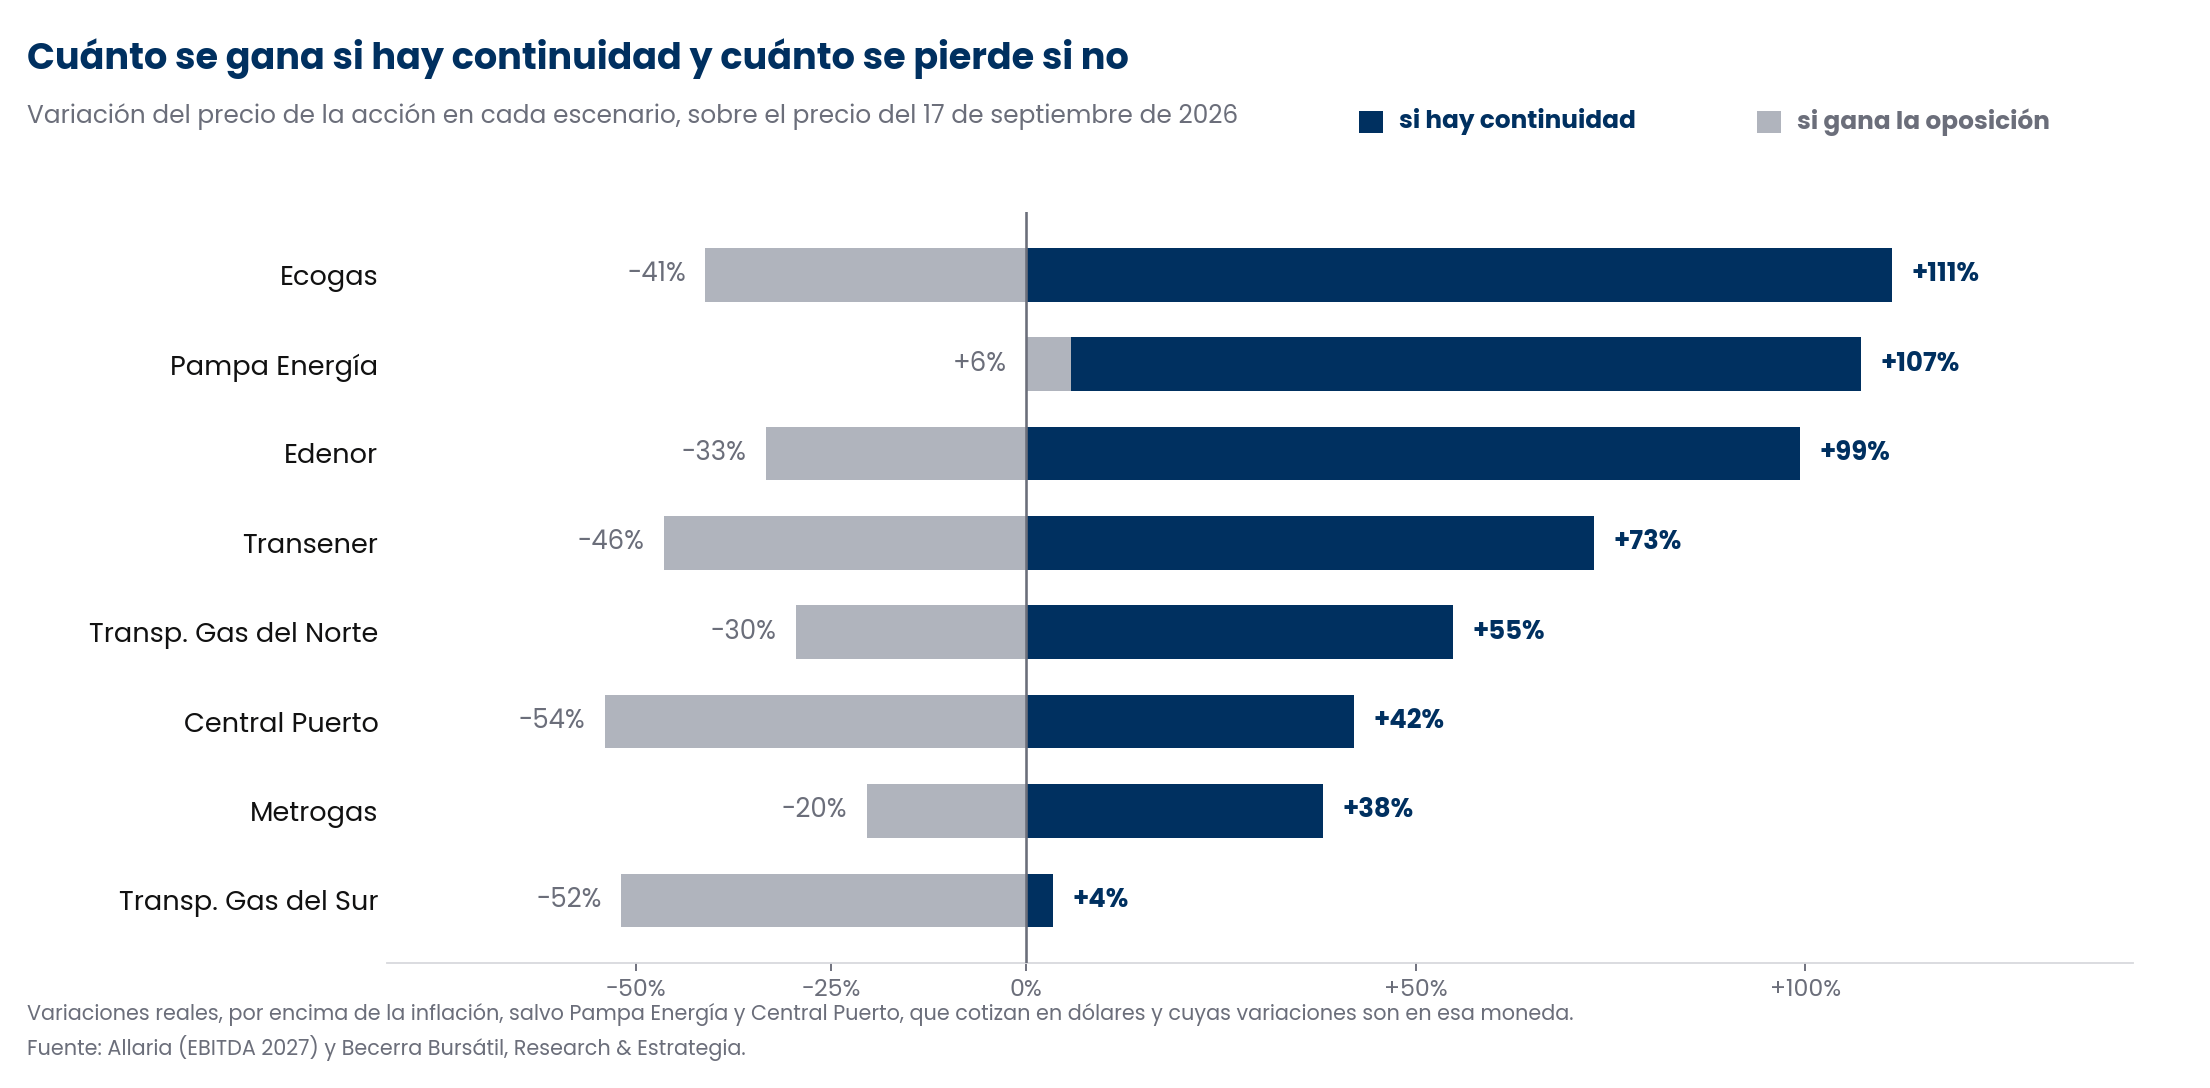
Las subas potenciales son grandes en casi todo el panel, pero las caídas también. Central Puerto es el ejemplo más parejo: sube 42% de un lado y cae 54% del otro. Transener sube 73% y cae 46%.
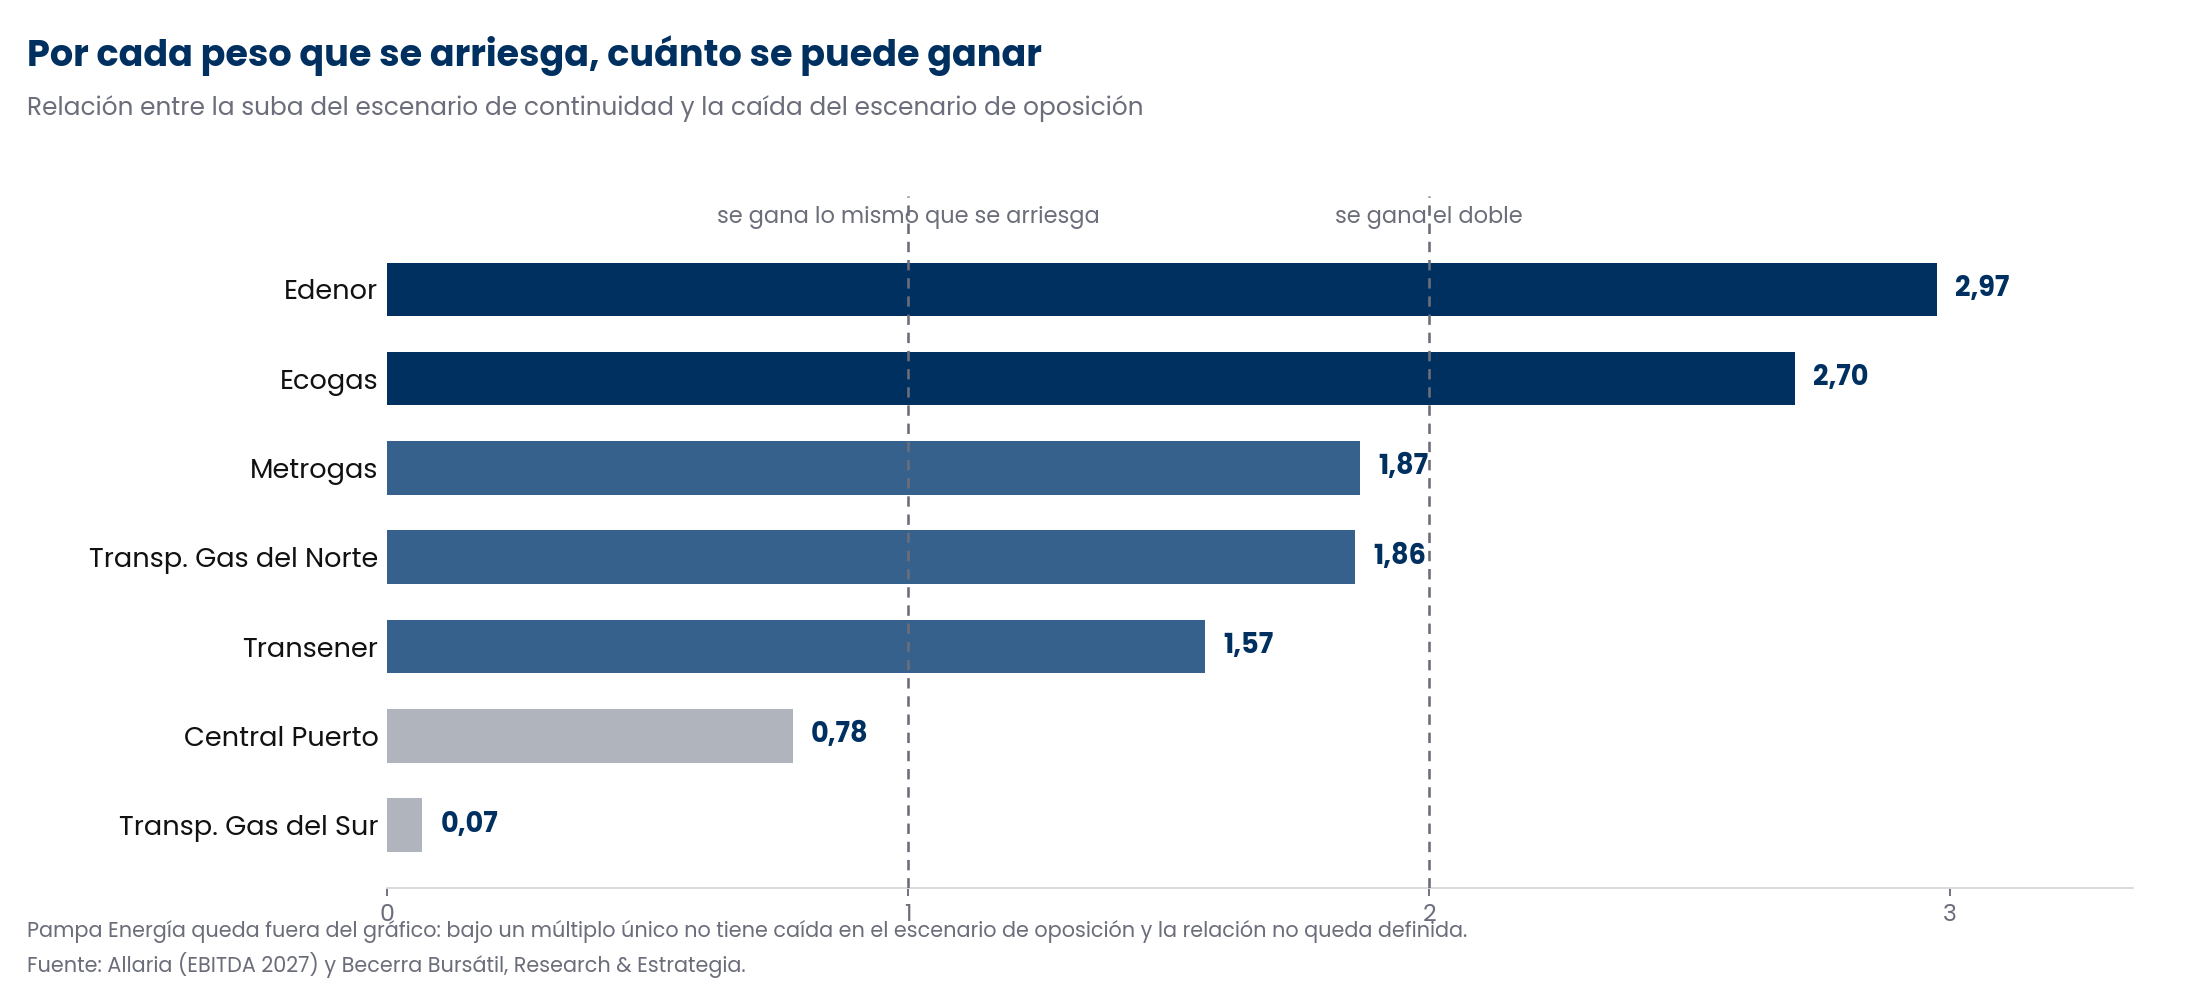
Esta es la medida que ordena el panel para una decisión de cartera. Por cada peso que arriesga, Edenor ofrece 2,97 y Ecogas 2,70. Central Puerto ofrece 0,78 y Transportadora de Gas del Sur, 0,07: en esos dos casos el inversor arriesga más de lo que puede ganar.
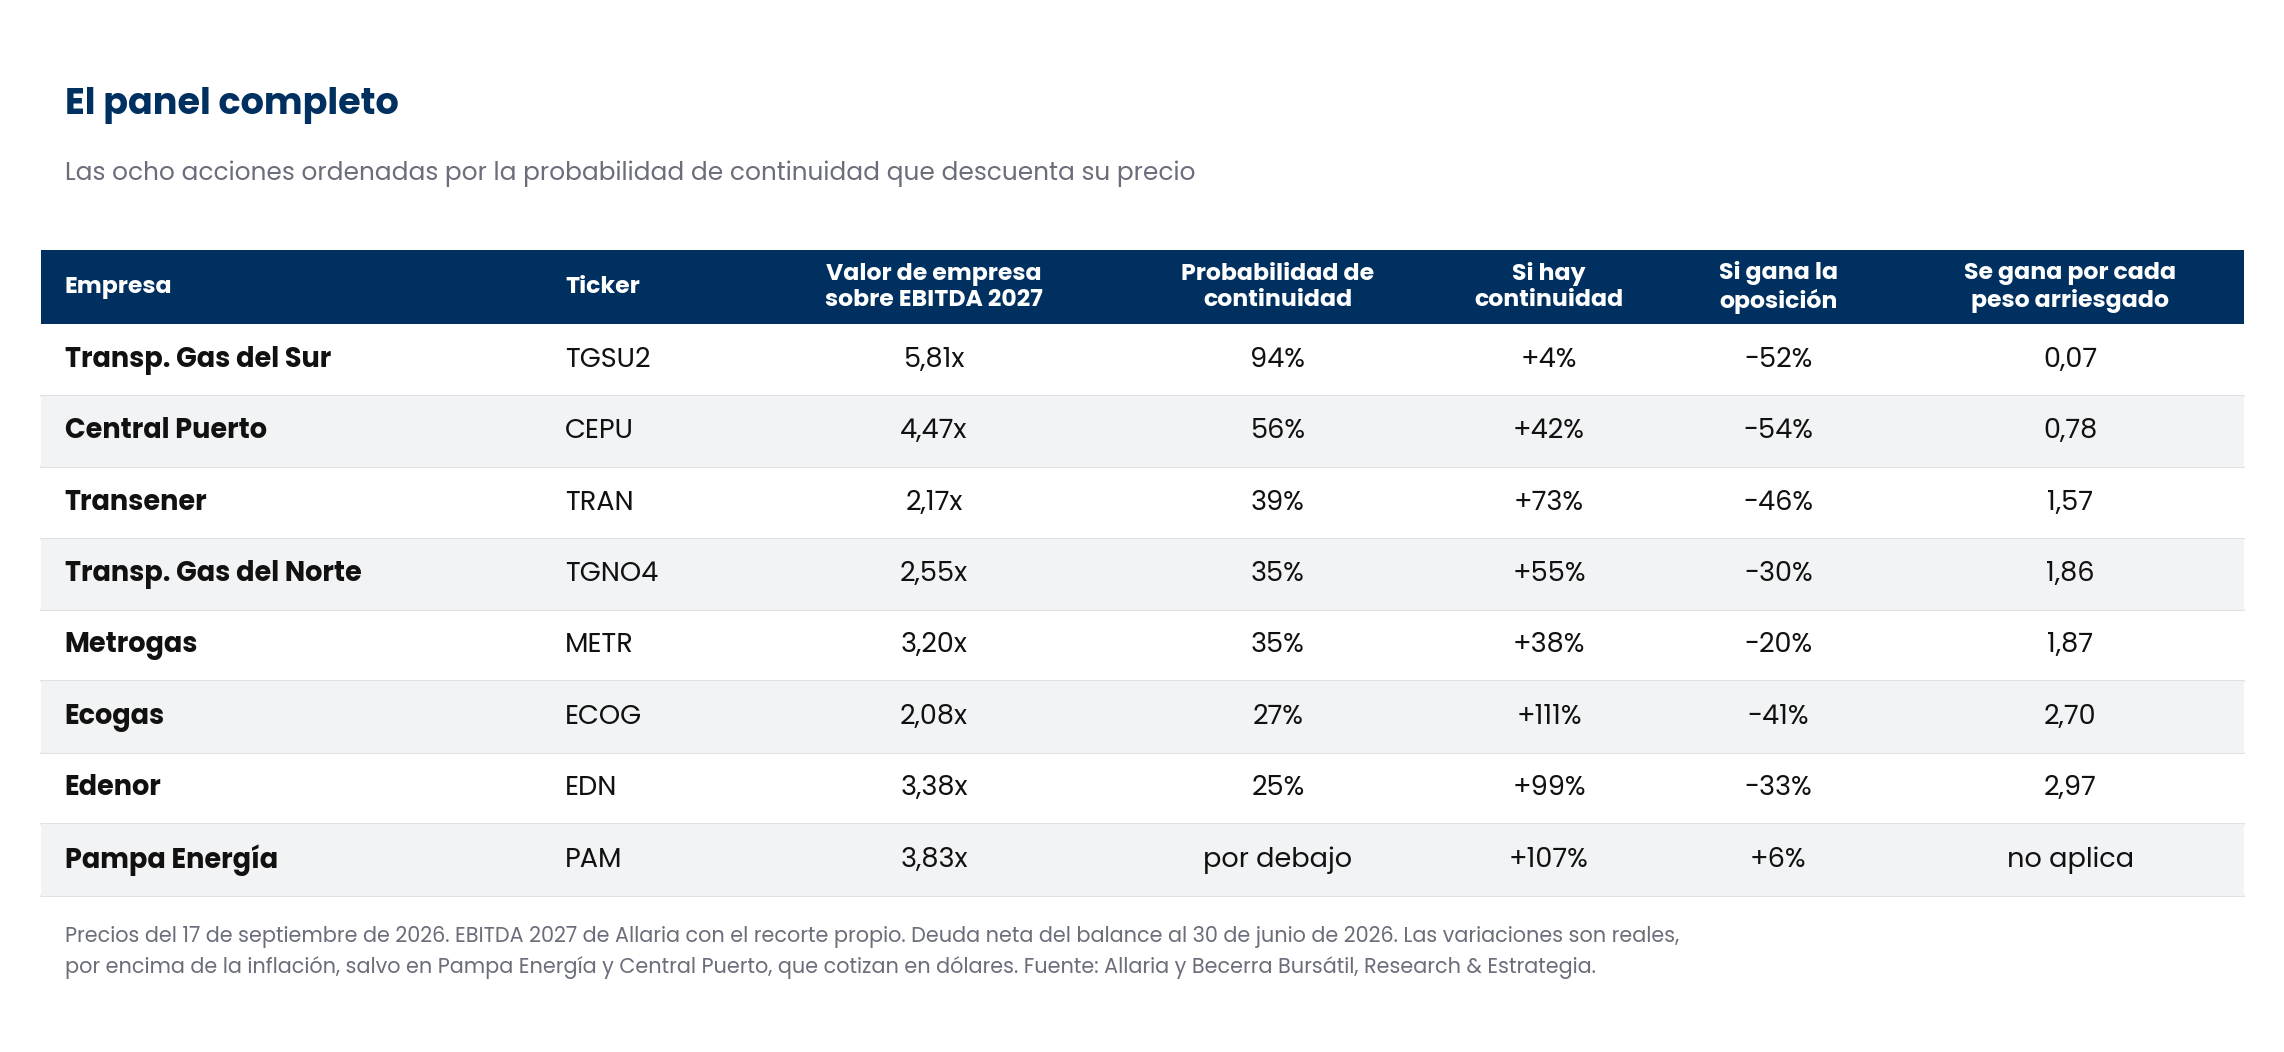
El panel completo
Las dos compañías que ya no son sólo reguladas
El cálculo le aplica a cada empresa un único par de múltiplos sobre toda su ganancia operativa. En seis de las ocho eso describe bien el negocio. En dos, no.
Pampa Energía tiene la mitad de su EBITDA en oil and gas y petroquímica: Rincón de Aranda factura en dólares y su valor no depende de ningún regulador argentino. Transportadora de Gas del Sur tiene el 53% de su ganancia operativa en líquidos de Cerri y en midstream, negocios que tampoco responden al cuadro tarifario. Aplicarles a esas porciones el múltiplo de una empresa de servicios públicos distorsiona el resultado en las dos direcciones.
La alternativa es partir la compañía en dos, dejarle a la parte regulada los múltiplos del ejercicio y asignarle a la otra un múltiplo propio, igual en los dos escenarios, porque su valor no cambia con el resultado electoral. La referencia para esa segunda parte sale de comparables argentinas: Vista cotiza a 3,7 veces su EBITDA 2027 e YPF a 3,4 veces.
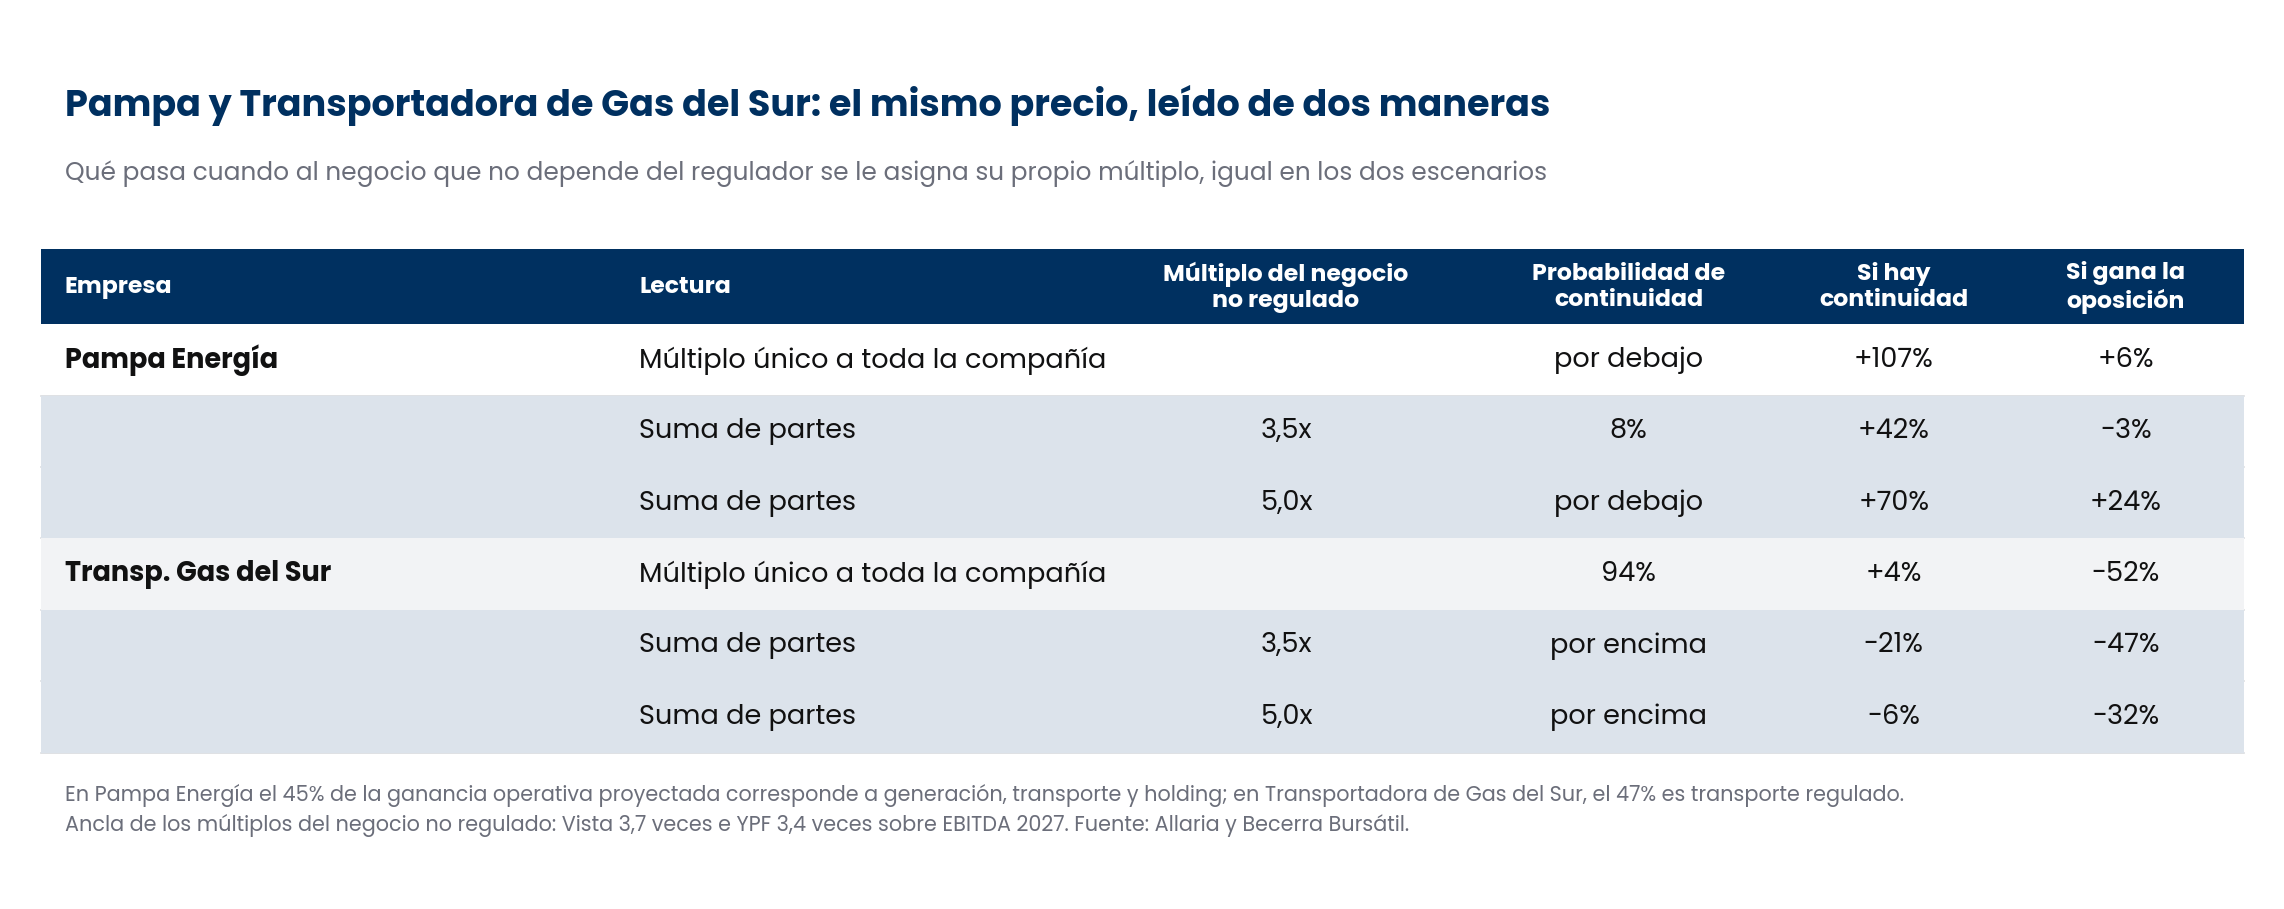
En Pampa el resultado se ordena. Con el negocio dolarizado a 3,5 veces, la probabilidad implícita pasa a 8% y aparece una caída de 3% en el escenario adverso, que bajo un múltiplo único no existía.
En Transportadora de Gas del Sur el resultado empeora. Si a líquidos y midstream se les reconoce 3,5 veces, el precio de hoy queda por encima incluso del escenario de continuidad, con una caída de 21% en el mundo favorable. Aun estirando ese múltiplo a 5 veces la conclusión se sostiene. El papel viene de una revalorización que descontó todo el ciclo de Vaca Muerta y el resultado electoral, con poco margen para las dos cosas juntas.
Edenor y Metrogas: una misma apuesta, comprada dos veces
En agosto Edenor acordó comprarle a YPF el 70% de Metrogas por 780 millones de dólares, financiado con deuda y sujeto a la prórroga de la licencia. La operación cambia el perfil del papel.
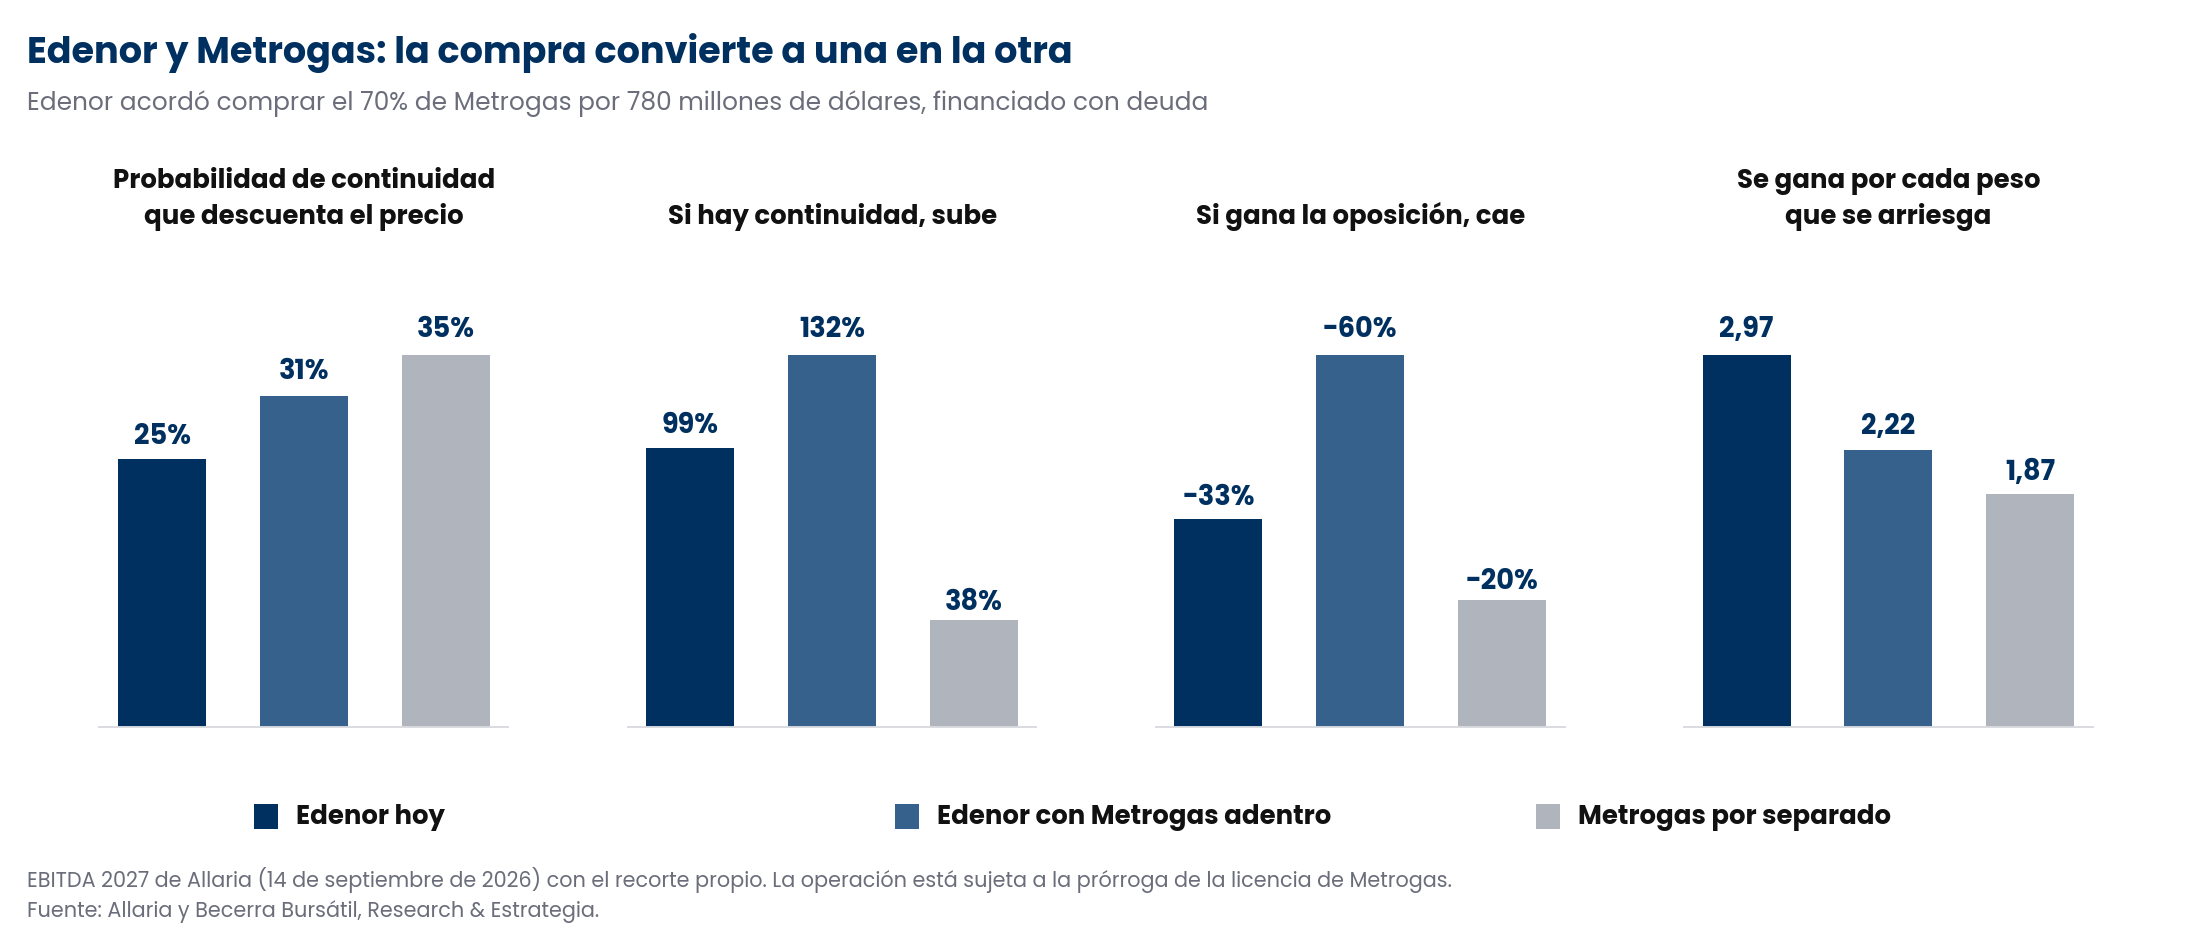
Con Metrogas adentro, la suba potencial de Edenor crece de 99% a 132%, pero la caída se profundiza de 33% a 60%, porque la deuda que financia la compra lleva el apalancamiento de 0,6 a 1,8 veces la ganancia operativa proyectada. La relación entre lo que se gana y lo que se arriesga baja de 2,97 a 2,22.
Para quien tenga las dos posiciones, el punto práctico es otro: dejaron de diversificar. Son la misma apuesta, y la porción comprada por Edenor viene apalancada.
Dos riesgos que no están en ningún cuadro tarifario
El primero es la fórmula de indexación. Las tarifas de gas ajustan con 50% de índice de precios al consumidor y 50% de precios mayoristas; las de distribución eléctrica, con 33% y 67%. Cuando el tipo de cambio real se aprecia, el índice mayorista corre por debajo del minorista y la tarifa pierde contra los costos. Todas estas proyecciones suponen que el índice compuesto acompaña, y en un año con banda cambiaria eso es una apuesta, no un supuesto neutral.
El segundo es institucional. El ENREGE, el ente que unificó la regulación de gas y electricidad, quedó con facultades para fijar valores de referencia y aplicar transiciones graduales. El esquema venía funcionando de forma automática desde 2025. Esto le devuelve margen de decisión al regulador, y se lo devuelve antes de la elección.
Cómo lo leemos en Becerra Bursátil
El panel dice algo incómodo y útil a la vez: el sector regulado argentino cotiza, en su mayor parte, como si la elección ya estuviera perdida. Seis de las ocho acciones descuentan menos de 40% de probabilidad de continuidad, y eso ocurre después de haberle recortado a las proyecciones de ganancias todo lo que el cuadro tarifario no justifica.
Donde la relación entre lo que se gana y lo que se arriesga es más favorable es en Edenor y Ecogas, con subas potenciales superiores al 99% contra caídas de entre 33% y 41%. Transportadora de Gas del Norte, Metrogas y Transener quedan en una franja intermedia, con relaciones de entre 1,5 y 1,9 veces.
En el extremo opuesto está Transportadora de Gas del Sur, la única del panel que no compensa el riesgo bajo ninguna de las dos lecturas. Central Puerto es el caso simétrico, con 56% implícito y una relación cercana a uno: una apuesta a cara o ceca, sin prima para ninguno de los dos lados. Pampa Energía queda mejor parada leída por partes que bajo un múltiplo único, y de todos modos es la que menos expuesta está al resultado de octubre.
Tres cosas se resuelven antes de octubre de 2027 y pueden mover el panel entero: la renovación de la licencia de Transportadora de Gas del Norte, que vence en diciembre de ese año y sigue en trámite desde 2024; la prórroga de la licencia de Metrogas, que condiciona la compra de Edenor; y la primera revisión de las fórmulas de indexación bajo el nuevo regulador unificado.