A los precios del 25 de septiembre, los Globales descuentan 62% de probabilidad de que el oficialismo siga después de octubre de 2027, como mostramos en Globales en clave electoral: la probabilidad implícita de reelección cayó de 73% a 62%. Los bancos dependen tanto o más que los bonos de quién gane: sus ganancias y su valuación cambian con las reglas del crédito, de las tasas y de los encajes. ¿Leen la elección de la misma manera?
Para responderlo aplicamos a Galicia, Macro y BBVA Argentina el mismo método: despejar de cada precio cuánta probabilidad de continuidad descuenta, cuánto sube si ese escenario se cumple y cuánto cae si no.
Dos climas, dos precios
A un banco se lo valúa por su patrimonio: cuántas veces lo que tiene paga el mercado por la acción. Esa relación, el precio sobre valor libros, mide la confianza en que el patrimonio va a rendir. Y en la Argentina esa confianza depende mucho de las reglas.
Entre 2020 y 2022, con cepo, tasas reguladas y los depósitos colocados en instrumentos del Banco Central, los bancos casi no prestaban al sector privado. La mitad de ese tiempo cotizaron por debajo de su patrimonio, o apenas por encima en el caso de Galicia, y en los peores momentos, en marzo de 2020 y a mediados de 2022, llegaron a valer entre 0,4 y 0,6 veces. Desde 2024 el crédito volvió a crecer y el múltiplo llegó a triplicarse. Después de la legislativa de octubre de 2025, la última vez que el mercado vio ganar al oficialismo, los tres bancos pasaron a valer en promedio 1,8 veces su patrimonio.
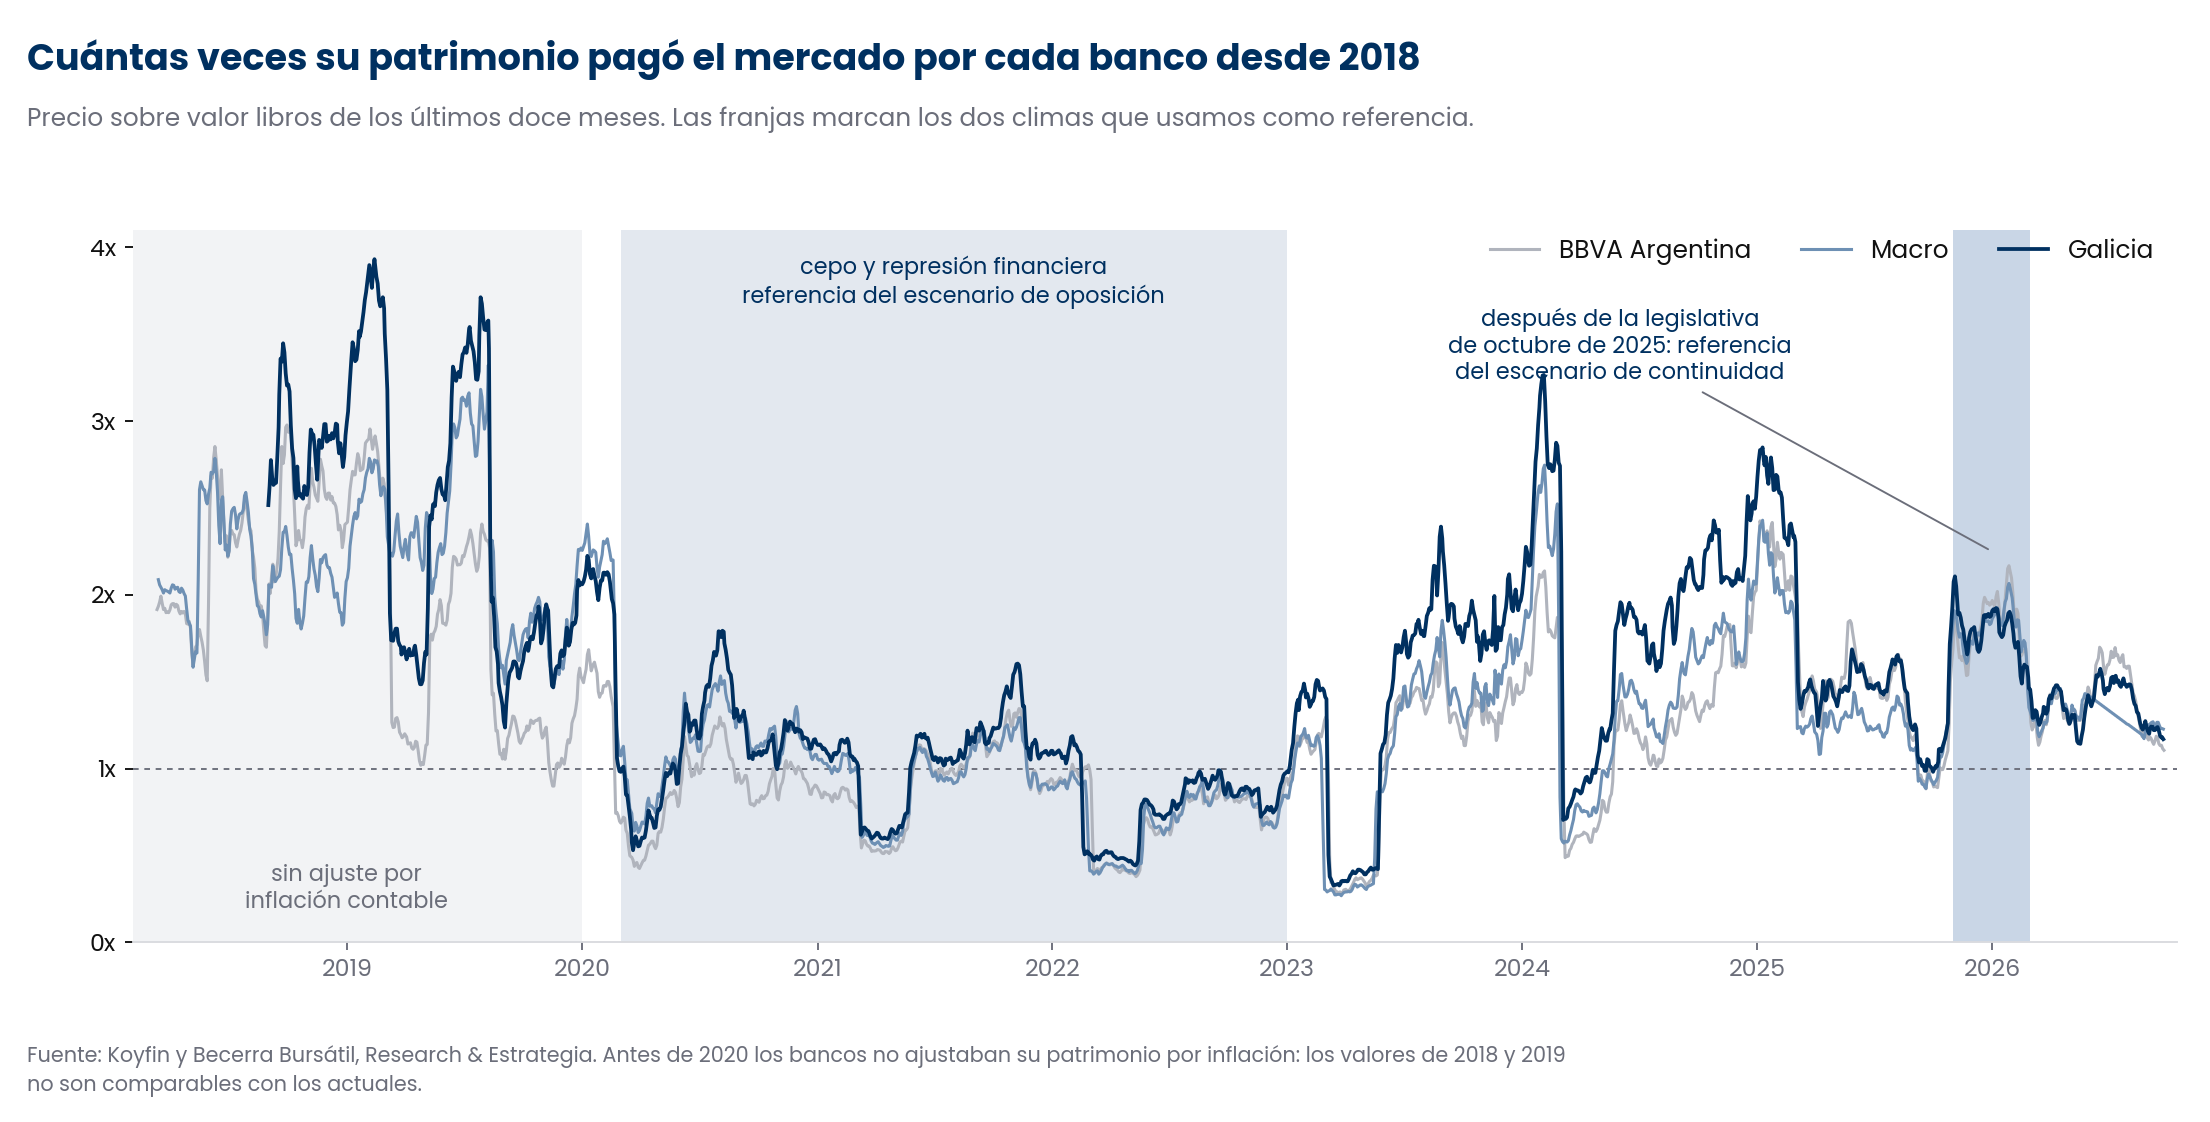
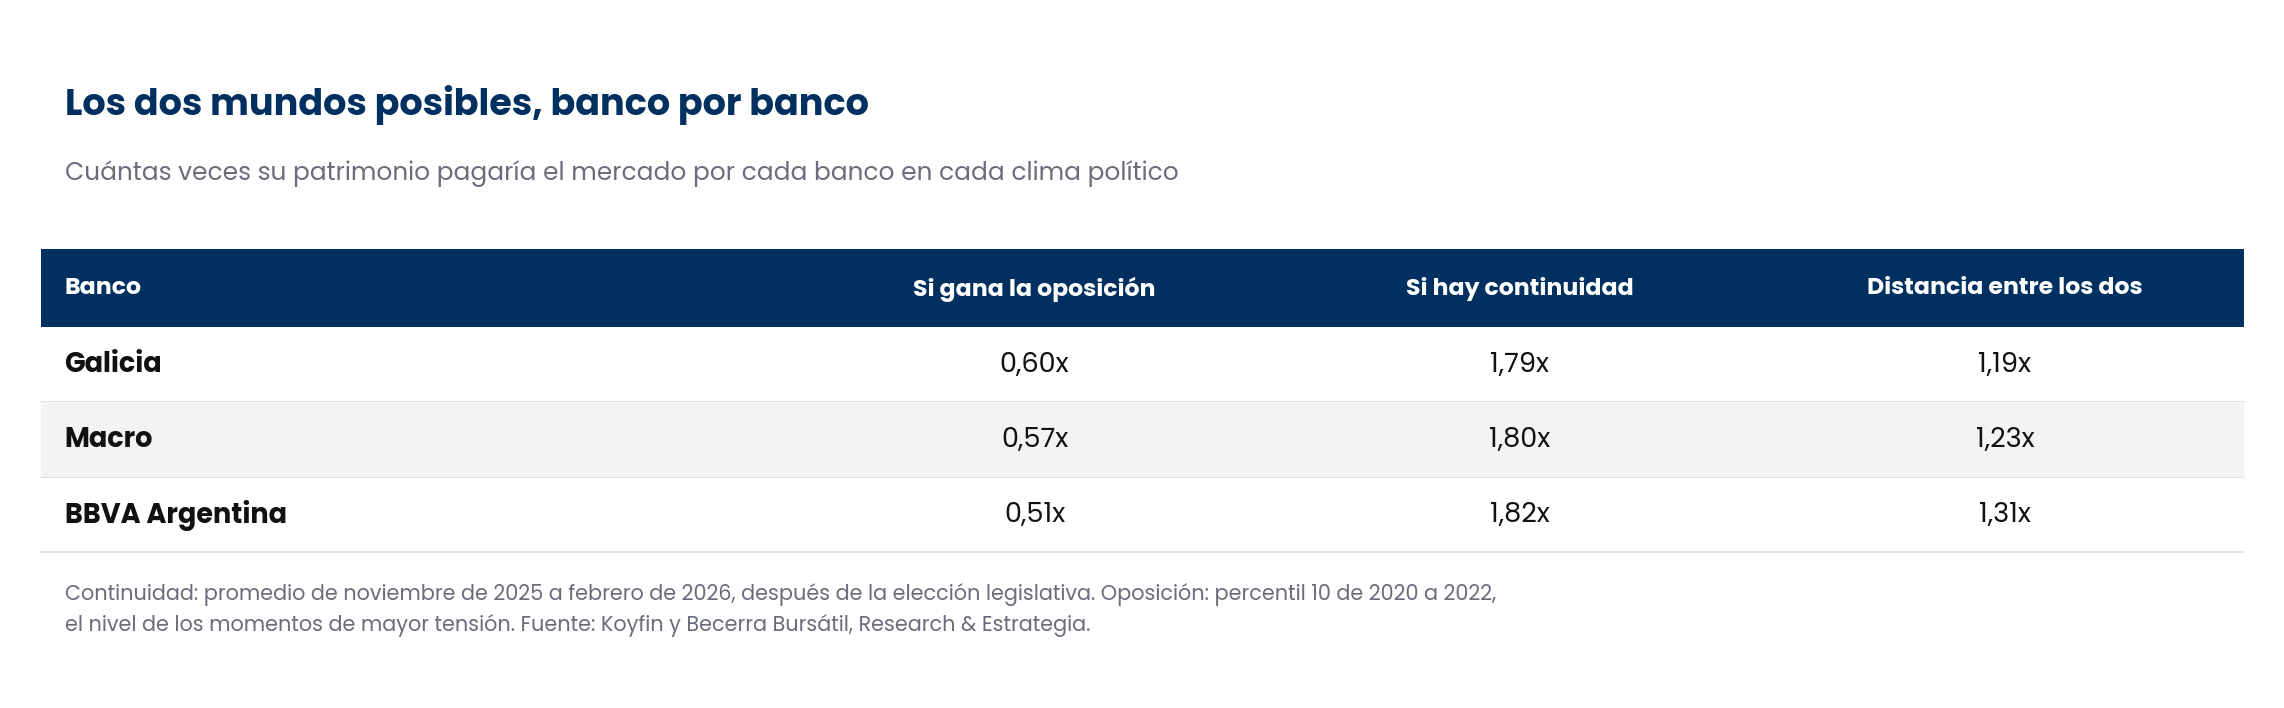
Esos dos climas son los dos escenarios del ejercicio. Para la continuidad usamos el promedio de noviembre de 2025 a febrero de 2026, sin los picos de fines de 2023 y de enero de 2025, que sumaban la euforia de un inicio de ciclo a una rentabilidad que después no llegó. Para la oposición usamos el valor por debajo del cual cada banco cotizó solo el 10% del tiempo entre 2020 y 2022: el nivel de los momentos de tensión, porque a octubre de 2027 importa el golpe de un cambio de rumbo y no un régimen ya asentado.
Antes de 2020 los bancos no ajustaban su patrimonio por inflación, así que en los balances valía menos de lo que realmente valía y el múltiplo salía inflado. Por eso 2018 y 2019 quedan afuera como referencia.
El patrimonio que se compra
La elección no cambia las ganancias de 2027: quien gane asume en diciembre, con el año cerrado. Pero esas ganancias sí engordan el patrimonio con el que cada banco llega a votar, y sobre ese patrimonio se aplica el múltiplo. Tomamos las proyecciones del informe de comparables de Allaria del 14 de septiembre y las contrastamos con los resultados del segundo trimestre.
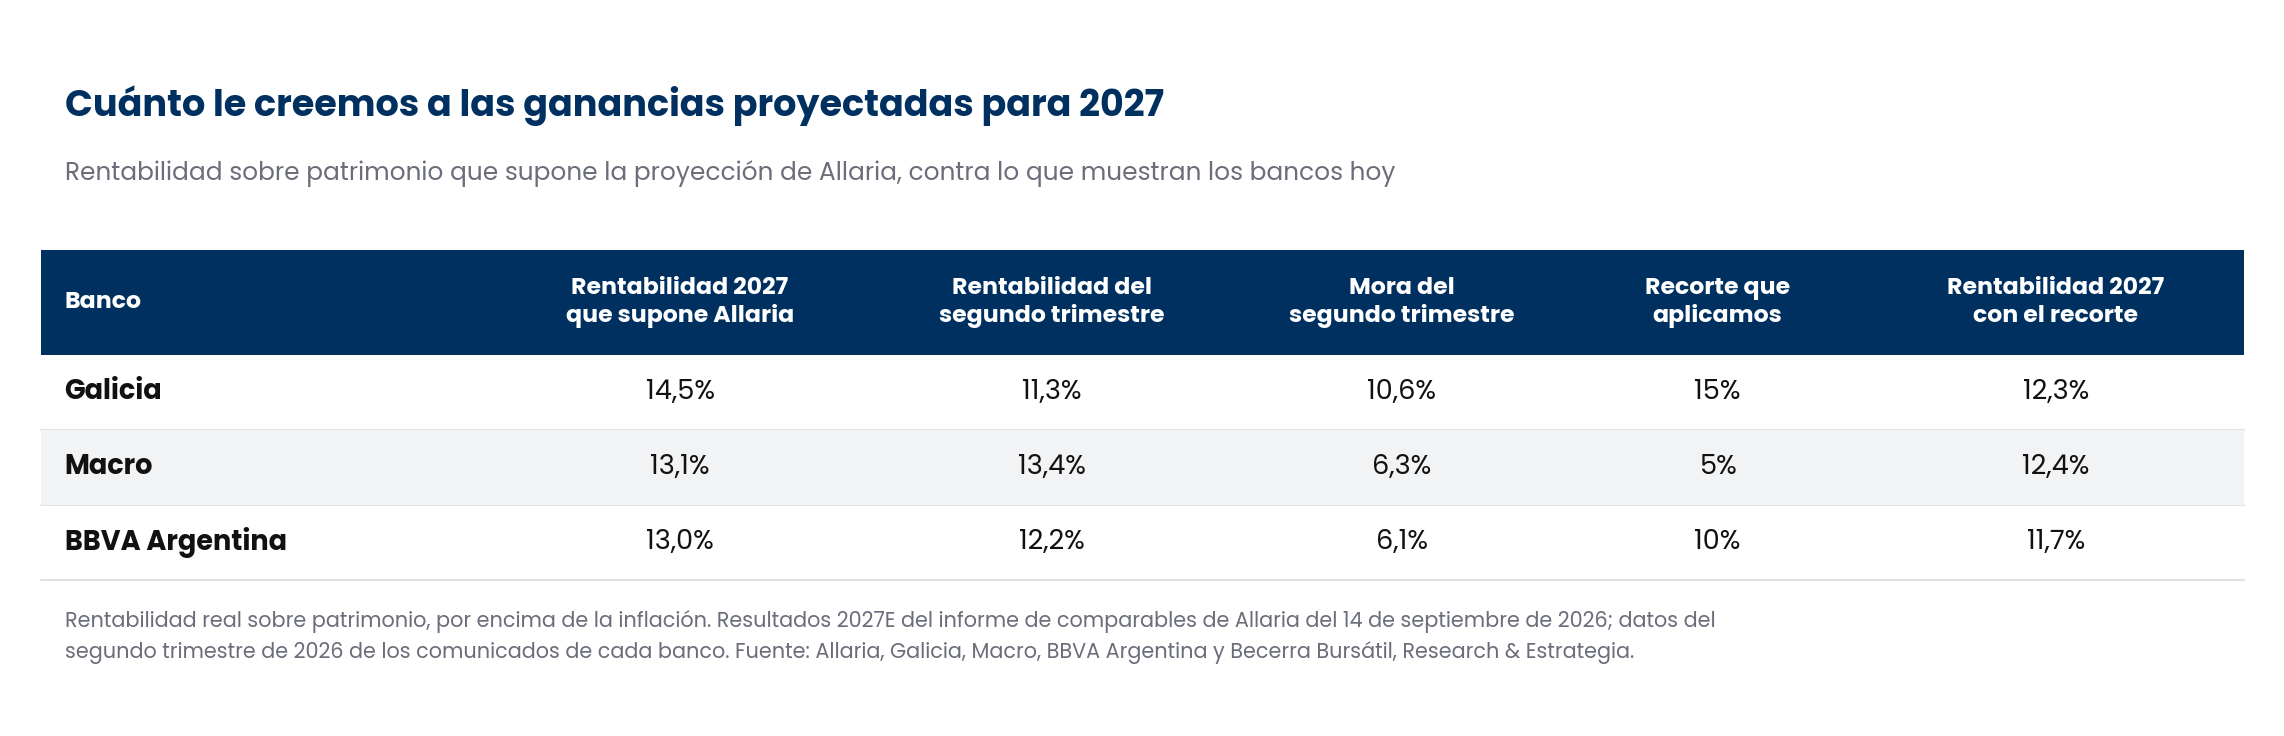
- Galicia, 15% menos. Allaria supone 14,5% de rentabilidad real en 2027, cerca del 15% que busca la gerencia, en un banco que rindió 3,2% en el primer trimestre y 11,3% en el segundo, con mora de 10,6%. El recorte lo deja en el 12% que la propia compañía espera para fin de 2026.
- BBVA Argentina, 10% menos. La proyección le pide un punto más que su mejor trimestre reciente, con la cobertura de mora en baja de 88% a 80%.
- Macro, 5% menos. Su proyección casi no se aparta del 13,4% del segundo trimestre y tiene la cartera más sana. Su problema es otro: le sobra capital y le cuesta hacerlo rendir.
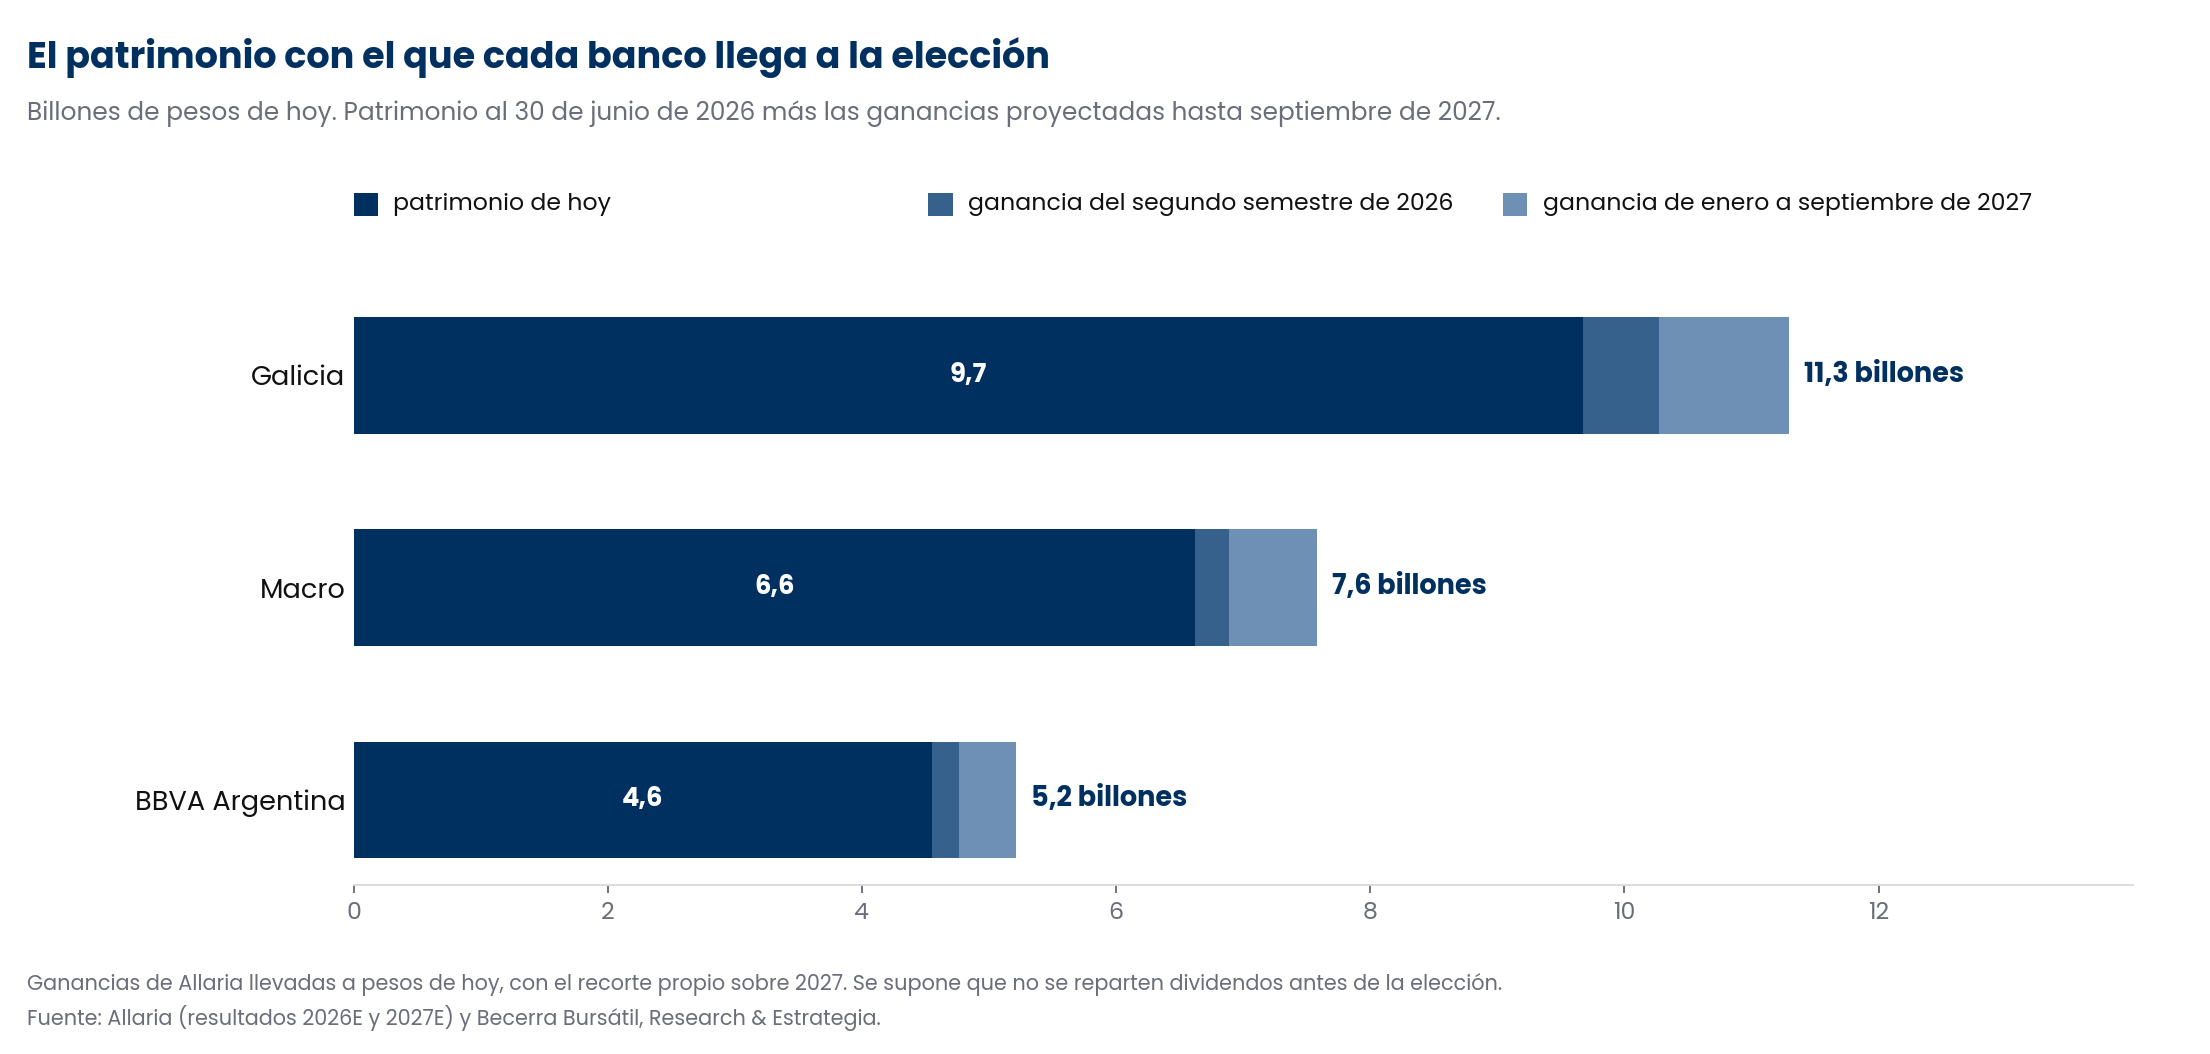
En pesos de hoy, Galicia llega a la elección con 11,3 billones, Macro con 7,6 y BBVA Argentina con 5,2. Las ganancias hasta la elección suman entre 14% y 17% al patrimonio actual.
Tres números por banco
Con los dos múltiplos y el patrimonio a la elección, cada banco tiene un precio si gana la oposición y otro si hay continuidad. El de hoy cae en algún lugar entre los dos, y el tramo que ya recorrió es la probabilidad que descuenta.
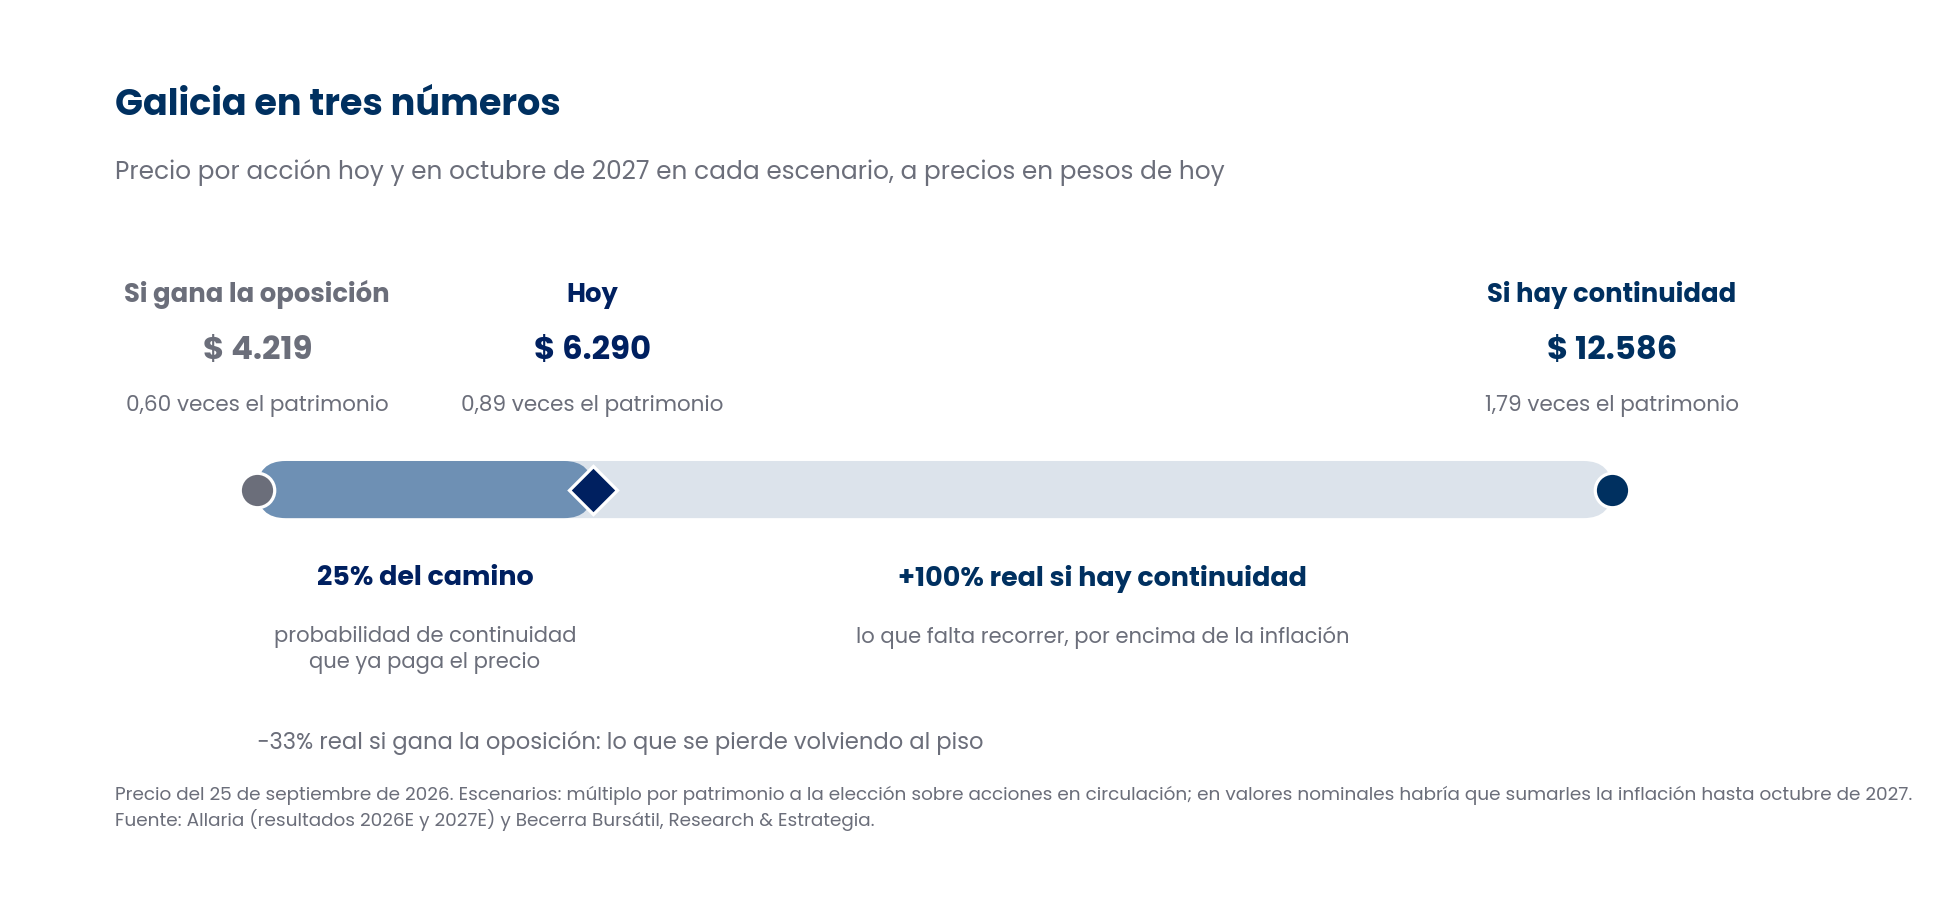
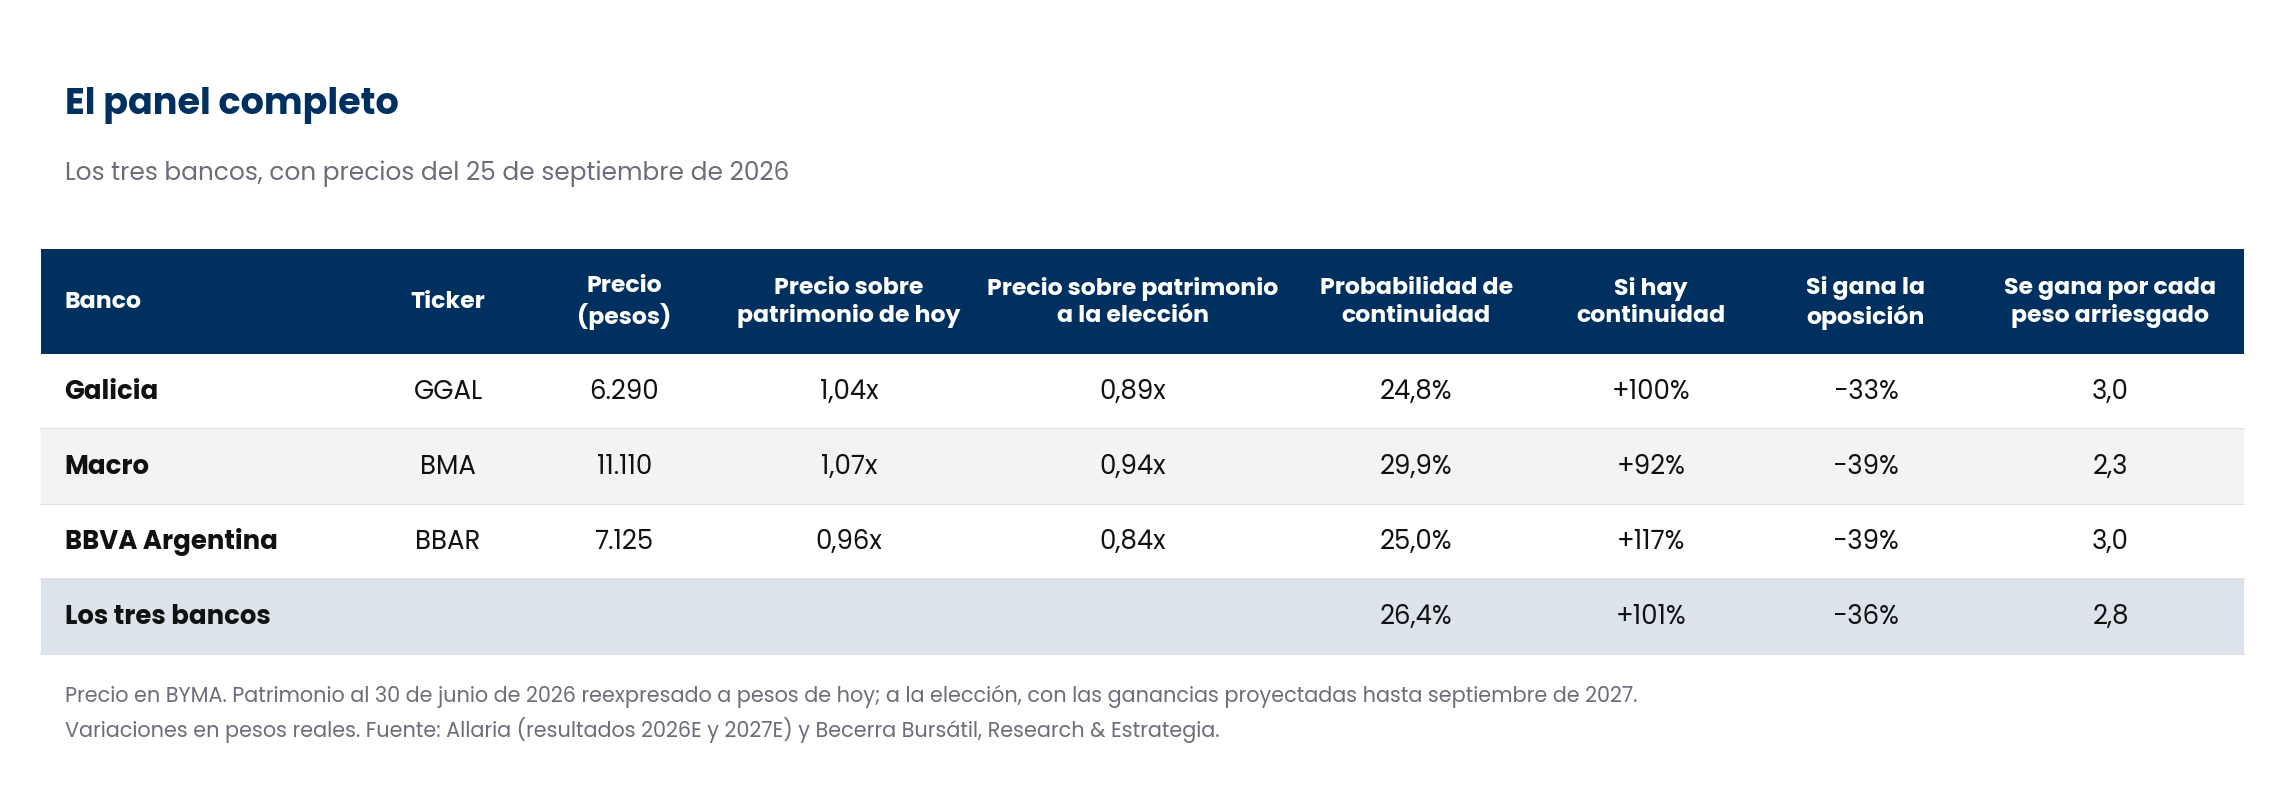
Galicia cotiza a 6.290 pesos. Si gana la oposición, en octubre de 2027 valdría 4.219 pesos a precios en pesos de hoy; con continuidad, 12.586. En pesos corrientes de ese momento habría que sumarles la inflación de los próximos doce meses. El precio recorrió una cuarta parte del camino hacia el escenario bueno, así que descuenta 25% de continuidad. Macro y BBVA Argentina están en una posición parecida.
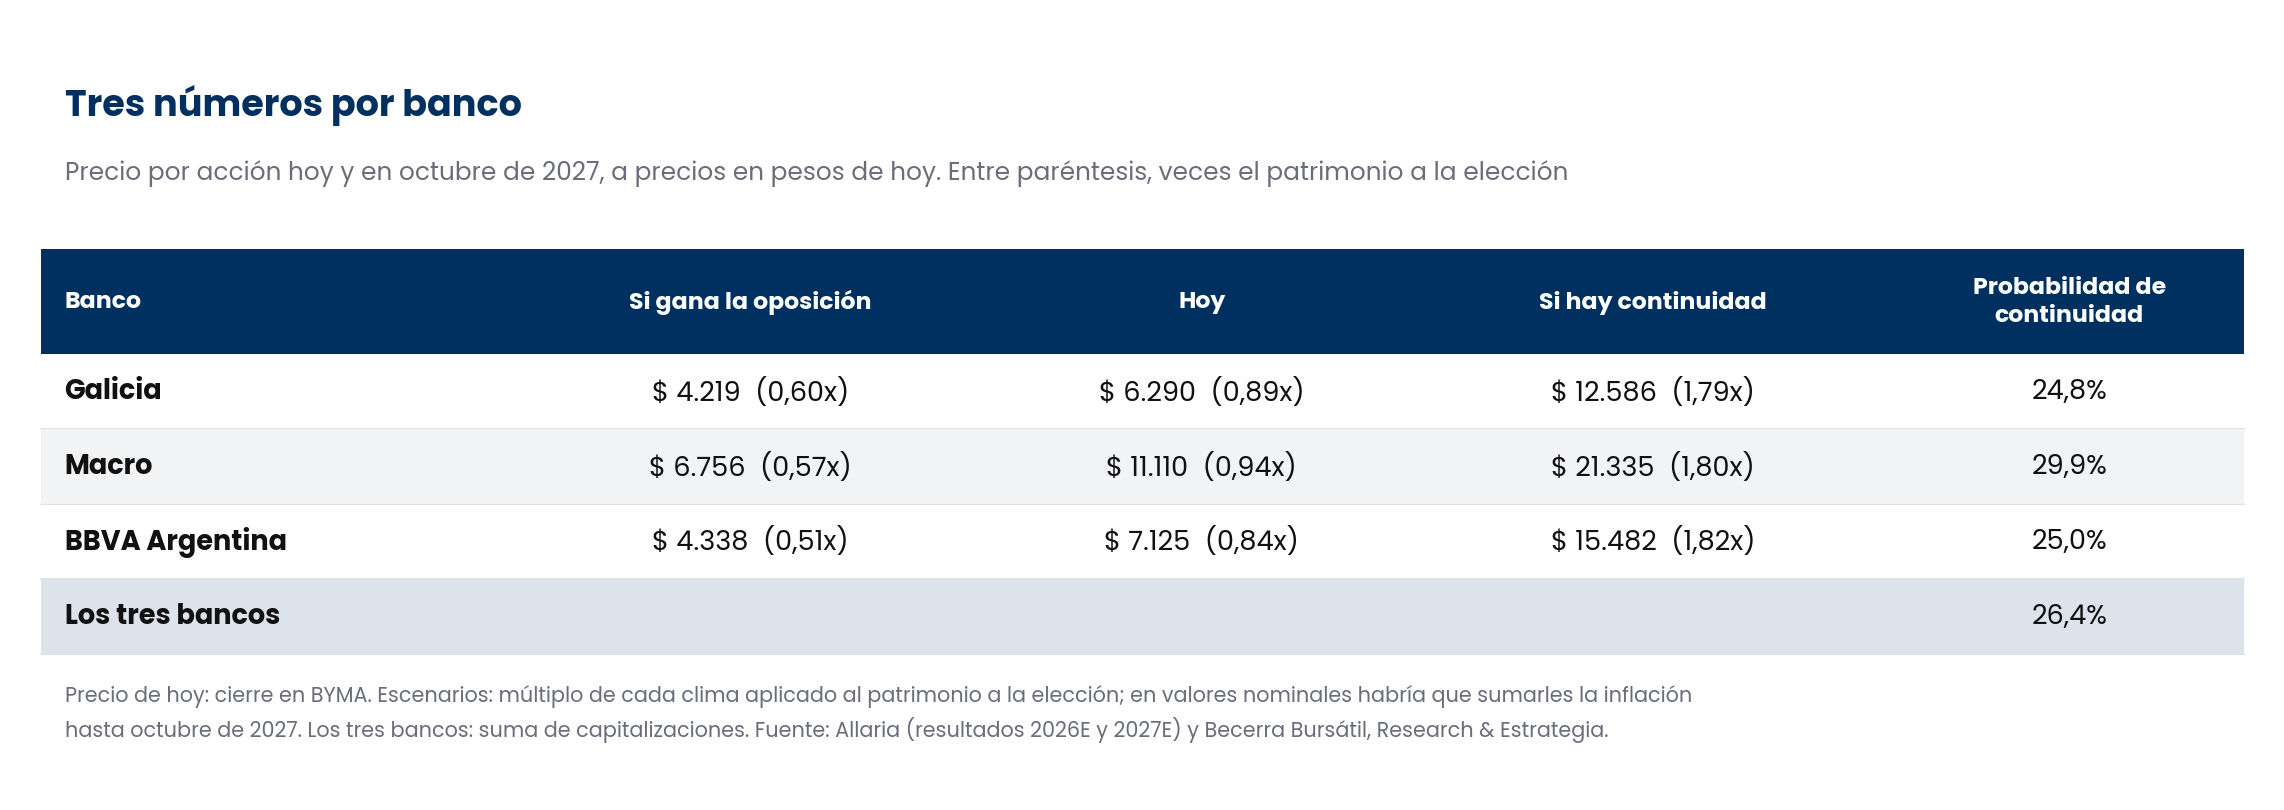
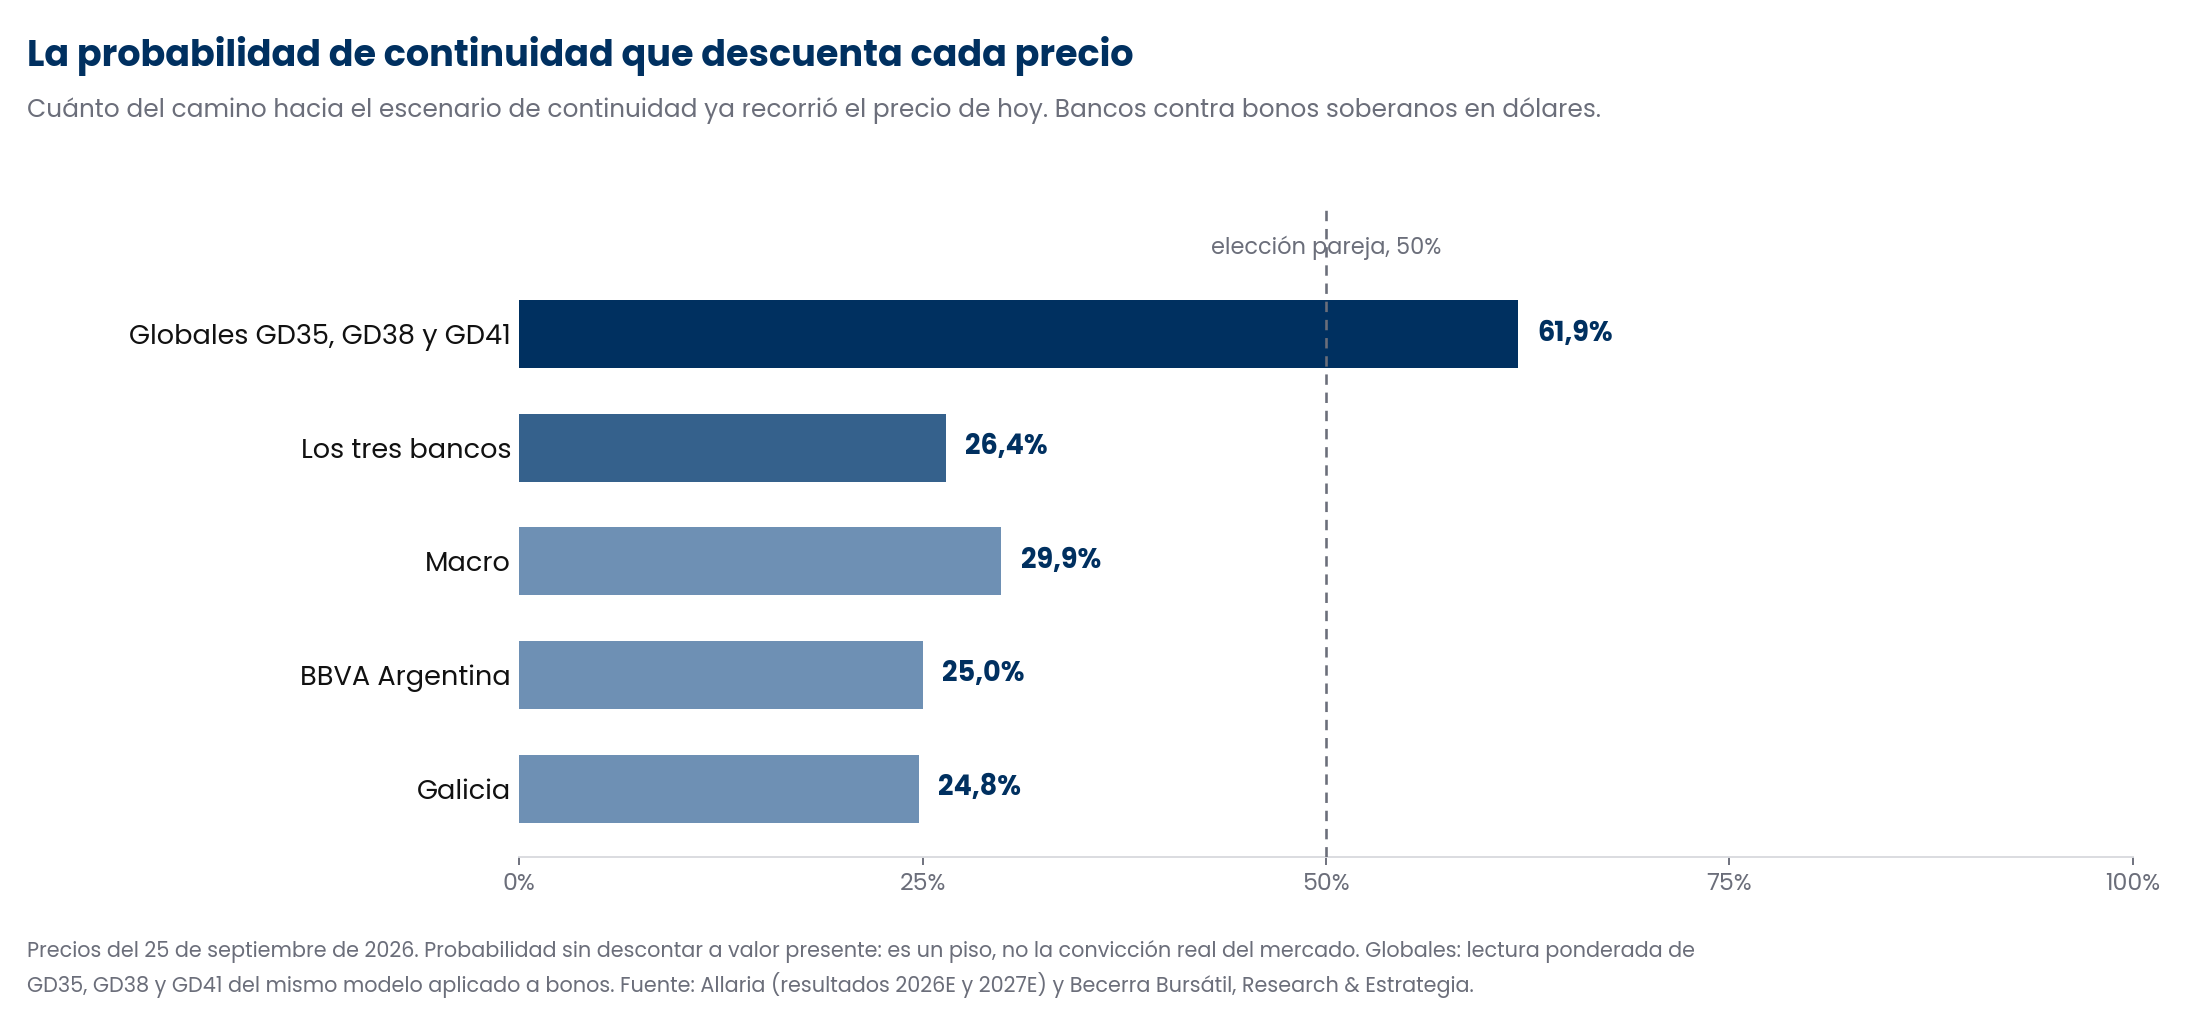
Los tres juntos descuentan 26%, menos de la mitad que los Globales. Los dos mercados miran la misma elección y llegan a conclusiones opuestas: alguno de los dos se equivoca, o los dos le ponen precio a riesgos distintos. Para una cartera, esa diferencia es una oportunidad que conviene medir bien.
Ese 26% hay que leerlo como un piso, por dos razones. La primera: los valores de octubre de 2027 están expresados a precios en pesos de hoy, pero no están traídos a valor presente. Quien compra hoy también le pide a un año de espera un rendimiento por encima de la inflación; si se lo descontara, los dos escenarios valdrían algo menos y la probabilidad que surge del precio sería algo mayor. La segunda: el precio incluye la compensación que pide el inversor por cargar con un resultado de todo o nada, y eso también lo empuja hacia abajo. A estos precios, entonces, nadie está pagando más de 26% por la continuidad, aunque el mercado le asigne algo más.
¿Y si los supuestos están mal?
Todo el ejercicio descansa en dos múltiplos por banco y en una proyección de ganancias, así que lo sometimos a combinaciones más duras y más blandas.
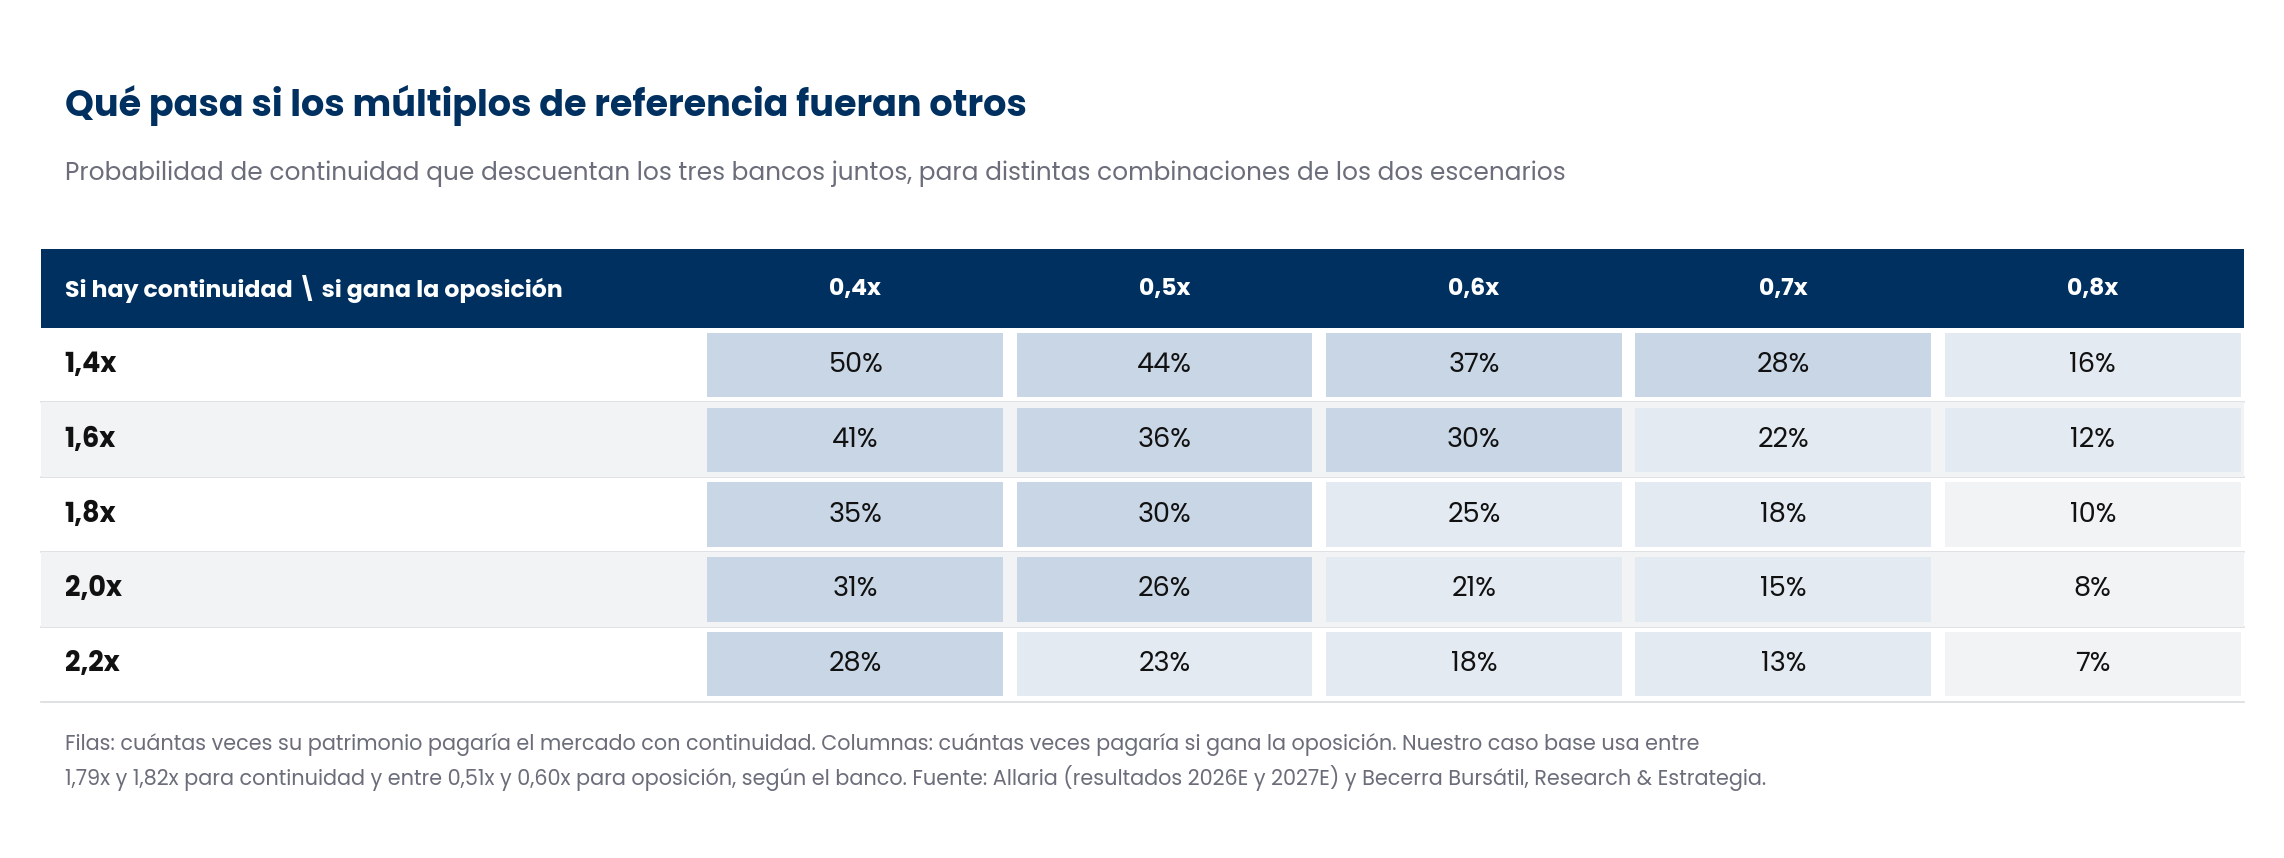
En la esquina más exigente, con una continuidad de apenas 1,4 veces y un piso opositor de 0,4, la probabilidad llega a 50%: una elección pareja, todavía lejos del 62% de los bonos.
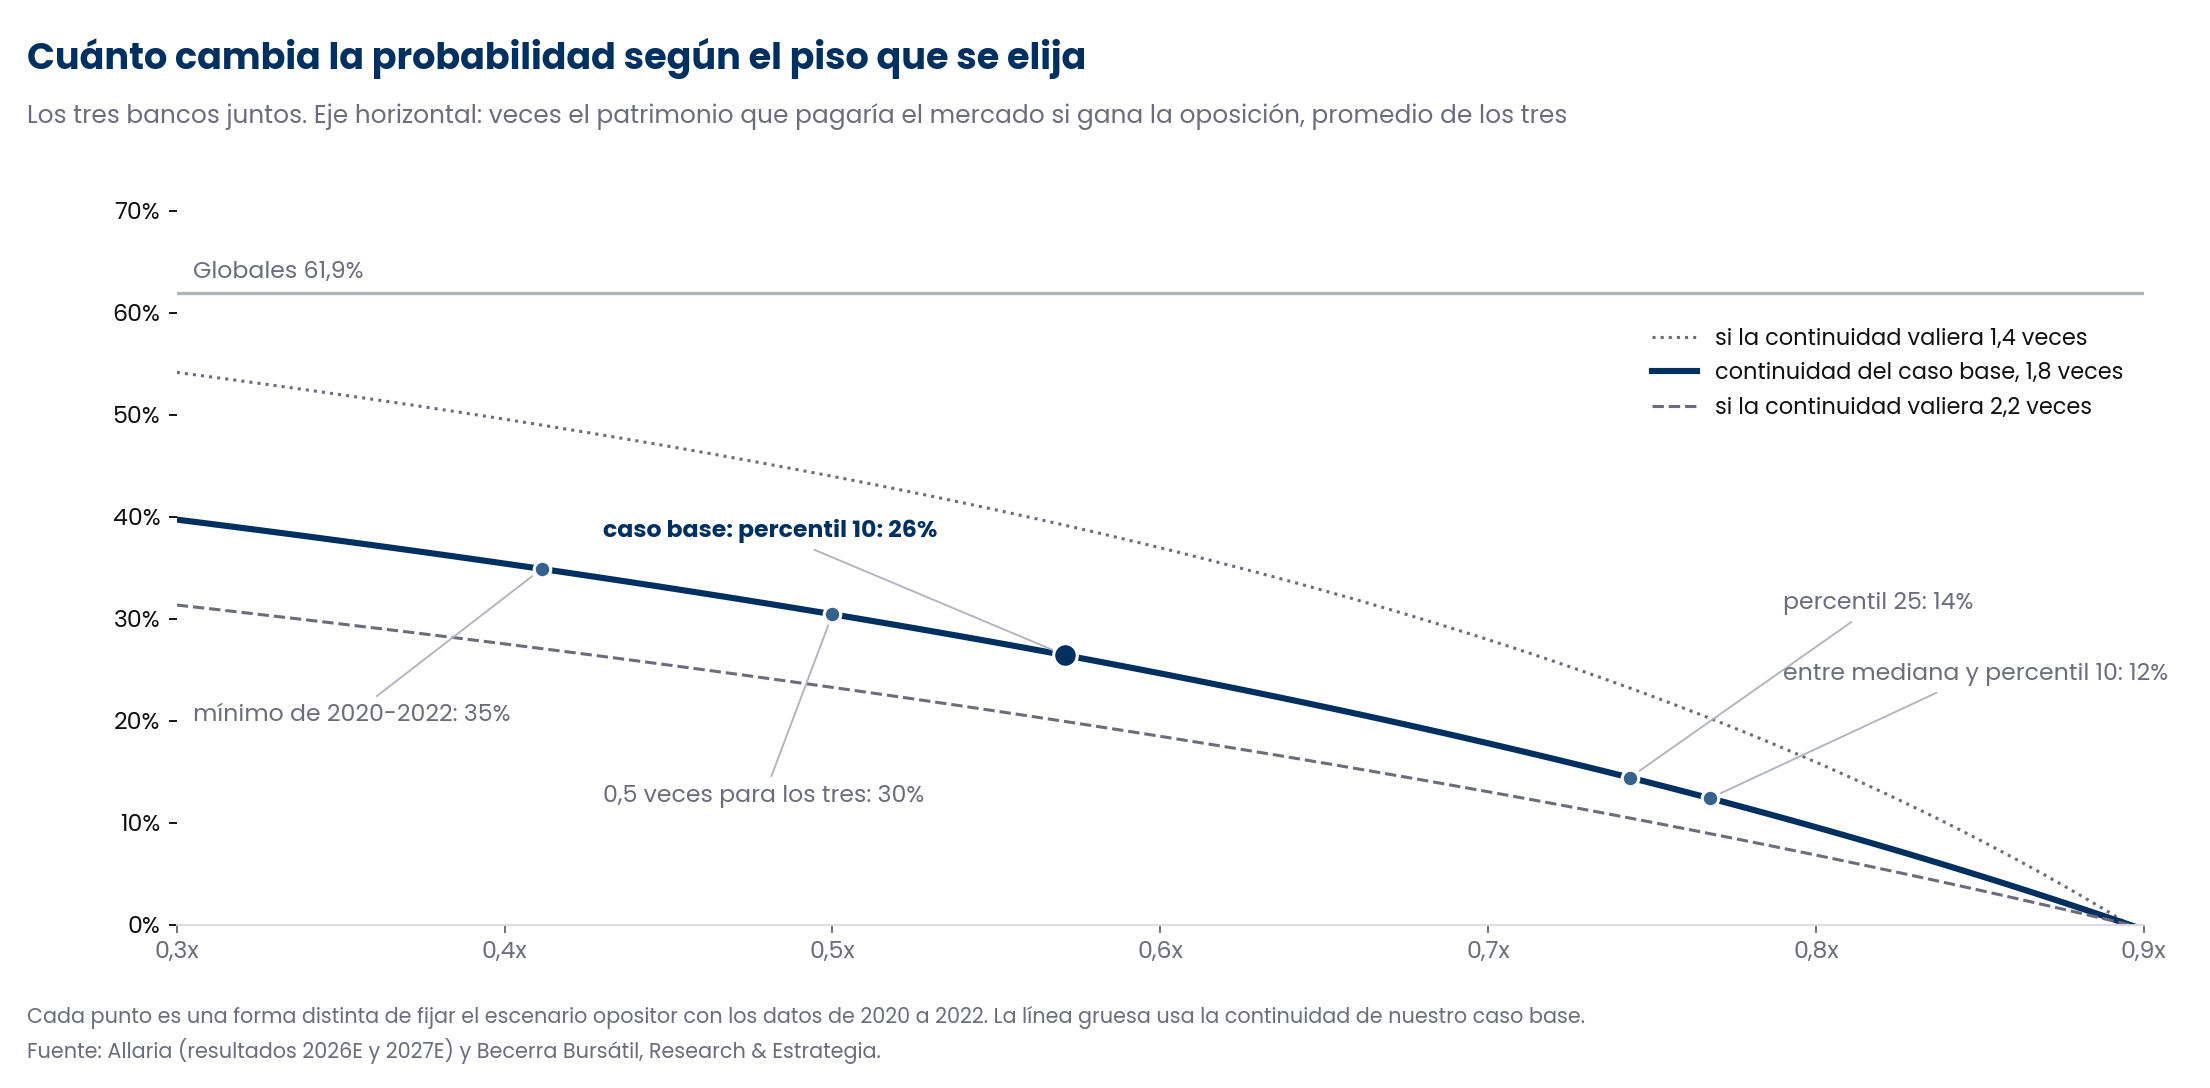
El piso opositor es el supuesto que más pesa. Con el percentil 25 de 2020 a 2022 la probabilidad baja a 14%; con el mínimo de ese período sube a 35%. Ninguna de las cinco formas razonables de fijarlo acerca a los bancos al 62% de los bonos. Hay una forma más directa de verlo. Los tres bancos valen hoy la mitad de lo que valdrían con continuidad. Aunque en el escenario opositor no valieran nada, el precio actual no podría descontar más de 50%.
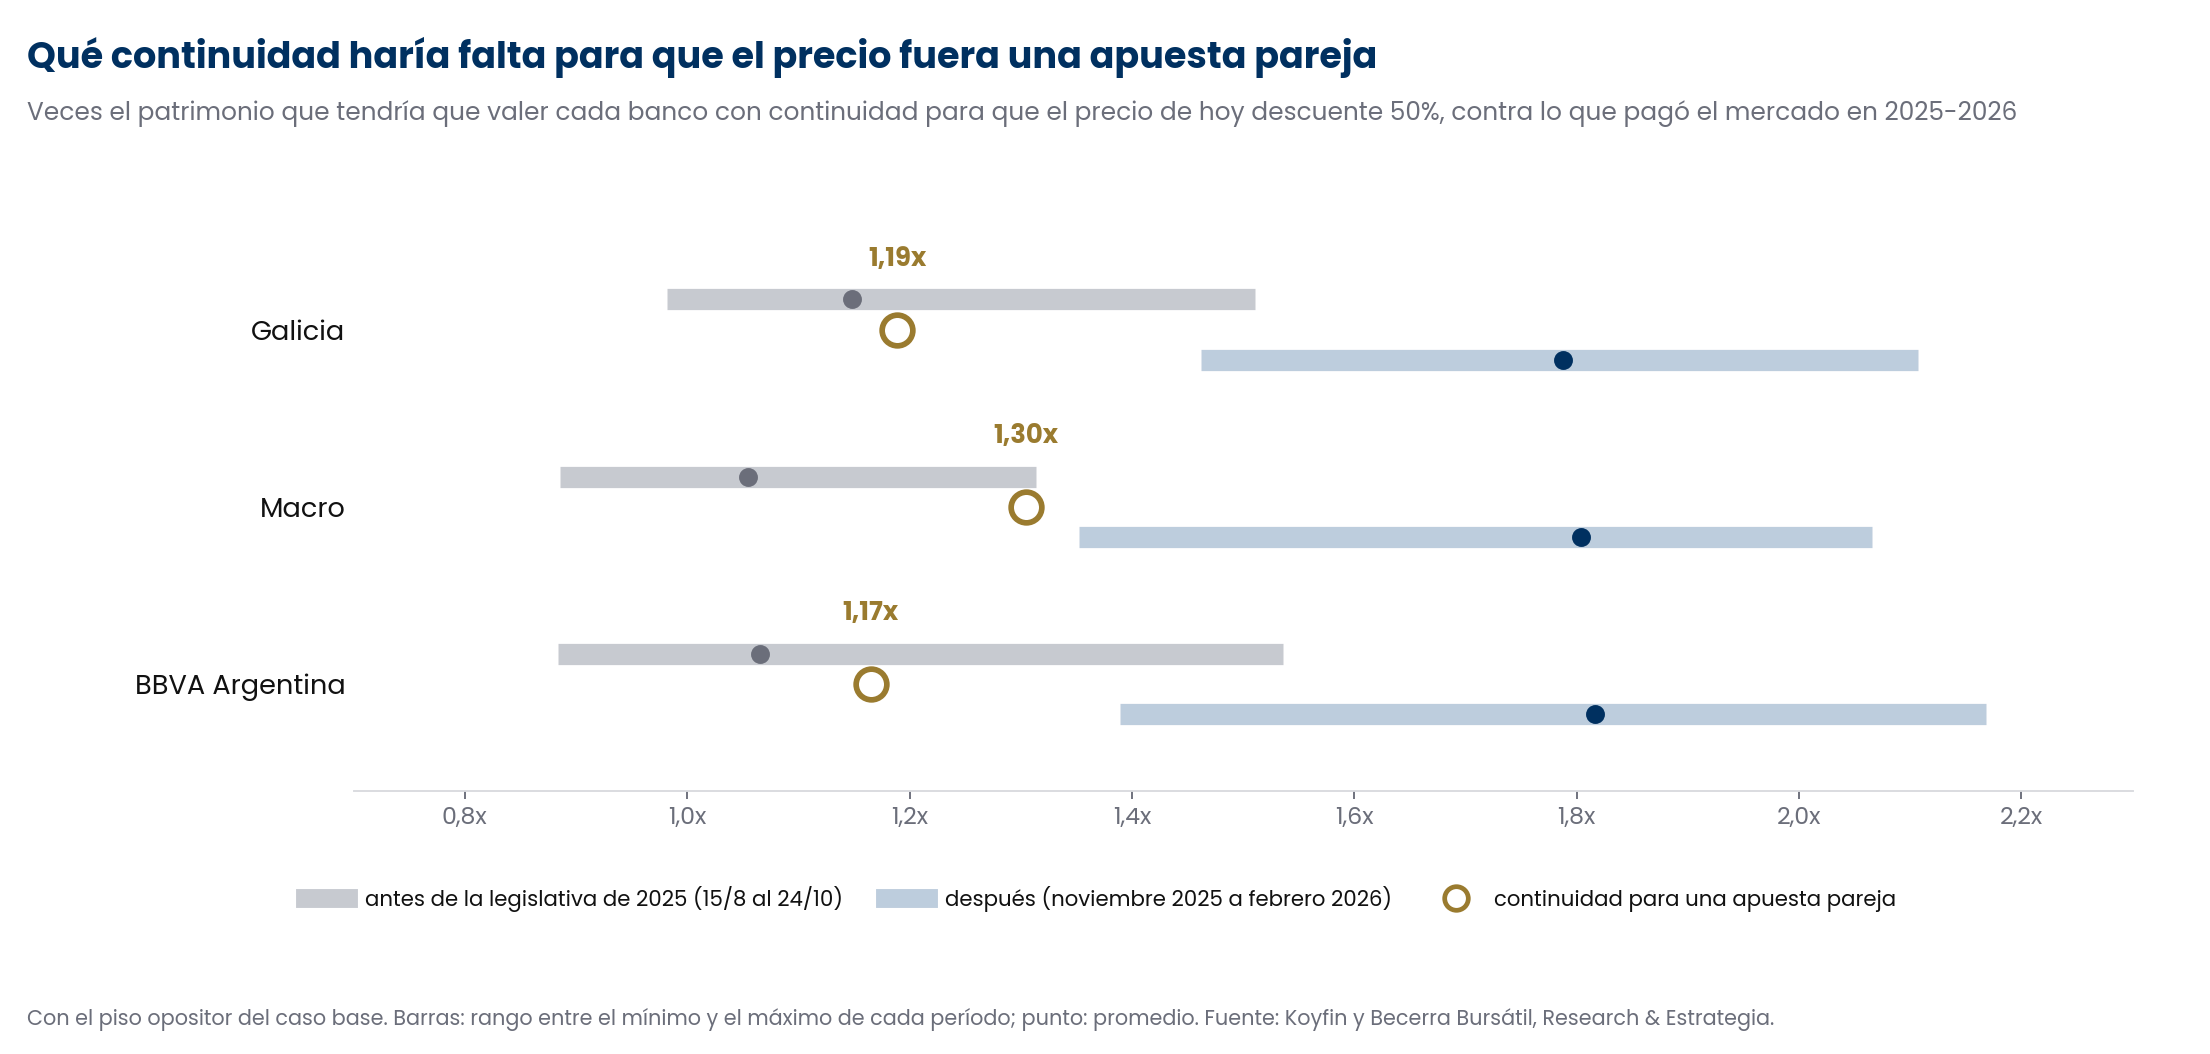
Visto desde el otro lado, para que el precio de hoy fuera una apuesta pareja alcanzaría con que la continuidad valiera 1,19 veces el patrimonio en Galicia, 1,17 en BBVA Argentina y 1,30 en Macro. Son valores parecidos a los que pagaba el mercado en la antesala de la legislativa de 2025, cuando el oficialismo parecía perder, y muy lejos de los que pagó después.
Las ganancias proyectadas pesan mucho menos que los múltiplos, porque un año de resultados es una fracción chica del patrimonio de un banco. Sin ningún recorte a la proyección de Allaria, la probabilidad del conjunto sería 25,6%; recortando a la mitad las ganancias de 2027, 29,4%.
Lo que se gana y lo que se arriesga
Las variaciones que siguen son reales: una suba de 100% significa duplicar el precio además de acompañar la inflación hasta octubre de 2027.
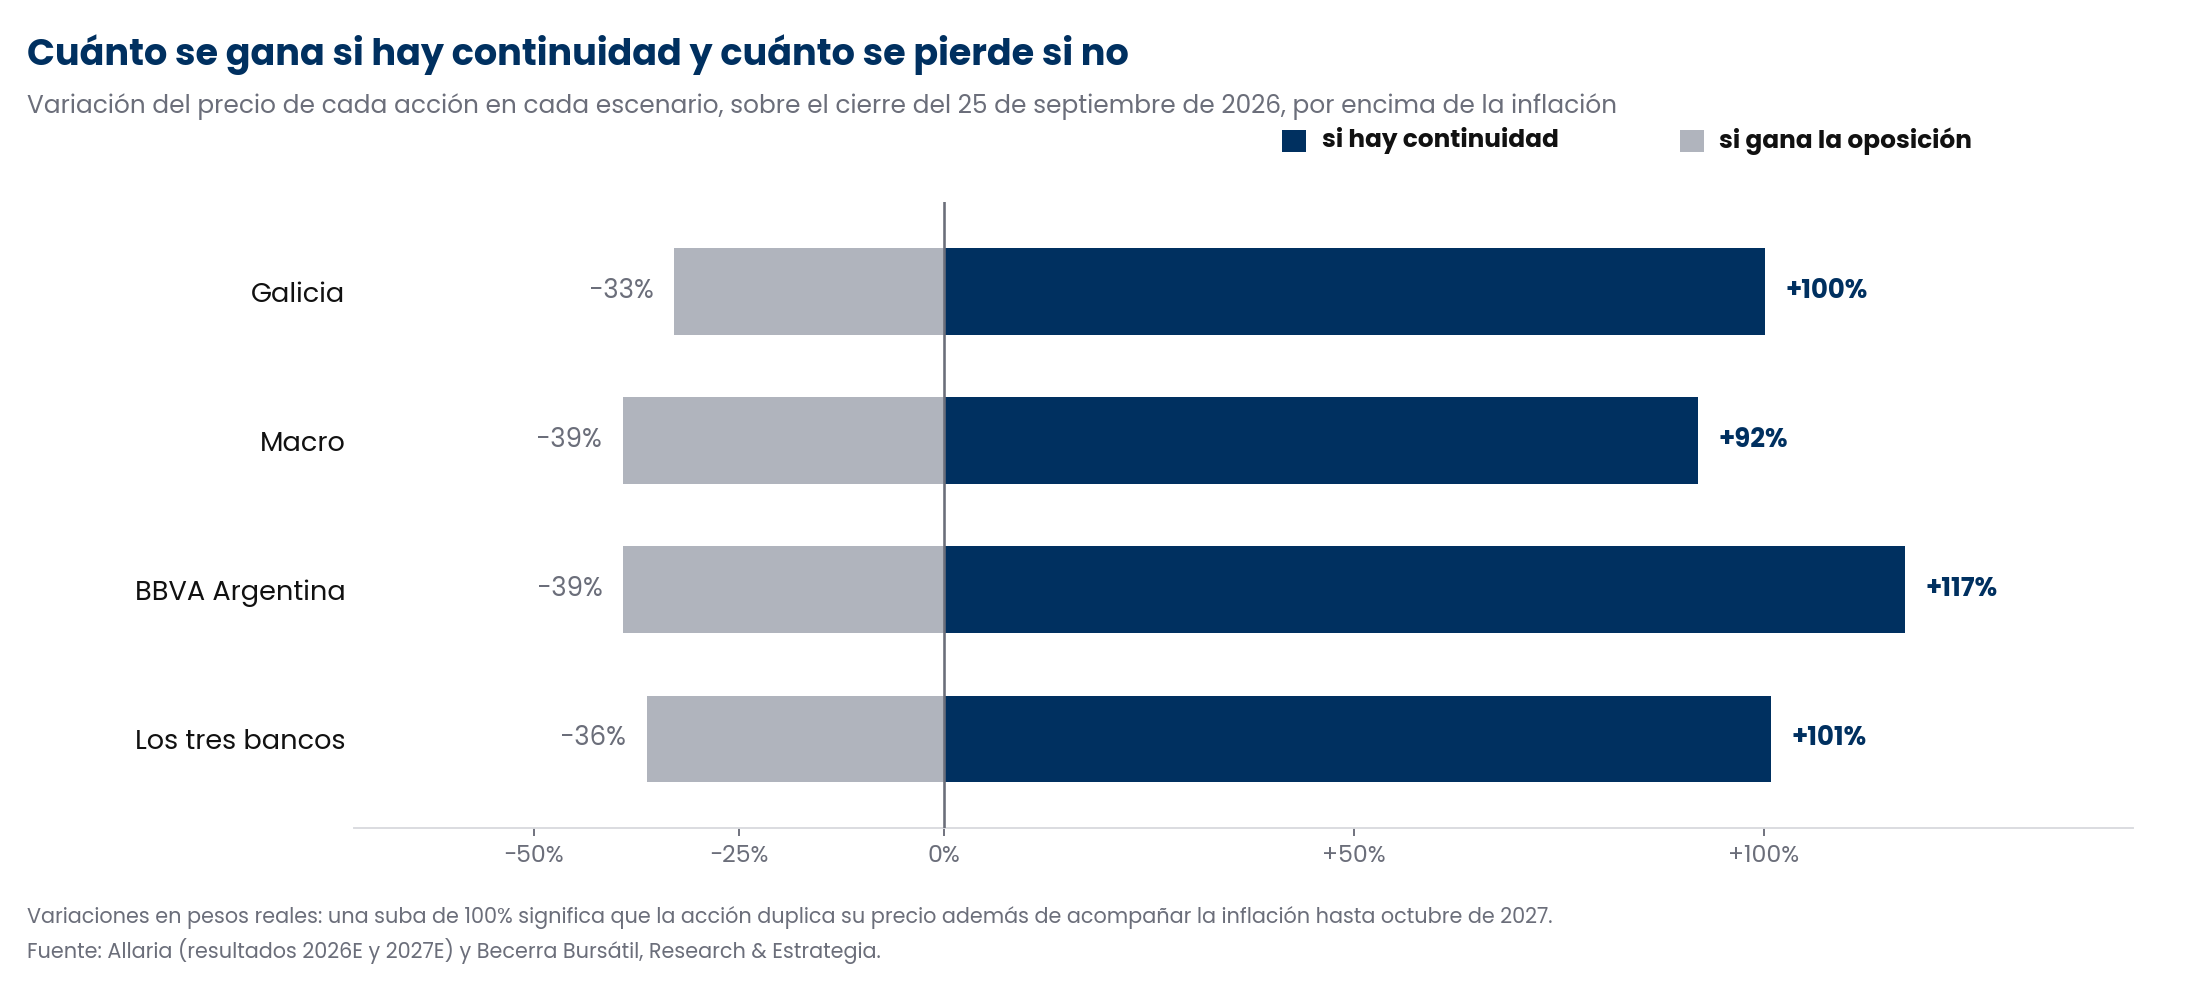
Con continuidad los tres duplican su valor real: Galicia sube 100%, Macro 92% y BBVA Argentina 117%. Si gana la oposición, Galicia cae 33% y los otros dos, 39%. La suba es casi tres veces la caída.
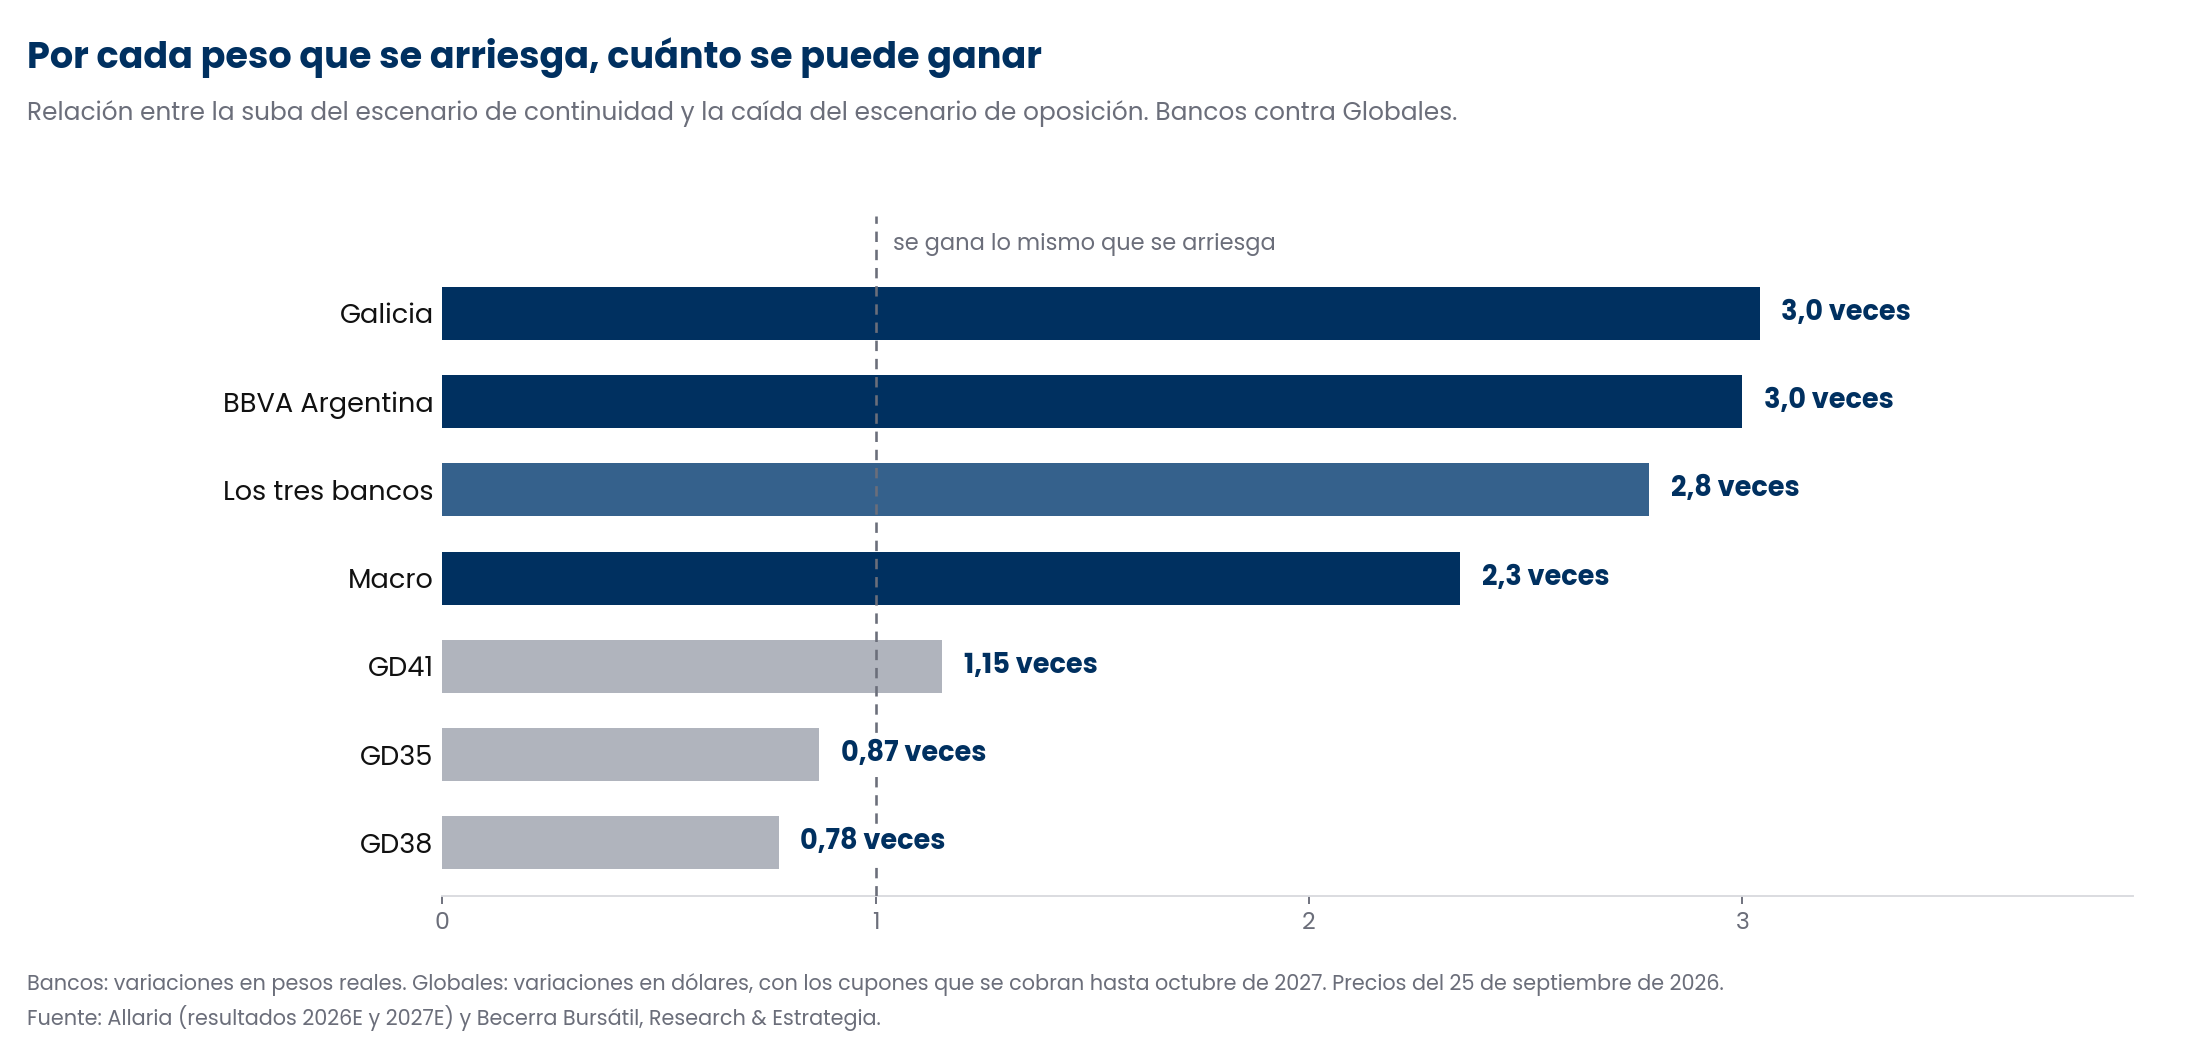
En los Globales esa misma relación ronda la unidad: el GD41 ofrece 1,15, el GD35 0,87 y el GD38 0,78. El bono paga poco si la continuidad se confirma porque ya la tiene en el precio.
Una salvedad para quien mide su cartera en dólares. Las variaciones de los bancos son en pesos por encima de la inflación y las de los Globales, en dólares. Si gana la oposición, lo más probable es que el tipo de cambio real suba y agrande la pérdida en dólares de las acciones. Ese efecto cambia el tamaño de la caída, no la probabilidad que descuenta el precio.
Los números completos
Nuestra lectura
La distancia entre 26% y 62% no se explica por los supuestos: resiste cualquier combinación razonable de múltiplos y de ganancias. Tampoco es una rareza de los bancos. En Ocho acciones reguladas y la elección de 2027 aplicamos el mismo método a las eléctricas y gasíferas, y con los precios del 25 de septiembre las ocho juntas descuentan 26,1% de continuidad y pagan 2,8 veces lo que arriesgan: prácticamente lo mismo que Galicia, Macro y BBVA Argentina.
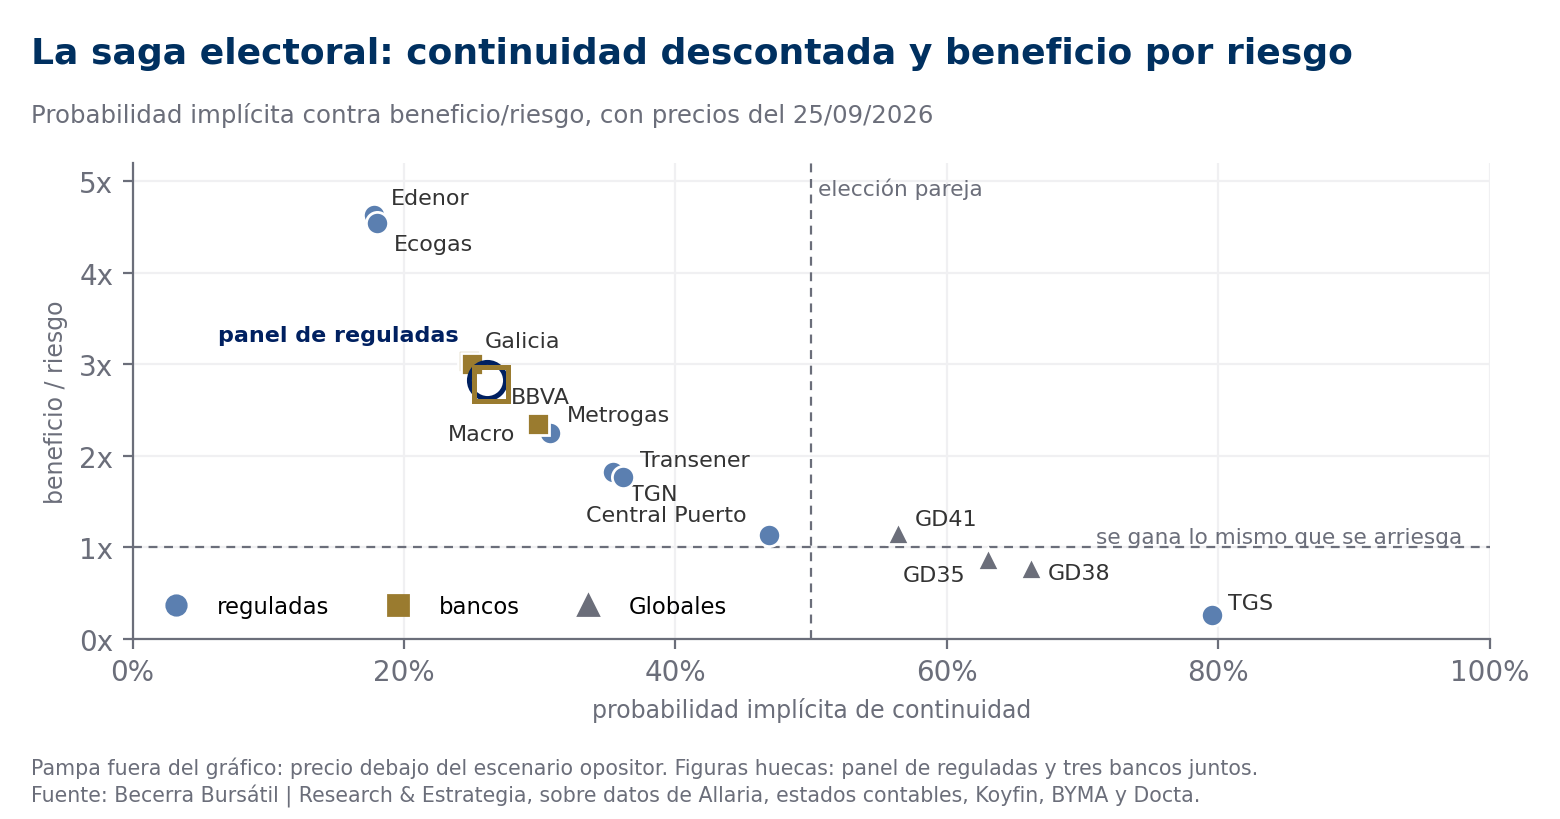
Las acciones y los bonos quedan en dos zonas distintas del gráfico. Reguladas y bancos se agrupan a la izquierda y arriba: descuentan poca continuidad y pagan varias veces lo que arriesgan. Los Globales quedan a la derecha y cerca de la línea de uno: descuentan una continuidad mayoritaria y pagan lo mismo que arriesgan, o menos.
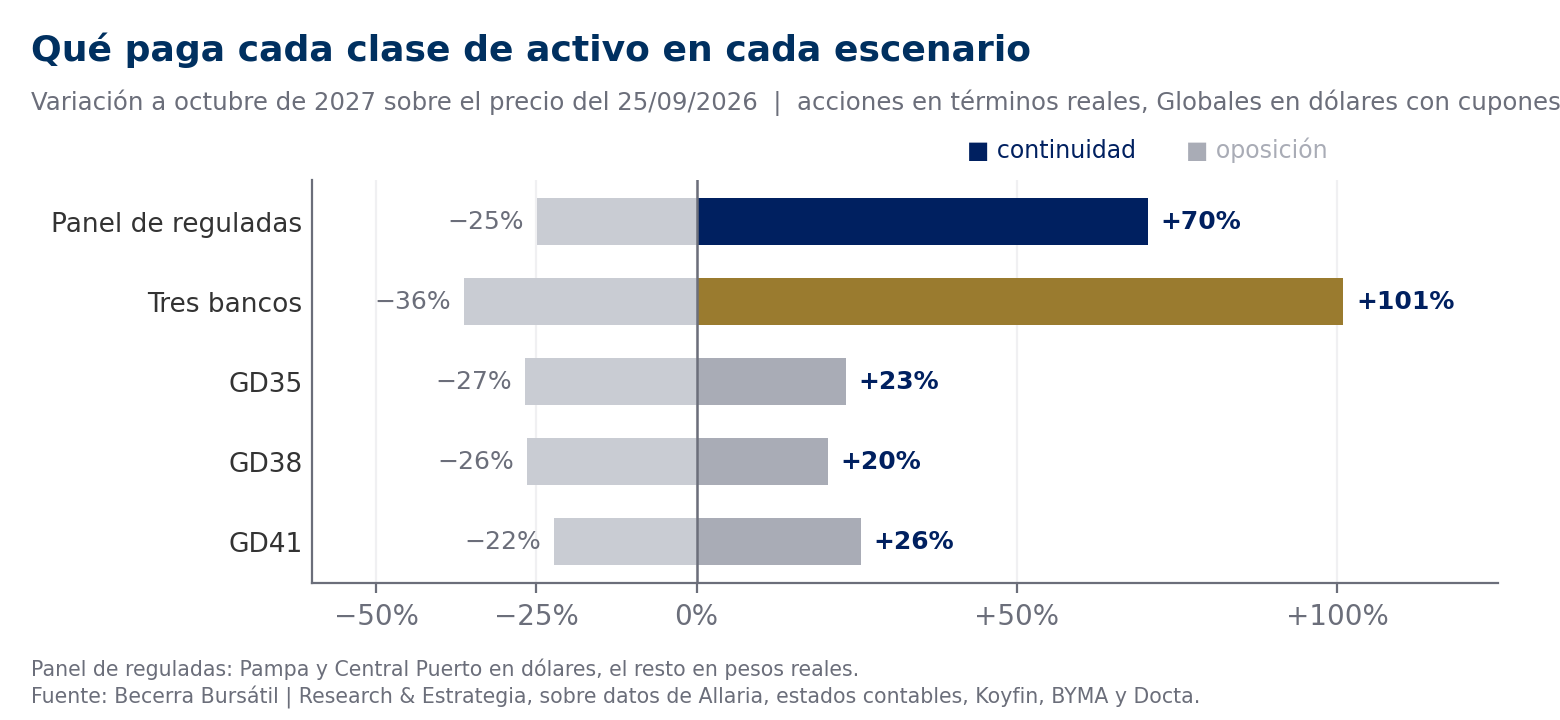
Las caídas posibles son parecidas en las tres clases de activo, entre 22% y 36%. Lo que cambia es la suba: 70% en las reguladas y 101% en los bancos, contra 20% a 26% en los Globales. Los bonos pagan una continuidad mayoritaria y dejan poco margen si se cumple; las acciones cotizan cerca del escenario adverso y tienen por delante casi todo el recorrido hacia el favorable.
Para la parte de la cartera que queda expuesta al resultado de 2027, preferimos acciones de bancos antes que Globales, con un tamaño de posición que tolere una caída de un tercio. Galicia y BBVA Argentina ofrecen la mejor relación, 3 a 1: Galicia arriesga menos y enfrenta el mayor desafío de mora; BBVA Argentina tiene la suba potencial más alta. Macro descuenta un poco más de continuidad, tiene el balance más sólido y menos recorrido.
Lo que puede torcer la lectura:
- La mora. Los bancos ubican el pico en el segundo trimestre. Si no empieza a bajar, las ganancias de 2027 quedan por debajo aun del recorte.
- El crédito. Sin crecimiento del crédito, el mercado podría no pagar 1,8 veces el patrimonio aunque gane el oficialismo.
- El camino. Una acción puede caer más que el escenario opositor en el trayecto, aunque el resultado final sea otro.