El BCRA compró USD 70 millones y los bonos rebotaron, mientras el Merval cedió 0,58%.
Resumen del día
Después de la fuerte caída de ayer, la deuda soberana tuvo un buen rebote en una rueda neutra para el crédito emergente (EMB sin cambios). Los globales abrieron con subas de entre 1% y 2% y recortaron cuando la tasa del Tesoro a 10 años se dio vuelta y cerró en 5,25%, en torno a máximos desde 2007. El riesgo país bajó 21 puntos básicos, a 607. El BCRA compró USD 70 millones, el mayor saldo desde el 28 de agosto, con un volumen elevado en el MLC. El mayorista cerró en $1.522, a contramano de un dólar global más firme. El Merval volvió a ceder, aunque con una baja mucho menor que la del lunes. En el frente macro, la Balanza de Pagos del segundo trimestre mostró un superávit de cuenta corriente de USD 2.214 millones. Afuera, el equity americano cerró mayormente a la baja, presionado otra vez por las tasas largas y por el crudo, y Williams, de la Fed de Nueva York, dejó abierta la puerta a otra suba de tasas este año.
Argentina
Rebote de la deuda soberana, compras fuertes del BCRA y superávit de cuenta corriente en el segundo trimestre
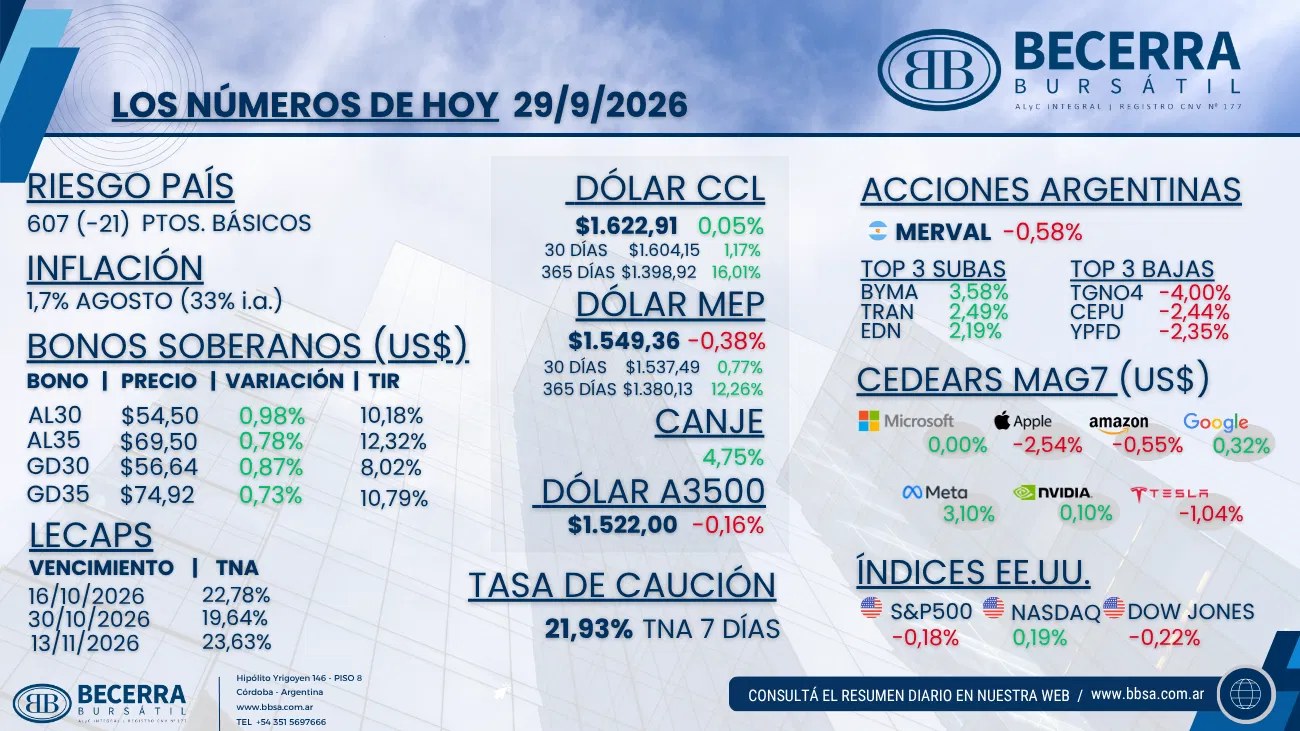
- Renta Variable: El Merval cerró -0,58% en moneda local y en torno a los USD 1.716 medidos al tipo de cambio CCL. Recortó buena parte del ritmo de caída de la rueda previa, pero todavía no mostró un rebote. Las subas estuvieron encabezadas por BYMA (BYMA) con +3,58%, Transener (TRAN) con +2,49% y Edenor (EDN) con +2,19%. Las bajas se concentraron en Transportadora de Gas del Norte (TGNO4) con -4,00%, Central Puerto (CEPU) con -2,44% e YPF (YPFD) con -2,35%.
- Mercado Cambiario: El mayorista cerró en $1.522,00 (-0,16%), en un contexto adverso para las monedas emergentes (DXY +0,22%). El volumen operado subió a USD 846 millones, por encima del promedio mensual de USD 621 millones. El BCRA compró USD 70 millones, el mayor saldo desde el 28 de agosto y el equivalente al 8,3% del volumen del MLC. Con esto, el saldo del mes llega a USD 313 millones y el del año a USD 14.408 millones. La rueda también tuvo volumen elevado en futuros de ROFEX y en dólar linked, con suba del interés abierto. Eso podría indicar presencia oficial, después de varias jornadas de presión sobre el tipo de cambio. En los dólar linked soberanos se operaron más de USD 95 millones de la D30O6. En los financieros, el MEP finalizó en $1.549,36 (-0,38%) y el CCL en $1.622,91 (+0,05%), con el canje CCL/MEP en 4,75% y la brecha contra el oficial en torno al 6,6%. En doce meses, el CCL acumula 16,01% y el MEP 12,26%. En el plano externo, la Balanza de Pagos del segundo trimestre registró un superávit de cuenta corriente de USD 2.214 millones y un egreso de la cuenta financiera por USD 2.542 millones. El saldo corriente mejoró USD 4.625 millones respecto del déficit de USD 2.411 millones del primer trimestre y USD 4.666 millones en términos interanuales.
- Renta Fija (Soberanos en Pesos): La caución a 7 días subió a 21,93% TNA. La tasa fija cerró con leves subas de precio, y las LECAP terminaron en 22,78% TNA al 16 de octubre, 19,64% al 30 de octubre y 23,63% al 13 de noviembre. La BONCAP a enero licitada ayer operó toda la rueda por encima del precio de corte, aunque con un premio acotado. En la curva CER, el tramo 2027 operó con demanda, sobre todo el TZXM7 y el TZXS7. Los duales operaron volátiles: cayeron durante la rueda y cerraron levemente positivos. Sobre la licitación de ayer, el Tesoro colocó $8,6 billones, con un rollover cercano al 100% y un financiamiento neto prácticamente neutro. El rollover se mantiene en el rango de 96% a 104% desde el 12 de agosto. El último desvío fue el 144% del 29 de julio, que desestabilizó la liquidez en pesos. La demanda de $9,8 billones representó alrededor del 113% de los vencimientos asignables. El TML27 explicó el 34% del total ($2,9 billones), sin que hubiera vencimientos a tasa variable. Por ser el instrumento más largo ofrecido, llevó el plazo promedio a 176 días, el mayor desde el 29 de julio. En dólar linked, la demanda fue de USD 1.370 millones y se adjudicaron USD 1.211 millones, contra vencimientos de la D30S6 por USD 1.098 millones.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar rebotó 0,6% en promedio, aunque en la semana todavía acumula una baja de 0,3%. Los globales abrieron con subas de entre 1% y 2% y recortaron cuando las tasas americanas se dieron vuelta al alza. El AL30 finalizó en USD 54,50 (+0,98%) con una TIR de 10,18% contra MEP y el AL35 en USD 69,50 (+0,78%) con 12,32%. En los globales, el GD30 cerró en USD 56,64 (+0,87%) con una TIR de 8,02% y el GD35 en USD 74,92 (+0,73%) con 10,79%. El riesgo país terminó en 607 puntos básicos, 21 por debajo del cierre previo.
Internacional
Las tasas largas vuelven a máximos, Williams abre la puerta a otra suba y el trade de IA opera mixto
- Renta Variable en Estados Unidos: Los índices cerraron mayormente a la baja (S&P 500 -0,18%, Nasdaq +0,19% y Dow Jones -0,22%), presionados por una nueva suba de las tasas del Tesoro a máximos de varios años y por el crudo elevado. Los bancos operaron en baja, con Bank of America cediendo 0,9%. Los hyperscalers y los fabricantes de chips, que enfrentan niveles récord de emisión de deuda, operaron mixtos. En los CEDEARs de las Magnificent 7, medidos en dólares, Meta subió 3,10%, Alphabet 0,32% y Nvidia 0,10%, y Microsoft cerró sin cambios. Del lado de las bajas, Apple cedió 2,54%, Tesla 1,04% y Amazon 0,55%. Fuera del grupo, Oracle (ORCL) trepó 4%, Broadcom (AVGO) 1,6% y Micron (MU) 1%. El sector tecnológico encontró cierto soporte en la salida a bolsa prevista de Anthropic, que podría valuar a la compañía en más de USD 2 billones.
- Tasas y Reserva Federal: El UST a 10 años sumó 1 punto básico, a 5,25%, en niveles que no se veían desde 2007, y el de 30 años opera cerca de máximos de 2004. El selloff de bonos responde a las presiones inflacionarias del crudo y los combustibles y a la preocupación por el déficit fiscal. John Williams, presidente de la Fed de Nueva York, señaló que podría ser necesaria otra suba de tasas este año. El mercado sigue atento al PCE y al payroll de esta semana.
- Divisas y Emergentes: El dólar global se fortaleció (DXY +0,22%) y presionó a las monedas emergentes. La deuda soberana emergente cerró neutra, con el EMB sin cambios.