El equity americano recorta pérdidas de la mano de Meta mientras el UST a 10 años se sostiene en máximos, el Merval cierra en baja liderado por los bancos y la deuda hard dollar profundiza el derrumbe del tramo largo.
Resumen del día
El equity americano cerró mixto recortando las pérdidas iniciales, con el rendimiento del Tesoro a 10 años sostenido en máximos de 2007 y el crudo volátil ante las versiones de un posible acuerdo entre Estados Unidos e Irán para reabrir el estrecho de Ormuz. En el plano local, el Merval operó a la baja con los bancos liderando el castigo, el mayorista siguió firme sin aflojar en un contexto de dólar global fuerte, los bonos en pesos operaron mixtos y la deuda hard dollar profundizó el derrumbe con el tramo largo acercándose al 12%, mientras el BCRA finalizó la rueda con compras por USD 8 millones. En el plano de la actividad, el INDEC informó que la pobreza del primer semestre se ubicó en 32,3% de las personas y que el EMAE de julio cayó 2,9% mensual desestacionalizado.
Argentina
El Merval cede terreno liderado por los bancos, el BCRA suma compras y la deuda HD profundiza el derrumbe del tramo largo
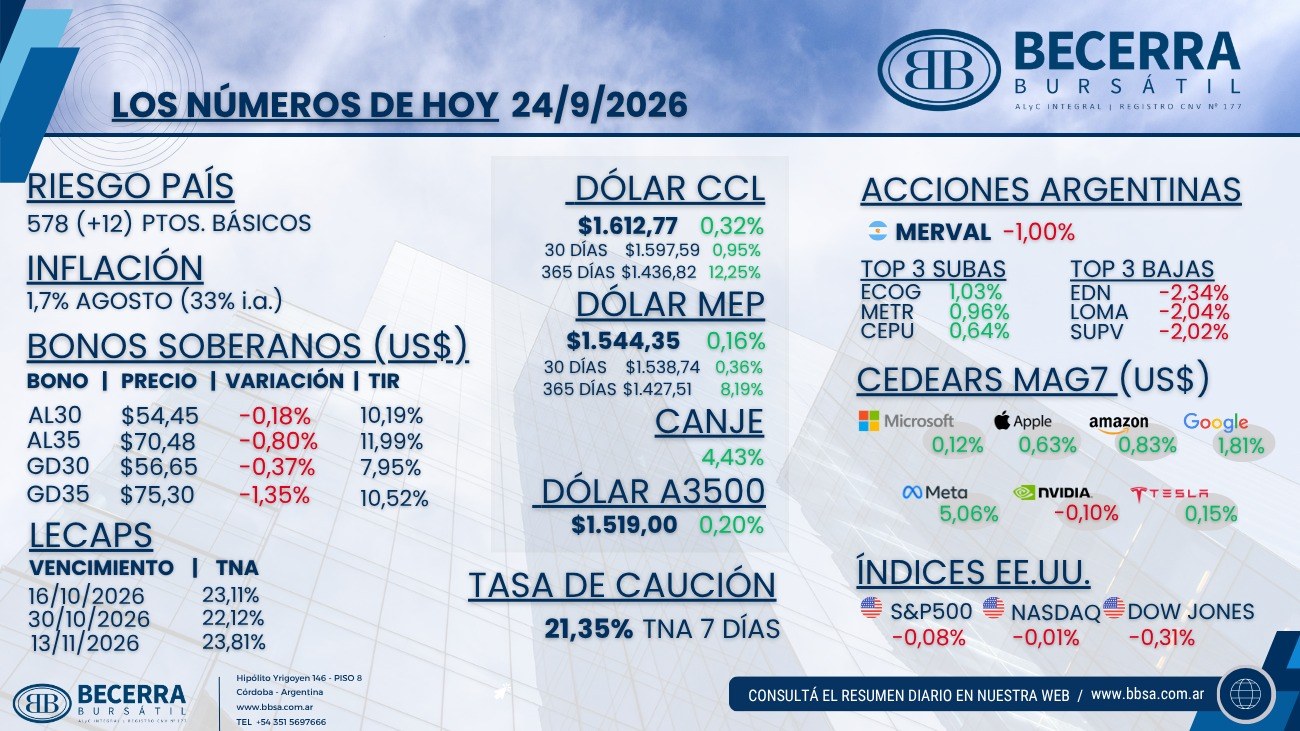
- Renta Variable: El Merval cerró -1,00% en moneda local y en torno a los USD 1.824 medidos al tipo de cambio CCL. Las subas estuvieron encabezadas por ECOG (+1,03%), METR (+0,96%) y CEPU (+0,64%), mientras que las bajas se concentraron en EDN (-2,34%), LOMA (-2,04%) y SUPV (-2,02%), con los bancos presionados.
- Mercado Cambiario: El mayorista siguió firme y cerró en $1.520 (+0,23%), operando en el rango de $1.517,5 a $1.521, sin aflojar en un contexto de dólar global fuerte con el DXY sostenido por encima de 101 y el BCRA sumando compras por USD 8 millones. Los financieros operaron más firmes: el MEP finalizó en $1.544 (+0,16%) y el CCL en $1.613 (+0,32%), con el canje CCL/MEP en 4,43% y la brecha con el oficial en torno al 6,1%. En el plano de la actividad, el INDEC informó que la pobreza del primer semestre se ubicó en 32,3% de las personas, 4,1 puntos por encima del semestre previo, aunque muy por debajo del 52,9% de igual período de 2024,, mientras el EMAE de julio cayó 2,9% mensual desestacionalizado, afectado por la menor disponibilidad de gas para la industria y por factores climáticos, acumulando un alza de 1,7% en los primeros siete meses del año.
- Renta Fija (Soberanos en Pesos): El fondeo se mantuvo estable en torno al 20,4%. Los bonos operaron mixtos: la curva CER cedió 0,15% en promedio con rendimientos reales de entre +4,6% y +11,5% para el tramo post 2026, mientras la tasa fija operó sin grandes cambios en el rango de 1,85% a 2,2% TEM. Las LECAP cerraron en 23,11% TNA al 16 de octubre, 22,12% al 30 de octubre y 23,81% al 13 de noviembre. De cara a la licitación del lunes, el Tesoro ofrece un BONCAP a enero, un TAMAR a julio, un CER a mayo y dos dólar linked a octubre y noviembre.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) extendió su racha negativa con el tramo largo operando por encima del 12% y el AL30 cruzando el 10% de TIR, en una rueda global adversa por las tasas en máximos y con peor desempeño que la deuda emergente (EMB -0,52%). El AL30 finalizó en USD 54,45 (-0,18%) con una TIR de 10,19% contra MEP y el AL35 en USD 70,48 (-0,80%) con 11,99%. En los globales, el GD30 cerró en USD 56,65 (-0,37%) con una TIR de 7,95% y el GD35 en USD 75,30 (-1,35%) con 10,52%. El riesgo país terminó en 578 puntos básicos, 12 por encima del cierre previo. En el frente subsoberano, la Provincia de San Juan colocó USD 600 millones a ocho años con un rendimiento del 9,875%.
Internacional
Wall Street recorta pérdidas de la mano de Meta, el crudo cede por las versiones de un acuerdo con Irán y las tasas se sostienen en máximos
- Renta Variable en Estados Unidos: Los índices cerraron mixtos (S&P 500 -0,02%, Nasdaq +0,01%, Dow Jones -0,31% y Russell 2000 -0,11%), recortando las pérdidas sobre el cierre. Meta (META) voló 4,5% y extendió su rally semanal al 16% por la buena recepción de su nuevo agente de inteligencia artificial, mientras Oracle (ORCL) cayó 3,5% tras declarar fuerza mayor en un centro de datos.
- Commodities y Tasas: Las tasas arrancaron a la baja tras el salto de la rueda previa, pero repuntaron con el crudo escalando: el UST a 10 años finalizó en 5,2% (+9 pb), prácticamente en el máximo del día, a pesar de que en las últimas horas el crudo cedió ante las versiones de un acuerdo entre Estados Unidos e Irán para reabrir el estrecho de Ormuz, lo que dio lugar al repunte del equity sobre el cierre.
- Emergentes: El complejo emergente operó débil (EEM -0,68%, Brasil -1,23% y China -0,66%) con el real presionado, mientras los ADRs argentinos cerraron a la baja.