Desde el 2 de enero el GD35 acumula un retorno total de 7,3% en dólares, contra 4,0% de EMHY y 5,0% de HYEM, los dos ETF que representan al bloque de deuda high yield emergente. La ventaja existe y se obtuvo con el doble de volatilidad que EMHY y el triple que HYEM. No sobrevive a la corrección por riesgo: contra HYEM el bono pierde en Sharpe, en Sortino y en profundidad de caída.
La atribución explica el resultado. La correlación diaria con EMHY subió a 0,69 y la beta se ubica en 1,42, de modo que el bloque da cuenta de 78% del rendimiento anualizado del bono; contra HYEM la beta de 1,76 explica más del total y el alfa queda en terreno negativo. La captura de subas y la de bajas son prácticamente simétricas. El modelo binario publicado el 21 de agosto llega al mismo destino por el lado del precio futuro: con 72,6% de probabilidad implícita de continuidad, el retorno esperado a octubre de 2027 iguala al del Tesoro americano.
1. Por qué el punto de partida es enero 2026
Medido desde diciembre de 2023 el GD35 entregó 180,4% de retorno total contra 36,2% de EMHY. Ese número describe una operación que ya terminó. Entre el canje y las elecciones legislativas de octubre de 2025 el bono cotizaba una convergencia de riesgo país, con paridades por debajo de 50% y una TIR que llegó a 23,12%. Comparar ese régimen con un índice diversificado de crédito emergente no informa sobre la decisión que hoy tiene que tomar un cliente.
El ejercicio se rebasa entonces al 2 de enero, con el riesgo país ya comprimido y la TIR del bono en 9,51%. Son 157 ruedas hasta el 27 de agosto. La pregunta es acotada: en un régimen de riesgo país normalizado, ¿el GD35 remunera el riesgo que conserva, comparado con la alternativa de comprar el bloque entero?
El retorno total del bono reinvierte cada cupón al precio sucio del día de pago, de modo que sea comparable contra el precio ajustado por dividendos de los ETF. Los dos cupones del período, el del 8 de enero y el del 8 de julio, están dentro de la serie.
2. Tres puntos de ventaja, el doble de riesgo
| Métrica | GD35 | EMHY | HYEM |
|---|---|---|---|
| Retorno total acumulado | 7,3% | 4,0% | 5,0% |
| Retorno anualizado | 11,5% | 6,3% | 7,8% |
| Volatilidad anualizada | 11,7% | 5,7% | 3,9% |
| Volatilidad bajista anualizada | 10,2% | 6,0% | 4,2% |
| Máxima caída desde máximos | -6,8% | -4,3% | -2,7% |
| Fecha del piso | 20 de agosto | 30 de marzo | 30 de marzo |
| Caída vigente al 27 de agosto | -4,5% | -0,1% | -0,1% |
| Ruedas positivas | 50,6% | 56,4% | 53,2% |
| Retorno por unidad de volatilidad | 0,98 | 1,11 | 2,00 |
| Ratio de Sharpe | 0,61 | 0,36 | 0,91 |
| Ratio de Sortino | 0,71 | 0,34 | 0,84 |
Retorno total en dólares con cupones y dividendos reinvertidos, del 2 de enero al 27 de agosto de 2026. Sharpe y Sortino calculados sobre una tasa libre de riesgo anual de 4,25%. Serie del GD35 reconstruida sobre la TIR diaria de Docta.
El GD35 le saca 3,3 puntos a EMHY y 2,3 a HYEM. Para conseguirlos soportó una volatilidad de 11,7% anualizada, y una caída máxima dos veces y media más profunda que la de HYEM. Contra ese ETF el bono queda derrotado en todas las métricas ajustadas por riesgo. Contra EMHY todavía gana, aunque por un margen que depende enteramente de un tramo del año.
El dato de ruedas positivas merece atención propia. El GD35 cerró en alza en 50,6% de las 156 ruedas del período. Es una moneda. EMHY subió en 56,4% de ellas. El bono no gana por frecuencia sino por magnitud, y esa es la firma de un activo de eventos, no de carry.
3. Un episodio global y otro local
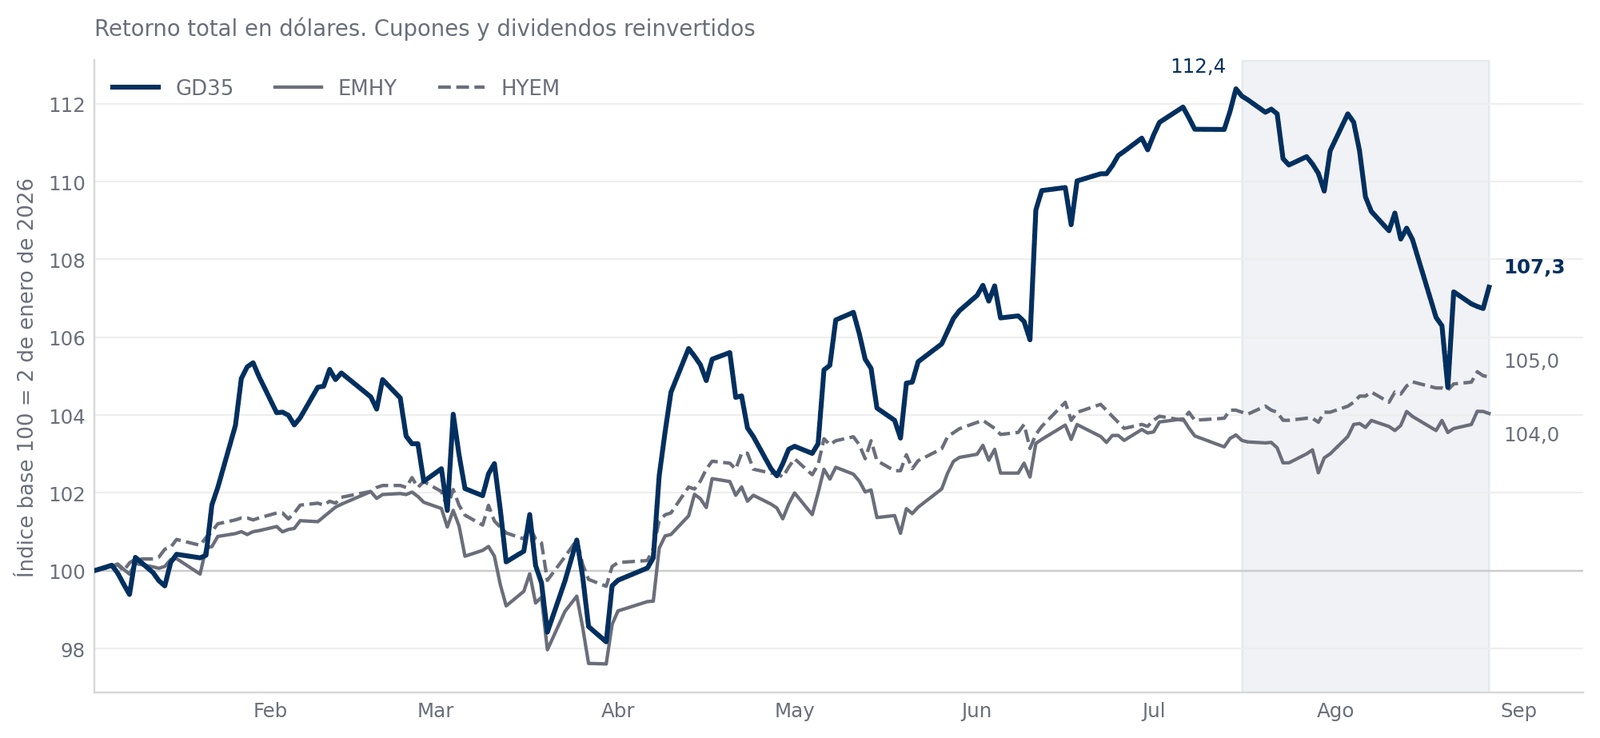
Hubo dos caídas de 6,8% desde máximos y son de naturaleza opuesta.
La primera va del 30 de enero al 30 de marzo. En esa ventana EMHY cedió 3,4%, de modo que el bono amplificó un ajuste que era del bloque. Recuperó el máximo previo el 13 de abril. Es la clase de movimiento que uno espera de un instrumento con beta mayor a uno y no dice nada nuevo sobre el crédito argentino.
La segunda arranca el 16 de julio y sigue abierta. El GD35 cayó 6,8% hasta el piso del 20 de agosto mientras EMHY subía 0,2% y HYEM avanzaba en línea. Al 27 de agosto el bono está 4,5% por debajo de su máximo del año; los dos ETF están a una décima de los suyos. Agosto lo resume: GD35 cedió 3,2%, EMHY subió 1,0% y HYEM 0,9%.
El calce con el modelo electoral es exacto. La probabilidad implícita de continuidad tocó su máximo de 84,1% el 16 de julio, el mismo día en que el bono marcó su techo, y desde ahí cedió 11,5 puntos porcentuales hasta 72,6%. Casi la mitad de la ventaja que el GD35 le había sacado al bloque en siete meses se deshizo en las últimas seis semanas, por razones que el bloque no comparte.
4. El alfa desapareció
| Métrica | Contra EMHY | Contra HYEM |
|---|---|---|
| Correlación diaria | 0,69 | 0,59 |
| Beta | 1,42 | 1,76 |
| Participación del bloque en el rendimiento | 78% | 120% |
| Alfa anualizado | 2,5% | -2,3% |
| Captura de subas | 1,52 | 1,90 |
| Captura de bajas | 1,45 | 1,88 |
Beta y alfa estimados por regresión de las variaciones diarias del período. La participación del bloque es la beta multiplicada por el rendimiento anualizado del ETF, sobre el rendimiento anualizado del bono.
En el período completo desde diciembre de 2023 la correlación con EMHY era 0,43 y el alfa anualizado de 19,7 puntos: el bono se movía por razones propias y esas razones pagaban. En 2026 la correlación subió a 0,69 y el alfa cayó a 2,5 puntos. Contra HYEM la beta de 1,76 explica 120% del rendimiento obtenido y el alfa es negativo en 2,3 puntos.
La simetría de las capturas cierra el argumento. Contra EMHY el GD35 captura 1,52 de las subas y 1,45 de las bajas; contra HYEM, 1,90 y 1,88. En el período completo esa relación era 2,23 contra 1,70, es decir, el bono tomaba proporcionalmente más de las subas del bloque que de sus bajas. Esa asimetría favorable se perdió. Lo que queda es una posición apalancada sobre el bloque, con el apalancamiento operando igual en las dos direcciones, y encima con un riesgo idiosincrático que el bloque no tiene.
5. El retorno se sigue decidiendo en cinco ruedas
Sin las cinco mejores ruedas de las 156 del período, el GD35 pasa de 7,3% a una pérdida de 4,6%. Sin las diez mejores, a una pérdida de 11,0%. El mismo ejercicio deja a EMHY en una pérdida de 1,0% y a HYEM todavía en terreno positivo, con 1,7%.
Aun en un año sin crisis, el rendimiento del bono depende de estar posicionado en un puñado de sesiones. Para una cartera que rota, o para un cliente que entra y sale, la distribución del retorno importa tanto como su nivel.
6. Lectura
El precio limpio del GD35 subió 2,99 puntos en el año, de 76,42 a 79,41 dólares por cada 100 nominales. Los cupones del 8 de enero y del 8 de julio aportaron 4,13 puntos. Más de la mitad del retorno total de 2026 es cupón cobrado, no apreciación.
La paridad avanzó de 76,89% a 79,53%, unos 2,64 puntos. El modelo binario fija la conversión entre paridad y convicción política en 0,374 puntos de paridad por cada punto de probabilidad, con lo cual esos 2,64 puntos equivalen a unos 7 puntos de probabilidad implícita.
El GD35 dejó de ser una operación de convergencia y todavía no es un bono de crédito. En 2026 rindió 3,3 puntos más que EMHY con el doble de volatilidad, no generó alfa contra HYEM, concentró su retorno en cinco ruedas y perdió casi la mitad de su ventaja anual en las últimas seis semanas por un movimiento que el bloque no acompañó. Hacia adelante, el precio ya paga una probabilidad de continuidad de 72,6% y deja una esperanza matemática igual a la del Tesoro americano.
Para el cliente que busca exposición a crédito emergente en dólares, el bloque diversificado entrega hoy un retorno comparable con un tercio de la volatilidad. Para el cliente que quiere estar en el GD35, la justificación no puede ser el rendimiento: tiene que ser una convicción electoral superior a la que el mercado ya cotiza. Son dos decisiones distintas y conviene no confundirlas dentro de la misma cartera.
Nota metodológica y fuentes
Serie diaria de TIR del GD35 provista por Docta, especie en dólares GD35D, y cronograma oficial de pagos del bono. El precio de cada rueda se obtiene descontando los flujos remanentes a la TIR de esa rueda desde la fecha de liquidación, y fue validado contra el pricer de Docta al 27 de agosto de 2026 con un desvío de 7 centavos por cada 100 nominales sobre el precio sucio y de 0,003 sobre la duration modificada. No son cierres observados en pantalla.
Series de EMHY y HYEM tomadas de Koyfin sobre el precio de cierre ajustado por dividendos, que incorpora la reinversión. La ventana común comprende 157 ruedas, del 2 de enero al 27 de agosto de 2026. Los rendimientos anualizados sobre una muestra de siete meses amplifican el ruido; la lectura firme es el acumulado.
Probabilidades implícitas, escenarios de paridad y anclas del modelo binario tomados del informe Precio de los Globales en clave electoral, Research y Estrategia de Becerra Bursátil, 21 de agosto de 2026.