El equity americano cerró a la baja con el UST a 10 años en máximos de 19 años, el Merval se desplomó con todo el panel en rojo y la deuda hard dollar continuó castigada en una rueda adversa.
Resumen del día
El equity americano cerró a la baja con el rendimiento del Tesoro a 10 años en máximos de 19 años, en una rueda donde el selloff de bonos se profundizó tras el rechazo de Trump a la propuesta iraní para reabrir el estrecho de Ormuz. En el plano local, el Merval se desplomó con todo el panel en rojo y cerrando prácticamente en los mínimos del día, el mayorista recortó desde los máximos intradiarios, los bonos en pesos operaron mixtos y la deuda HD continuó castigada, aunque recortando la baja inicial, mientras el BCRA finalizó la rueda con compras por USD 7 millones. En el plano político, el Índice de Confianza en el Gobierno de la Di Tella cayó 5,9% mensual en septiembre a 1,94 puntos, el menor valor de la presidencia de Milei, reforzando el componente político detrás del castigo al crédito soberano.
Argentina
El Merval se desploma con todo el panel en rojo, el Tesoro logra un rollover del 100% y la deuda HD sigue castigada pese al recorte intradiario
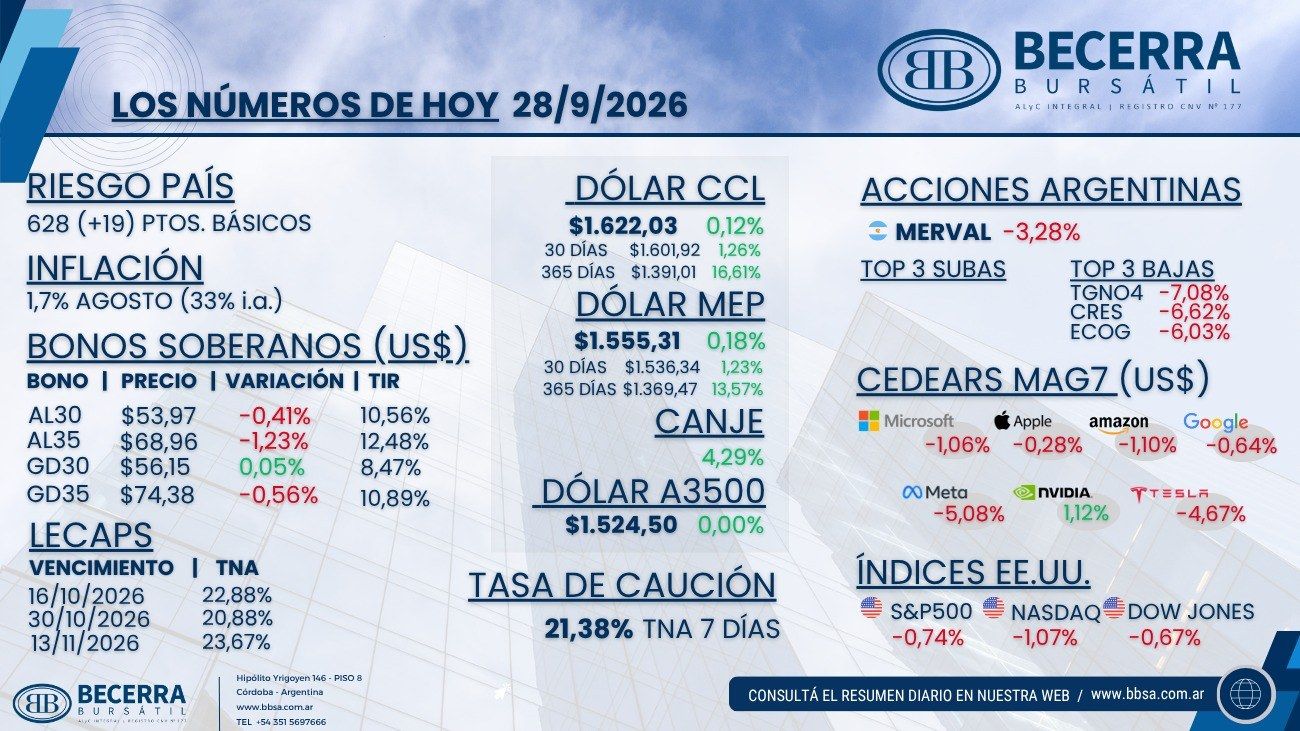
- Renta Variable: El Merval cerró -3,28% en moneda local y en torno a los USD 1.727 medidos al tipo de cambio CCL, con un panel íntegramente en rojo y cerrando prácticamente en los mínimos del día. Las menores caídas fueron para Loma Negra (LOMA) con -0,33%, YPF (YPFD) con -1,60% y Pampa Energía (PAMP) con -1,83%, mientras que Transportadora de Gas del Norte (TGNO4) con -7,08%, Telecom Argentina (TECO2) con -6,96% y Ecogas (ECOG) con -6,10% lideraron las bajas.
- Mercado Cambiario: El mayorista llegó a operar por encima de $1.531 pero recortó sobre el cierre para terminar en $1.524,50 (-0,07%), en torno al cierre del viernes, con oferta sostenida en la última hora y con el BCRA sumando compras por USD 7 millones. Los financieros no acompañaron el recorte del spot: el MEP finalizó en $1.555 (+0,18%) y el CCL en $1.622 (+0,12%), con el canje CCL/MEP en 4,29% y la brecha con el oficial en torno al 6,4%.
- Renta Fija (Soberanos en Pesos): El fondeo se mantuvo estable en torno al 20,9%. Los bonos operaron mixtos con el tramo largo más ofrecido nuevamente: la curva CER cedió 0,11% en promedio con rendimientos reales de entre +3,4% y +11% para el tramo post 2026, mientras la tasa fija operó con rendimientos de 1,9% a 2,2% TEM. Las LECAP cerraron en 22,88% TNA al 16 de octubre, 20,88% al 30 de octubre y 23,67% al 13 de noviembre. En la licitación, el Tesoro recibió ofertas por $9,8 billones y adjudicó $8,62 billones sobre vencimientos de $8,6 billones, con un rollover del 100%, en línea con lo esperado y en un contexto algo más ajustado de liquidez, con la tasa de pases entre bancos en 20,7%. El grueso se volcó al TAMAR a julio ($2,92 billones) y al BONCAP a enero ($2,85 billones, que cortó en 2,17% TEM). El Tesoro volvió a concentrar la oferta en plazos cortos, en la cuarta licitación consecutiva sin títulos con vencimiento posterior a 2027, y priorizó una colocación ordenada, sin convalidar las tasas del mercado secundario en ningún dual ni instrumento hard dollar. Aun así, el plazo promedio de emisión subió 45 días respecto a la licitación previa, hasta 176 días. El TML27 explicó el 34% de lo adjudicado, y el dólar linked volvió a ganar peso, con el 21% del total frente al 11,7% de la licitación anterior.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) continuó castigada (-0,75%) con el tramo largo acercándose al 13%, aunque recortando la baja inicial, en la cual el tramo largo llegó a operar con caídas de hasta -2,75%, en una rueda global adversa por las tasas en máximos (EMB -0,91%). El AL30 finalizó en USD 53,97 (-0,41%) con una TIR de 10,77% contra MEP y el AL35 en USD 68,96 (-1,23%) con 12,48%. En los globales, el GD30 cerró en USD 56,15 (+0,05%) con una TIR de 8,47% y el GD35 en USD 74,38 (-0,56%) con 10,89%. El riesgo país terminó en 628 puntos básicos, 19 por encima del cierre previo. En el plano político, el Índice de Confianza en el Gobierno de la Di Tella de septiembre registró 1,94 puntos, una caída de 5,9% respecto a agosto: es el dato más bajo de la gestión Milei, igual a los niveles de septiembre de 2025 y julio de 2026, y acumula una baja de 21,4% en 2026.
Internacional
Wall Street cierra a la baja con el UST a 10 años en máximos de 19 años tras el rechazo de Trump a la propuesta iraní por Ormuz
- Renta Variable en Estados Unidos: Los índices cerraron a la baja (S&P 500 -0,77%, Nasdaq -0,92%, Dow Jones -0,67% y Russell 2000 -0,69%). Las condiciones financieras ajustadas siguieron presionando a los hyperscalers y a los chips, en un contexto de emisión récord de deuda: Meta (META) cayó 4,8%, Intel (INTC) 5,7% y AMD 3,6%. Nvidia (NVDA) fue la excepción con +1,68%, tras ampliar su plan de recompra de acciones en un récord de USD 150.000 millones.
- Commodities y Tasas: El selloff de bonos se profundizó tras el rechazo de Trump a la propuesta iraní para reabrir el estrecho de Ormuz: el UST a 10 años finalizó en 5,24% (+1,3%), máximo de 19 años. El nuevo rally del crudo reavivó el temor a que las presiones inflacionarias fuercen más subas de la Fed, con el PCE y el payroll de esta semana como próximos datos a monitorear.
- Emergentes: El complejo emergente operó débil (EEM -1,15%, Brasil -1,66% y China -0,15%), mientras los ADRs argentinos operaron con mayor castigo.