En noviembre de 2023 la inflación era la principal preocupación de los argentinos. En agosto de 2026 ocupa el octavo lugar, y el desempleo y los bajos salarios encabezan el ranking. La economía lleva quince años sin crecer por habitante y el salario real acompañó esa caída. El programa actual apuesta a una forma de crecer que exige una transición de modelo, costosa en el corto plazo: el salario privado registrado quedó 11,2% por debajo de su relación promedio con el producto por habitante. Para una cartera, lo que importa es si esa brecha empieza a cerrarse antes de octubre de 2027 y cuánto de eso ya pagan los precios.
1. La agenda del votante cambió
El ranking de preocupaciones que surge de las encuestas de la Universidad de San Andrés muestra un reordenamiento completo en menos de tres años. La inflación bajó siete puestos, del primero al octavo. El desempleo subió siete, del octavo al primero, y los bajos salarios subieron cinco, del séptimo al segundo.
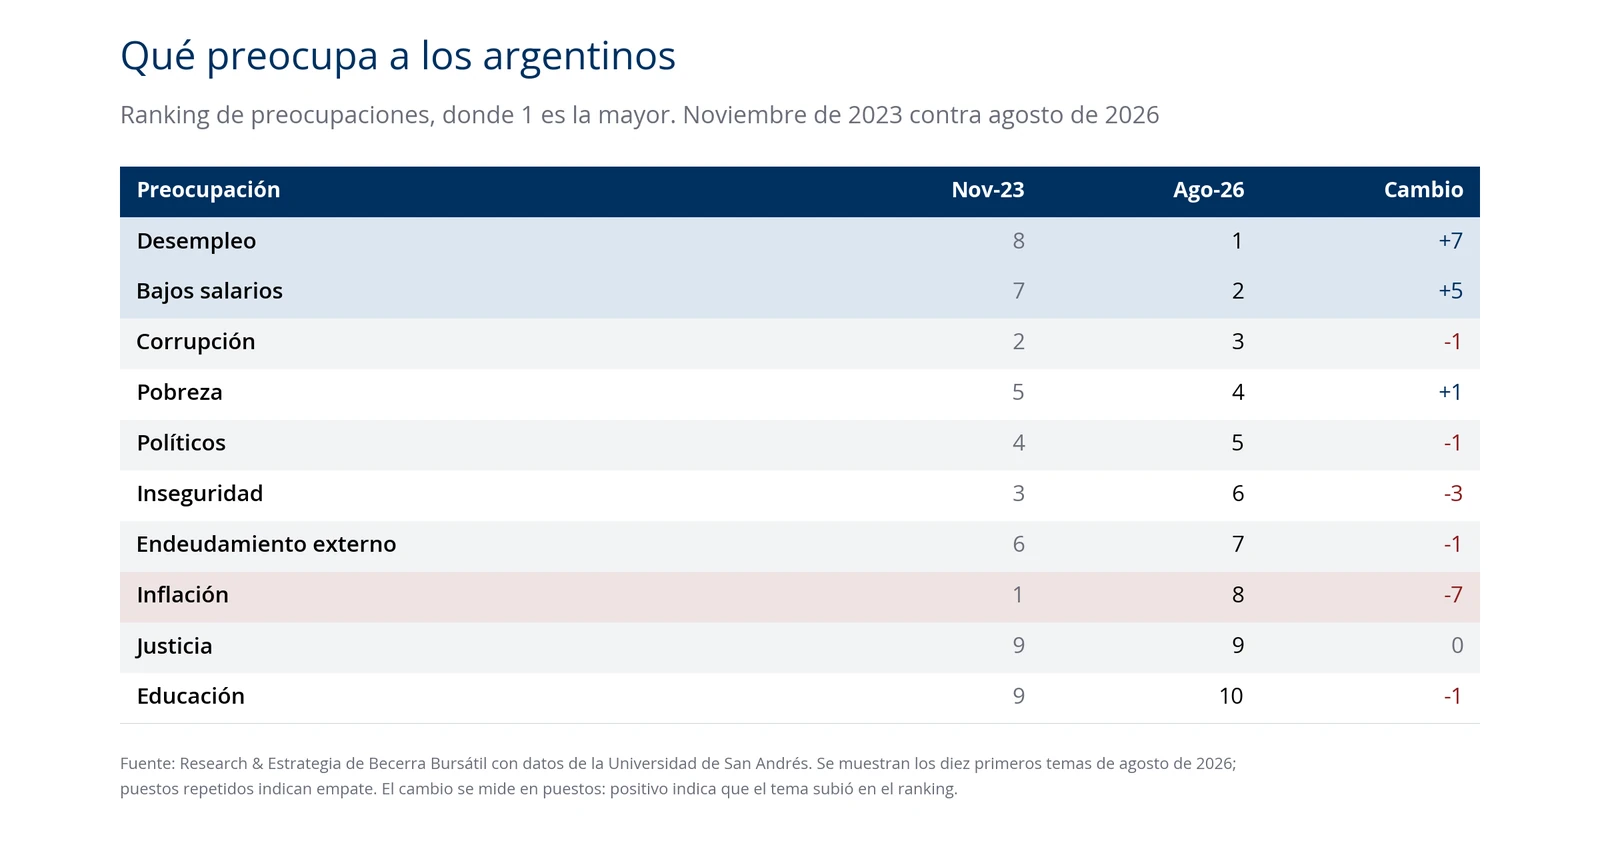
La baja de la inflación cumplió el mandato con el que el gobierno llegó en 2023, y el votante pasó a darla por supuesta. La atención se desplaza hacia el ingreso y el trabajo, y las dos agendas se refuerzan entre sí: con precios estables, cada aumento nominal se convierte en poder de compra, algo que la economía argentina no conocía desde hacía años. La estabilidad sigue siendo la condición de base.
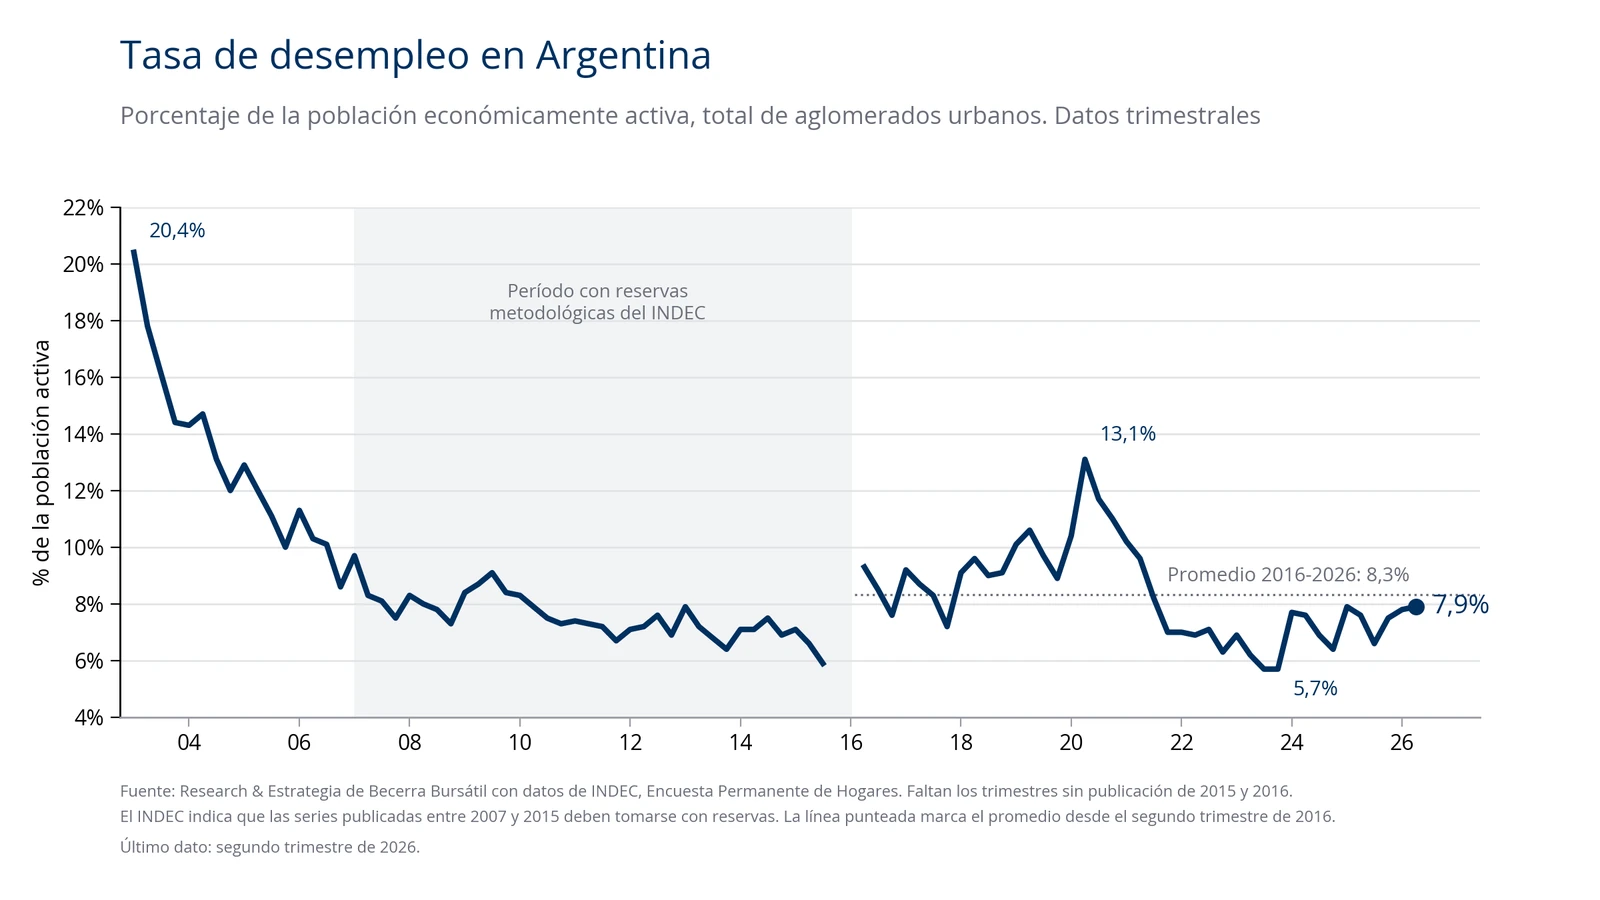
La preocupación por el desempleo convive con una tasa que está lejos de los niveles de crisis. Fue de 7,9% en el segundo trimestre de 2026, contra 7,8% en el trimestre anterior y 7,6% un año atrás, según el INDEC. Ese nivel coincide con la mediana de los últimos veinte años, queda por debajo del promedio de 8,3% desde 2016 y de los picos de 2019 y 2020, y equivale a menos de la mitad del 20,4% de comienzos de 2003. Las comparaciones con la antesala de 2001 no tienen respaldo en los datos. Lo que el ranking parece reflejar es la calidad y la estabilidad del empleo más que su cantidad.
2. Quince años sin crecer por habitante
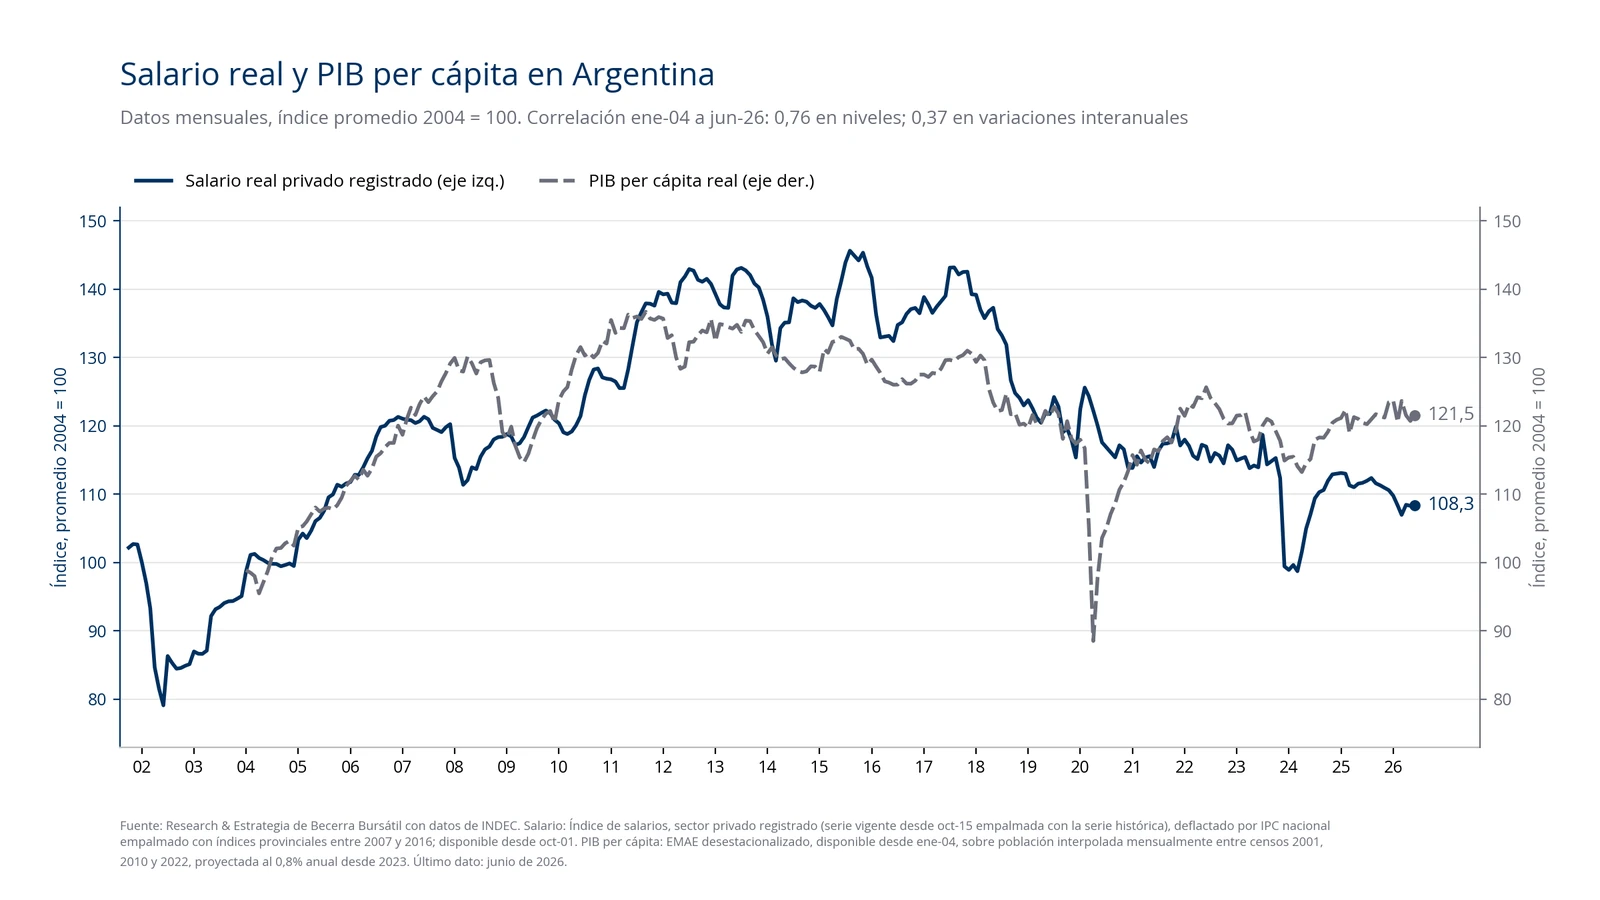
El problema de fondo es la falta de crecimiento. El PIB por habitante tocó su máximo en 2011 y desde entonces cae: con índice promedio 2004 = 100 está en 121,5, alrededor de 11% por debajo del pico de septiembre de 2011. El salario real del sector privado registrado siguió la misma trayectoria declinante, con una correlación de 0,76 en niveles entre ambas series, y hoy está en 108,3, cerca de una cuarta parte por debajo de sus máximos de 2013 a 2017.
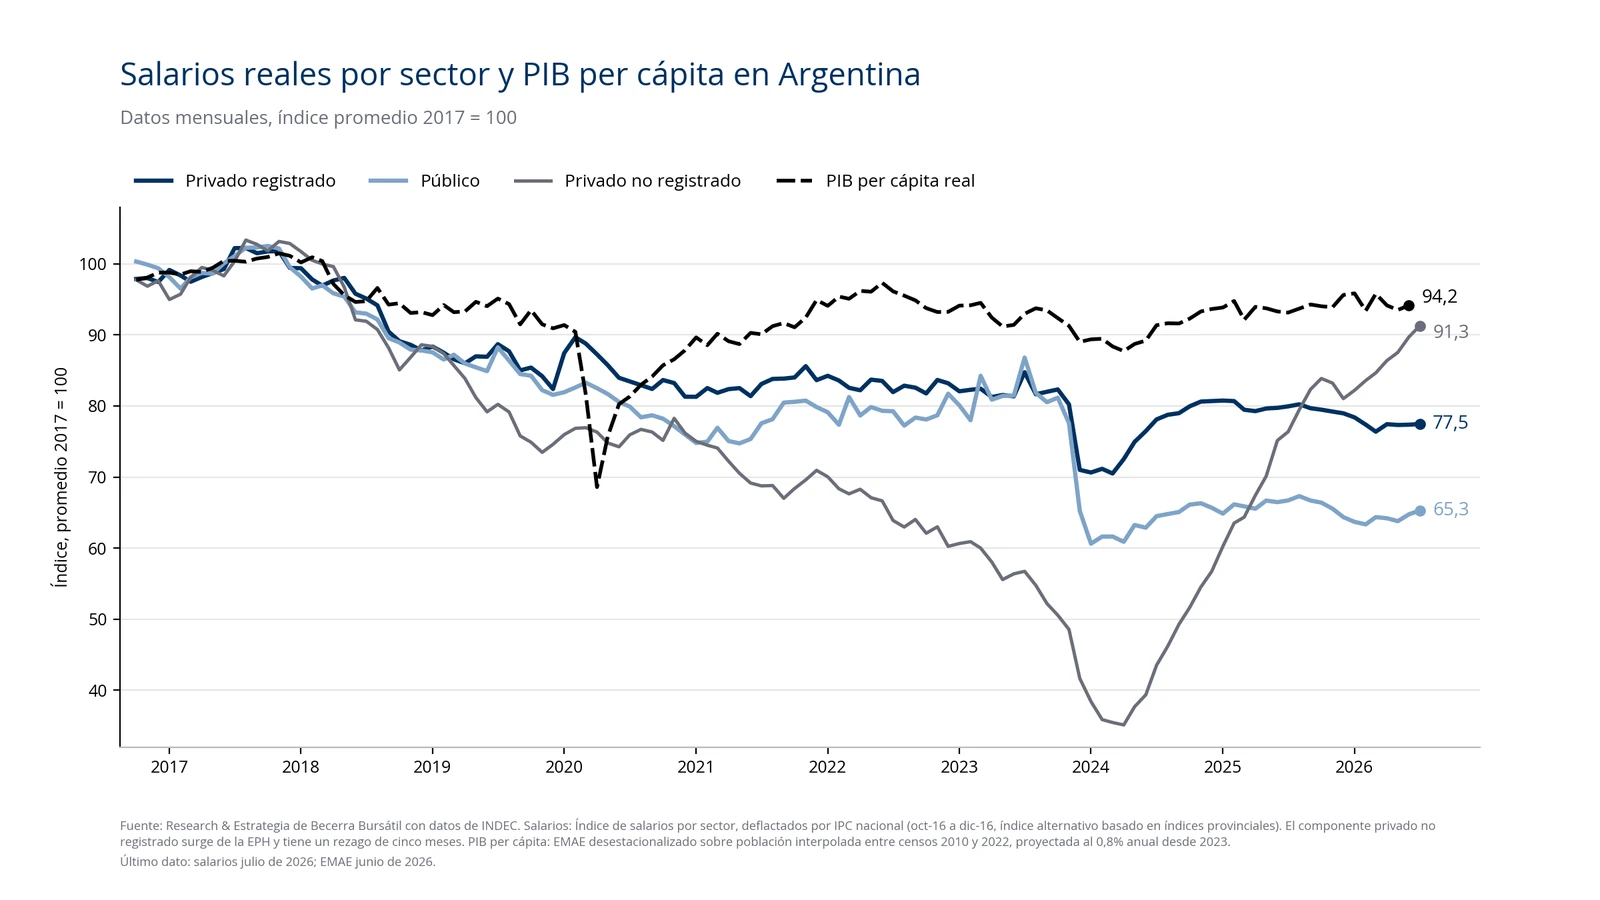
Dentro de esa tendencia común hubo diferencias de tipo redistributivo. Entre 2012 y 2019 el salario se ubicó casi siempre por encima de su relación promedio con el producto, en años de atraso cambiario, tarifas subsidiadas y control de cambios. Desde 2022 quedó por debajo, y hoy el desvío es de -11,2%, unos tres puntos por encima del mínimo de comienzos de 2024. Brechas de ese orden hubo en 2008 y, algo menores, en 2010, y en los dos casos se cerraron en pocos años.
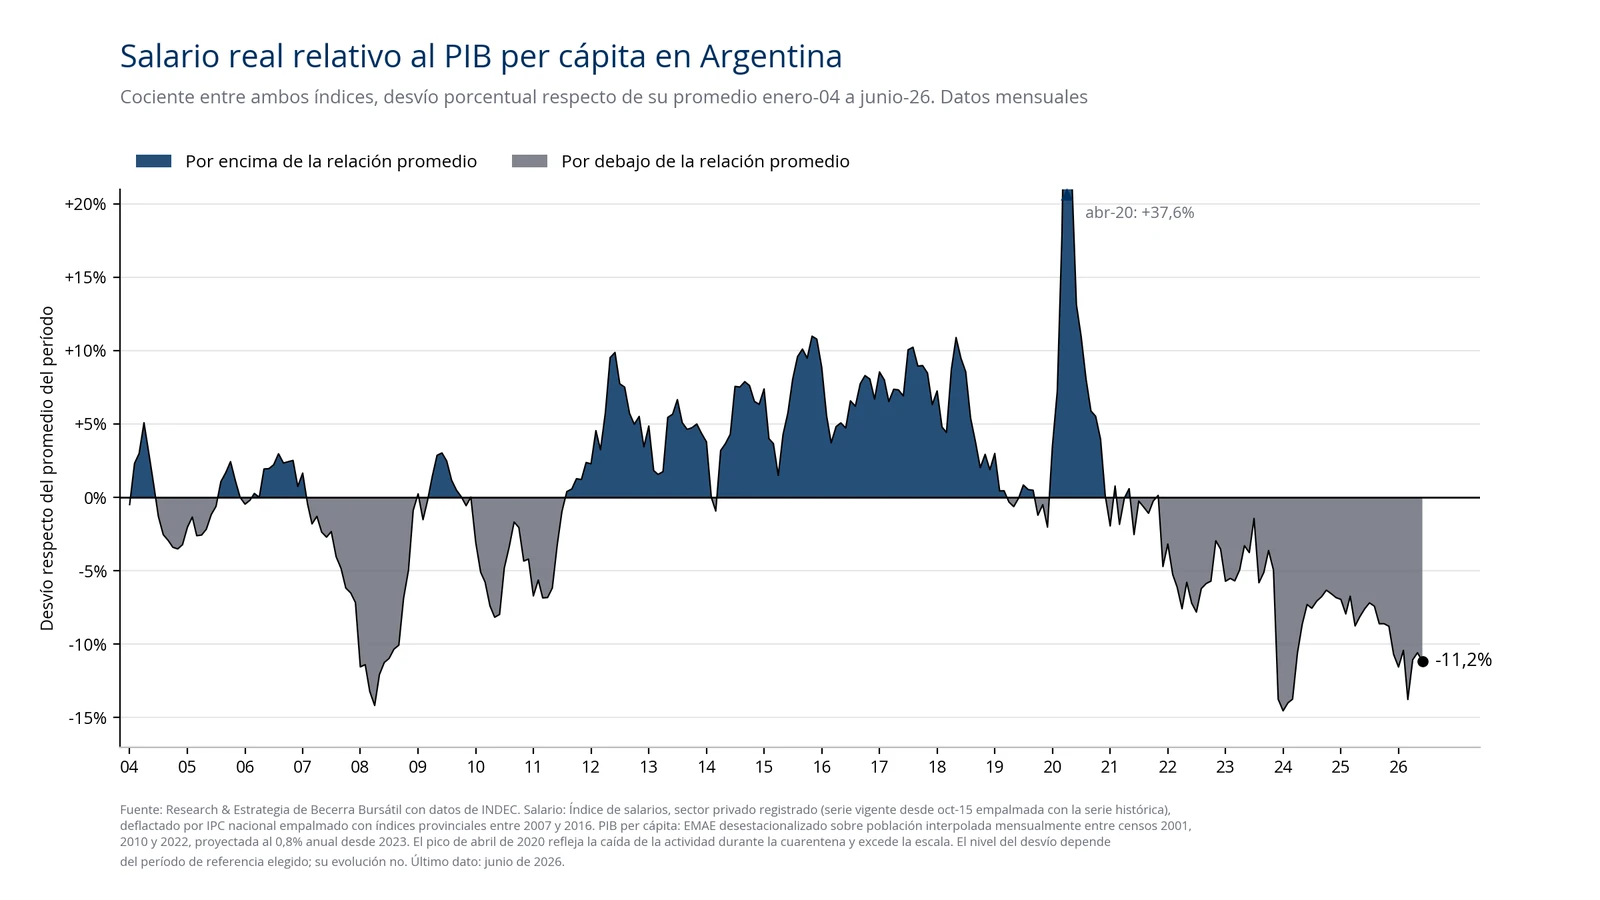
Esos vaivenes redistributivos cambian quién se lleva qué parte de un producto que no crece. Para que el salario suba de manera sostenida, la economía tiene que crecer. El gobierno eligió una forma de crecer de largo plazo que requiere una transición de modelo, dolorosa y costosa en términos electorales en el corto plazo.
La brecha es más amplia en el salario público, que está en 65,3 con base 2017 = 100, contra 77,5 del privado registrado y 94,2 del PIB por habitante. El salario privado no registrado llega a 91,3 y es el que más se acercó al producto.
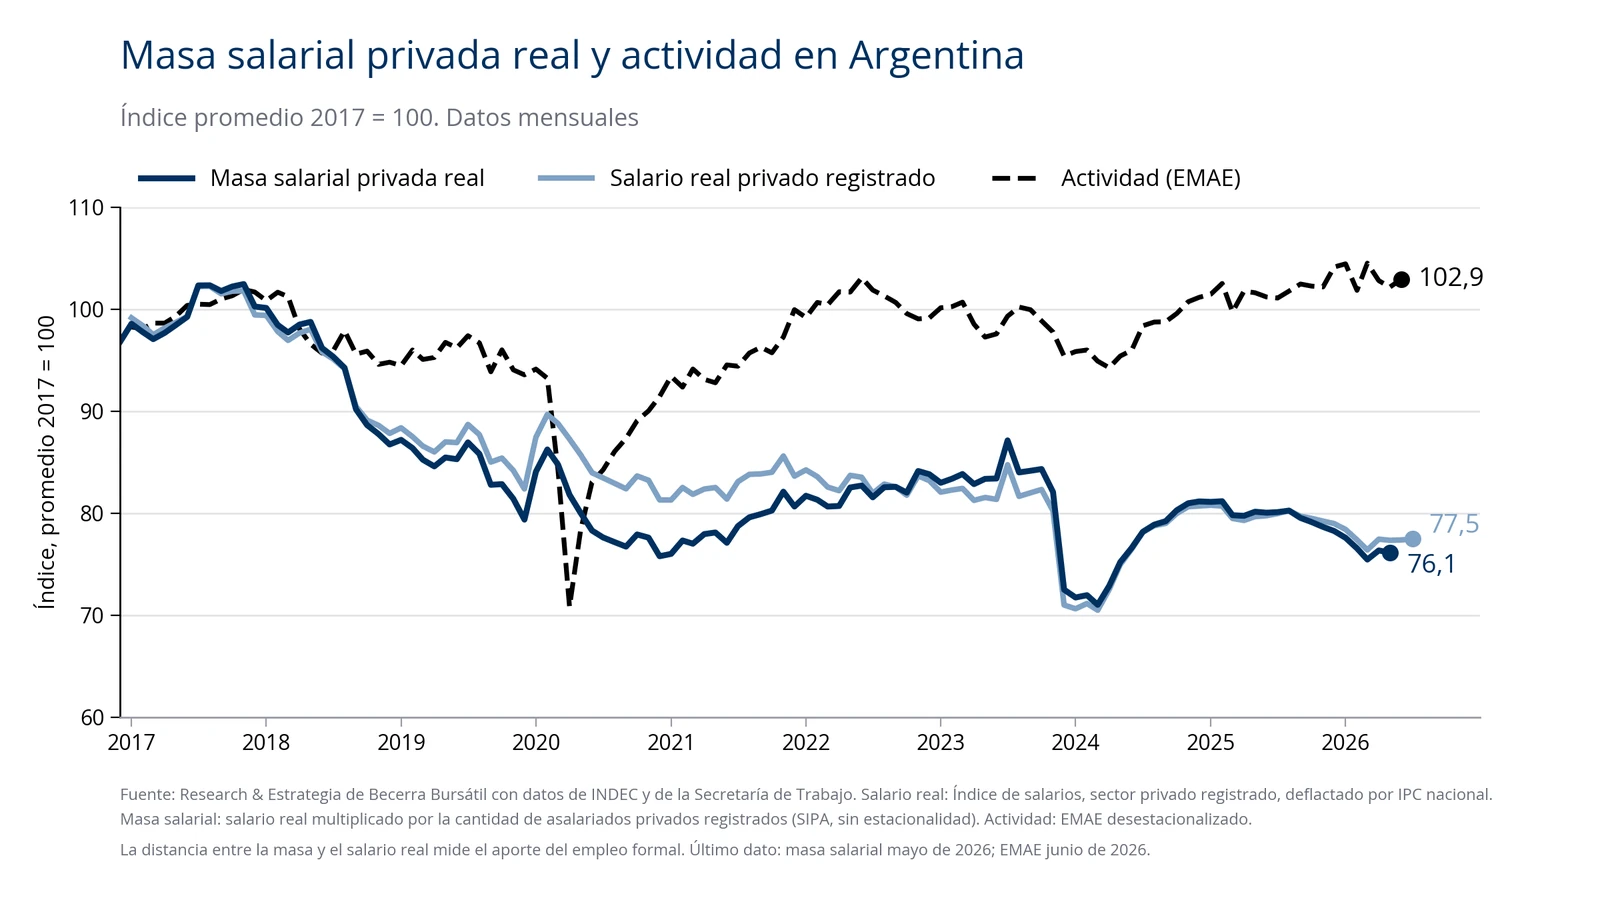
Lo que se atrasó es el salario por puesto de trabajo. La masa salarial privada real, que multiplica el salario por la cantidad de asalariados registrados, está en 76,1 con la misma base, apenas por debajo del salario real (77,5), mientras la actividad está en 102,9. La caída del empleo formal suma poco a la distancia: casi toda la brecha viene del salario.
3. Una economía en transición de modelo
De los grandes centros urbanos a los sectores exportadores
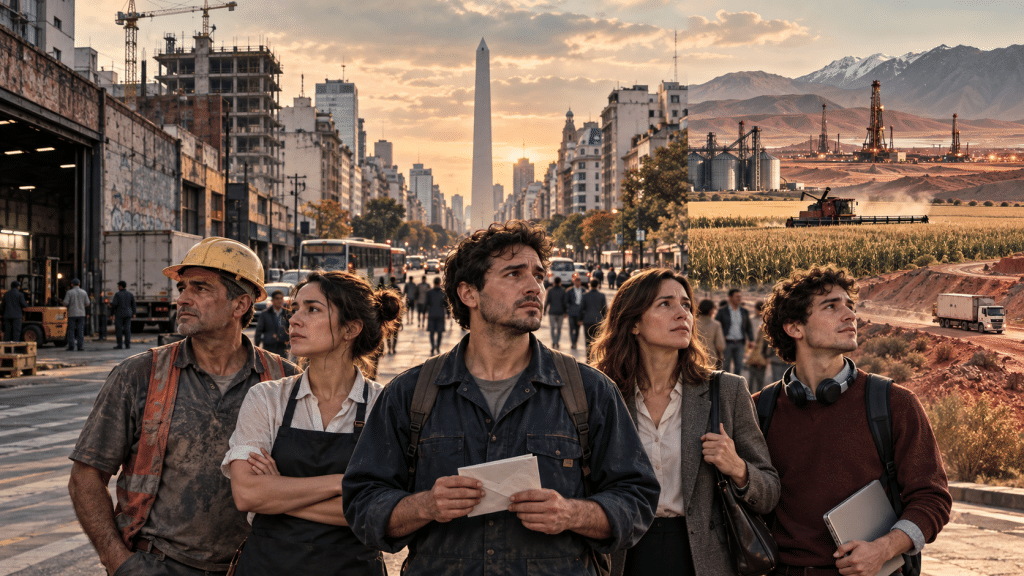
Durante décadas la economía argentina creció apoyada en la sustitución de importaciones: industrias protegidas, concentradas alrededor de los grandes centros urbanos y poco competitivas en una economía abierta. El programa actual apunta a otro modelo, más federal, que crece sobre los sectores exportadores con ventajas comparativas (agro, energía y minería) y sobre un desarrollo industrial y de servicios asociado de manera indirecta a esas actividades.
Ese cambio de modelo ya se ve en los datos. En los cuatro trimestres hasta el segundo de 2026, contra el año 2023, el valor agregado del agro creció 51,4%, el de minería 24,2% y el de intermediación financiera 23,2%. Industria cayó 8,9% y redujo 7,4% sus asalariados; comercio cayó 3,7%, y construcción 13,7%, con 14,2% menos empleo. El salto del agro refleja además la normalización de la cosecha después de la sequía de 2023.
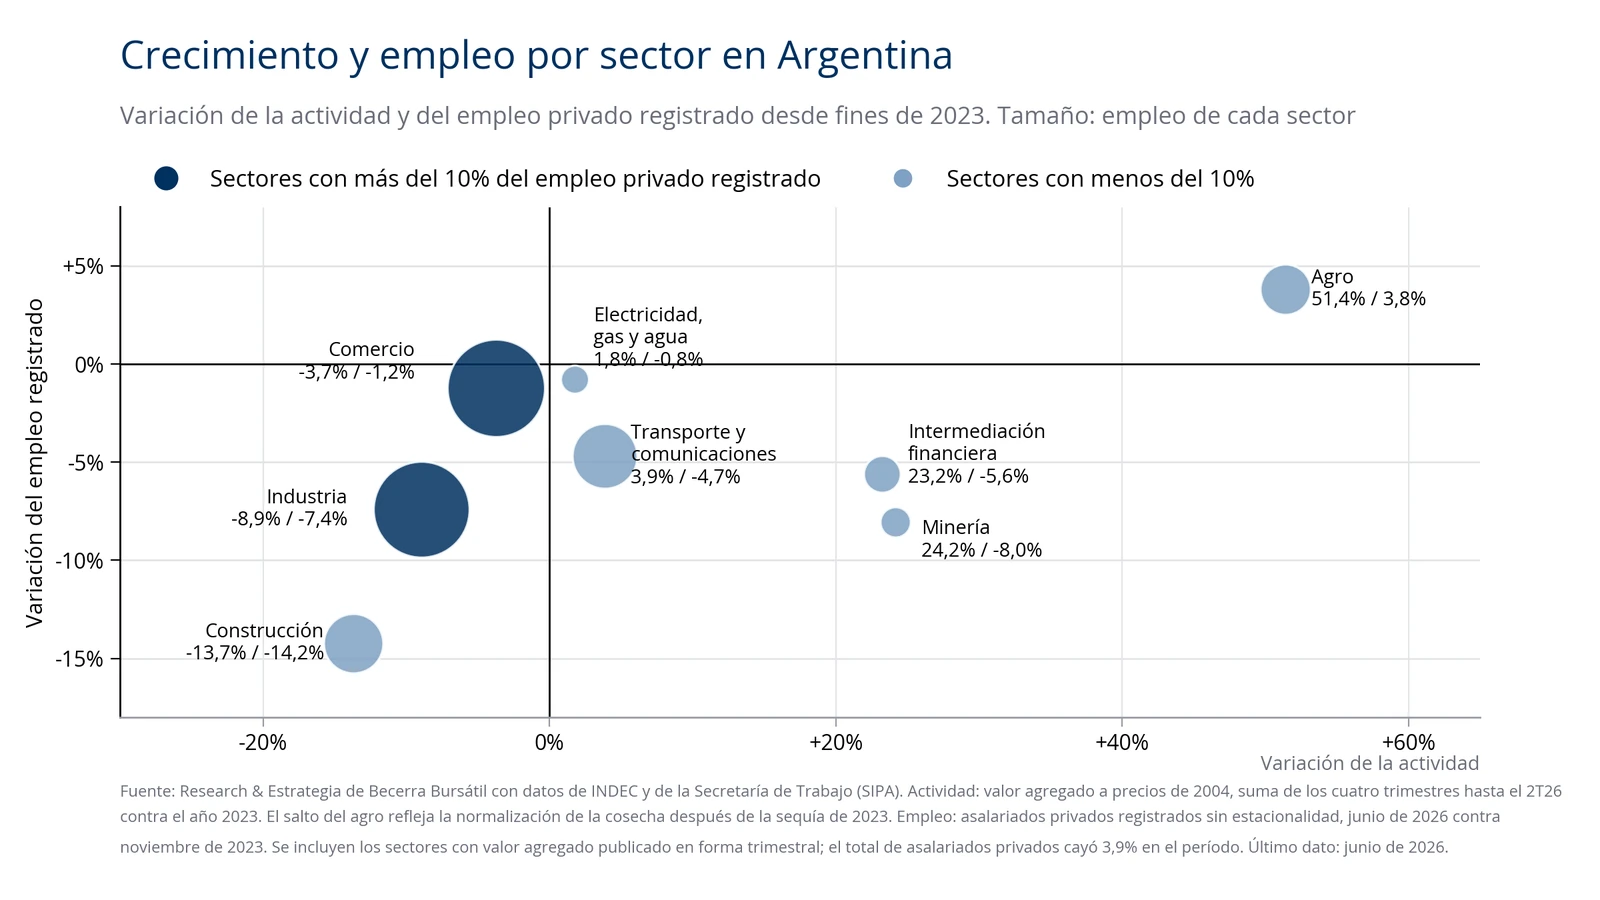
Los sectores que crecen emplean poco: agro, minería y finanzas suman menos del 9% del empleo privado registrado. Los que concentran el empleo urbano son los que más sienten el cambio: la industria por la apertura, la construcción por el recorte de la obra pública y por el sobrestock de viviendas que dejaron los años de brecha cambiaria, y el comercio por una demanda interna que se recupera despacio y por los cambios en las preferencias de compra y de consumo que trae la desinflación. La reasignación de trabajo y de capital entre unos y otros es lenta, porque los recursos no se mueven de un día para otro entre sectores ni entre regiones. El gobierno eligió encarar esa transición asumiendo el costo de corto plazo en industrias y puestos de trabajo que no resisten la competencia, con el riesgo electoral que eso implica en los grandes centros urbanos.
Un ingreso que se genera en otros sectores
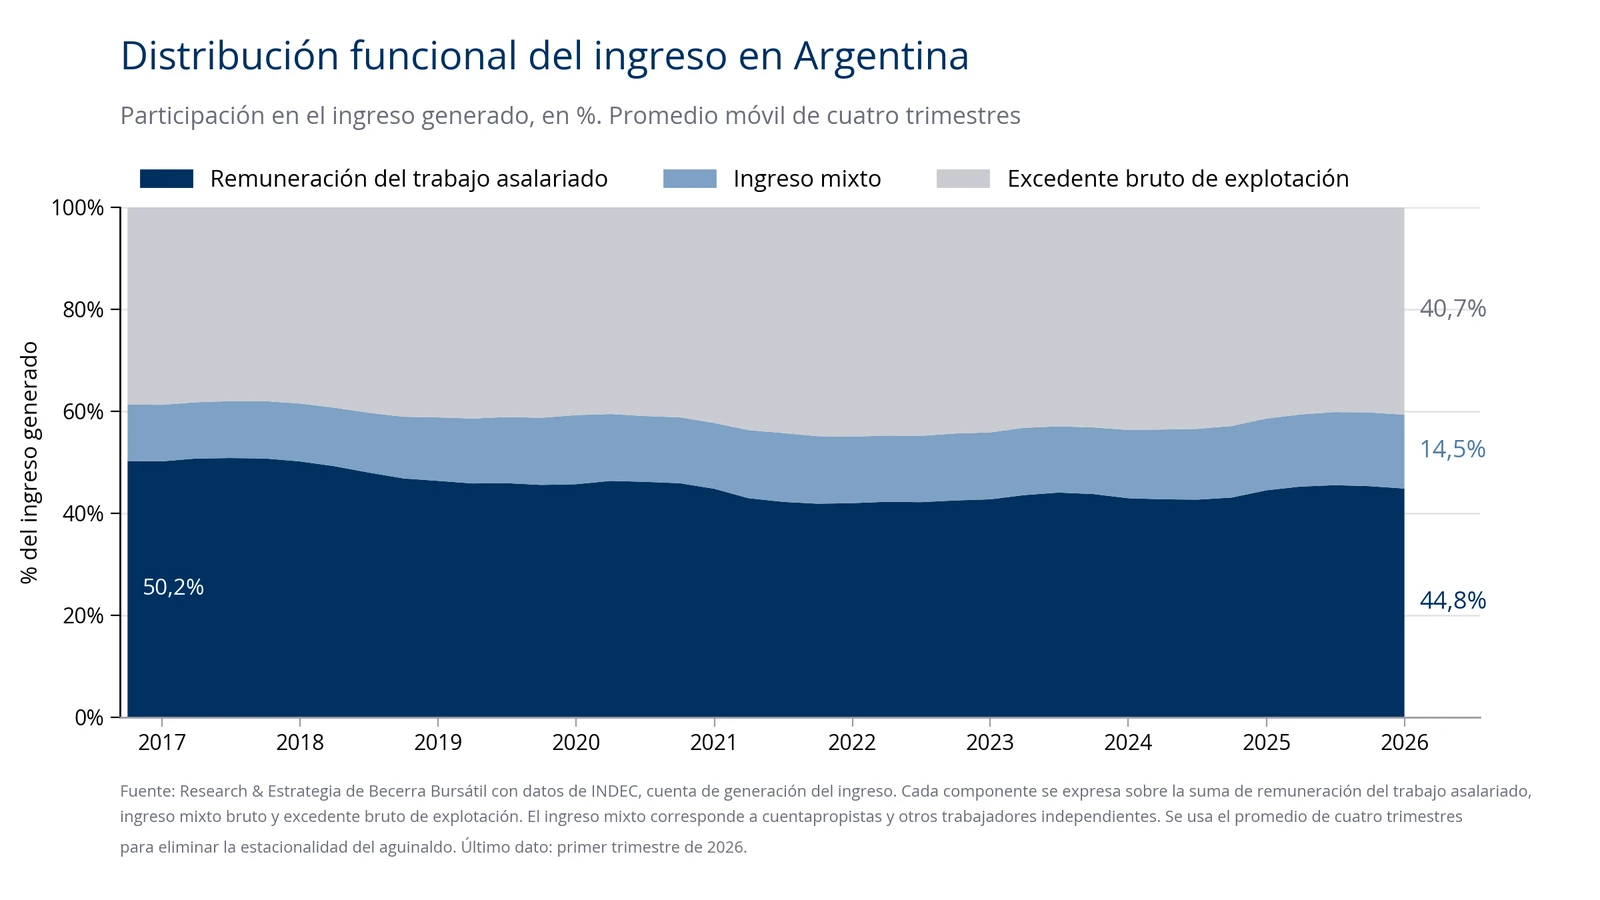
Como las actividades que lideran el crecimiento son intensivas en capital, la participación de la remuneración asalariada en el ingreso generado bajó de 50,2% en 2016 a 44,8% en los cuatro trimestres hasta el primero de 2026. El ingreso mixto, que reúne a cuentapropistas y otros trabajadores independientes, subió de 11,1% a 14,5%. El piso de la participación asalariada fue 41,9% a fines de 2021, y desde 2024 recuperó parte del terreno.
Una informalidad de larga data
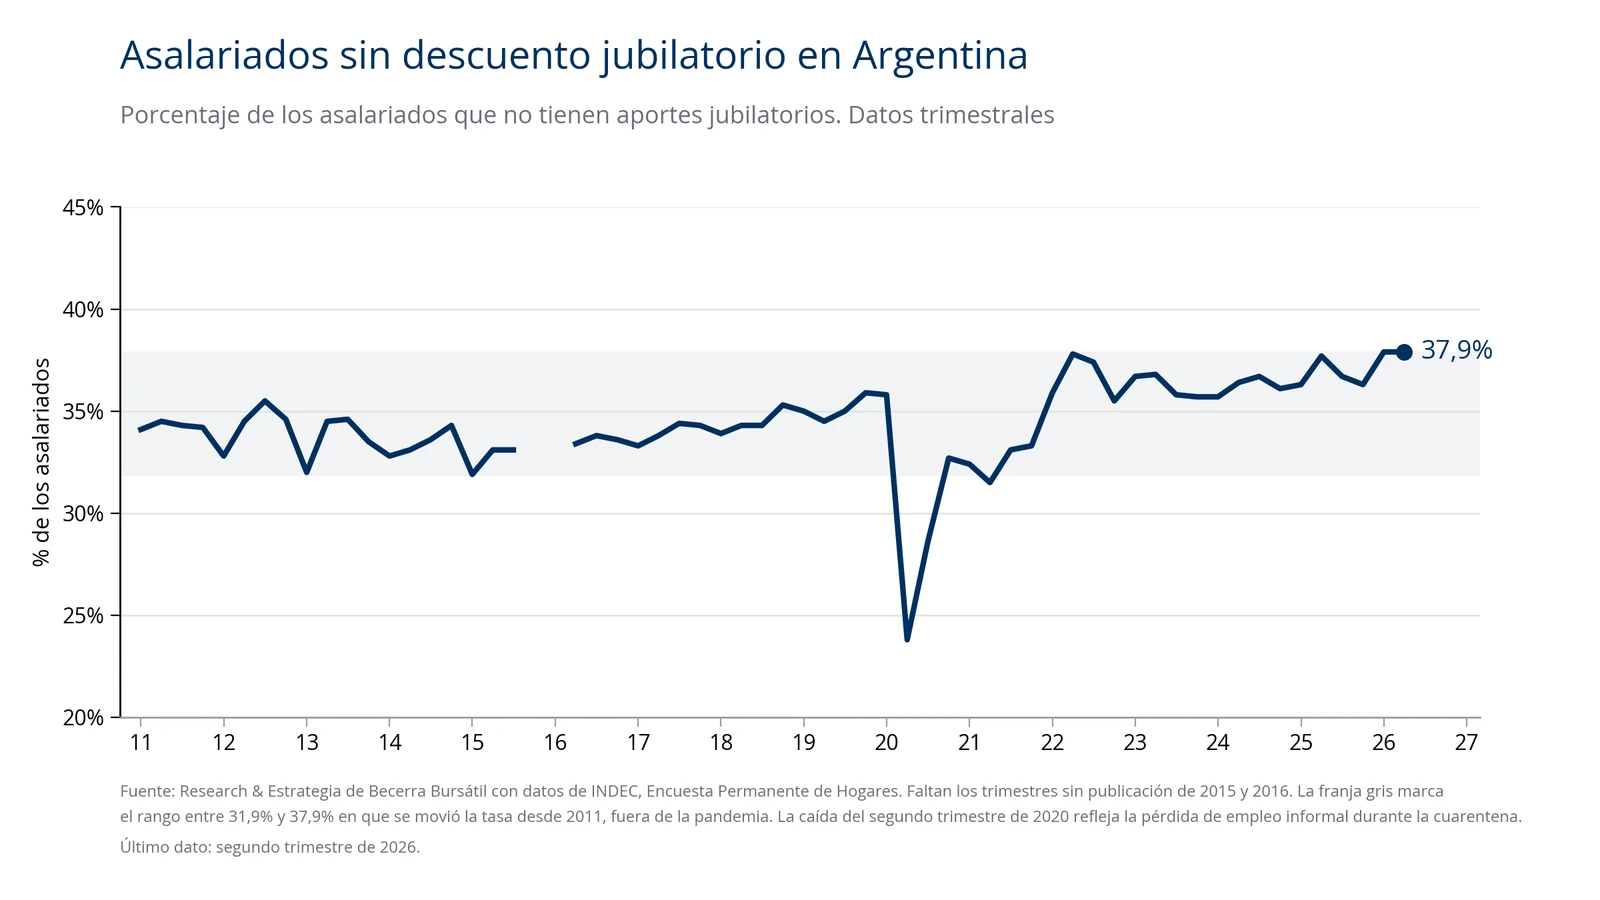
La informalidad laboral es un rasgo estructural de la economía argentina, consecuencia de años de presión impositiva sobre el trabajo registrado y de una legislación laboral que encarece la contratación formal. Desde 2011 la proporción de asalariados sin descuento jubilatorio se movió entre 31,9% y 37,9%, fuera de la caída transitoria de la pandemia: más de tres de cada diez asalariados trabajan sin aportes desde hace quince años. En el segundo trimestre de 2026 la tasa está en 37,9%, el techo de ese rango.
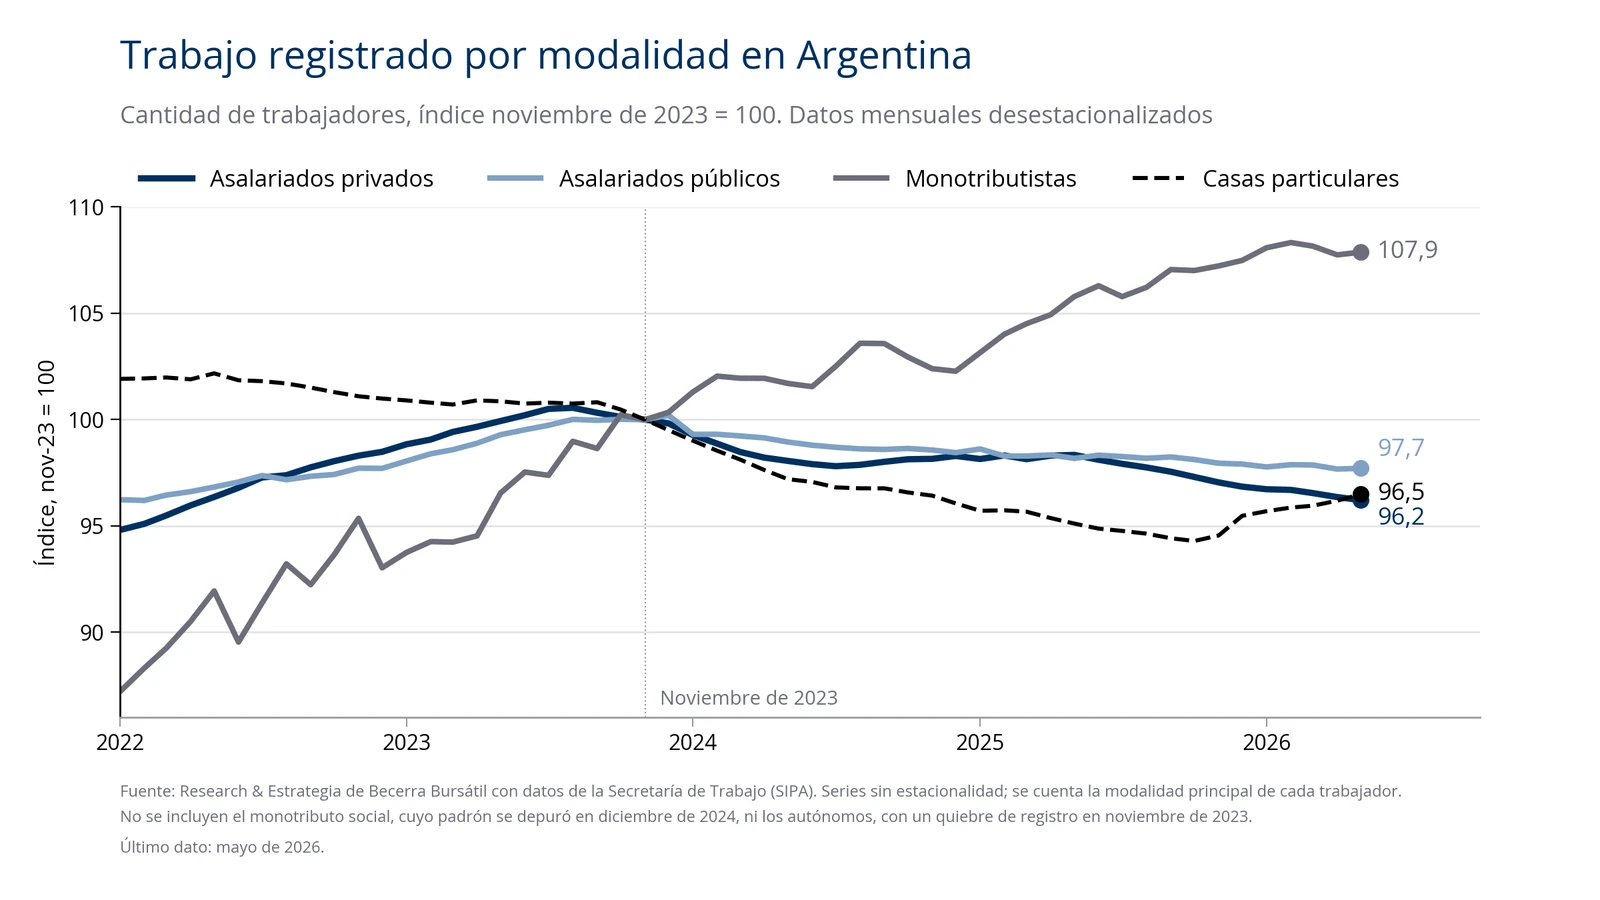
Sobre esa base, la transición canaliza buena parte del trabajo nuevo por fuera del empleo asalariado registrado. Desde noviembre de 2023 la cantidad de monotributistas creció 7,9%, mientras los asalariados privados registrados bajaron 3,8% y los públicos 2,3%. Los ingresos informales, que no dependen de paritarias, se recompusieron más rápido con la desinflación: el salario no registrado relativo al registrado pasó de 48,4 en abril de 2024 a 117,8 en julio de 2026, con base 2017 = 100. Una parte del ingreso laboral nuevo existe, pero aparece en categorías que el índice de salarios privados registrados no mide.
La coordinación salarial de la desinflación
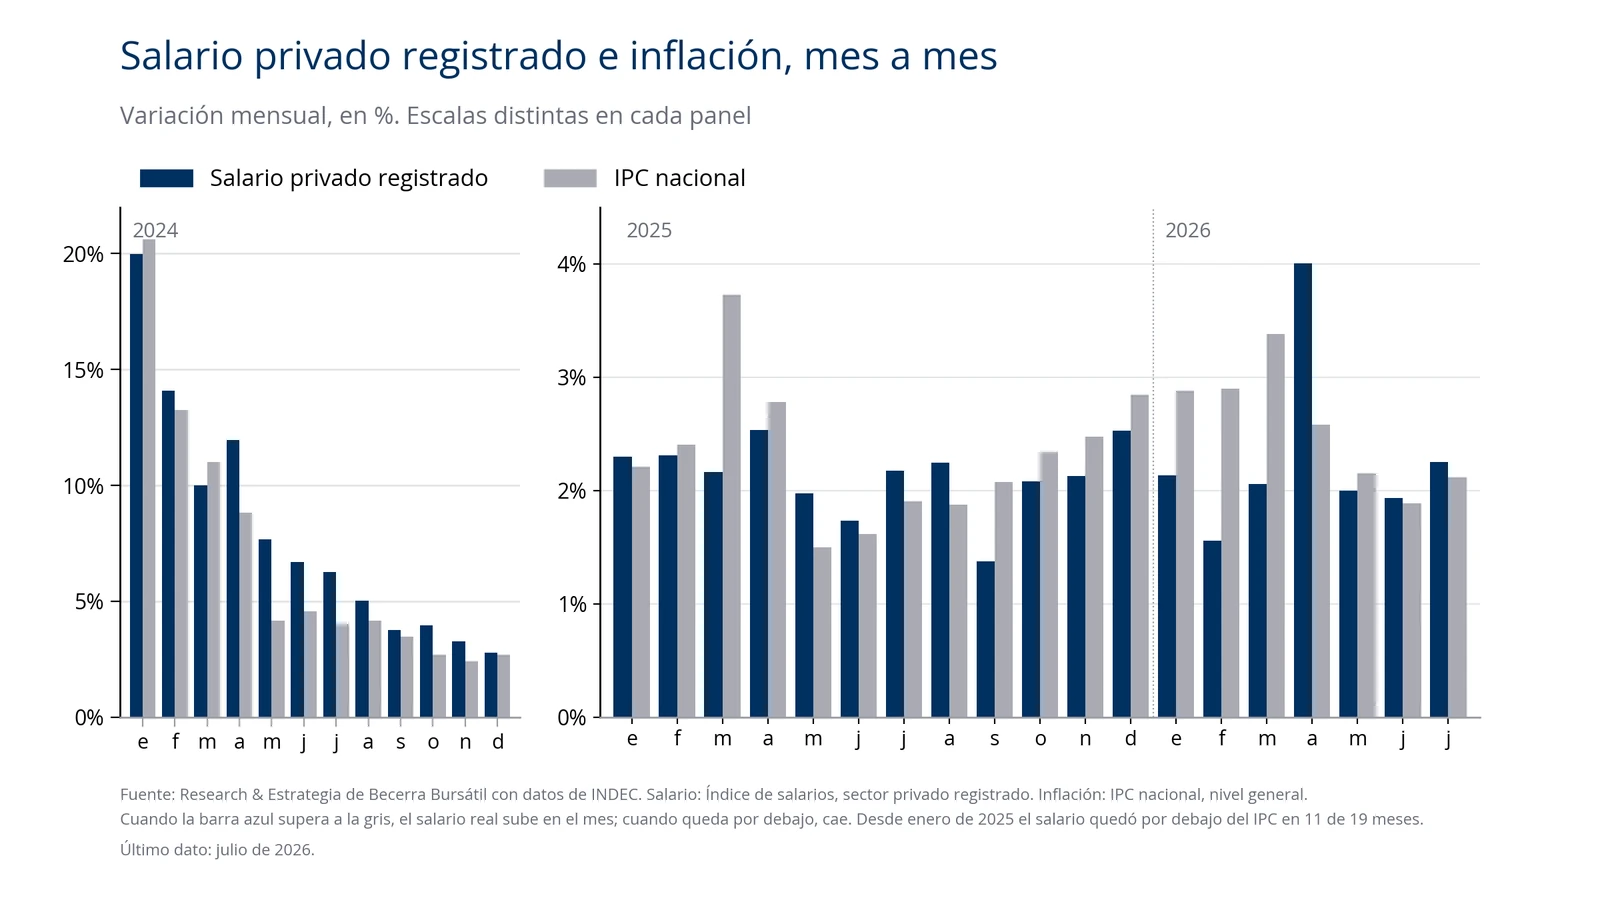
Desde enero de 2025 el salario privado registrado aumentó menos que el IPC en 11 de 19 meses, con diferencias acotadas en la mayoría de ellos. La pauta de las paritarias acompañó al tipo de cambio en la coordinación de expectativas, y la desinflación terminó con las pérdidas abruptas de poder de compra que el salario sufría con inflaciones mensuales de dos dígitos. Con la inflación baja y estable, cada punto de aumento nominal por encima del IPC se convierte en poder de compra, y ese es el canal más rápido para que los asalariados privados recuperen una parte mayor de lo que se produce.
Precios relativos: el grueso de la corrección está hecho
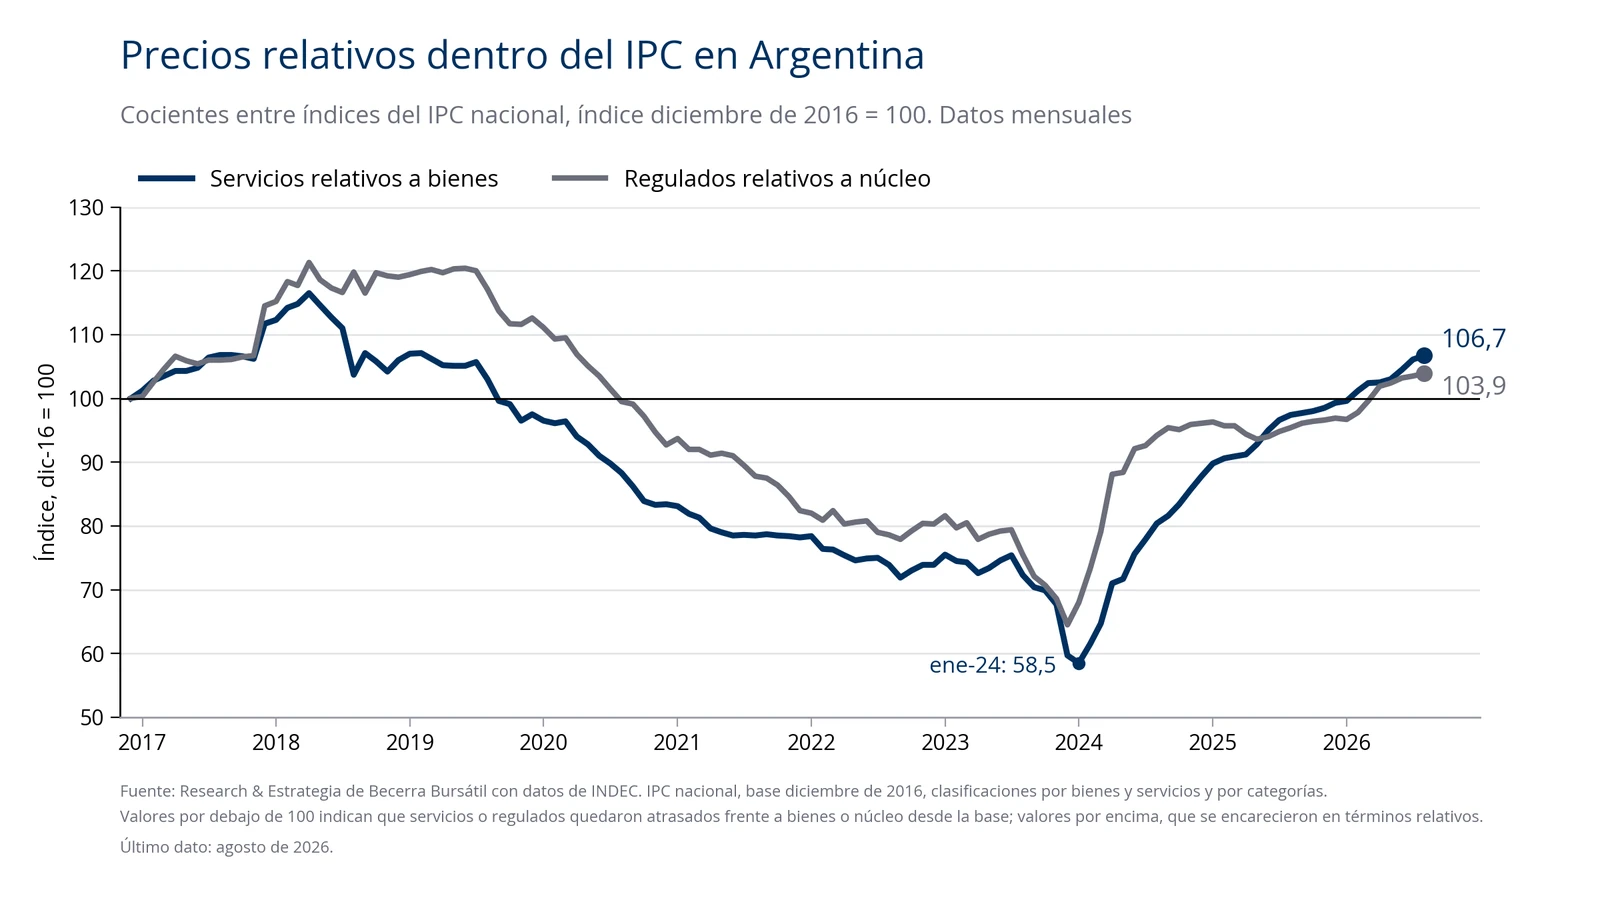
La recomposición de tarifas, alquileres y servicios explica buena parte de la caída del salario real en 2024. Los servicios relativos a los bienes pasaron de 58,5 en enero de 2024 a 106,7 en agosto de 2026, y los precios regulados relativos a la inflación núcleo, de 64,5 a 103,9, con base diciembre de 2016 = 100. El grueso de las distorsiones heredadas quedó corregido, aunque siguen tramos pendientes en la reducción de subsidios y en algunas tarifas, que van a seguir pesando sobre el presupuesto de los hogares con menor intensidad que en 2024.
4. Del bolsillo a la urna
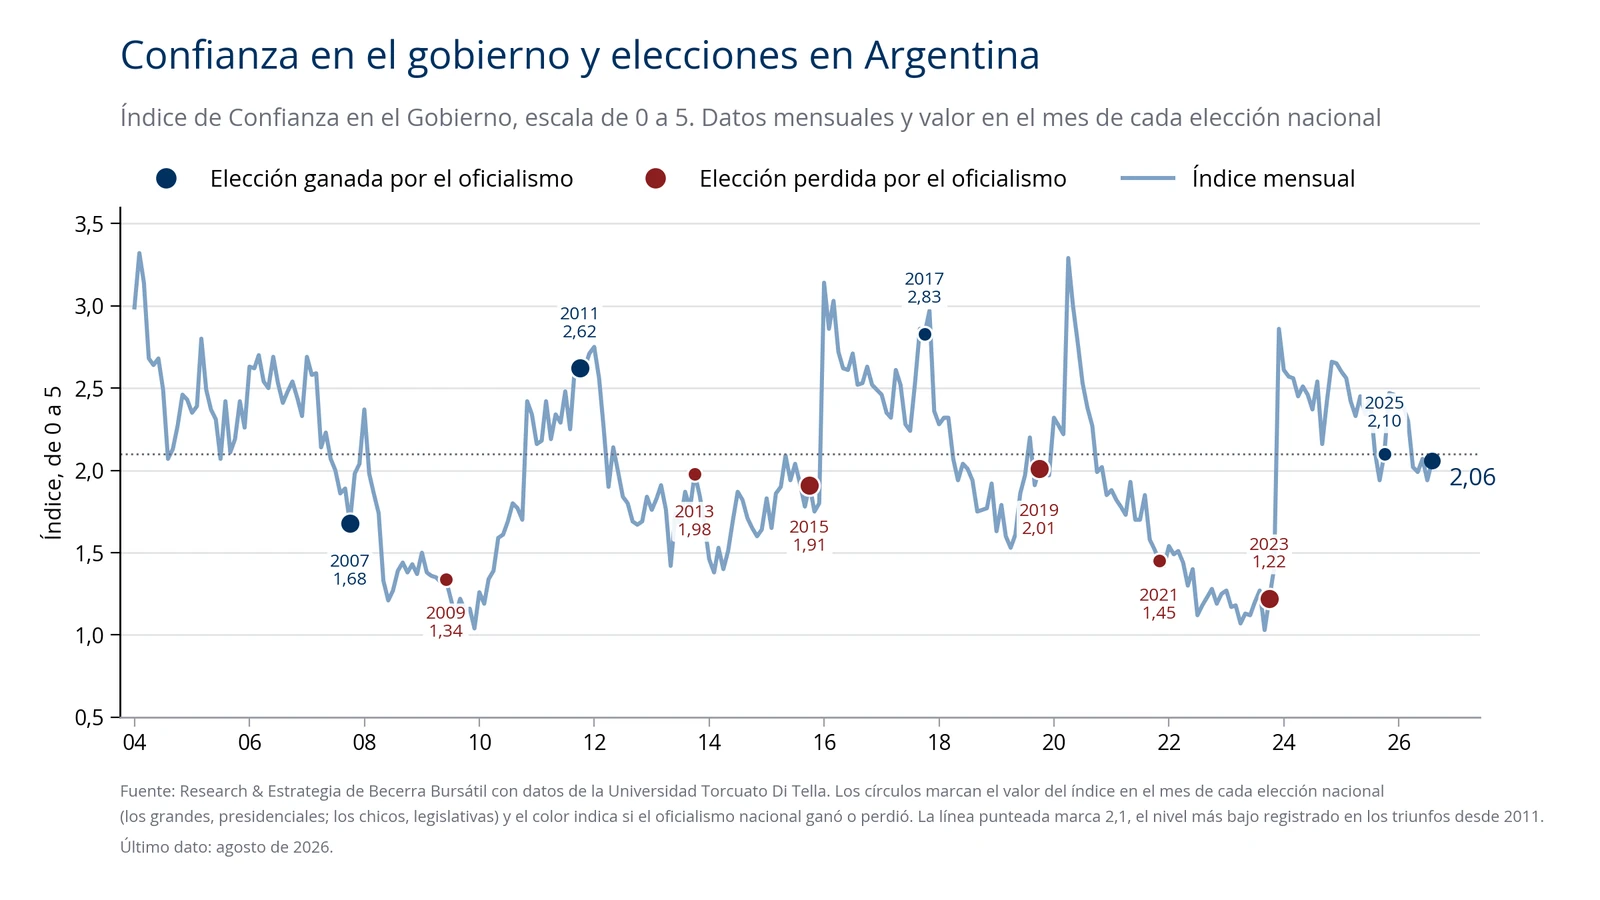
El Índice de Confianza en el Gobierno de la Universidad Torcuato Di Tella ofrece una regularidad útil. En las tres elecciones nacionales que ganó el oficialismo desde 2011 (2011, 2017 y 2025), el índice estaba en 2,10 o más en el mes de la votación. En las seis que perdió desde 2009, estaba en 2,01 o menos. La excepción es 2007, con continuidad y 1,68.
En agosto de 2026 el índice se ubicó en 2,06, justo en esa franja, después de haber tocado 2,66 en noviembre de 2024. La relación mes a mes entre el salario real y la confianza fue débil en la última década, porque el índice responde a muchas cosas a la vez. Pero lo que cambió es la agenda: con la inflación fuera del primer plano, el ingreso y el empleo pesan más en la evaluación del gobierno.
La transición también tiene una geografía. Sus costos se concentran en los grandes centros urbanos, donde pesan la industria, el comercio y la construcción, y donde vive la mayor parte del electorado. Sus beneficios llegan primero a las provincias con base agropecuaria, energética y minera.
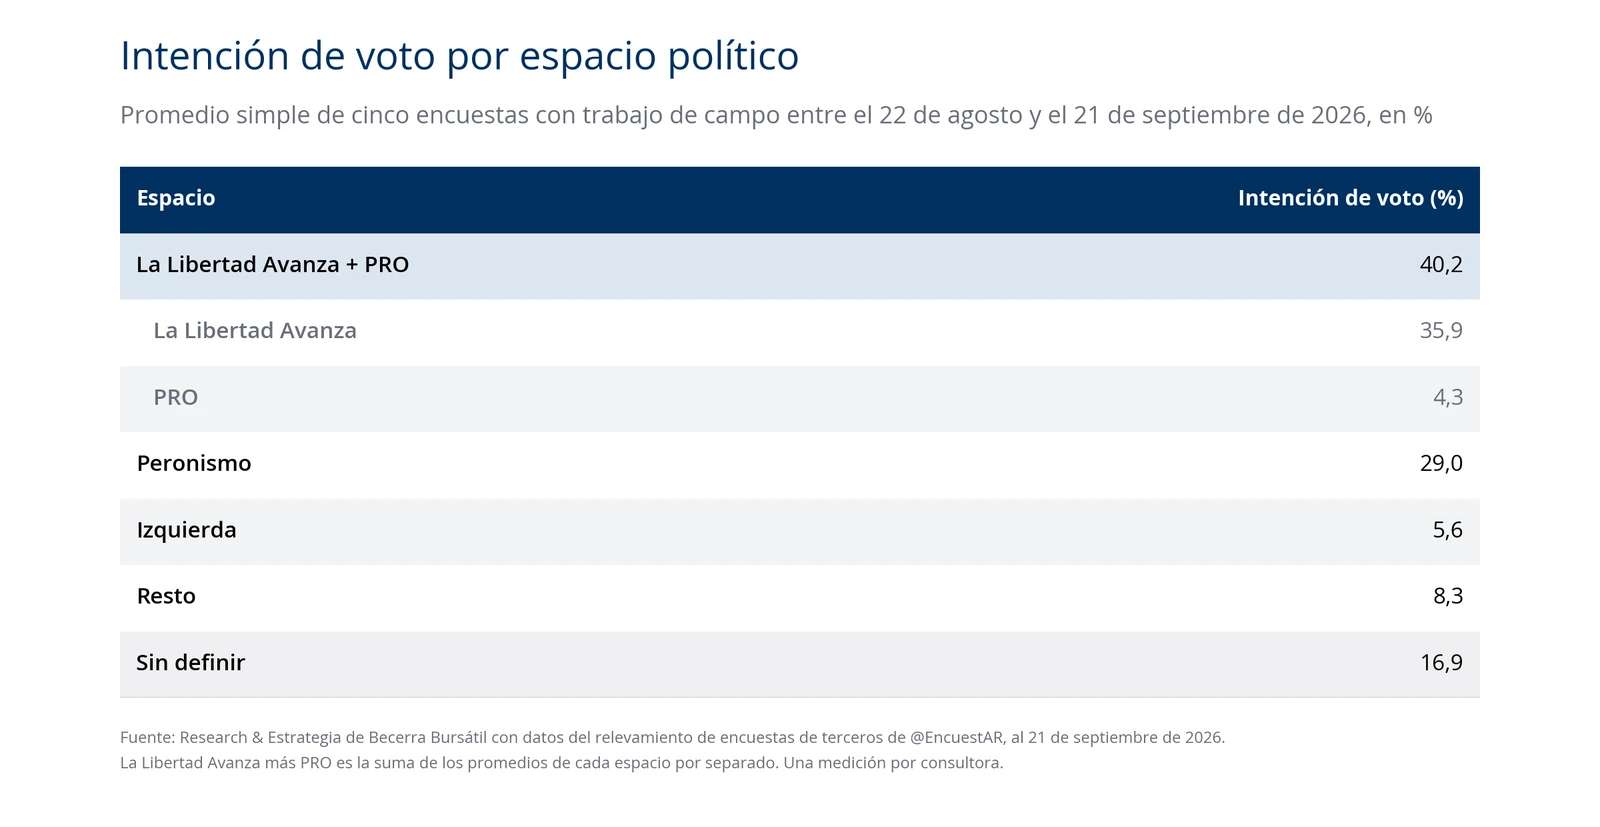
El promedio de encuestas da a La Libertad Avanza y al PRO 40,2% de la intención de voto, contra 29,0% del peronismo. El 16,9% de los encuestados no tiene definido su voto, y es el segmento donde la evolución del salario y del empleo puede pesar más en los próximos trece meses.
5. Tres escenarios hacia octubre de 2027
La historia reciente muestra dos formas de cerrar una brecha entre salario y producto. En 2010 se cerró por el salario: en los 24 meses posteriores al mínimo subió 14,8% en términos reales, con el PIB por habitante 1,7% abajo. En el episodio actual, en el mismo plazo el salario subió 11,0% pero el producto por habitante también creció 7,2%, y la brecha se achicó apenas 3 puntos. El producto avanza más rápido porque lo empujan sectores que emplean poco.
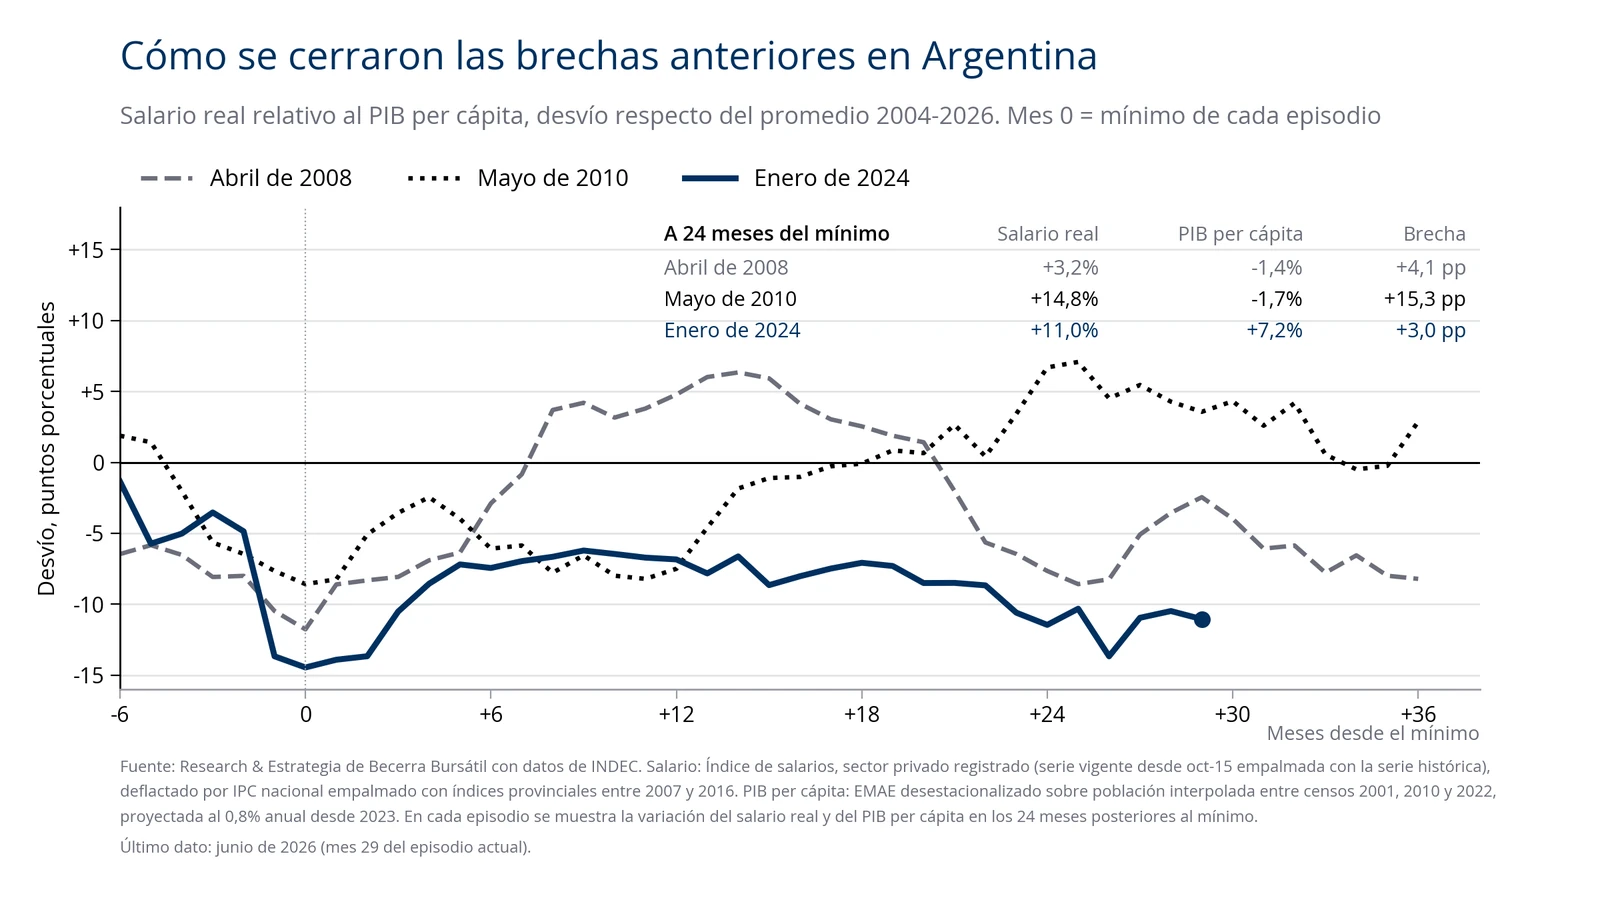
El crecimiento de largo plazo depende de que la transición madure, y eso excede el calendario electoral. En los próximos trece meses, lo que puede cerrar la brecha son aumentos de salarios nominales que le ganen al IPC y mejoren el poder de compra, redistribuyendo hacia los asalariados privados una parte mayor de lo que ya se produce. Es lo que ocurrió en 2010. La desinflación es la condición para que esos aumentos se traduzcan en poder de compra y no en más inflación. De cómo evolucione esa redistribución surgen tres escenarios.
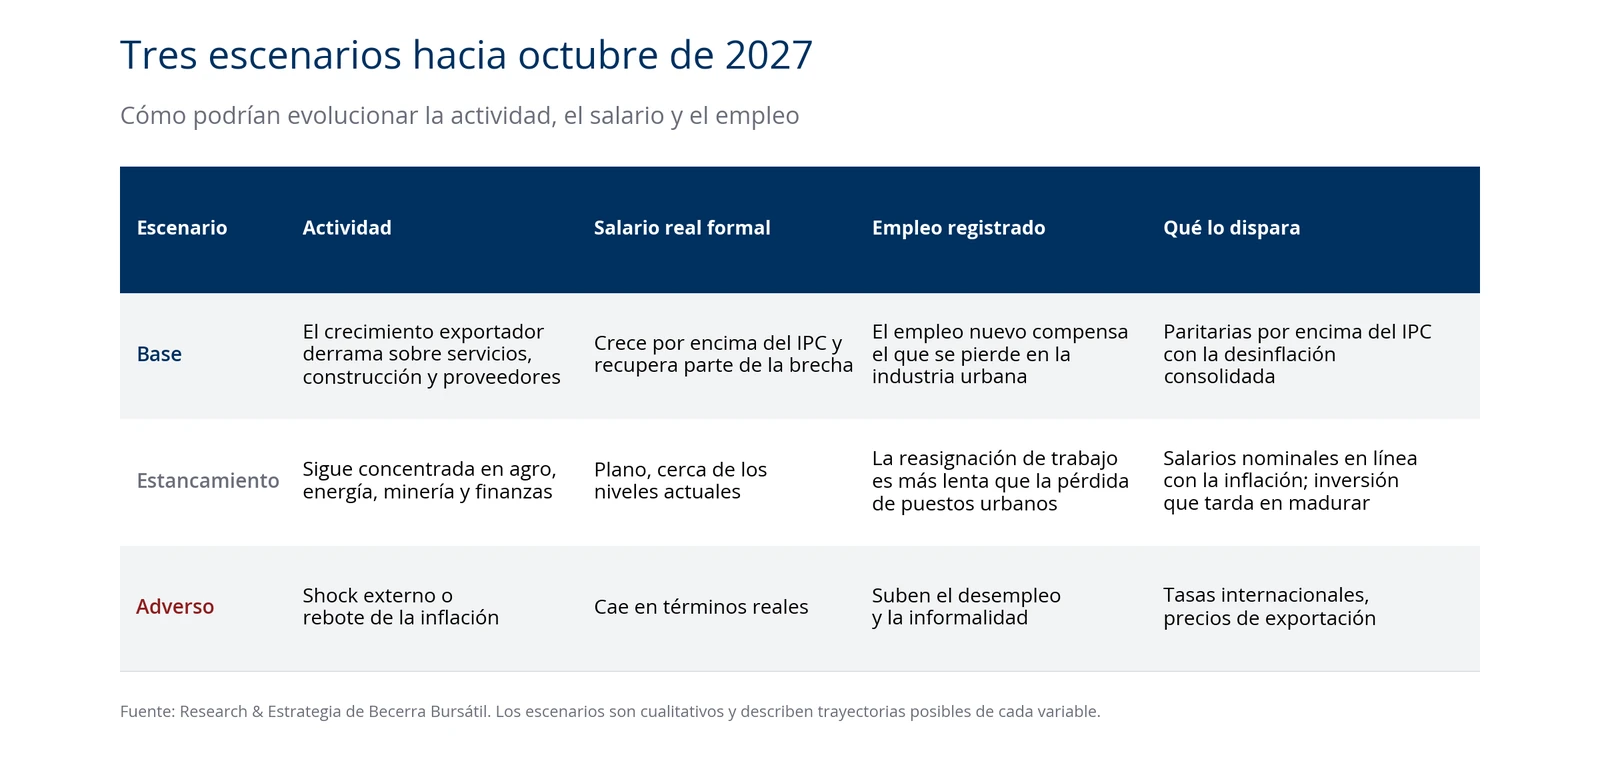
- Base: las paritarias le ganan al IPC con la desinflación consolidada, el salario real formal recupera parte de la brecha y el crecimiento exportador empieza a derramar sobre los sectores que emplean. La agenda del ingreso llega a la elección con mejora.
- Estancamiento: los salarios nominales siguen en línea con la inflación, el crecimiento se mantiene concentrado en agro, energía, minería y finanzas, y la reasignación de trabajo es más lenta que la pérdida de puestos urbanos. La brecha llega abierta a octubre de 2027.
- Adverso: un shock externo o un rebote de la inflación hacen caer el salario real. La inflación vuelve al tope de las preocupaciones.
Los indicadores que van a mover la balanza entre un escenario y otro se publican todos los meses: el índice de salarios, el empleo registrado por sector, el estimador mensual de actividad por rama, la confianza en el gobierno y el promedio de encuestas. El desempleo se agrega cada trimestre.
6. Cada activo pone en precio su propia elección
El resultado de octubre de 2027 es uno solo, pero el mercado no lo paga igual en todos los activos. Las entradas que ya publicamos en este blog muestran lecturas muy distintas del mismo evento.
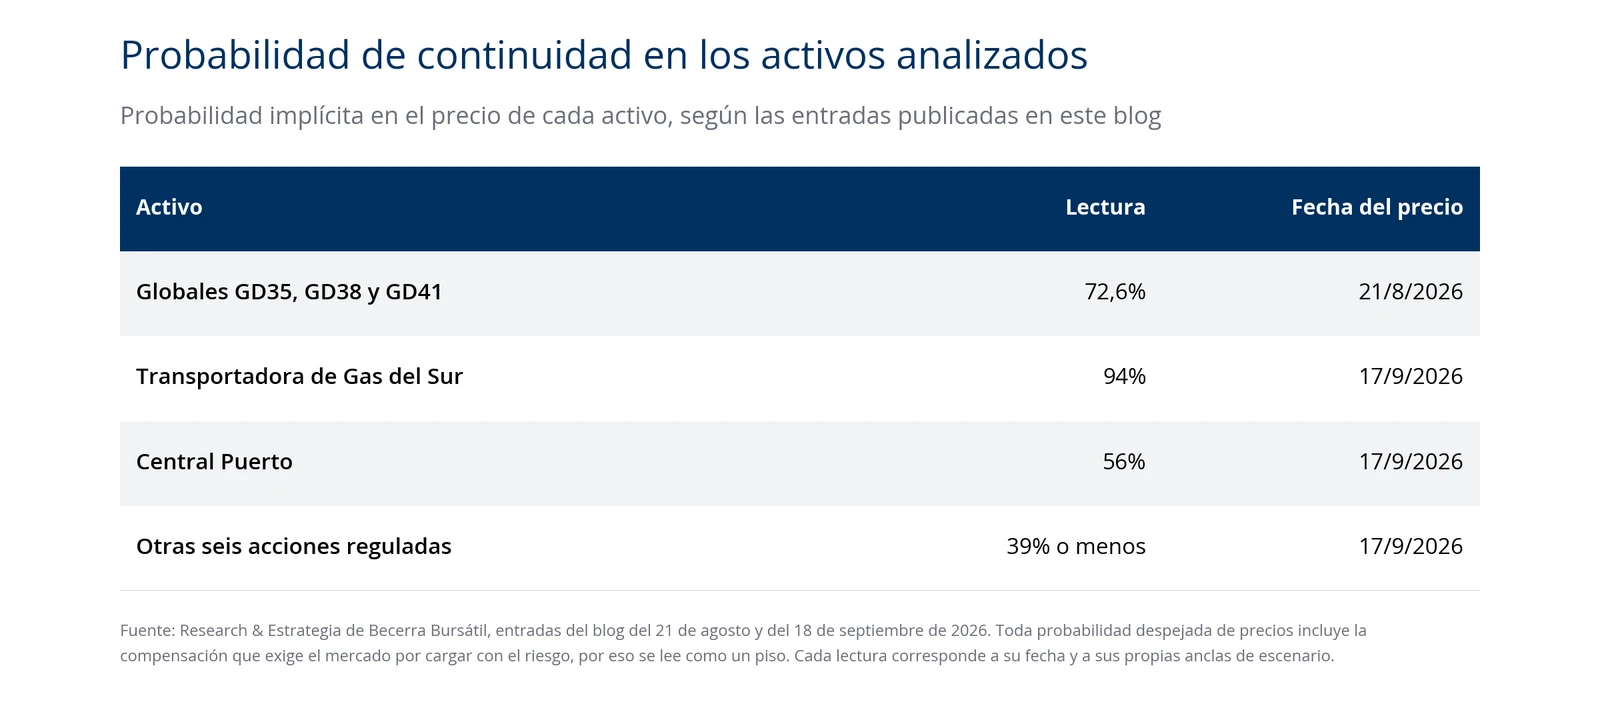
En Los Globales esconden un 73% de probabilidad de reelección el precio del GD35, el GD38 y el GD41 al 21 de agosto descontaba 72,6% de continuidad, un nivel con el que el retorno esperado del tramo largo iguala al del Tesoro americano. En Globales versus comparables en 2026 el GD35 rindió más que el high yield emergente entre enero y fines de agosto, pero con el doble de volatilidad y sin alfa frente a HYEM. En Ocho acciones reguladas y la elección de 2027 Transportadora de Gas del Sur descontaba 94%, Central Puerto 56% y las otras seis acciones del panel 39% o menos al 17 de septiembre.
Si la probabilidad razonable de continuidad es una sola, no todos esos precios pueden estar bien a la vez. La conveniencia de cada posición surge de comparar la probabilidad que paga el activo con la que el inversor considera razonable, y de la relación entre lo que gana en un escenario y lo que pierde en el otro. Esa cuenta hay que hacerla activo por activo, porque cada uno reacciona al resultado por canales distintos: tarifas en las reguladas, tasa y recupero en los bonos, régimen financiero en los bancos, tipo de cambio en la curva en pesos.
Las lecturas publicadas tienen fecha y envejecen. Desde el 21 de agosto la tasa del Tesoro americano a 10 años subió de 4,71% a 5,10% y el riesgo país cerró el 23 de septiembre en 566 puntos, así que la lectura de los Globales se va a actualizar en una próxima entrada de la serie. Las siguientes van a sumar al tablero el sector bancario y el resto de las clases de activo, con el mismo criterio para que las lecturas se puedan comparar.
Cómo lo leemos en Becerra Bursátil
La economía lleva quince años sin crecer por habitante, y el salario real siguió esa misma trayectoria, con períodos por encima y por debajo del producto. Para revertirla, el programa encara una transición de modelo cuyos frutos llegan antes al producto que al salario formal. Crecen los sectores exportadores con ventajas comparativas, que emplean poco y están lejos de los grandes centros urbanos, mientras la industria y el comercio que se desarrollaron al amparo de la protección se achican. Sobre una informalidad de larga data, buena parte del trabajo nuevo aparece por fuera del empleo registrado. El resultado es una brecha de 11,2% entre salario y producto, justo cuando el desempleo y los bajos salarios pasaron a encabezar las preocupaciones del electorado.
En los próximos trece meses, lo crítico son aumentos de salarios nominales que le ganen a la inflación y mejoren el poder de compra, redistribuyendo hacia los asalariados privados una parte mayor de lo que se produce. Esa es la variable macro que más puede mover la probabilidad de continuidad. Para el inversor, la pregunta práctica es cuánto de ese recorrido ya pagan los precios de su cartera.