El salto de los rendimientos de los Treasuries a máximos desde 2007 y la escalada del petróleo por la tensión con Irán presionaron a Wall Street, mientras el Merval y los soberanos en dólares volvieron a retroceder.
Resumen del día
La curva de rendimientos americana volvió a ser protagonista: la tasa a 2 años subió 14 puntos básicos hasta 4,90% y la de 10 años avanzó en la misma magnitud hasta 5,10%, su mayor nivel desde julio de 2007, con el spread entre ambos tramos en 21 puntos básicos. El petróleo acompañó el movimiento ante la falta de avances entre Washington y Teherán, después de que el presidente iraní Masoud Pezeshkian afirmara ante la ONU que su país no se rendirá, aunque dejó abierta la puerta a una salida diplomática: el WTI trepó 2,2% hasta USD 92,5 por barril y el Brent 4,2% hasta USD 103,4. Con tasas más altas y crudo más caro, Wall Street cerró con bajas generalizadas (S&P 500 -0,72%, Nasdaq -0,84% y Dow Jones -0,71%) y el VIX saltó 7,2% hasta 15,1 puntos, mientras el dólar se fortaleció (DXY +0,5% a 101,1) y el oro cedió 1,8% hasta USD 4.284 la onza. En la plaza local, la deuda soberana en dólares volvió a sufrir con caídas de hasta 2,07% y el riesgo país cerró en 566 puntos básicos (+11 pbs), el Merval en dólares cayó 0,94% hasta los USD 1.848, el mayorista cerró casi sin cambios en $1.516,00 (+0,13%) pese a señales de mayor cobertura cambiaria vía futuros y dólar linked, y el BCRA compró USD 6 millones en el MLC.
Argentina
Otro día gris para los soberanos, señales de cobertura en el spot y el BCRA reduce su posición vendida en futuros
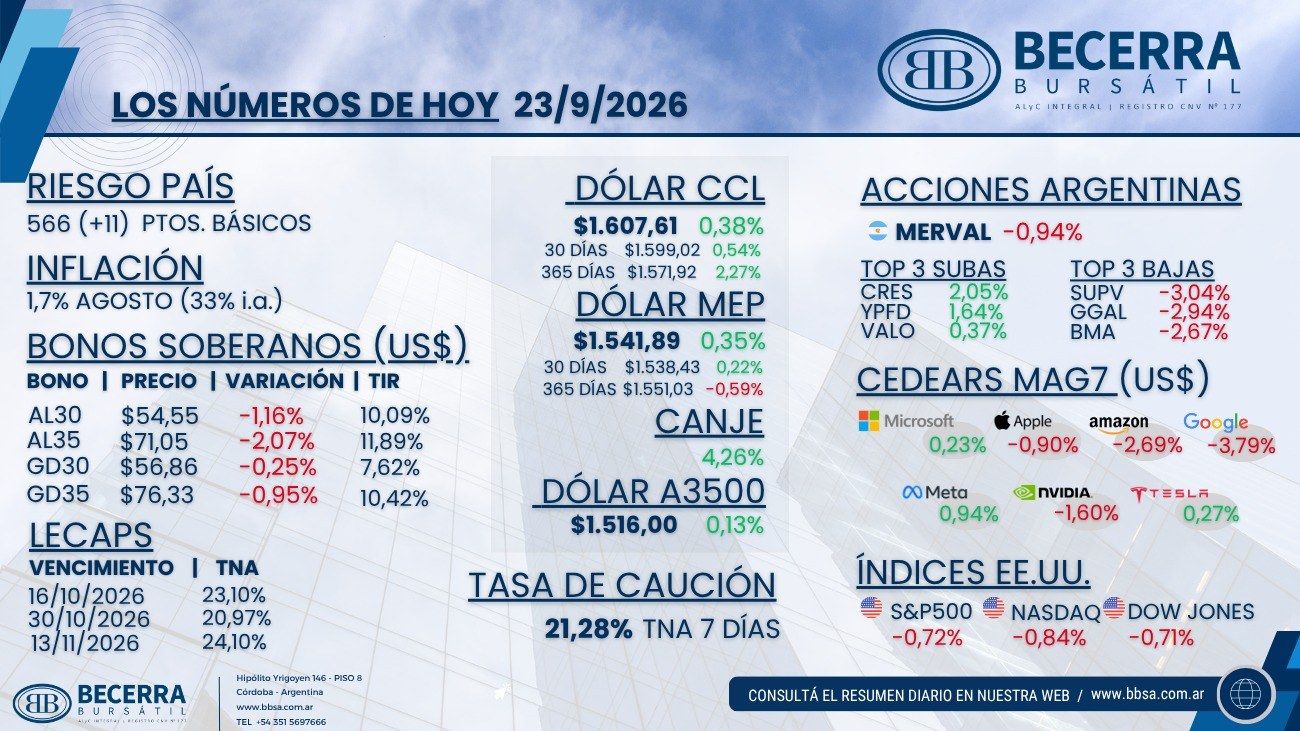
- Renta Variable: El Merval en dólares cayó 0,94% y cerró en torno a los USD 1.848, su tercera baja consecutiva luego de retroceder 0,1% el martes y 0,6% el lunes. El panel líder mostró dispersión: las subas estuvieron encabezadas por Cresud (CRES) con +2,05%, YPF (YPFD) con +1,64% y Banco de Valores (VALO) con +0,37%, mientras que las bajas se concentraron en el sector financiero, con Grupo Supervielle (SUPV) cediendo 3,04%, Grupo Financiero Galicia (GGAL) 2,94% y Banco Macro (BMA) 2,67%. En el plano de la actividad, el INDEC publicó las encuestas de julio de supermercados, mayoristas y shoppings: las ventas en supermercados cayeron 0,7% mensual desestacionalizado y 2,1% interanual, acumulando una baja de 2,7% en el año, mientras que en los shoppings crecieron 0,5% mensual desestacionalizado y 1,9% interanual, aunque acumulan una caída de 2% en lo que va de 2026.
- Mercado Cambiario: El mayorista subió apenas 0,13% hasta $1.516,00, manteniendo una holgada distancia de 26,0% respecto del techo de la banda, con el BCRA comprando USD 6 millones en el MLC. Detrás de esa calma aparente hubo movimientos relevantes: el interés abierto en futuros de dólar aumentó USD 199 millones, la mayor suba diaria desde el 14 de julio, impulsado principalmente por el contrato de octubre (+USD 169 millones), mientras que la D30O6 operó USD 239 millones en el mercado secundario, muy por encima de los USD 14,6 millones del día posterior al canje. El volumen en ROFEX también repuntó, con hasta 850 millones de contratos cortos operados y un interés abierto que cerró en torno a los 4.000 millones; el elevado volumen en D30O6 (238 millones de nominales) sugiere que también hubo intervención oficial en futuros y dólar linked para contener al spot, que llegó a operar en $1.518. Los financieros acompañaron la suba: el CCL cerró en $1.607,61 (+0,38%) y el MEP en $1.541,89 (+0,35%), con el canje CCL/MEP en 4,26% y la brecha contra el oficial en torno al 6,0%. Por otra parte, el dato mensual de futuros mostró que el BCRA redujo de forma significativa su posición vendida: el short cayó desde USD 485 millones en julio hasta USD 278 millones en agosto, acercándose al mínimo de USD 193 millones de mayo, lo que llevó a la cobertura cambiaria total a caer USD 935 millones en el mes hasta USD 10.050 millones, compensando en parte las fuertes subas de junio y julio.
- Renta Fija (Soberanos en Pesos): La tasa de caución a 7 días cerró en 21,28% TNA. Las curvas operaron con presión vendedora por la suba del dólar: en tasa fija, el tramo medio y largo cedió hasta 0,3%, mientras los duales siguieron ofrecidos aunque con menor volumen que en ruedas previas. La curva CER también quedó muy ofrecida en el tramo largo, sobre todo en el segmento post electoral, aunque TZXS7 y TZXO7 tuvieron venta después de algunas ruedas con demanda. Las LECAP cerraron en 23,10% TNA al 16 de octubre, 20,97% al 30 de octubre y 24,10% al 13 de noviembre.
- Renta Fija (Soberanos en Dólares): Otro día gris para los Globales, esta vez con el contexto internacional jugando en contra. El AL30 cerró en USD 54,55 (-1,16%) con una TIR de 10,09%, el AL35 en USD 71,05 (-2,07%) con 11,89%, el GD30 en USD 56,86 (-0,25%) con 7,62% y el GD35 en USD 76,33 (-0,95%) con 10,42%. El castigo no fue exclusivamente local: la deuda emergente también tuvo una rueda adversa, con el ETF EMB retrocediendo 1,1%. Aun con ese viento de frente global, el riesgo país subió de forma moderada y cerró en 566 puntos básicos, 11 por encima del cierre previo.
Internacional
Los Treasuries saltan a máximos de casi dos décadas y el petróleo se dispara por la tensión con Irán
- Renta Variable en Estados Unidos: Los índices cerraron con bajas generalizadas presionados por la suba de tasas y del petróleo: el S&P 500 cedió 0,72%, el Nasdaq 0,84% y el Dow Jones 0,71%, mientras el VIX saltó 7,2% hasta 15,1 puntos. Dentro de las Magnificent 7 el movimiento fue mixto: Meta (META) subió 0,94% y Microsoft (MSFT) 0,23%, mientras que Alphabet (GOOGL) cedió 3,79%, Amazon (AMZN) 2,69% y Nvidia (NVDA) 1,60%.
- Tasas y Deuda Soberana: Los rendimientos de los Treasuries subieron con fuerza: la tasa a 2 años avanzó 14 puntos básicos hasta 4,90% y la de 10 años trepó en la misma magnitud hasta 5,10%, su mayor nivel desde julio de 2007. El spread entre ambos tramos se ubicó en 21 puntos básicos.
- Commodities y Tensiones Políticas: El petróleo retomó las subas por la falta de avances entre Estados Unidos e Irán: el WTI trepó 2,2% hasta USD 92,5 por barril y el Brent 4,2% hasta USD 103,4. El presidente iraní Masoud Pezeshkian afirmó ante la ONU que Teherán no se rendirá ante Estados Unidos, aunque sostuvo que todavía cree en una salida diplomática, un día después de nuevas amenazas de Donald Trump.
- Dólar y Oro: El dólar se fortaleció a nivel global, con el DXY subiendo 0,5% hasta 101,1 puntos, mientras que el oro corrigió 1,8% hasta USD 4.284 por onza.