Wall Street rebotó con fuerza liderado por los semiconductores, con el crudo aflojando y las tasas largas cediendo desde el máximo de 19 años, mientras el Merval avanzó 1,08% de la mano de las utilities y el PBI del segundo trimestre sorprendió al alza.
Resumen del día
Los movimientos que se esperaban ayer tras la decisión de la Fed finalmente se dieron hoy: el equity americano rebotó con fuerza borrando las pérdidas de las dos ruedas previas, con el crudo aflojando y las tasas largas cediendo desde el máximo de 19 años. En el plano local, el Merval recuperó de la mano del envión global traccionado por las utilities, el mayorista operó ofrecido tras la suba de la última media hora de ayer, los bonos en pesos operaron firmes y la deuda HD cerró mixta con el tramo largo todavía pesado cerca del 11%, con el BCRA finalizando la rueda con compras por USD 9 millones.
Argentina
Las utilities lideran la recuperación del Merval, el mayorista opera ofrecido y la deuda HD cierra mixta
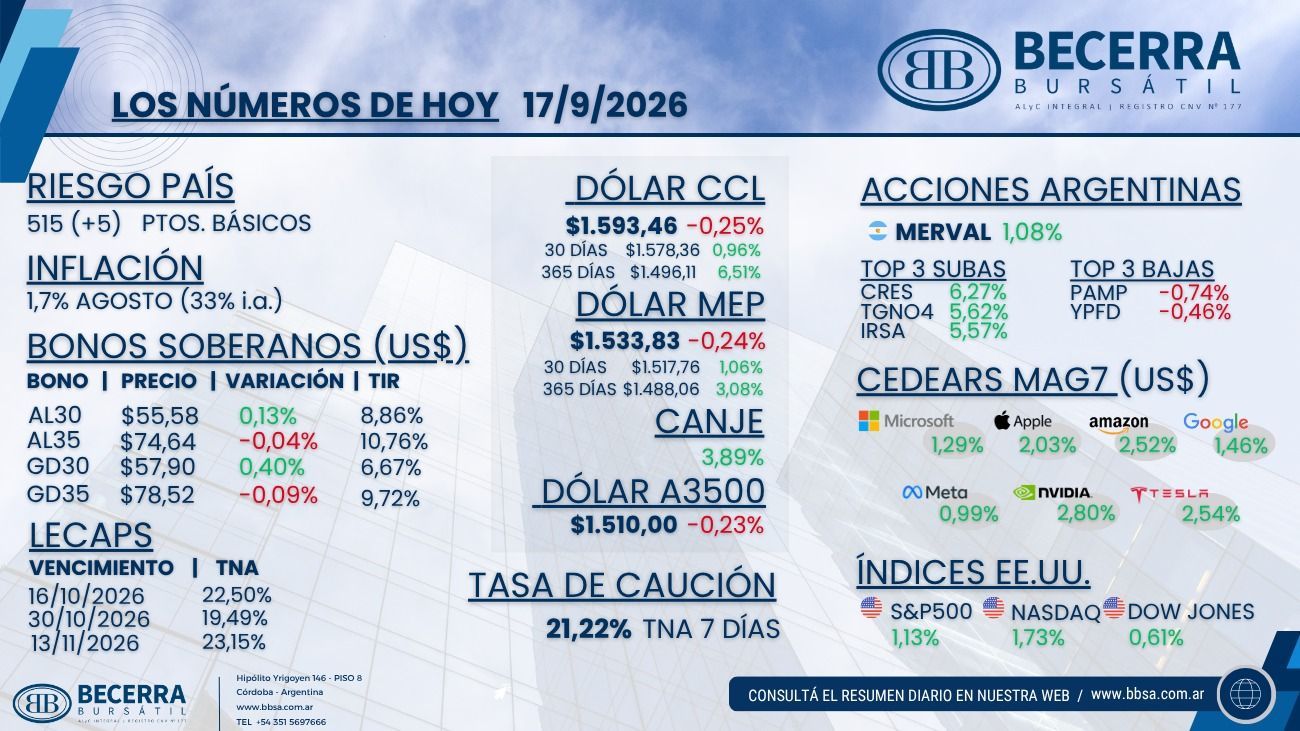
- Renta Variable: El Merval cerró +1,08% en moneda local y en torno a los USD 1.920 medidos al tipo de cambio CCL, recuperando de la mano del envión global con las utilities traccionando las subas del panel líder: Cresud (CRES) avanzó 6,58%, Transportadora de Gas del Norte (TGNO4) 5,61% y Central Puerto (CEPU) 5,36%. Las únicas bajas del panel quedaron concentradas en las petroleras, rezagadas por el retroceso del crudo: Pampa Energía (PAMP) cedió 0,74%, YPF (YPFD) 0,45% y Transportadora de Gas del Sur (TGSU2) 0,37%. En el plano de la actividad, el PBI del segundo trimestre creció 2% interanual, por encima de lo esperado, aunque desacelerando desde el 2,3% del primer trimestre, con una caída del 0,6% trimestral desestacionalizada, las exportaciones liderando la expansión (+13,7%) y la manufactura contrayéndose 2,1%. En paralelo, el Índice de Confianza del Consumidor de la Universidad Di Tella subió 2,4% mensual en septiembre.
- Mercado Cambiario: El mayorista operó ofrecido tras la suba de la última media hora de la rueda anterior y cerró en $1.510 (-0,23%) dentro de un rango de $1.508,5 a $1.513, con el BCRA sumando compras por USD 9 millones. Los financieros operaron algo más ofrecidos: el MEP finalizó en $1.534 (-0,23%) y el CCL en $1.593 (-0,24%), con el canje CCL/MEP en 3,89%, en el debut de la caución en CABLE, y la brecha con el oficial en torno al 5,6%.
- Renta Fija (Soberanos en Pesos): El fondeo se mantuvo estable en torno al 20,5%. Los bonos operaron firmes con demanda a lo largo de las curvas, con mayor demanda en los duales: la curva CER promedió al alza con rendimientos reales de entre +2,5% y +9,3% para el tramo post 2026, mientras la tasa fija operó en torno al 1,80% TEM en el tramo corto, extendiendo la compresión de las últimas ruedas. Las LECAP cerraron en 22,50% TNA al 16 de octubre, 19,49% al 30 de octubre y 23,15% al 13 de noviembre.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar cerró mixta, con el tramo largo todavía pesado cerca del 11% y el tramo corto más firme, operando con mayor debilidad que la deuda emergente (EMB +0,64%). El AL30 finalizó en USD 55,58 (+0,13%) con una TIR de 8,86% contra MEP y el AL35 en USD 74,64 (-0,04%) con 10,76%. En los globales, el GD30 cerró en USD 57,90 (+0,40%) con una TIR de 6,67% y el GD35 en USD 78,52 (-0,09%) con 9,72%. El riesgo país terminó en 515 puntos básicos, 5 por encima del cierre previo.
Internacional
Wall Street rebota con fuerza liderado por los semiconductores, el crudo afloja y las tasas largas ceden desde el máximo de 19 años
- Renta Variable en Estados Unidos: Los índices cerraron con fuerte suba (S&P 500 +1,14%, Nasdaq 100 +1,69%, Dow Jones +0,61% y Russell 2000 +0,63%), borrando las pérdidas de las dos ruedas previas de la mano de un crudo más bajo que ayudó a que descompriman las tasas. Los semiconductores lideraron la recuperación, con Intel +7,7%, AMD +6,4%, Micron +5,5% y Nvidia +2,5%, extendiendo el rebote tras el susto por los riesgos de la industria de IA de comienzos de semana, con los hyperscalers acompañando el movimiento.
- Commodities y Tasas: El petróleo recortó parte de la escalada reciente luego de que Arabia Saudita señalara avances en la restauración de su oleoducto clave, aliviando la presión inflacionaria energética y llevando al UST de 10 años de nuevo a 4,93% (-1,7%), en retroceso desde el máximo de 19 años marcado tras el hike de la Fed.
- Emergentes: El complejo emergente operó firme (EEM +1,80%, Brasil +0,72% y China +0,69%), con Brasil sumando tras el recorte de 25 puntos básicos de la Selic al 13,75% por parte del Banco Central. Los ADRs argentinos cerraron mayormente en terreno positivo, en sintonía con el rebote global.