El riesgo país cerró octubre en 787 puntos, máximo del año, y el Merval cayó 2,41% en una rueda arrastrada por el derrumbe de las tecnológicas en Wall Street.
Resumen del día
La última rueda de octubre cerró una semana adversa para los activos argentinos. Afuera, los balances de Intel y Amazon reavivaron las dudas sobre el retorno del gasto en inteligencia artificial y provocaron la peor caída del Nasdaq desde junio, con el Brent cerca de los USD 117 tras un nuevo ataque a un petrolero en el estrecho de Ormuz. En la plaza local, el Merval cayó 2,41% sin subas en el panel líder y encadenó su quinta baja consecutiva, la deuda hard dollar volvió a ceder y el riesgo país terminó en 787 puntos básicos, su nivel más alto del año. El mayorista aflojó a $1.534 y el BCRA cerró el mes con compras por USD 96 millones en la rueda y USD 1.395 millones en octubre. El balance semanal quedó marcado por el efecto Brasil tras la reelección de Lula, que el lunes llevó al riesgo país por encima de los 760 puntos; por el rollover de 107% en la licitación del Tesoro, que cerró octubre con 116% acumulado; y por una Fed que mantuvo la tasa con dos votos a favor de subirla. La semana próxima, el foco pasa a las elecciones de medio término en Estados Unidos del martes 3 de noviembre.
Argentina
El Merval suma cinco bajas, el riesgo país cierra octubre en máximos del año y el BCRA termina el mes con compras por USD 1.395 millones
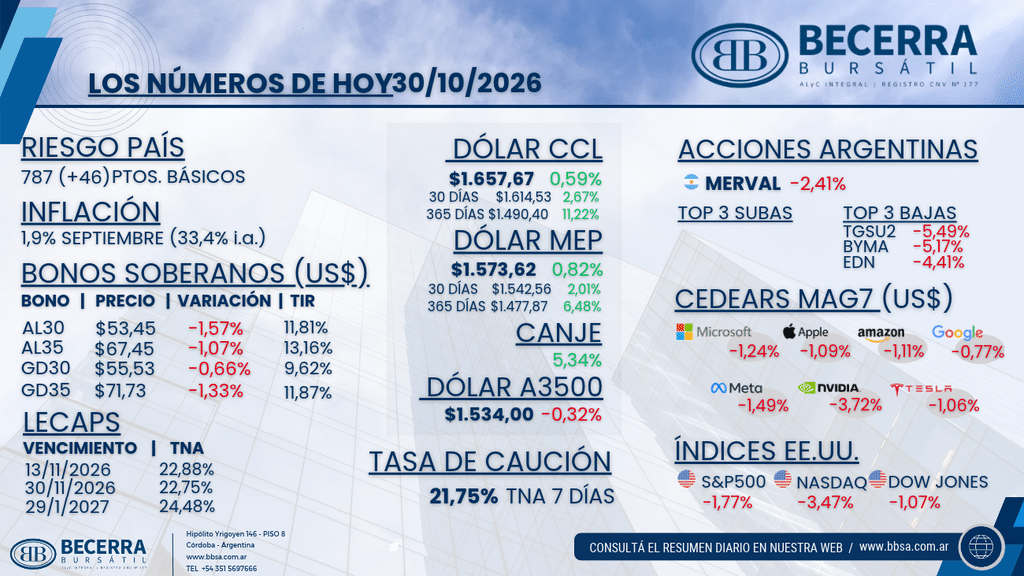
- Renta Variable: El Merval cerró -2,41% en moneda local, en su quinta rueda consecutiva a la baja y sin subas en el panel líder. Las mayores caídas fueron para Transportadora de Gas del Sur (TGSU2) con -5,49%, BYMA (BYMA) con -5,17% y Edenor (EDN) con -4,41%. La semana arrancó con el golpe del balotaje en Brasil, que el lunes llevó al Merval a ceder 3%, y el respiro del jueves no alcanzó para revertir la tendencia.
- Mercado Cambiario: El mayorista aflojó sobre el cierre del mes y el A3500 terminó en $1.534 (-0,32%), aunque sumó su tercera suba semanal consecutiva. El BCRA compró USD 96 millones, por encima del promedio de USD 66 millones de octubre y equivalente al 18,5% del volumen operado: el saldo del mes cerró en USD 1.395 millones y el del año en USD 15.963 millones. En octubre el mayorista subió 1,1%, por debajo del 1,9% de inflación de septiembre, y el techo de la banda, en $1.950,57, queda 27,2% por encima del nivel actual. En la presentación del IPOM, Bausili sostuvo que la inflación podría mantenerse por debajo del 2% mensual y destacó que desde octubre el ritmo de compras volvió a crecer. Los financieros operaron más firmes: el MEP finalizó en $1.573,62 (+0,82%) y el CCL en $1.657,67 (+0,59%), con el canje CCL/MEP en 5,34% y la brecha del CCL contra el oficial en torno al 8,1%. En los últimos 30 días el CCL acumula 2,67% y el MEP 2,01%.
- Renta Fija (Soberanos en Pesos): El fondeo cerró en 21,75% TNA a 7 días. En la curva de tasa fija, las LECAP terminaron en 22,88% TNA al 13 de noviembre, 22,75% al 30 de noviembre y 24,48% al 29 de enero. La referencia de la semana fue la licitación del miércoles: el Tesoro adjudicó $11,56 billones sobre ofertas por $15,79 billones, con un rollover de 107%, y cerró octubre con 116% acumulado. El dual CER/TAMAR a diciembre de 2028 (TXMD8) concentró el 31% de lo adjudicado, en línea con el secundario, y la LECAP a febrero (S26F7) cortó en 2,10% TEM. La demanda de cobertura cambiaria se hizo notar en el dólar linked a enero (D15E7), que adjudicó $2,53 billones a 7% TEA con un premio de unos 95 puntos básicos sobre la curva. El menú no incluyó títulos en dólares.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar cerró con bajas generalizadas y el riesgo país terminó en 787 puntos básicos, 46 por encima del cierre previo y en su máximo del año. El AL30 finalizó en USD 53,45 (-1,57%) con una TIR de 11,81% y el AL35 en USD 67,45 (-1,07%) con 13,16%. En los globales, el GD30 cerró en USD 55,53 (-0,66%) con una TIR de 9,62% y el GD35 en USD 71,73 (-1,33%) con 11,87%. La rueda devolvió la mejora del jueves, cuando el riesgo país había cedido 2,9% hasta los 741 puntos en su mayor baja diaria en tres semanas, en una semana que arrancó con el efecto Brasil, con los Globales cayendo 2,1% el lunes. En paralelo, el FMI advirtió por el menor crecimiento y la suba del riesgo país, aunque pidió al Gobierno mantener el rumbo.
Internacional
Los balances de Intel y Amazon golpean a la tecnología, el Nasdaq cierra su peor mes desde marzo de 2025 y el Brent ronda los USD 117 por Ormuz
- Renta Variable en Estados Unidos: Los índices cerraron con fuertes bajas (S&P 500 -1,77%, Nasdaq 100 -3,47%, Dow Jones -1,07% y Russell 2000 -1,66%), en su peor jornada desde junio. Intel (INTC) se desplomó cerca de 29%, la mayor caída diaria de su historia, tras anticipar que quemará caja este año por un mercado de PC débil y el gasto para ampliar producción, mientras Amazon (AMZN) reportó ventas y ganancias por debajo de lo esperado junto con más inversión en IA. Dentro de las Magnificent 7 el ajuste fue generalizado, con Nvidia (NVDA) a la cabeza (-3,72%), seguida de Meta (META) -1,49%, Microsoft (MSFT) -1,24%, Amazon (AMZN) -1,11%, Apple (AAPL) -1,09%, Tesla (TSLA) -1,06% y Alphabet (GOOGL) -0,77%. En la semana, el S&P 500 cedió 0,58%, el Nasdaq 2% y el Dow Jones 0,85%, la tercera baja semanal consecutiva para el S&P 500 y el Nasdaq. En el mes, el Nasdaq perdió 5,3%, su peor registro desde marzo de 2025.
- Reserva Federal y Datos: La Fed mantuvo la tasa en 3,75%-4,00% el miércoles, con dos miembros votando por una suba, y el mercado asigna más de 70% de probabilidad a un hike en diciembre. Los datos de la semana sostuvieron ese sesgo: el PBI del tercer trimestre creció 3,4% anualizado contra 3,2% esperado, el PCE de septiembre subió 0,5% mensual, la mayor suba desde marzo, y el núcleo trepó a 3,1% interanual.
- Commodities y Tasas: El Brent rondó los USD 117 por barril, máximo desde abril, tras un nuevo ataque a un petrolero en el estrecho de Ormuz, y acumula una suba cercana al 13% en octubre. Aun así, la salida de la renta variable llevó al UST de 10 años a 4,91%, su menor nivel en siete semanas. El oro perdió los USD 4.000 y la plata tocó su mínimo del año, mientras el bitcoin profundizó la baja tras el hackeo de USD 6.300 millones a Binance, el mayor robo de su tipo.
- Emergentes: La semana del complejo emergente quedó marcada por Brasil, donde la reelección de Lula golpeó a los activos de la región y presionó al real. Los ADRs argentinos cerraron hoy a la baja.