Alphabet y Microsoft presentaron sus balances el miércoles después del cierre y el jueves abrieron en direcciones opuestas. Las dos venden la misma historia, nube e inteligencia artificial, pero el mercado sostuvo a la que crece y además genera caja, y castigó a la que creció en la nube mientras se frenaba su negocio principal. Con la baja, Alphabet quedó como la de mayor rendimiento esperado a tres años; Microsoft, como la de menor riesgo.
Alphabet: la nube se duplicó y la búsqueda se frenó
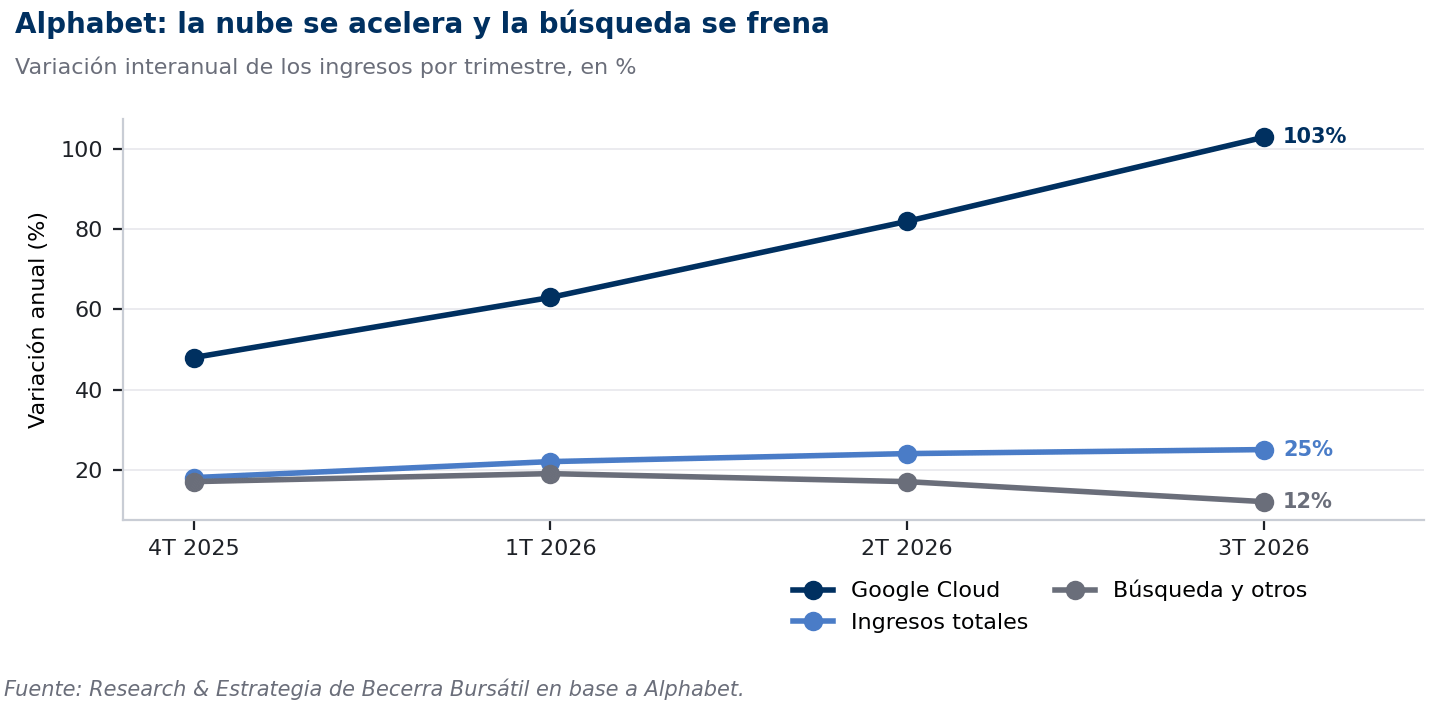
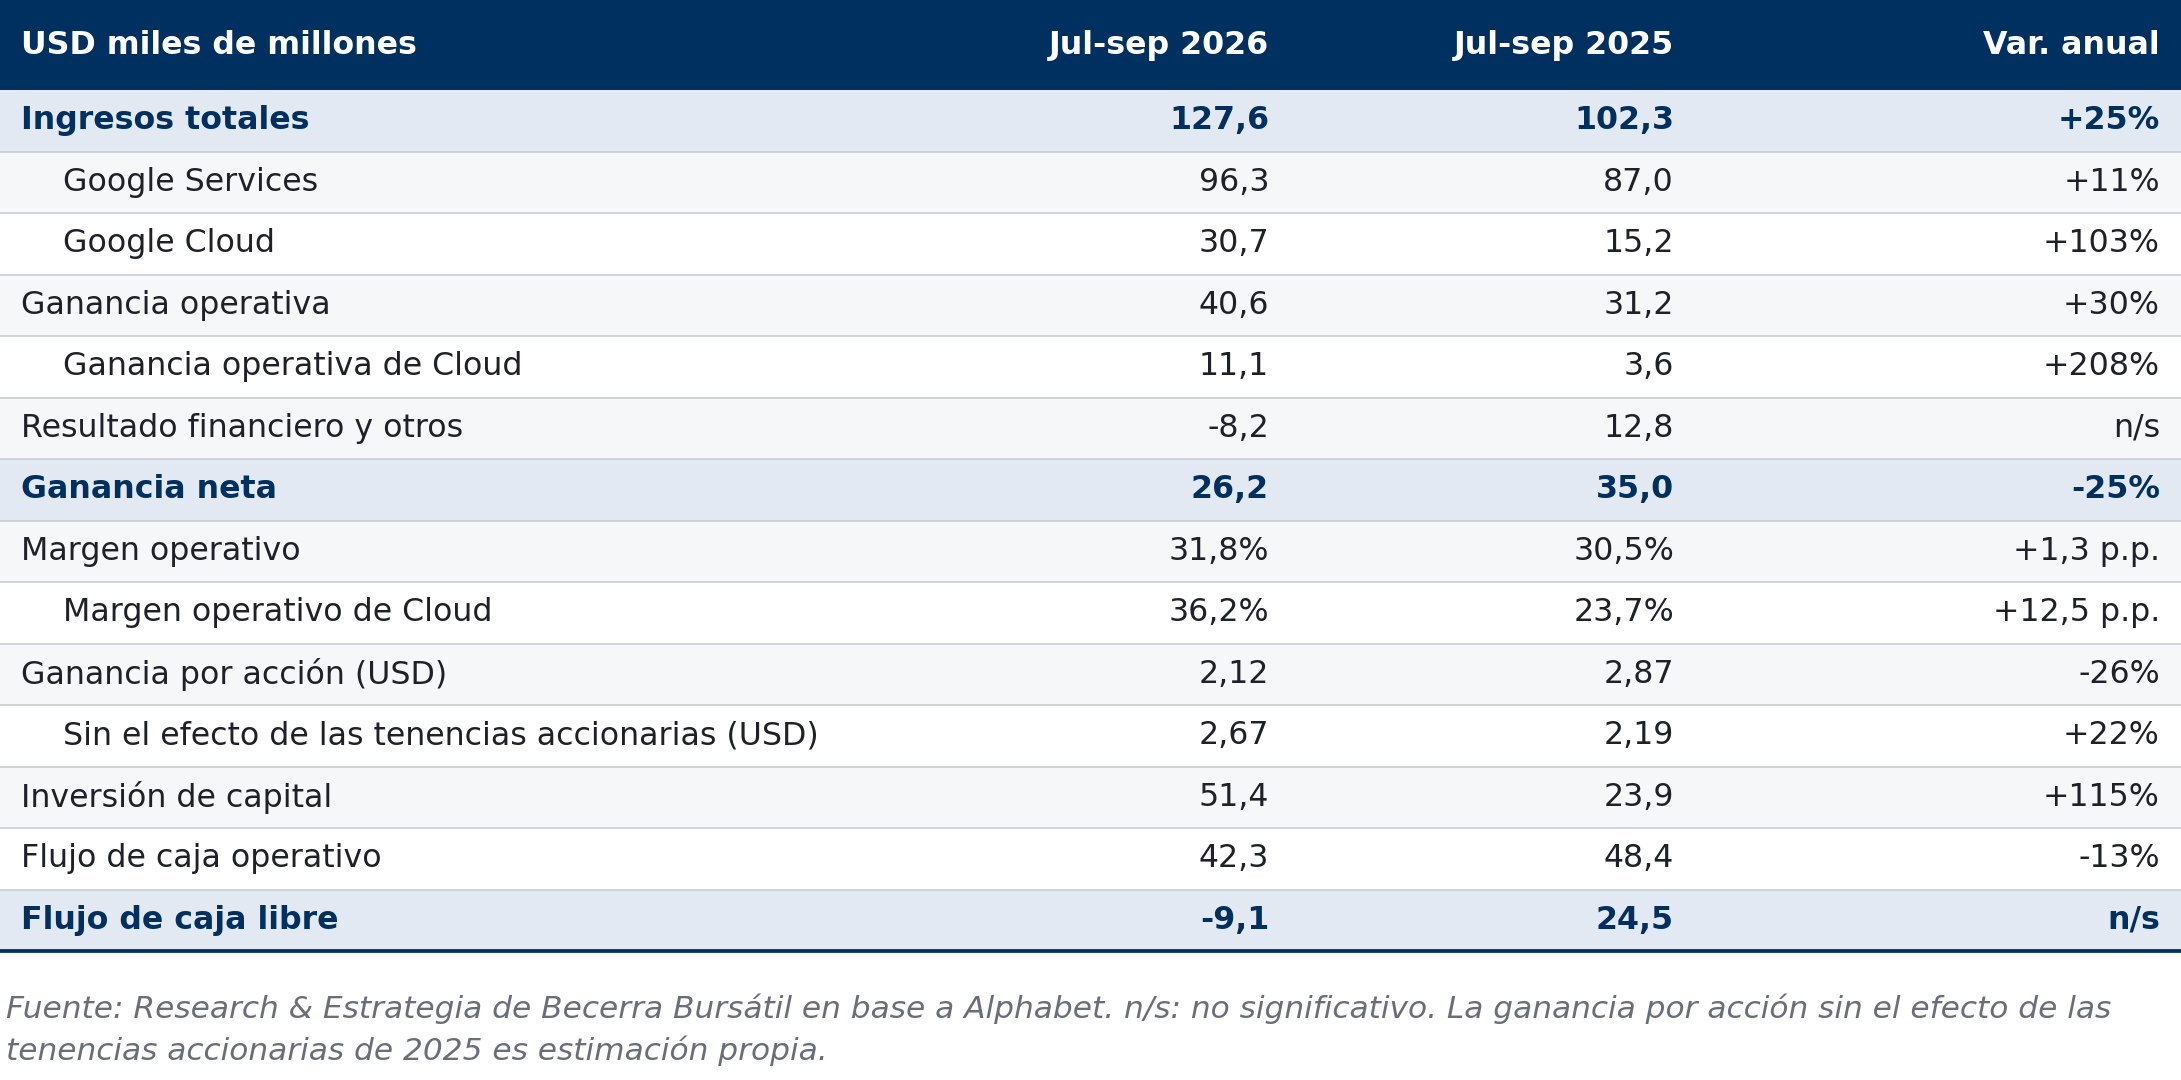
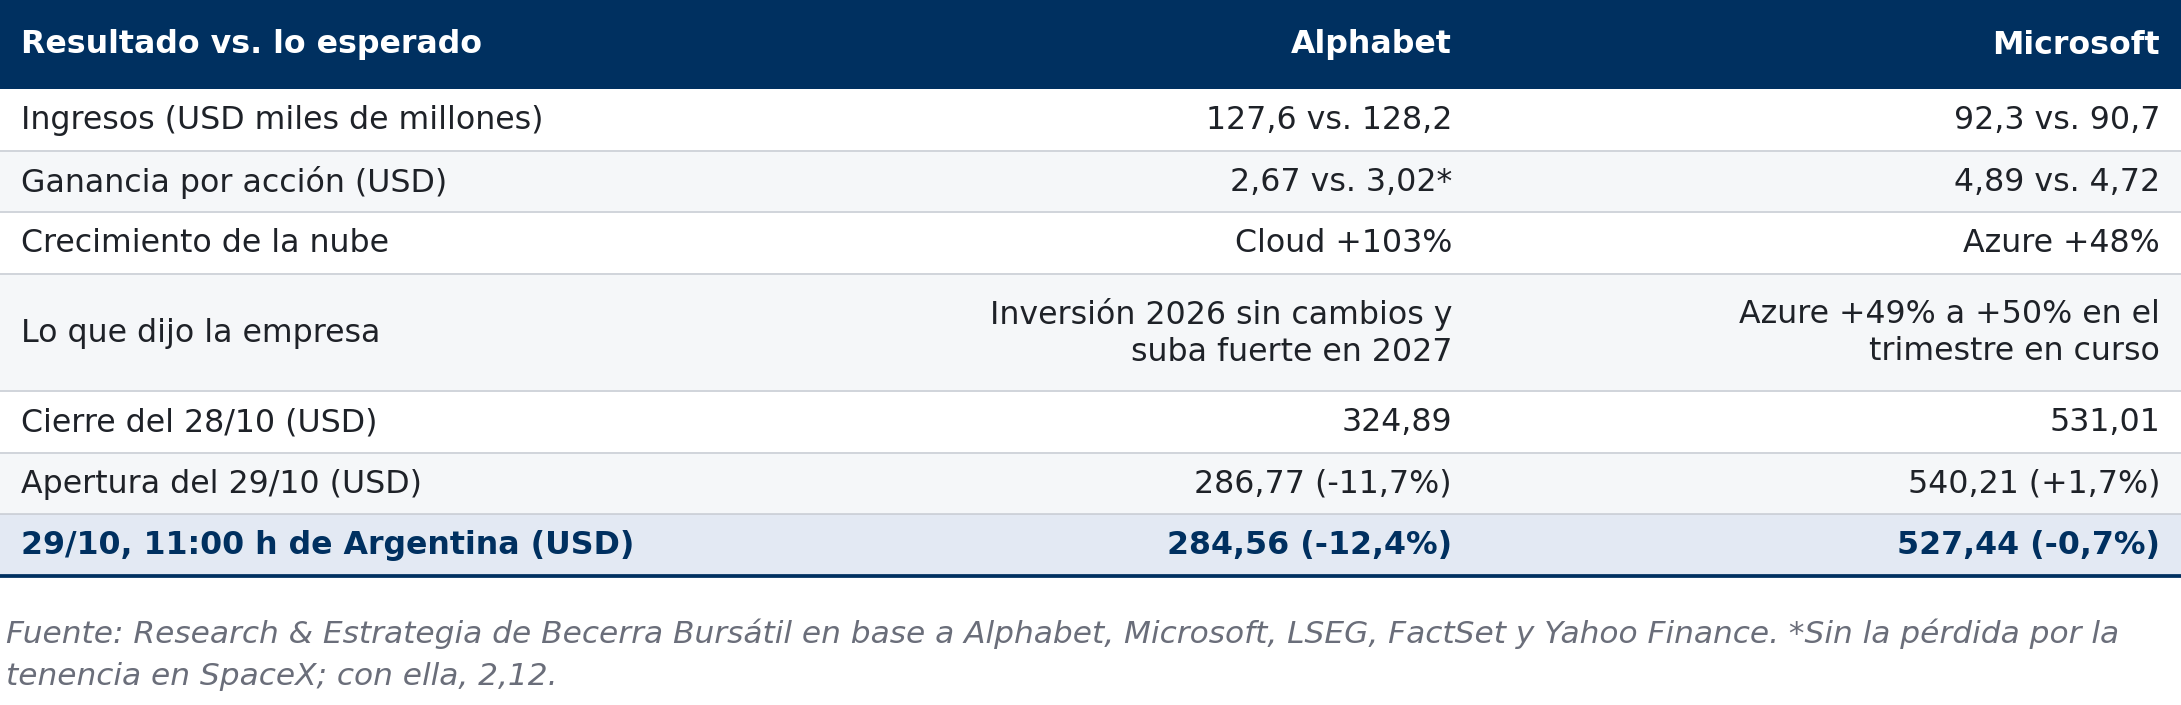
Los ingresos crecieron 25% interanual, a USD 127.580 millones, apenas por debajo de lo esperado. Google Cloud facturó USD 30.700 millones, 103% más que un año atrás, con aporte de la venta de sus propios procesadores de inteligencia artificial a terceros, y su margen operativo pasó de 23,7% a 36,2%. La nube ya deja USD 11.100 millones de ganancia operativa por trimestre, el triple que hace un año.
El problema está en el negocio que financia todo lo demás. Búsqueda y otros creció 12%, contra 17% en el trimestre anterior y 19% en el primero. Es el menor crecimiento del último año y reabre la duda sobre cuánto puede cobrar Google por cada búsqueda que responde la inteligencia artificial.
La ganancia neta cayó 25%, a USD 26.170 millones, y la ganancia por acción quedó en USD 2,12. Buena parte de la caída es contable: la tenencia en SpaceX perdió valor en el trimestre y le restó USD 0,55 por acción. Sin ese efecto, la ganancia por acción fue de USD 2,67, contra USD 3,02 que esperaba el mercado.
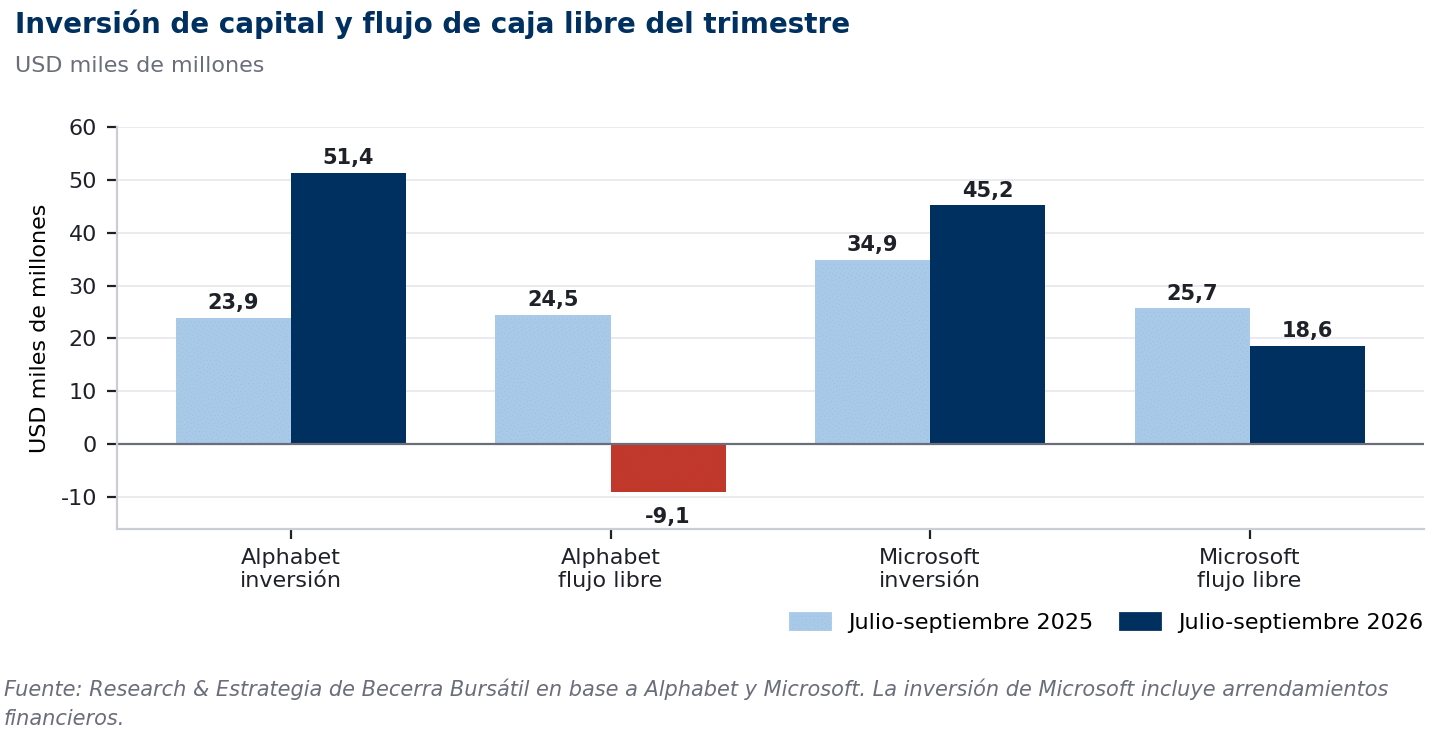
Lo que más pesó fue la caja. La inversión de capital llegó a USD 51.400 millones en el trimestre, más del doble que un año atrás, y el flujo de caja libre fue negativo en USD 9.100 millones. La empresa mantuvo la inversión de 2026 entre USD 195.000 y 205.000 millones y anticipó que en 2027 subirá con fuerza. En junio, además, colocó USD 49.600 millones en acciones y preferidas convertibles para financiarla, lo que diluye la ganancia de cada accionista.
Microsoft: Azure se aceleró y la caja siguió positiva
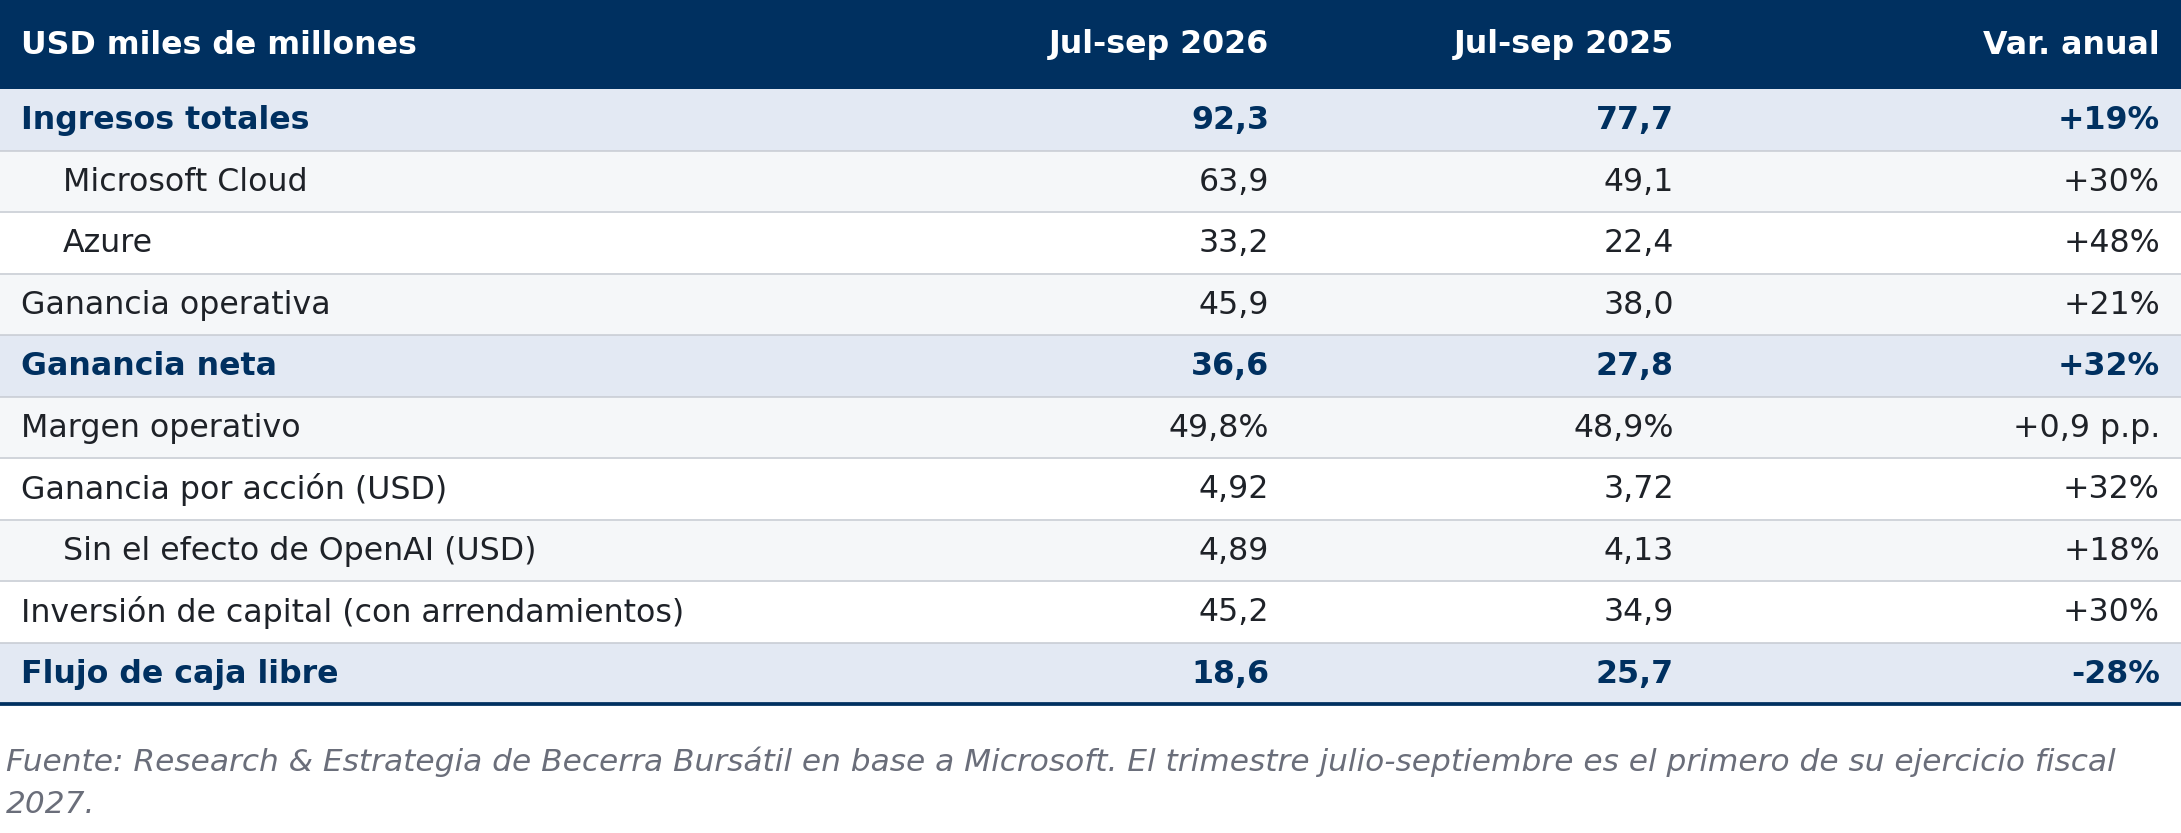
Los ingresos subieron 19%, a USD 92.280 millones, por encima de lo esperado. Azure, que por primera vez la empresa informó en dólares, facturó USD 33.170 millones y creció 48% en moneda constante, contra una guía propia de 44% a 45%. Es la quinta vez seguida que supera lo que ella misma anticipa.
La ganancia neta creció 32%, pero esa cifra está inflada porque el año pasado se registraron pérdidas por la participación en OpenAI. La comparación limpia es la de la ganancia por acción sin ese efecto: USD 4,89, 18% más que un año atrás y por encima de los USD 4,72 esperados. El margen operativo subió a 49,8%.
La inversión, con arrendamientos, fue de USD 45.200 millones, unos USD 5.500 millones menos de lo que se esperaba, y el flujo de caja libre, aunque cayó 27%, siguió en USD 18.600 millones positivos. Para el trimestre en curso la empresa anticipa un crecimiento de Azure de 49% a 50% y una inversión por encima de USD 50.000 millones, y para todo 2027 calcula unos USD 170.000 millones.
Las dos invierten fuerte y las dos salen a buscar financiamiento
Las dos empresas gastan en centros de datos a un ritmo sin antecedentes y las dos dicen que la demanda supera su capacidad. Ninguna lo financia ya sólo con su caja: un día después del balance, Microsoft lanzó una colocación de bonos en Estados Unidos por al menos USD 25.000 millones, en hasta diez tramos con plazos de 2 a 40 años. Es su primera emisión en ese mercado desde 2017.
La diferencia está en el punto de partida. Microsoft llega a la colocación con flujo de caja libre positivo, una deuda de apenas USD 46.100 millones de valor nominal a junio y la calificación crediticia más alta. Se endeuda para acelerar la inversión, que en el trimestre en curso superará los USD 50.000 millones, sin tocar a sus accionistas. Alphabet, con el flujo libre ya negativo, colocó entre abril y junio USD 20.300 millones en bonos y, en junio, USD 49.600 millones en acciones y preferidas convertibles: una parte de la inversión la pagan sus accionistas con dilución.
La reacción del mercado
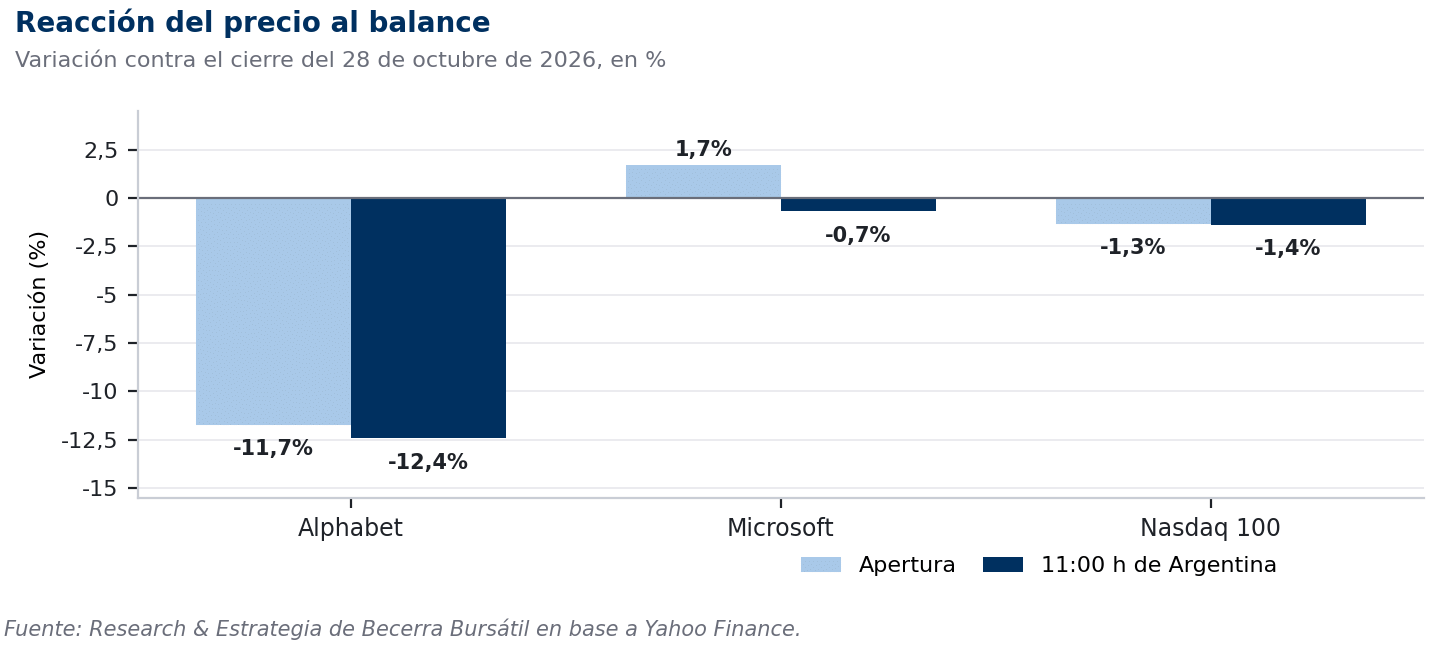
Alphabet abrió con una baja de 11,7% y a las 11 de Argentina perdía 12,4%, en camino a su peor reacción a un balance. Microsoft abrió en alza de 1,7%, pero a esa hora ya caía 0,7%, en un Nasdaq 100 que bajaba 1,4% y con la colocación de deuda en marcha. El mercado ya no paga la inversión en inteligencia artificial por sí sola: paga crecimiento acompañado de caja, y aun así con cautela.
Cuánto puede ganar el inversor en cada una
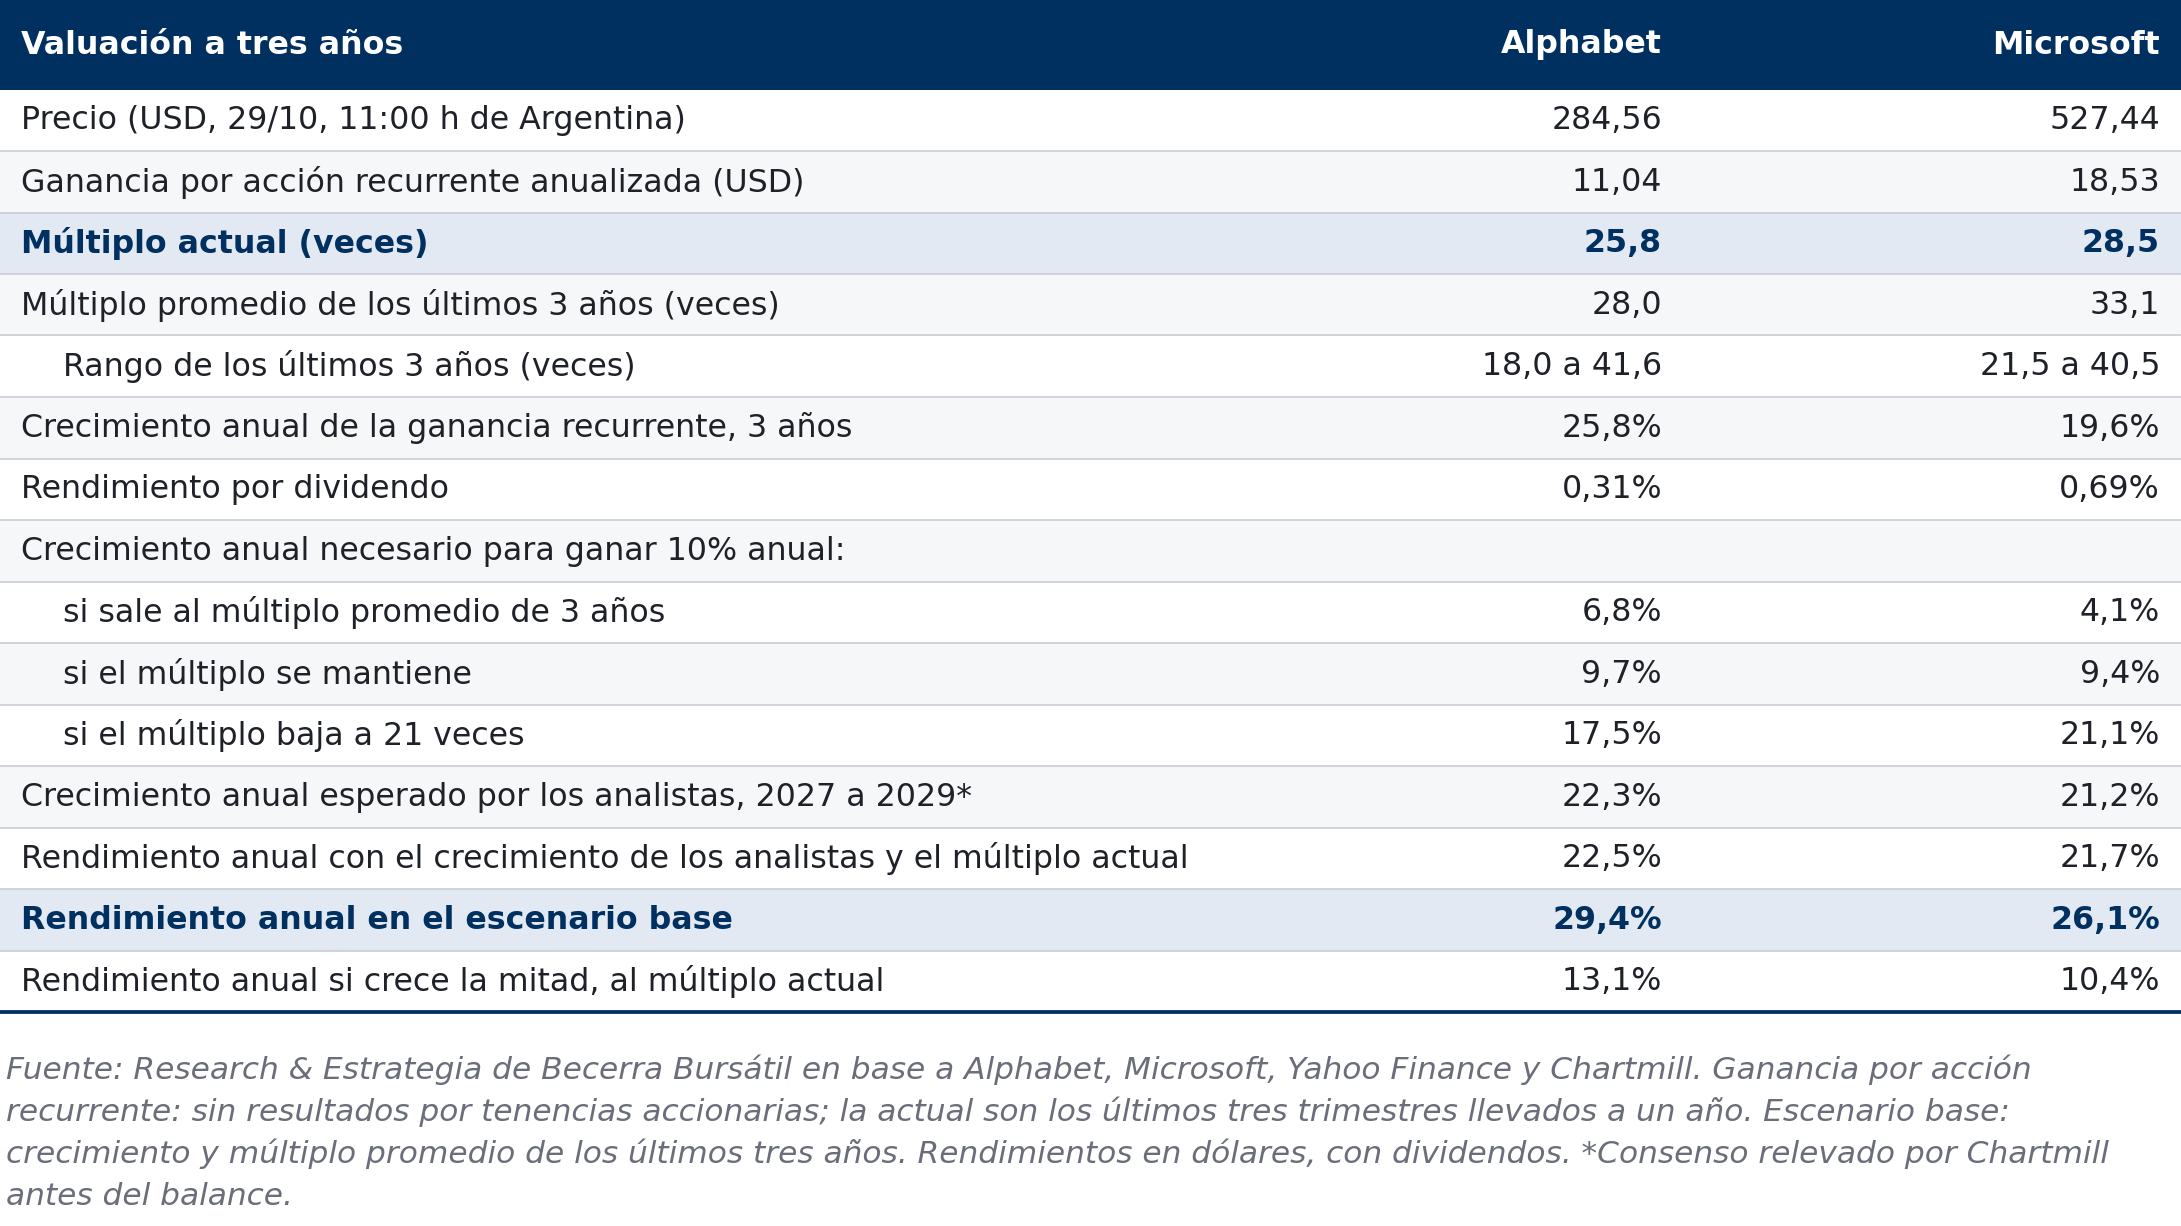
Para comparar las dos acciones partimos de la ganancia por acción recurrente, la que deja el negocio sin los resultados por tenencias en otras empresas: USD 11,04 para Alphabet y USD 18,53 para Microsoft, a ritmo anual. Con los precios de hoy, Alphabet cotiza a 25,8 veces esa ganancia y Microsoft a 28,5 veces. Las dos están por debajo de su múltiplo promedio de los últimos tres años: 28,0 veces Alphabet y 33,1 veces Microsoft.
Cada mapa muestra el rendimiento anual en dólares que obtendría quien compre hoy y venda dentro de tres años, dividendos incluidos, según dos variables: cuánto crezca la ganancia por acción por año (filas) y cuántas veces esa ganancia pague el mercado al final (columnas). En verde, los casos con ganancia; en rojo, los casos con pérdida. El recuadro lleno marca el escenario base y el punteado, el caso en que la ganancia crece lo que esperan los analistas y el múltiplo se mantiene en el nivel de hoy.
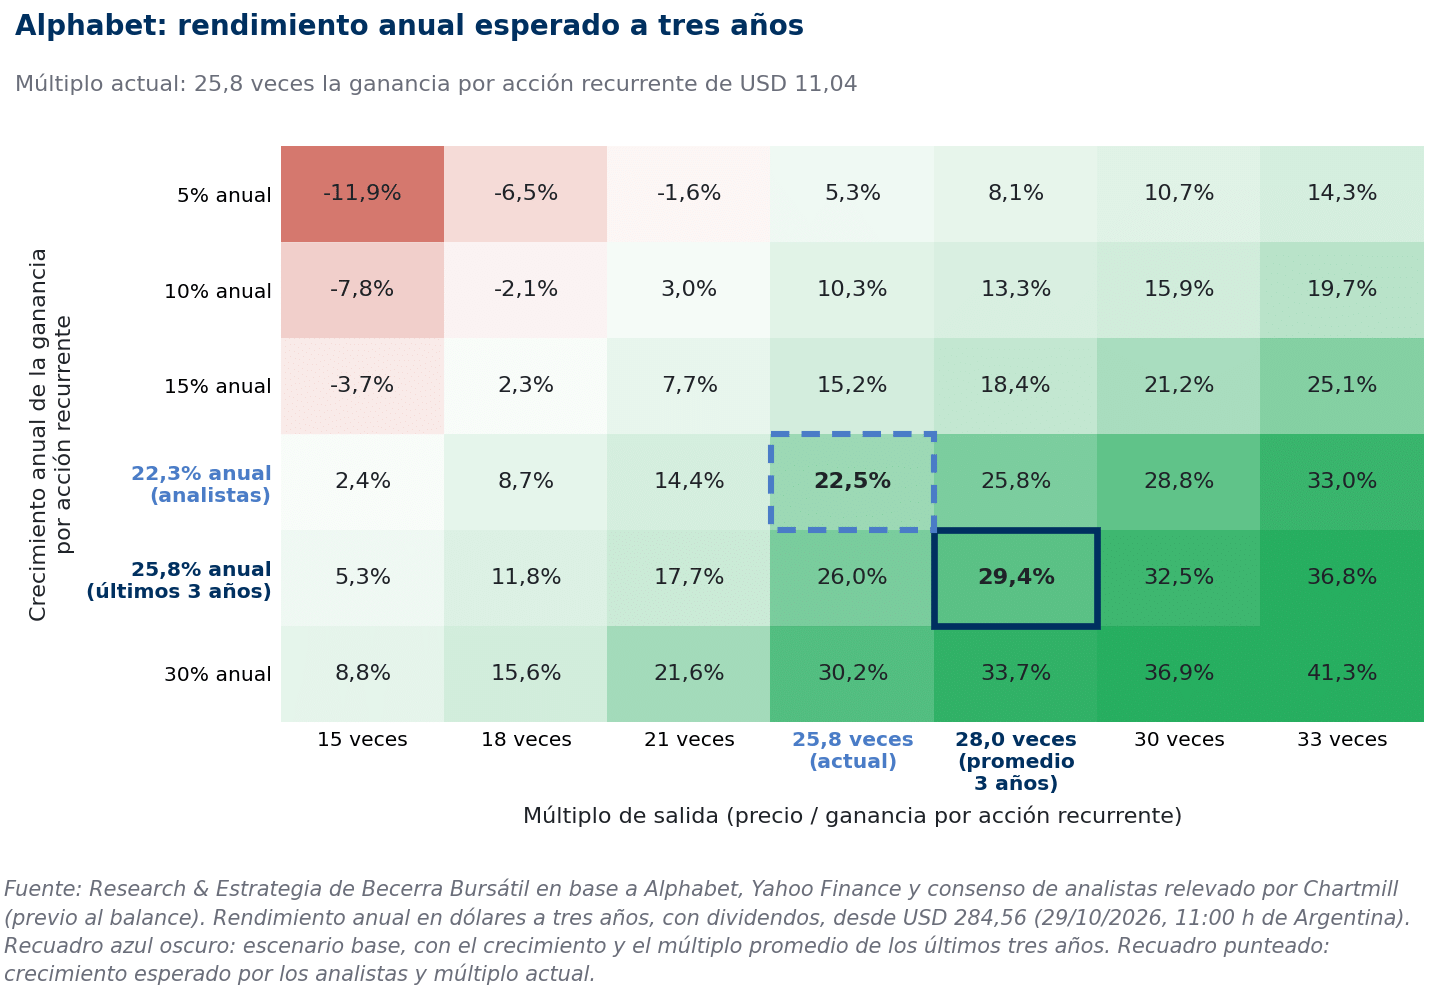
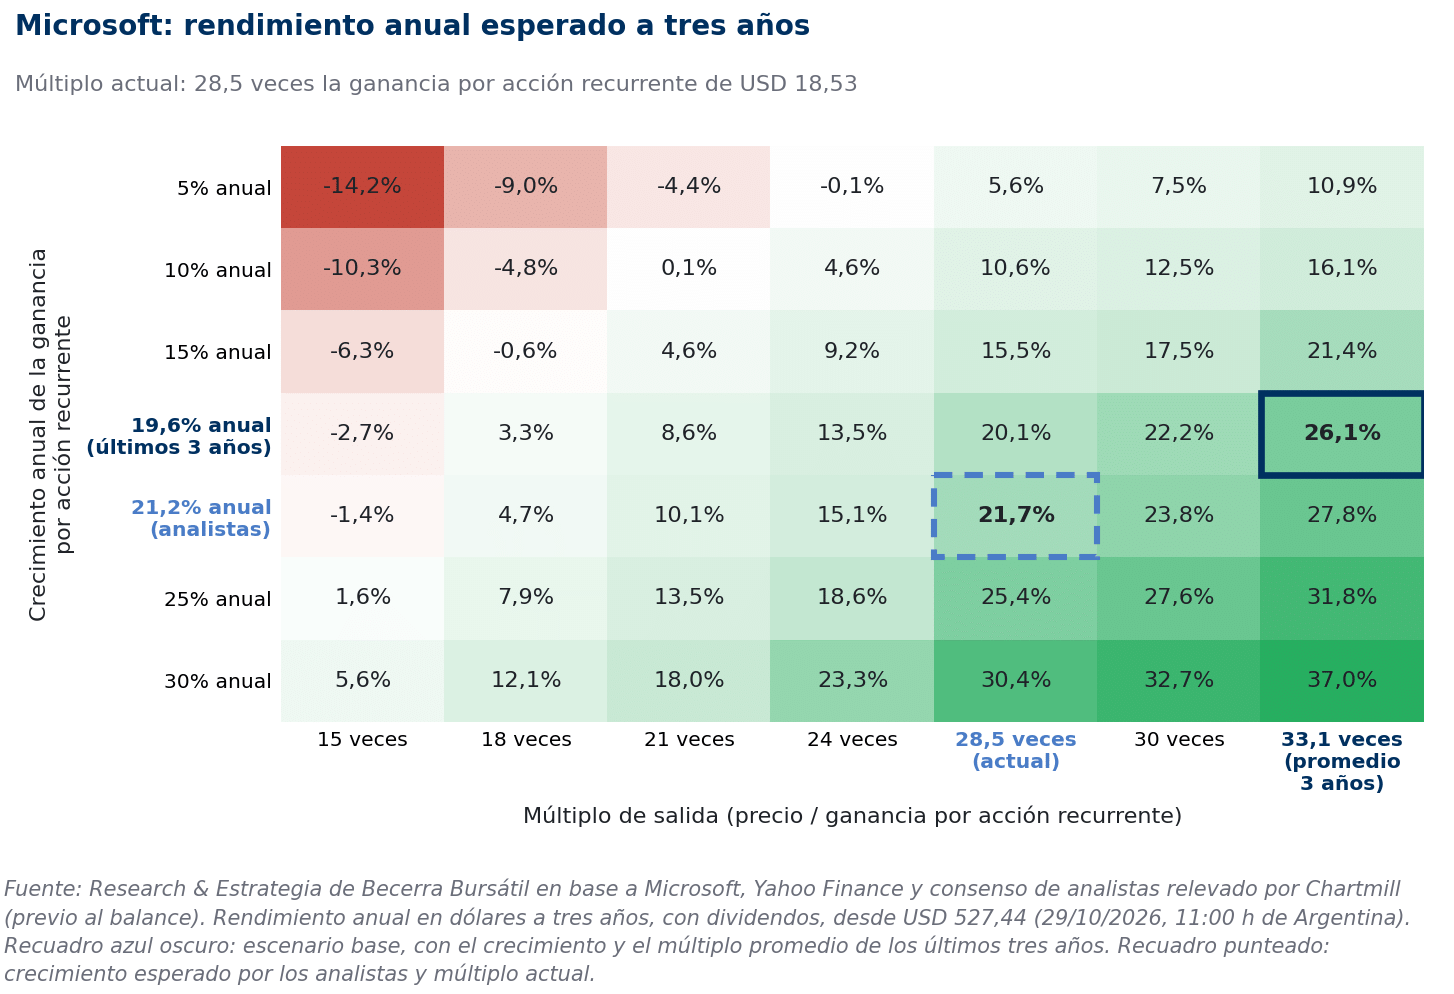
El escenario base repite los últimos tres años: la ganancia por acción recurrente sigue creciendo al mismo ritmo, 25,8% anual en Alphabet y 19,6% en Microsoft, y el mercado vuelve a pagar el múltiplo promedio del período. Con esos supuestos, Alphabet rinde 29,4% anual y Microsoft 26,1%.
Los analistas esperan algo menos: un crecimiento anual de la ganancia por acción de 22,3% para Alphabet y 21,2% para Microsoft entre 2027 y 2029, según el consenso relevado antes de los balances. Si se cumple y el múltiplo queda donde está hoy, Alphabet rinde 22,5% anual y Microsoft 21,7%. En el caso de Alphabet, ese consenso probablemente se corrija a la baja después de la desaceleración de la búsqueda.
El escenario base es exigente, porque esos tres años fueron los de mayor crecimiento de las dos empresas y ahora la amortización de los centros de datos empieza a pesar sobre los márgenes. Por eso conviene mirar qué pasa si las cosas salen peor:
- Si crecen la mitad y el múltiplo no cambia, Alphabet rinde 13,1% anual y Microsoft 10,4%.
- Para ganar 10% anual saliendo al múltiplo promedio, a Alphabet le alcanza con crecer 6,8% por año y a Microsoft con 4,1%. La diferencia a favor de Microsoft se explica porque su múltiplo promedio está más lejos del actual.
- Si el mercado les paga 21 veces, Alphabet necesita crecer 17,5% por año para rendir 10% y Microsoft 21,1%, por encima de lo que logró en los últimos tres años.
- El caso malo de Alphabet es que la búsqueda siga frenándose: con 10% de crecimiento y salida a 18 veces deja una pérdida de 2,1% anual. Para Microsoft, el caso equivalente es crecer 15% y salir a 21 veces, que deja 4,6% anual.
Qué hacemos
Alphabet es la de mayor rendimiento esperado. Rinde más en el escenario base, con el crecimiento que esperan los analistas y también si las dos crecen la mitad, porque la caída la dejó más barata que su promedio y con un crecimiento de los últimos años superior al de Microsoft. Lo que el inversor cobra con ese descuento es el riesgo de la búsqueda: el negocio que financia todo creció 12% y la inversión ya consume más caja de la que genera.
Por eso la compra de Alphabet conviene hacerla en tramos y no de una vez. Después de una baja de esta magnitud, el precio suele necesitar algunas semanas para armar un piso, y la duda sobre la búsqueda recién se va a despejar con el balance del próximo trimestre. Microsoft queda como la opción de menor riesgo: rinde algo menos, pero llega a sus números con la nube acelerándose, la guía por encima de lo esperado y un balance que le permite endeudarse sin diluir al accionista. A quien ya la tiene le conviene mantenerla.
Las dos se pueden comprar desde Argentina a través de sus CEDEARs.