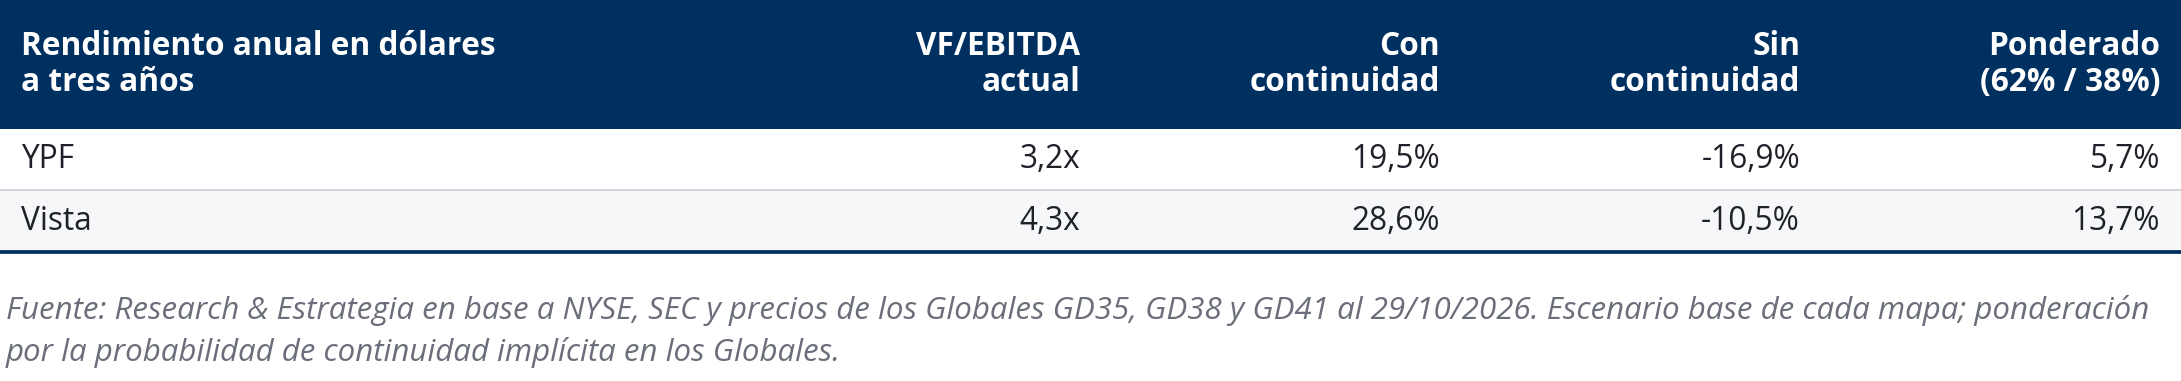
YPF y Vista cerraron un tercer trimestre con más producción de shale y menos deuda, pero con un Brent más bajo que en el segundo. Para valuarlas tomamos el precio del petróleo de la curva de futuros y armamos dos escenarios para 2027: continuidad del gobierno actual o cambio de rumbo. Ponderados por la probabilidad que hoy descuentan los Globales, Vista ofrece un rendimiento esperado anual de 13,7% en dólares y YPF de 5,7%.
YPF: menos precio, más shale y la menor deuda en una década
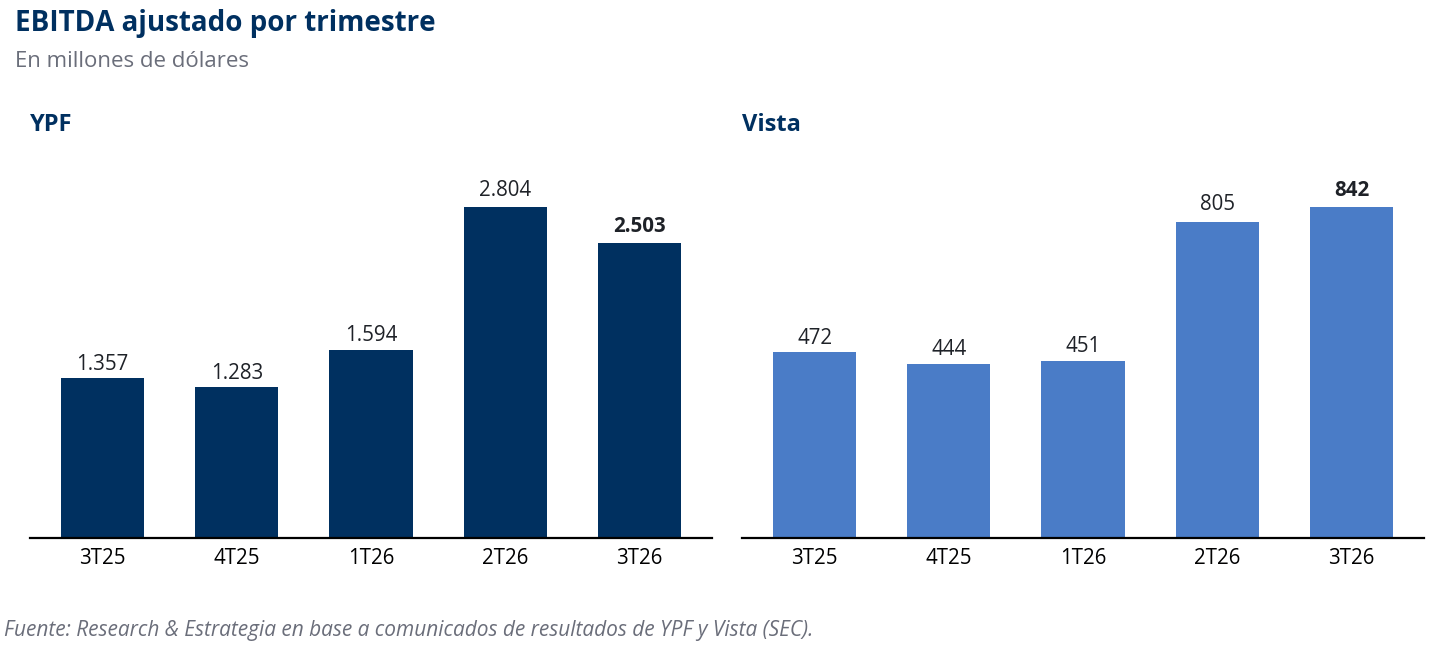
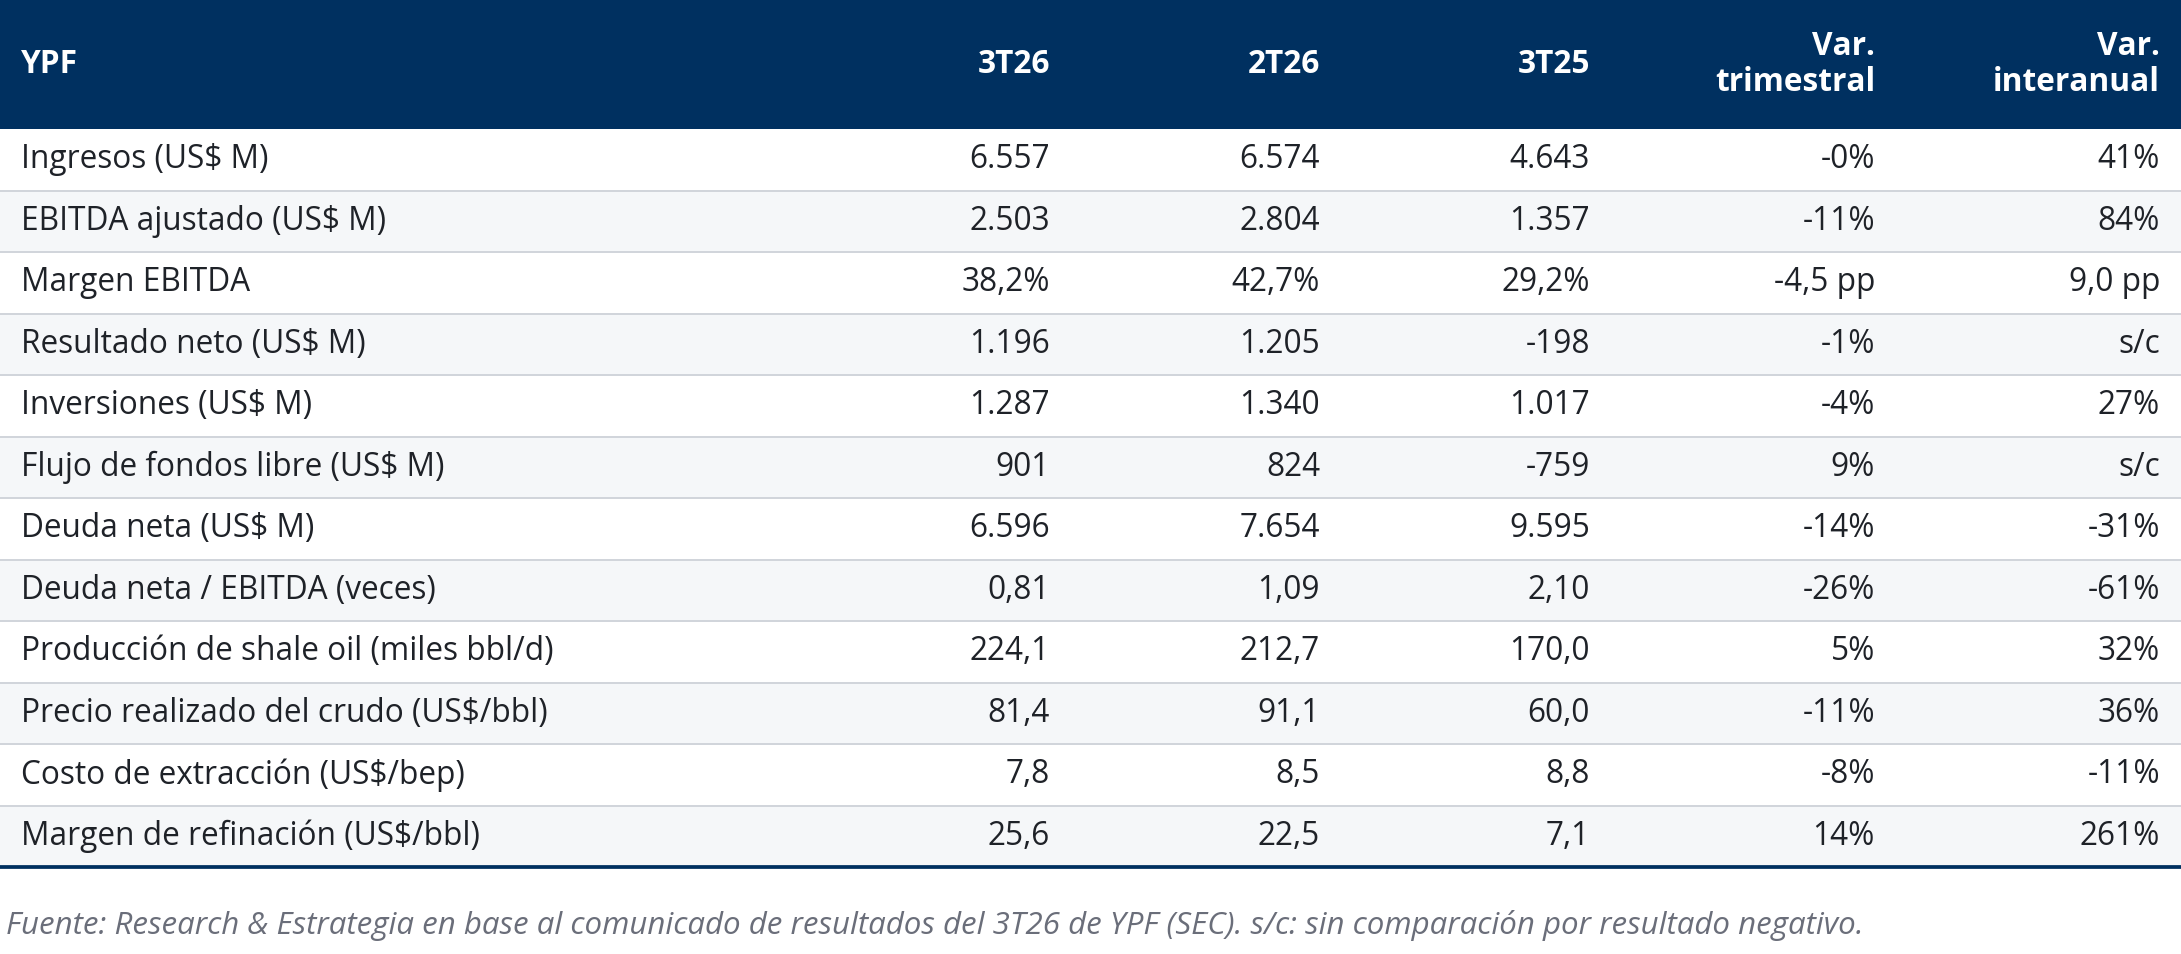
YPF facturó US$ 6.557 millones, lo mismo que en el segundo trimestre y 41% más que un año atrás. El EBITDA ajustado fue de US$ 2.503 millones, el segundo más alto de su historia: 11% menos que el récord del trimestre anterior y 84% más que en el tercer trimestre de 2025. El margen bajó de 43% a 38%.
La baja trimestral tiene dos explicaciones. El precio realizado del crudo cayó 11%, a US$ 81,4 por barril, porque el Brent promedió menos y el Medanito volvió a su descuento habitual contra el Brent después de cotizar con prima en el segundo trimestre. En refinación, el efecto de la valuación de inventarios pasó de sumar a restar. Sin ese efecto, el EBITDA de midstream y downstream subió 9%, a US$ 1.030 millones, y el margen de refinación y comercialización llegó a US$ 25,6 por barril, contra US$ 7,1 un año atrás.
La producción de shale oil promedió 224.100 barriles diarios, 32% más que un año atrás, y ya es el 86% del crudo de la empresa. La venta de áreas convencionales bajó el costo de extracción a US$ 7,8 por barril equivalente, 12% menos que en el tercer trimestre de 2025; en el hub de shale el costo es de US$ 4,2.
El flujo de fondos libre fue de US$ 901 millones, con US$ 175 millones de cobros por la venta de Metrogas y de bloques convencionales. La deuda neta bajó a US$ 6.596 millones y quedó en 0,81 veces el EBITDA, el nivel más bajo en más de diez años, contra 2,10 veces un año atrás. En septiembre YPF colocó US$ 1.200 millones a 2035 con una tasa de 7,85% y recompró US$ 531 millones de bonos que vencían en 2027 y 2029. Terminó el trimestre con US$ 3.654 millones de caja e inversiones de corto plazo.
Lo que dijo la gerencia
Horacio Marín estimó que la producción de shale de diciembre va a estar entre 255.000 y 260.000 barriles diarios, por encima del objetivo de 250.000. La empresa pasa de 18 a 22 equipos de perforación en febrero. El oleoducto Vaca Muerta Oil Sur empieza a llenarse en enero y las exportaciones por esa vía arrancarían en marzo. Según el presidente de YPF, lo que limita el ritmo de crecimiento son las instalaciones de tratamiento y evacuación en las áreas nuevas, no el financiamiento. La guía de producción e inversión para 2027 se presenta en abril, después de que el directorio apruebe el presupuesto.
Sobre combustibles, la empresa sostiene precios por debajo de la paridad de importación. Fuera de la Ciudad de Buenos Aires la demanda se volvió sensible al precio y, según la gerencia, no admite más aumentos. El esquema es recuperar esa diferencia cuando el Brent baje, manteniendo los precios en surtidor. En el trimestre el precio neto de los combustibles en dólares bajó 6%.
Vista: el primer trimestre completo con los activos de Equinor
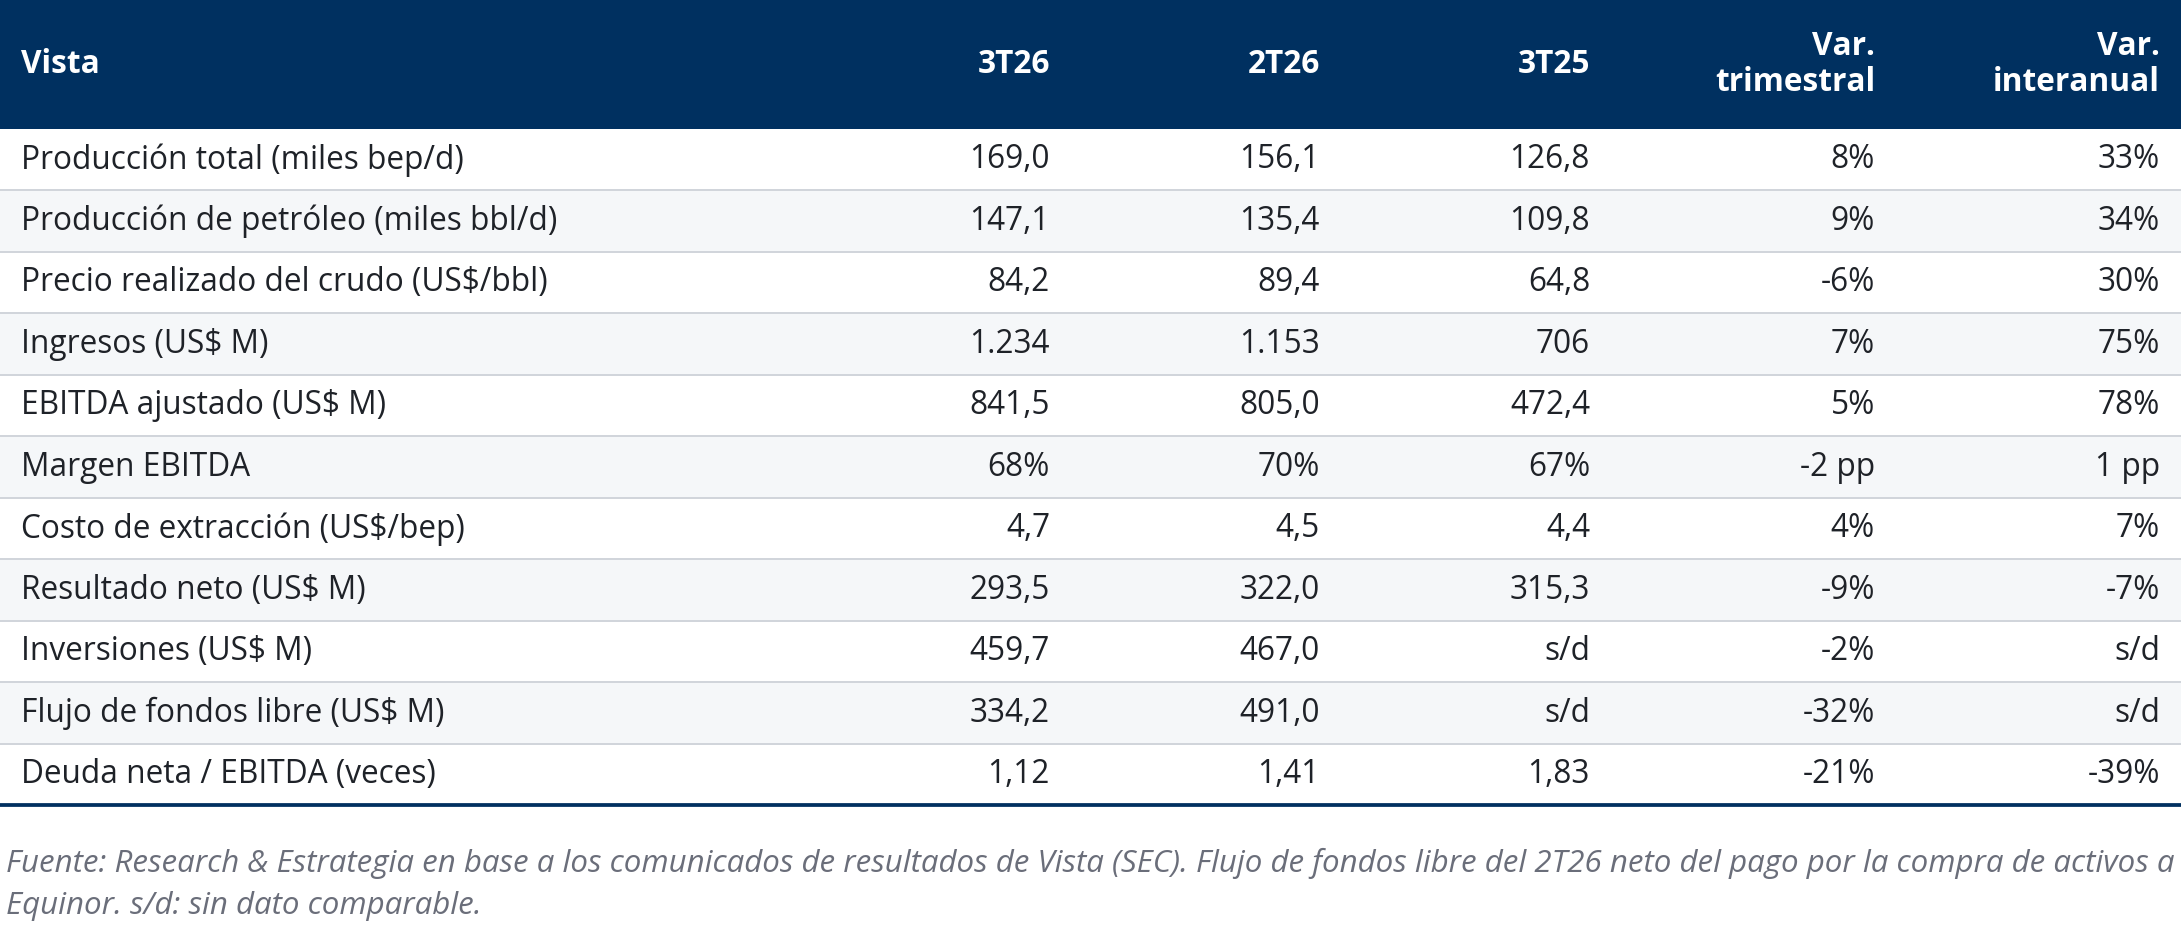
Vista produjo 169.000 barriles equivalentes diarios, 33% más que un año atrás y 8% más que en el segundo trimestre. De esos 33 puntos de crecimiento, 13 son orgánicos y 20 vienen de las participaciones en Bandurria Sur y Bajo del Toro compradas a Equinor, que esta vez consolidaron el trimestre entero. El precio realizado del crudo fue de US$ 84,2 por barril, 6% menos que en el segundo trimestre, con un Brent que promedió US$ 91,3.
Los ingresos subieron 75%, a US$ 1.234 millones, y las exportaciones fueron el 72% del total. El EBITDA ajustado creció 78%, a US$ 841,5 millones, con un margen de 68%. El costo de extracción subió 6% interanual, a US$ 4,7 por barril equivalente, por los mayores costos en pesos.
La ganancia neta cayó 7%, a US$ 293,5 millones, pero la comparación está distorsionada: el tercer trimestre de 2025 incluyó una ganancia extraordinaria de US$ 288,1 millones por la compra de La Amarga Chica. La ganancia por acción ajustada pasó de US$ 1,5 a US$ 2,2. El flujo de fondos libre fue de US$ 334,2 millones, la empresa recompró acciones por US$ 55,4 millones y el apalancamiento bajó a 1,12 veces el EBITDA, desde 1,83 veces un año atrás.
Lo que dijo la gerencia
Miguel Galuccio ratificó la guía para 2027: 185.000 barriles equivalentes diarios y un EBITDA ajustado de US$ 3.300 millones con un Brent de US$ 80. Cada dólar de diferencia en el precio, sea en el Brent o en el descuento, mueve el EBITDA entre US$ 45 y 50 millones. Para el cuarto trimestre espera unos 175.000 barriles equivalentes diarios, por encima de los 170.000 que había anticipado, con una producción estable en octubre y noviembre después de un septiembre muy alto. Todo el crudo se vendió a precio de paridad de exportación, tanto en el mercado interno como en el externo.
La gerencia descartó que el transporte limite el plan. Vista tiene capacidad de evacuación por 180.000 barriles diarios, contra una producción de petróleo de 152.000 en septiembre, y Vaca Muerta Oil Sur le suma 80.000 barriles diarios desde el primer semestre de 2027, aunque 50.000 de ellos recién en el segundo. Si se aprueba la adhesión al RIGI de Bandurria Norte, la empresa adelanta ese desarrollo de 2029 a 2027 y podría sumar un equipo de perforación, lo que llevaría la actividad al extremo superior del rango de 100 a 110 pozos por año. El detalle de la inversión de 2027 lo dará en febrero.
Sobre el uso de la caja, de un programa de recompra de acciones de US$ 150 millones para 2026 ejecutó 55 y le quedan 95. La gerencia anticipó una recompra mayor en 2027, con la caja que acumula este año. El apalancamiento, de 1,04 veces en términos proforma, llegaría a 1 vez a fin de año, y la empresa aclaró que hoy no participa de ningún proceso de compra de activos.
El jueves, día de los calls, YPF cedía 1,5% y Vista 2,4% en Nueva York a media rueda, en una jornada en la que el Brent caía 4,5%.
Cómo las valuamos
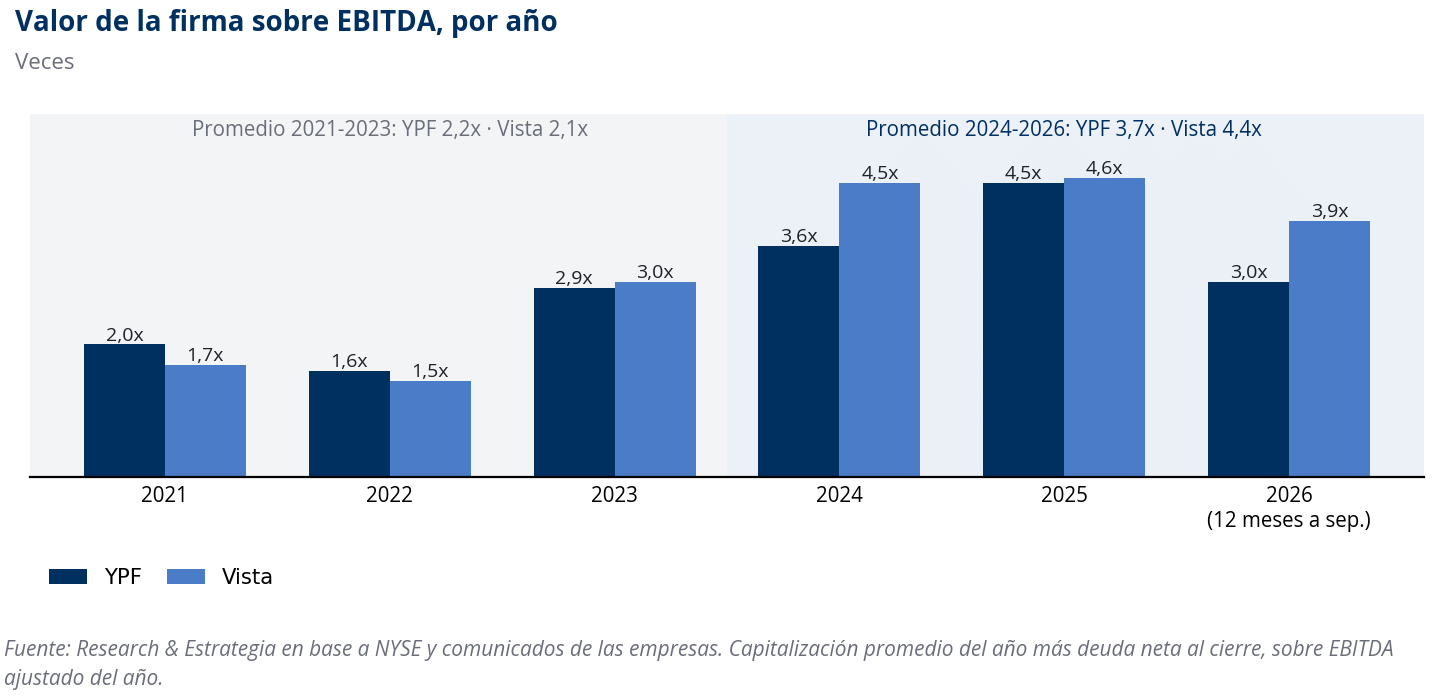
Valuamos por múltiplo de valor de la firma sobre EBITDA, con un horizonte de tres años. El múltiplo de salida depende del contexto político, y para no suponerlo usamos lo que el mercado pagó en cada etapa. Entre 2021 y 2023, con cepo, precios de combustibles administrados y crudo local desenganchado del Brent, YPF cotizó en promedio a 2,2 veces su EBITDA y Vista a 2,1 veces. Desde 2024, el promedio subió a 3,7 y 4,4 veces. Hoy YPF vale 3,2 veces y Vista 4,3 veces: Vista ya cotiza al múltiplo de la etapa actual y YPF todavía no.
Para el precio del petróleo tomamos la curva de futuros del Brent al cierre del 28 de octubre. Es un precio de mercado y vale igual para las dos empresas. La curva arranca en US$ 115 por barril y baja a un promedio de US$ 97,9 en 2027, US$ 83 en 2028 y US$ 77 en 2029. Las guías de las empresas suponen otros valores: la de Vista, US$ 80 para 2027 y US$ 75 en términos reales desde 2028. Con la curva, el EBITDA crece por volumen, pero la caída del Brent le resta buena parte de ese crecimiento.
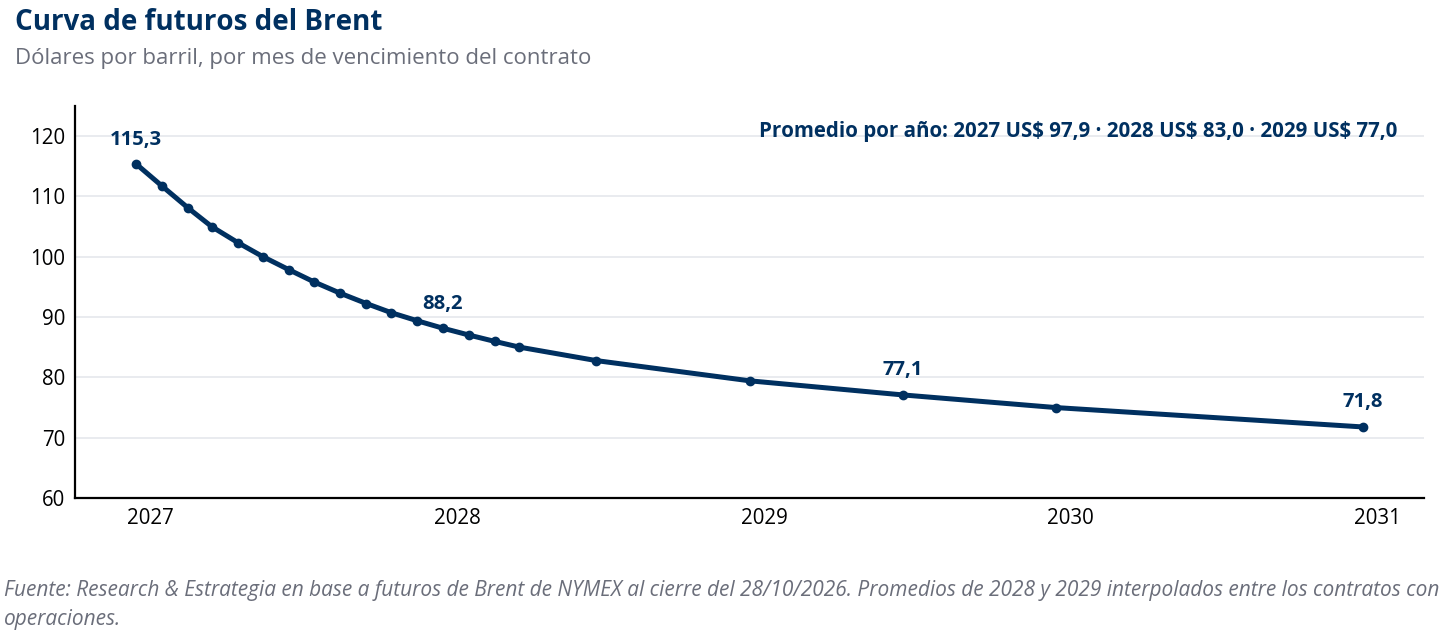
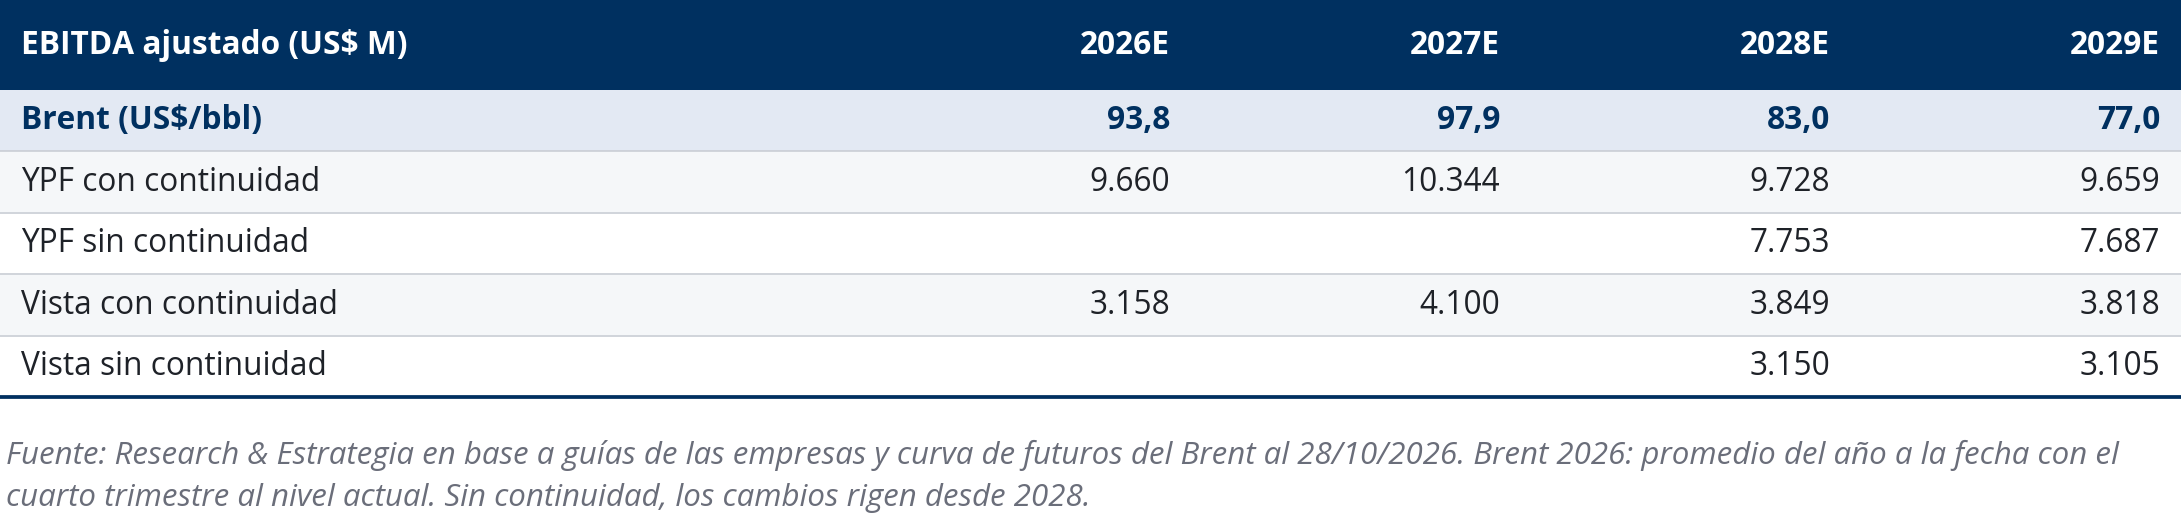
Con continuidad, el EBITDA de Vista sale de su propia guía de producción (185.000 barriles equivalentes diarios en 2027 y 208.000 en 2028), corregida por la curva. En YPF suponemos que el shale sigue creciendo entre 8% y 11% por año y que el margen de refinación se acomoda en US$ 16,5 por barril, entre el de 2025 y el de 2026.
Sin continuidad, desde 2028 aplicamos lo que se vio entre 2021 y 2023. El crudo local vuelve a venderse con un descuento contra el Brent 15 puntos mayor que el actual: Vista vendió en promedio 23% por debajo del Brent en esos años y hoy lo hace 8% por debajo. En YPF, además, el margen de refinación vuelve a los US$ 11 por barril de 2023, cuando los precios de los combustibles corrían detrás de los internacionales. El impacto es mayor en YPF porque vende la mayor parte de sus combustibles en el mercado interno; Vista exporta casi tres cuartos de lo que factura.
Cuánto puede rendir cada acción en tres años
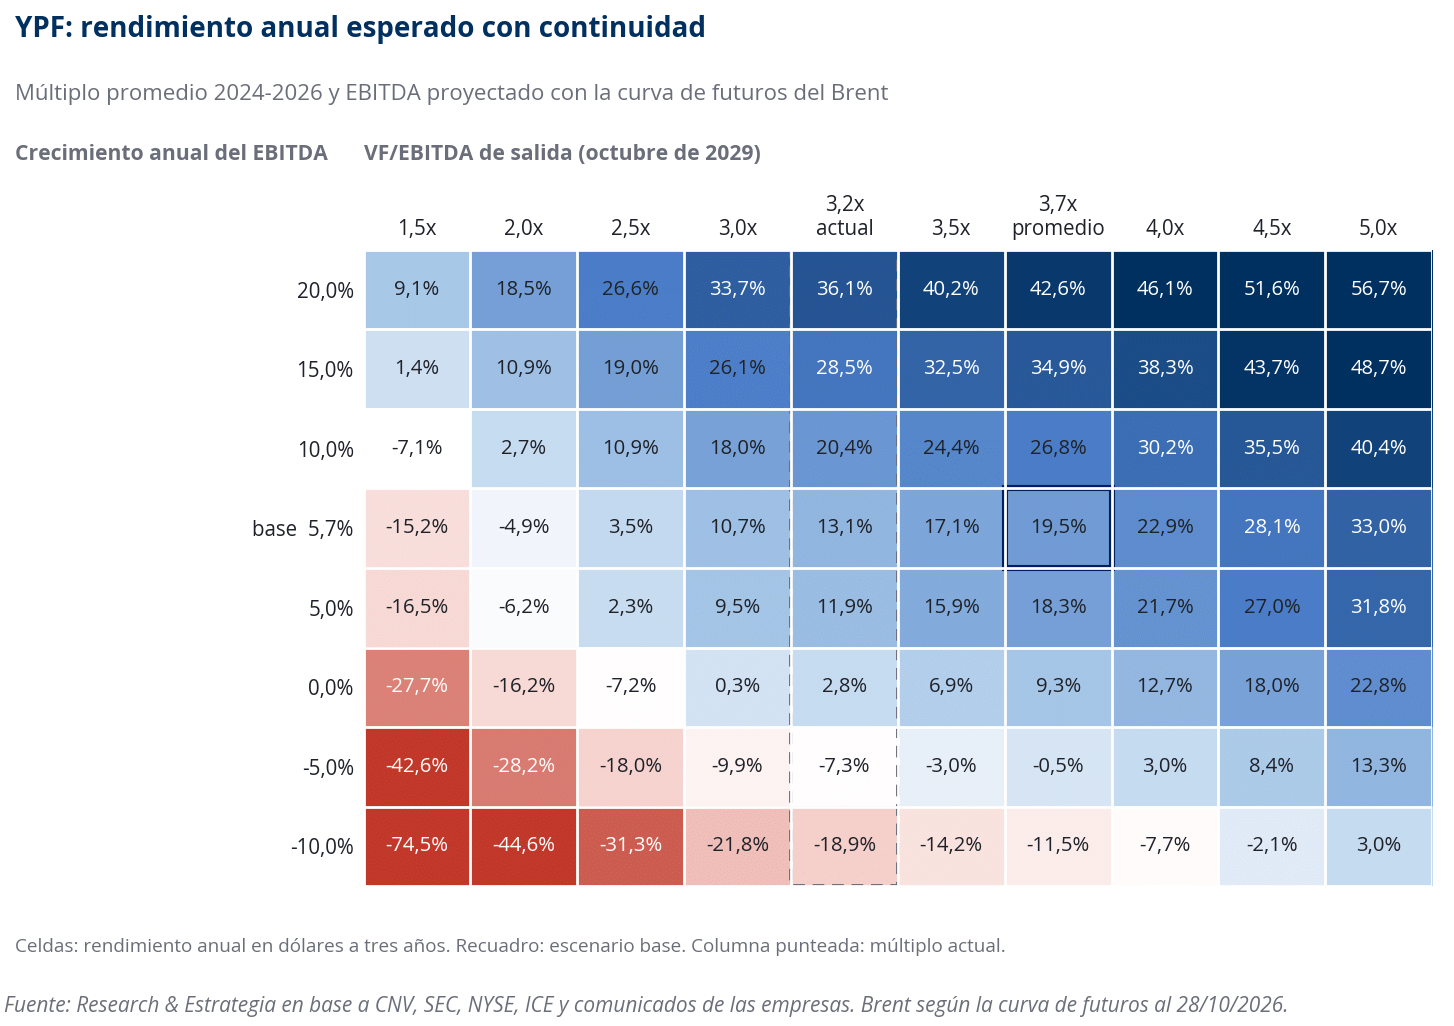
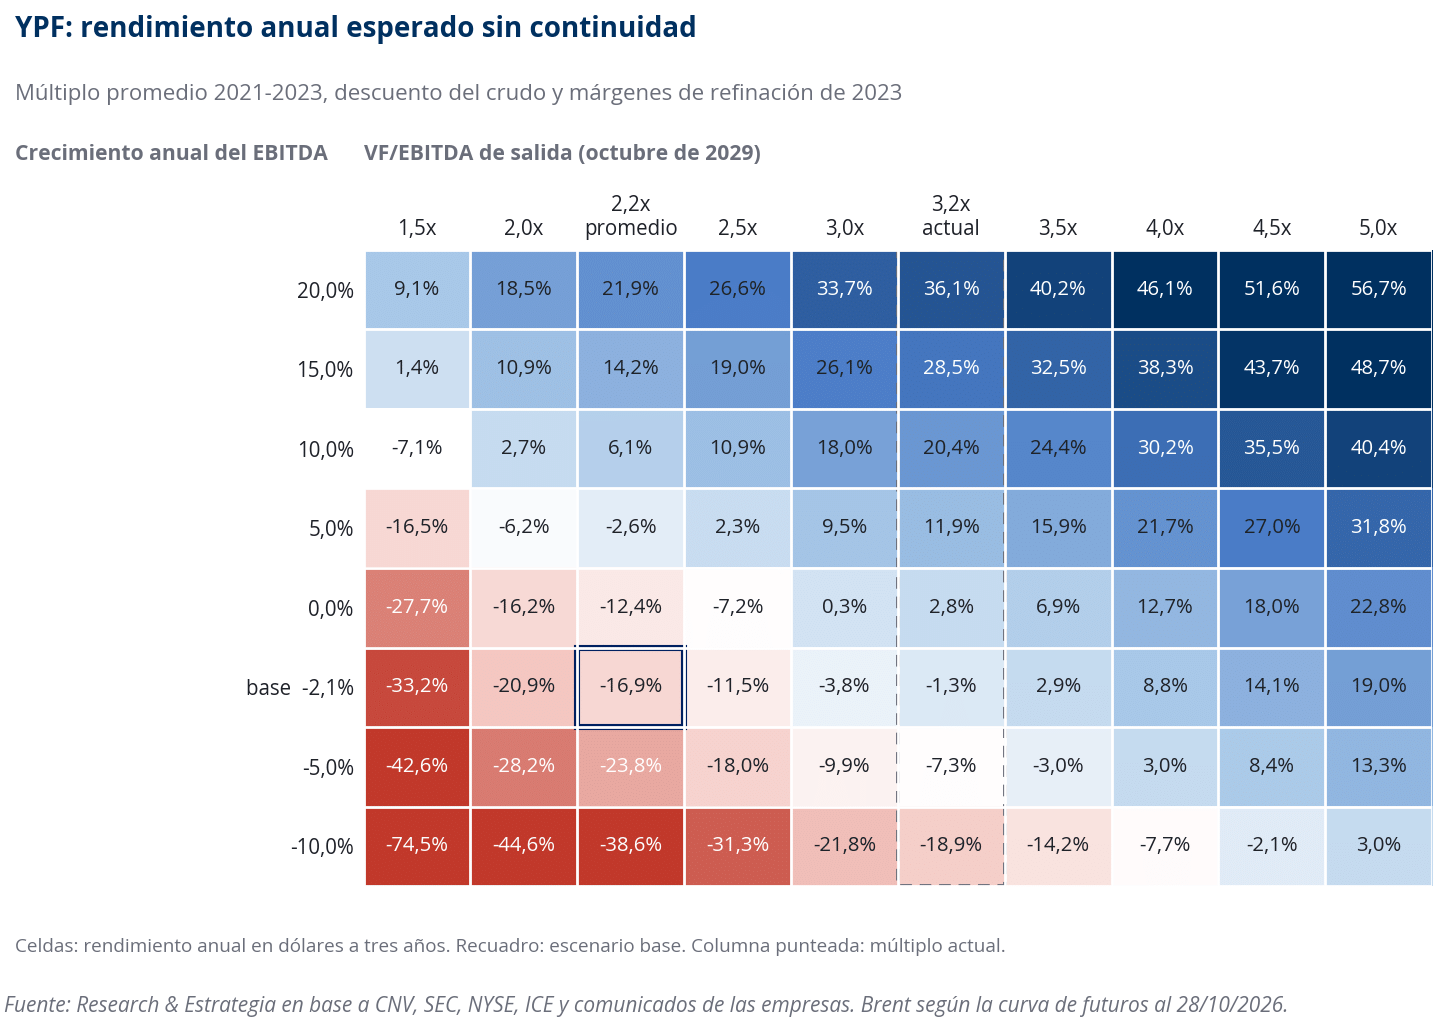
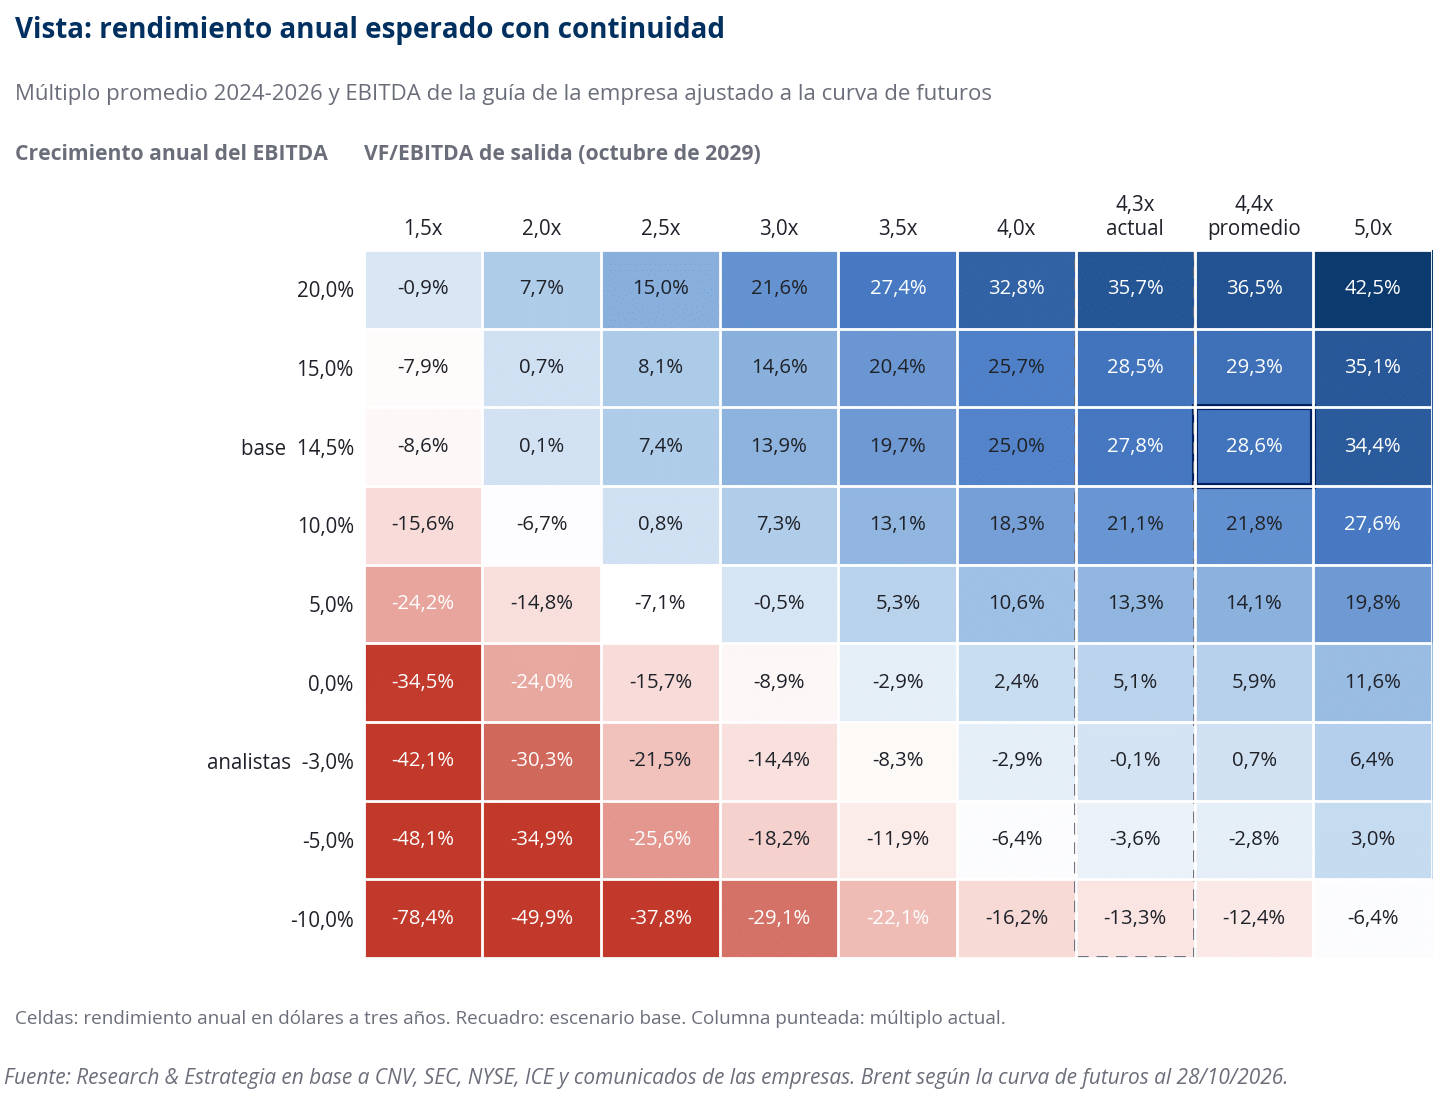
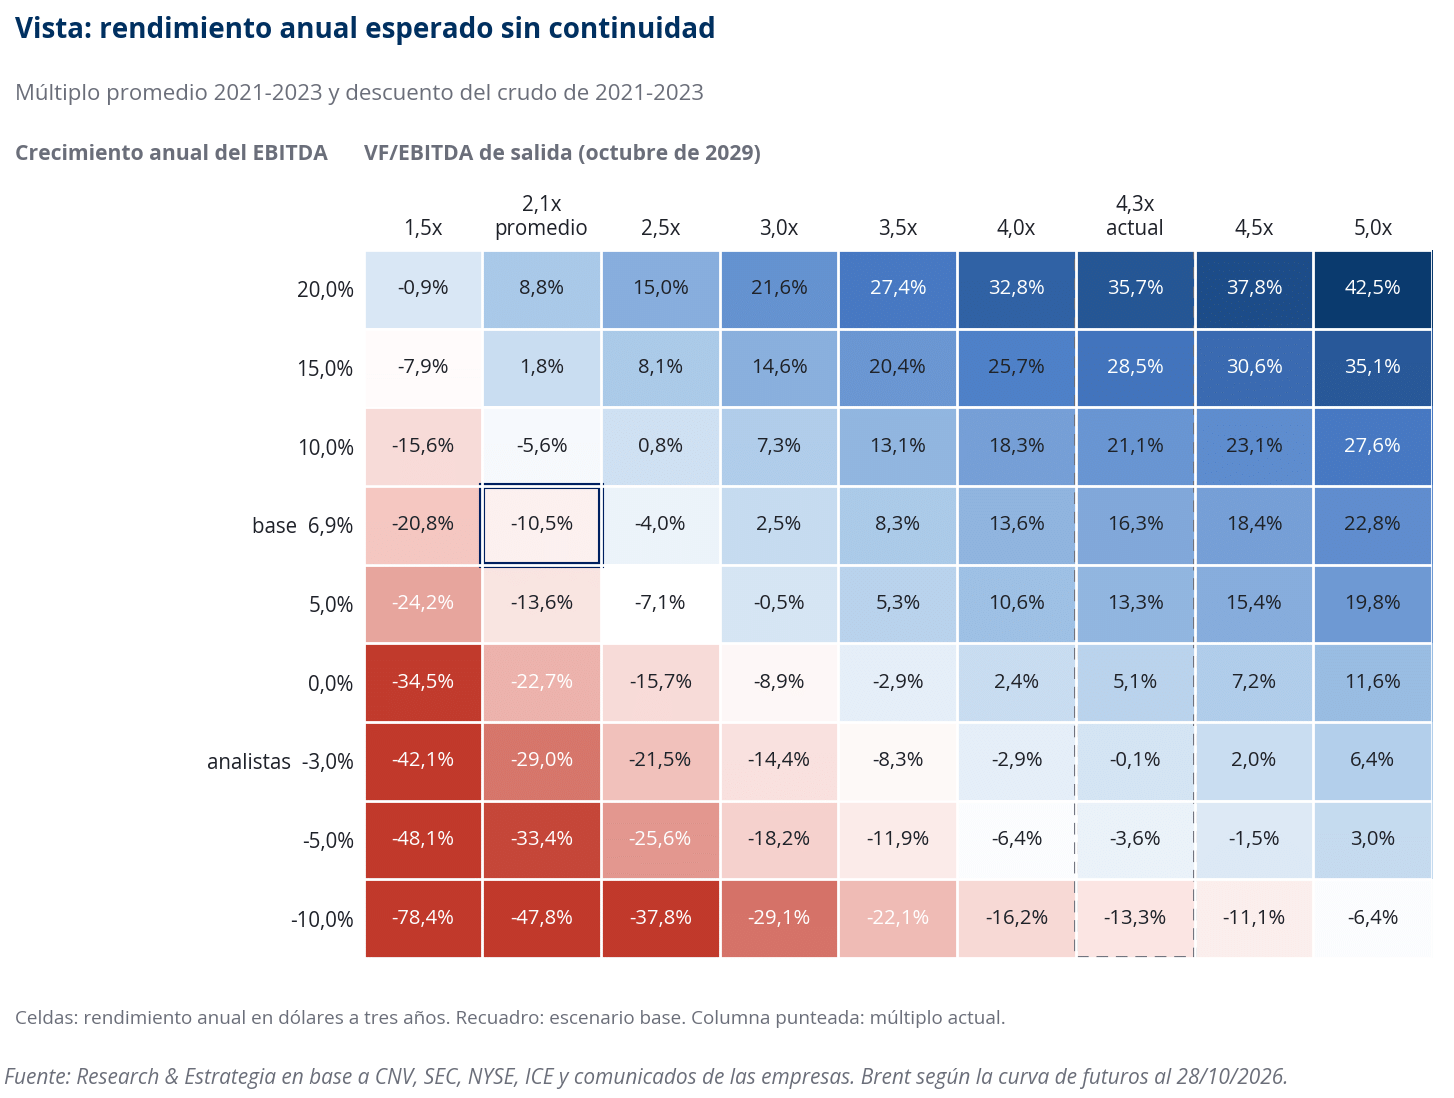
Los mapas muestran el rendimiento anual en dólares para cada combinación de crecimiento del EBITDA y múltiplo de salida. Al valor de la firma de 2029 le restamos la deuda neta actual y le sumamos el flujo de fondos que la empresa genera en esos tres años después de invertir lo que indica su guía.
YPF
Con continuidad, el escenario base supone un crecimiento del EBITDA de 5,7% anual y un múltiplo de 3,7 veces: 19,5% anual. Casi un tercio de ese rendimiento viene de la suba del múltiplo; si se quedara en el actual, el rendimiento sería de 13,1%.
Sin continuidad, el EBITDA cae 2,1% por año y el múltiplo vuelve a 2,2 veces: -16,9% anual. Aun con el múltiplo de hoy, el rendimiento sería de -1,2%.
Vista
Con continuidad, el escenario base supone un crecimiento de 14,5% anual y un múltiplo de 4,4 veces: 28,6% anual. Como la acción ya cotiza cerca de ese múltiplo, el rendimiento sale casi todo del crecimiento y de la caja que genera. Los analistas esperan un EBITDA que baja 3% por año hasta 2029, con un Brent más bajo que el de la curva; con ese crecimiento y el múltiplo actual, la acción rendiría -0,1% anual.
Sin continuidad, el EBITDA crece 6,9% por año y el múltiplo vuelve a 2,1 veces: -10,5% anual. La diferencia con YPF aparece si el múltiplo no cae: con el de hoy, Vista rendiría 16,3% anual aun sin continuidad.
Ponderado por lo que descuentan los Globales
Los precios de los Globales implican hoy una probabilidad de continuidad de 62%, por debajo del 72,6% que calculamos en septiembre. Con esa ponderación, el rendimiento esperado es de 13,7% anual para Vista y de 5,7% para YPF.
Qué implica para el inversor
Las dos empresas muestran el mismo cambio de fondo: más shale, menos convencional, menor costo por barril y balances con menos deuda. La diferencia está en cómo llega ese crecimiento a la acción. Vista exporta la mayor parte de su crudo a precio internacional, así que su rendimiento depende sobre todo del volumen y del Brent; ya cotiza al múltiplo de la etapa actual, pero sigue rindiendo aunque ese múltiplo no suba. YPF tiene más margen de suba si el múltiplo converge al promedio de los últimos tres años, pero depende más del contexto político: con el 51% en manos del Estado y la mitad del mercado de combustibles, es la que más pierde si vuelven los precios administrados.
Con la probabilidad de continuidad que hoy descuentan los Globales, el rendimiento esperado de YPF, de 5,7% anual, apenas supera el 5% del bono del Tesoro de EE.UU. a 10 años; el de Vista, de 13,7%, deja un margen más amplio sobre esa tasa. En las dos, el precio del petróleo pesa tanto como la elección: el mercado de futuros ya descuenta un Brent de US$ 77 para 2029, y cualquier diferencia contra ese valor mueve las proyecciones de las dos empresas.