El desplome de Alphabet tras su balance arrastró a las tecnológicas mientras los Treasuries extendieron el rally, y la deuda hard dollar rebotó con el riesgo país en 741 puntos básicos.
Resumen del día
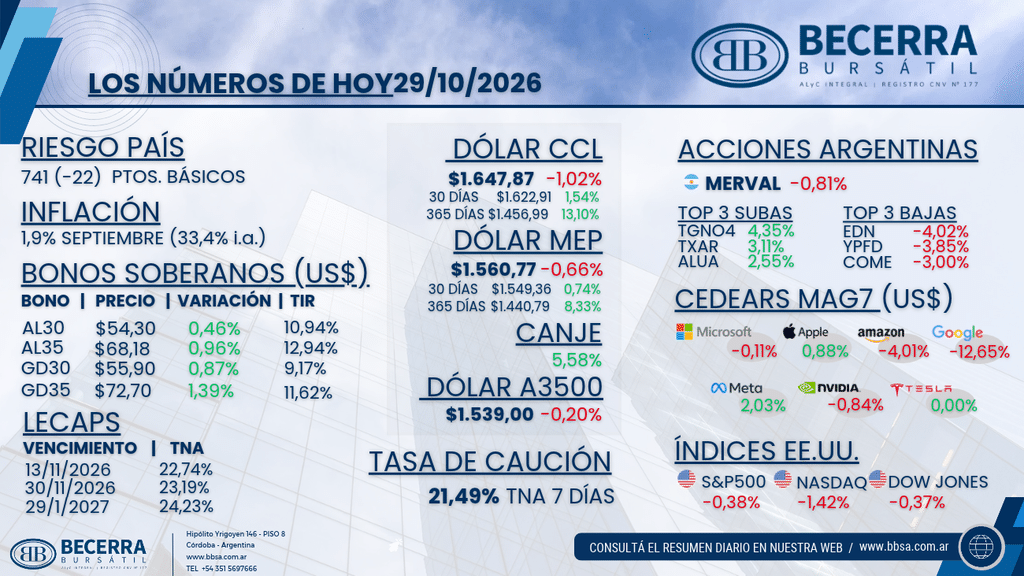
El equity americano cerró a la baja con las tecnológicas presionadas por la caída de 12,65% de Alphabet tras su balance, que reavivó las dudas sobre la sostenibilidad del trade de IA y el nivel de capex del sector. La renta fija global tuvo una rueda favorable: las tasas largas cedieron con fuerza y el UST a 10 años bajó a 4,94%, extendiendo el rally de los Treasuries tras la conferencia de Warsh. En el plano local, el Merval operó a la baja con las energéticas golpeadas, el mayorista se mantuvo estable en la previa de la restricción de fin de mes y los financieros comprimieron. Los bonos en pesos operaron firmes tras la licitación de ayer y la deuda HD rebotó acompañando a la deuda emergente, con el riesgo país en 741 puntos básicos, 22 por debajo del cierre previo. El BCRA retomó las compras con USD 47 millones, después de tres ruedas sin intervenir.
Argentina
El Merval cede con las energéticas, el BCRA vuelve a comprar y la deuda HD rebota
- Renta Variable: El Merval cerró -0,81% en moneda local, con las energéticas concentrando las pérdidas. Las subas estuvieron encabezadas por Transportadora de Gas del Norte (TGNO4) con +4,35%, Ternium Argentina (TXAR) con +3,11% y Aluar (ALUA) con +2,55%, con TGNO4 recuperando parte del castigo de las últimas ruedas. Del lado de las bajas, Edenor (EDN) cedió 4,02%, YPF (YPFD) 3,85% y Sociedad Comercial del Plata (COME) 3,00%. En el frente corporativo, Transportadora de Gas del Sur (TGSU2) presentó sus resultados del tercer trimestre, con ventas cayendo 6,5% interanual por menores ingresos en los tres segmentos y un EBITDA 6,2% inferior al del 3T25, afectado además por mayores costos de administración y comercialización. En transporte de gas, los ingresos cedieron 7% y el resultado operativo 23%, por menores entregas diarias promedio pese al aumento de la capacidad contratada en firme y por mayores gastos de reparación y mantenimiento. Líquidos fue la excepción: con menores volúmenes, las ventas bajaron 5% pero el resultado operativo creció 21% por el menor costo del gas natural. Midstream mostró caídas de 9% en ventas y de 24% en el resultado operativo. La conferencia con inversores de mañana debería aportar más detalle.
- Mercado Cambiario: El mayorista operó estable y cerró en $1.539,00 (-0,20%), dentro de un rango de $1.538 a $1.541, con el BCRA retomando las compras por USD 47 millones tras tres ruedas sin intervenir. Mañana entra en vigencia la restricción de fin de mes que impide a los bancos aumentar su posición spot, lo que podría generar sobreoferta en el MLC. Los financieros comprimieron: el MEP finalizó en $1.560,77 (-0,66%) y el CCL en $1.647,87 (-1,02%), con el canje CCL/MEP en 5,58%, alejándose del 7% del lunes, y la brecha contra el oficial en torno al 7,1%.
- Renta Fija (Soberanos en Pesos): La liquidez se mantuvo abundante, con la caución a 7 días en 21,49% TNA. Los bonos operaron firmes tras la licitación de ayer, en la que el Tesoro renovó algo más del 100% de los vencimientos sin convalidar premios relevantes. La curva CER operó al alza y rinde entre +2,8% y +11,6% real para el tramo 2027 en adelante, con el IPC de septiembre en 1,9% mensual como última referencia. La tasa fija operó en el rango de 1,91% a 2,12% TEM, con las LECAP en 22,74% TNA al 13 de noviembre, 23,19% al 30 de noviembre y 24,23% al 29 de enero, mientras los duales largos se mantuvieron en la zona de TAMAR+10,5%. La próxima licitación será el 11 de noviembre, con vencimientos por 10,6 billones de pesos.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) rebotó 0,8% con el tramo largo liderando, con subas de hasta 2%, acompañando el rally de los Treasuries y con mejor desempeño que la deuda emergente (EMB +0,50%). El AL30 finalizó en USD 54,30 (+0,46%) con una TIR de 10,94% contra MEP y el AL35 en USD 68,18 (+0,96%) con 12,94%. En los globales, el GD30 cerró en USD 55,90 (+0,87%) con una TIR de 9,17% y el GD35 en USD 72,70 (+1,39%) con 11,62%. El riesgo país terminó en 741 puntos básicos, 22 por debajo del cierre previo.
Internacional
Alphabet arrastra a las tecnológicas, los Treasuries extienden el rally y Amazon e Intel caen en el after
- Renta Variable en Estados Unidos: Los índices cerraron a la baja (S&P 500 -0,38%, Nasdaq -1,42% y Dow Jones -0,37%), con el Russell 2000 como excepción (+0,95%). Alphabet (GOOGL) se desplomó 12,65% tras quedar por debajo de lo esperado en ventas y ganancias, con un capex cercano al 40% de los ingresos, y arrastró a las tecnológicas. Microsoft (MSFT) cedió 0,11% pese a las sólidas ventas de su negocio de nube, Amazon (AMZN) 4,01% y Nvidia (NVDA) 0,84%, mientras Meta (META) subió 2,03% y Apple (AAPL) 0,88%. Fuera del complejo tecnológico, Caterpillar (CAT) se hundió 9,4% por un guidance flojo y Eli Lilly (LLY) voló 6,5% tras elevar sus proyecciones.
- Balances después del cierre: Amazon cayó cerca de 11% en el after tras quedar por debajo de lo esperado en ventas y ganancias, con un capex de USD 77.300 millones y un guidance para el cuarto trimestre por debajo del consenso. Intel (INTC) superó las estimaciones del trimestre, pero proyectó ventas y márgenes muy por debajo de lo previsto y llegó a operar -25%. En sentido contrario, SanDisk superó lo esperado con ventas por USD 11.030 millones, traccionadas por un salto de 61% trimestral en su negocio de centros de datos, elevó su guidance y anunció un split de ocho a uno y recompras por USD 5.000 millones.
- Macro y Tasas: El PBI del tercer trimestre creció 3,4% anualizado, por encima de lo esperado, mientras el PCE de septiembre se ubicó en línea con el consenso (0,5% mensual). Las tasas largas cedieron con fuerza y el UST a 10 años finalizó en 4,94% (-1,08%), extendiendo el rally de los Treasuries tras la conferencia de Warsh.
- Emergentes: El complejo emergente operó débil (EEM -1,23%, Brasil -1,41% y China -0,16%), con Brasil presionado por un resultado fiscal peor al esperado que dejó la deuda bruta cerca del 83% del PBI. Los ADRs argentinos cerraron mixtos.