Wall Street cerró mixto con la salud en máximos históricos y el crudo cediendo, mientras el Merval volvió a caer y el BCRA retomó las compras de tres cifras tras un canje de LELINK con 72,85% de adhesión.
Resumen del día
El equity americano cerró mixto, con una rotación hacia value y salud. El Dow Jones avanzó 1,05% y el S&P 500 0,34%, con cerca de tres cuartos de sus componentes en alza, mientras el Nasdaq terminó prácticamente neutro. El crudo aflojó y el UST a 10 años recortó a 5,11%, en una rueda en la que el frente con Irán volvió a mover los precios: el rumor de un acuerdo con Estados Unidos y su posterior desmentida generaron fuerte volatilidad intradiaria, con la Guardia Revolucionaria amenazando ahora los cables submarinos del estrecho de Ormuz. En el plano local, el Merval cedió por segunda rueda consecutiva, el mayorista operó estable en $1.525 y el BCRA retomó las compras de tres cifras con USD 103 millones. El Tesoro rescató el 72,85% de la LELINK D30O6 en el canje, lo que deja en USD 1.452 millones el monto que llega al fixing del 27 de octubre. La deuda hard dollar transitó una rueda muy volátil, pero cerró con subas lideradas por el tramo largo y el riesgo país en 672 puntos básicos, 3 por debajo del cierre previo.
Argentina
El Merval vuelve a ceder, el BCRA retoma compras de tres cifras y el canje de LELINK reduce el fixing de octubre
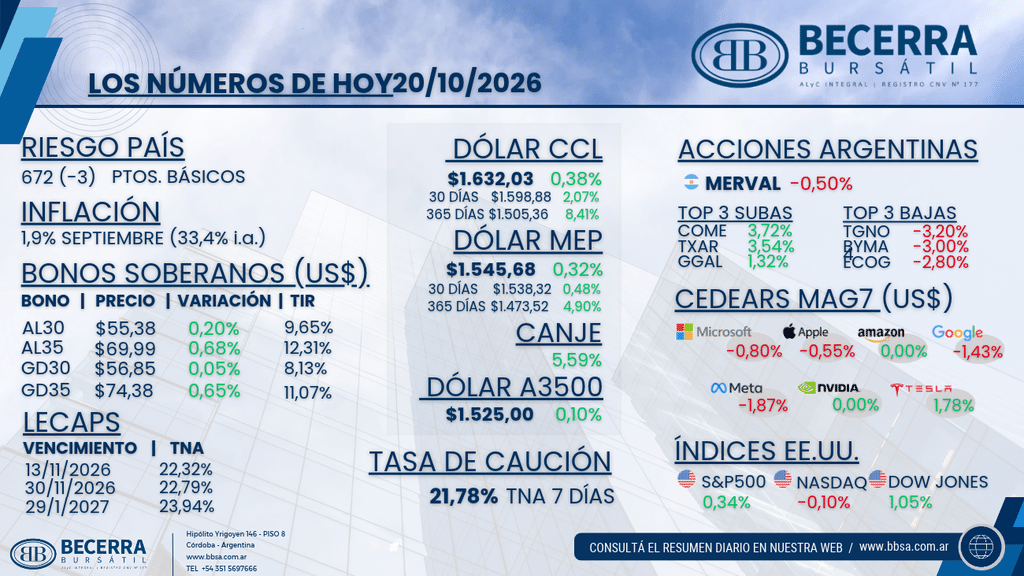
- Renta Variable: El Merval cerró -0,50% en moneda local, en su segunda rueda consecutiva a la baja luego de haber cedido 2% medido en dólares en la sesión de ayer. Las subas estuvieron encabezadas por Sociedad Comercial del Plata (COME) con +3,72%, Ternium Argentina (TXAR) con +3,54% y Grupo Financiero Galicia (GGAL) con +1,32%, mientras que las bajas se concentraron en Transportadora de Gas del Norte (TGNO4) con -3,20%, Bolsas y Mercados Argentinos (BYMA) con -3,00% y Ecogas (ECOG) con -2,80%. En el frente de inversiones, el RIGI suma 27 proyectos aprobados con compromisos por más de USD 72.600 millones: la incorporación del megaproyecto de TGS, por más de USD 3.200 millones, refuerza el peso de petróleo y gas, que concentra nueve iniciativas por USD 38.600 millones.
- Mercado Cambiario: El mayorista operó estable y cerró en $1.525 (+0,10%), a una distancia de 27,2% del techo de la banda, con un volumen de USD 673 millones, por encima del promedio mensual de USD 553 millones. El BCRA retomó las compras de tres cifras: tras adquirir USD 18 millones ayer, hoy sumó USD 103 millones, equivalentes al 15,3% del volumen operado y por encima del promedio de octubre de USD 85 millones. El saldo del mes asciende a USD 1.103 millones y el del año a USD 15.671 millones. Los financieros operaron más firmes: el MEP finalizó en $1.545,68 (+0,32%) y el CCL en $1.632,03 (+0,38%), con el canje CCL/MEP en 5,59% y la brecha con el oficial en torno al 7,0%. En doce meses, el CCL acumula 8,41% y el MEP 4,90%, muy por debajo del 33,4% interanual del IPC de septiembre.
- Renta Fija (Soberanos en Pesos): El fondeo se mantuvo estable, con la caución a 7 días en 21,78% TNA, la de un día en 20,7% y los pases entre bancos en 20,9%. Las LECAP cerraron en 22,32% TNA al 13 de noviembre, 22,79% al 30 de noviembre y 23,94% al 29 de enero de 2027, con el IPC de septiembre en 1,9% mensual como última referencia para la curva CER. El dato del día fue el canje de la LELINK D30O6. El Tesoro adjudicó USD 3.896 millones sobre ofertas por USD 4.351 millones, un rescate del 72,85% del valor nominal en circulación, levemente por debajo del 75% de la conversión de la D30S6. En los canjes previos la alternativa más larga era el TZV28. Esta vez el Tesoro ofreció el TZV27 para no seguir cargando vencimientos en 2028, y la opción captó el 5% de lo adjudicado, contra el 2% del TZV28 en la operación anterior. De cara al fixing del 27 de octubre quedan USD 1.452 millones en circulación, un monto que en manos privadas podría ser menor según cuánto de su tenencia haya canjeado el BCRA. Ese stock queda por encima de los USD 1.098 millones del fixing de la D30S6, pero lejos de los USD 2.595 millones de la D31G6. Con este resultado, los vencimientos en pesos del 30 de octubre quedan en 10,66 billones. En el secundario, el dollar linked operó con menos volumen que ayer: entre la D30O6 y la D30N6 se negociaron menos de USD 90 millones en PPT T+1.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) transitó una rueda de fuerte volatilidad atada al crudo. Los Globales arrancaron con caídas de hasta 2% y llegaron a rebotar hasta 0,8% con la baja del petróleo ante los rumores de un acuerdo entre Estados Unidos e Irán. La desmentida posterior los devolvió a terreno negativo, aunque lograron cerrar en verde con el tramo largo a la cabeza, mejor que la deuda emergente (EMB +0,1%). El AL30 finalizó en USD 55,38 (+0,20%) con una TIR de 9,65% contra MEP y el AL35 en USD 69,99 (+0,68%) con 12,31%. En los globales, el GD30 cerró en USD 56,85 (+0,05%) con una TIR de 8,13% y el GD35 en USD 74,38 (+0,65%) con 11,07%. El riesgo país terminó en 672 puntos básicos, 3 por debajo del cierre previo.
Internacional
Salud y value sostienen a Wall Street, el crudo afloja entre rumores sobre Irán y el trade de IA suma catalizadores
- Renta Variable en Estados Unidos: Los índices cerraron mixtos (S&P 500 +0,34%, Nasdaq -0,10% y Dow Jones +1,05%), con el Russell 2000 entre los de mejor desempeño y una amplitud claramente positiva. El sector salud lideró y marcó un máximo histórico: Eli Lilly (LLY) subió cerca de 3,5% después de que RBC la reiterara como su farmacéutica preferida con un precio objetivo de USD 1.500, con UnitedHealth, Merck, Johnson & Johnson, Amgen y Pfizer acompañando y Moderna en máximos desde 2022. 3M (MMM) avanzó tras superar las estimaciones, elevar su guía anual y ampliar su acuerdo de centros de datos con Amazon mediante warrants. Del otro lado, General Motors (GM) cayó cerca de 7% porque la presión de costos pesó más que las ventas de camionetas, un balance mejor a lo esperado y una recompra de USD 20.000 millones. Steel Dynamics (STLD) cedió tras resultados por debajo de lo previsto. Dentro de las Magnificent 7, Tesla (TSLA) subió 1,78%, mientras Meta (META) cedió 1,87%, Alphabet (GOOGL) 1,43%, Microsoft (MSFT) 0,80% y Apple (AAPL) 0,55%, con Amazon (AMZN) y Nvidia (NVDA) sin cambios.
- Balances e Inteligencia Artificial: Fuera de hora, SpaceX (SPCX) reportó ingresos del tercer trimestre por USD 14.580 millones contra USD 12.870 millones esperados (+161% interanual) y un EBITDA ajustado de USD 8.810 millones. El segmento de inteligencia artificial facturó USD 7.560 millones y Starlink llegó a 13,6 millones de suscriptores (+89%). Netflix (NFLX) cayó luego de presentar ingresos en línea con lo esperado y una guía para el cuarto trimestre por debajo del consenso, con el flujo de caja libre de 2026 recortado a USD 12.000 millones. En la cadena de infraestructura de IA, Supermicro (SMCI) elevó su perspectiva de ingresos del primer trimestre fiscal a USD 18.500 a 19.500 millones, desde USD 14.500 a 15.500 millones. Según Business Insider, Amazon toma entrega anticipada de unos USD 5.000 millones en racks GB300 de Nvidia antes de que algunos centros de AWS tengan potencia para operarlos. Musk apunta a sumar unas 200.000 GPUs GB300 por mes en SpaceX durante el resto de 2026. Además, un borrador del S-1 de Anthropic citado por el WSJ muestra ingresos por USD 16.300 millones en el primer semestre y compromisos en la nube por unos USD 450.000 millones en los próximos 7 a 10 años.
- Commodities y Medio Oriente: El WTI cayó 1,8% hasta USD 101,8 por barril y el Brent cedió 0,4% hasta USD 109,2. La rueda estuvo atravesada por las versiones de un acuerdo entre Estados Unidos e Irán y su posterior desmentida. El vocero de la Guardia Revolucionaria amenazó con atacar los siete cables submarinos de internet que atraviesan el estrecho de Ormuz, después de la visita no anunciada del secretario de Defensa, Pete Hegseth, a Israel. El canciller iraní sostuvo que la propuesta de un cese al fuego de siete días sigue en pie, mientras el canciller ruso, Serguéi Lavrov, llegó a Teherán en su primera visita desde el inicio del conflicto.
- Tasas, Dólar y Oro: El UST a 10 años recortó 3 puntos básicos hasta 5,11%, mientras el de 2 años sumó 1 punto básico hasta 4,78%, con el spread entre ambos comprimiéndose a 33 puntos básicos. Las ventas pendientes de viviendas cayeron 7,3% en septiembre y confirmaron la debilidad del sector inmobiliario. El DXY cedió 0,3% hasta 101,7 y el oro retrocedió 0,4% hasta USD 4.122 la onza.