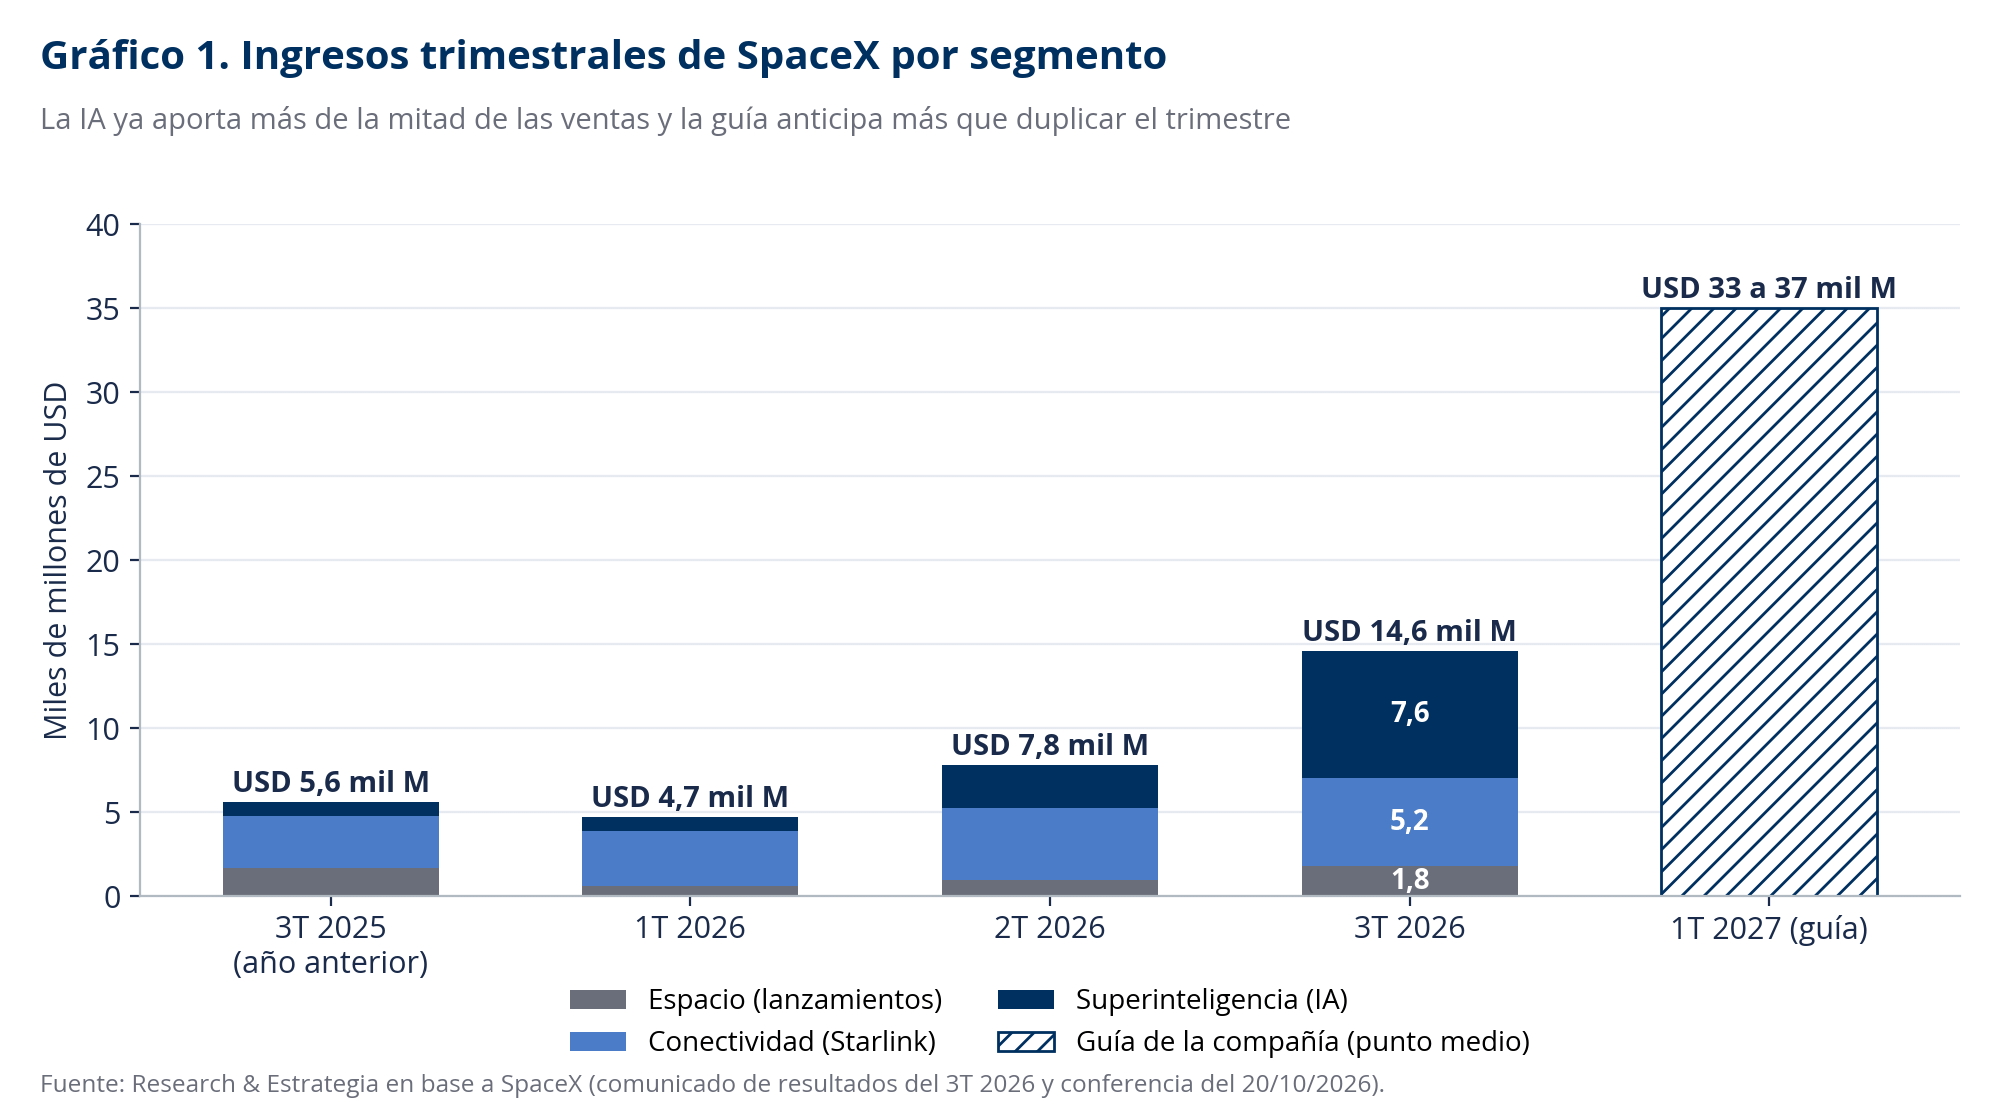
SpaceX presentó el 20 de octubre su segundo balance como empresa cotizante: ventas por USD 14.575 millones, 161% más que un año atrás, y la primera ganancia trimestral desde la salida a bolsa. La guía para el primer trimestre de 2027 más que duplica esa cifra. El negocio crece como pocos en la historia, pero quema caja a un ritmo igual de inusual, y a USD 155 por acción el mercado ya paga buena parte del plan que describió Elon Musk.
Los números del trimestre
La compañía hoy tiene tres negocios. Espacio son los lanzamientos de cohetes (Falcon 9, Dragon y Starship). Conectividad es Starlink, la internet satelital. Superinteligencia es el negocio de inteligencia artificial que llegó con la fusión con xAI: alquiler de capacidad de cómputo a terceros, el modelo Grok, la red social X y, desde agosto, Cursor, una herramienta de programación comprada por USD 60.000 millones.
| Segmento | Ventas (USD M) | Variación interanual | Resultado operativo (USD M) | Margen operativo |
|---|---|---|---|---|
| Espacio | 1.767 | 6% | -7 | 0% |
| Conectividad (Starlink) | 5.248 | 69% | 2.367 | 45% |
| Superinteligencia (IA) | 7.560 | 830% | 431 | 6% |
| Total | 14.575 | 161% | 2.791 | 19% |
El salto vino casi entero de la IA: las ventas del segmento pasaron de USD 2.561 millones en el segundo trimestre a USD 7.560 millones en el tercero, por la activación de contratos de alquiler de cómputo y la incorporación de Cursor, que aportó USD 608 millones en mes y medio. La IA ya explica el 52% de la facturación.
Starlink sigue siendo el negocio que paga las cuentas. Sumó 1,6 millones de abonados en el trimestre hasta 13,6 millones, el ingreso promedio por abonado subió a USD 69 por mes y el segmento ganó USD 2.367 millones con un margen operativo de 45%. Lanzamientos, en cambio, quedó en cero: los vuelos de Falcon dejan ganancia, pero el desarrollo de Starship se come todo.
La ganancia neta tiene letra chica
La ganancia neta fue de USD 4.404 millones, pero la operación aportó USD 2.791 millones. El resto salió de los intereses que cobra la caja de la salida a bolsa (USD 873 millones), de otros resultados no operativos (USD 1.025 millones), y de un crédito impositivo (USD 390 millones). En los nueve meses del año la compañía todavía acumula una pérdida neta de USD 413 millones. El dato que mejor refleja el avance es el resultado operativo, que pasó de una pérdida de USD 273 millones a una ganancia de USD 2.791 millones en un año.
La caja: el gran consumidor de dólares
SpaceX invirtió USD 19.593 millones en activos fijos en el trimestre, más que todo lo que facturó, y USD 16.444 millones de ese total fueron a centros de cómputo para IA. En los nueve meses la inversión sumó USD 48.069 millones contra USD 13.097 millones de flujo generado por la operación: el flujo libre fue negativo en USD 34.972 millones. Para el cuarto trimestre la compañía anticipa inversiones de entre USD 35.000 y USD 40.000 millones, el doble de lo invertido en el tercero.
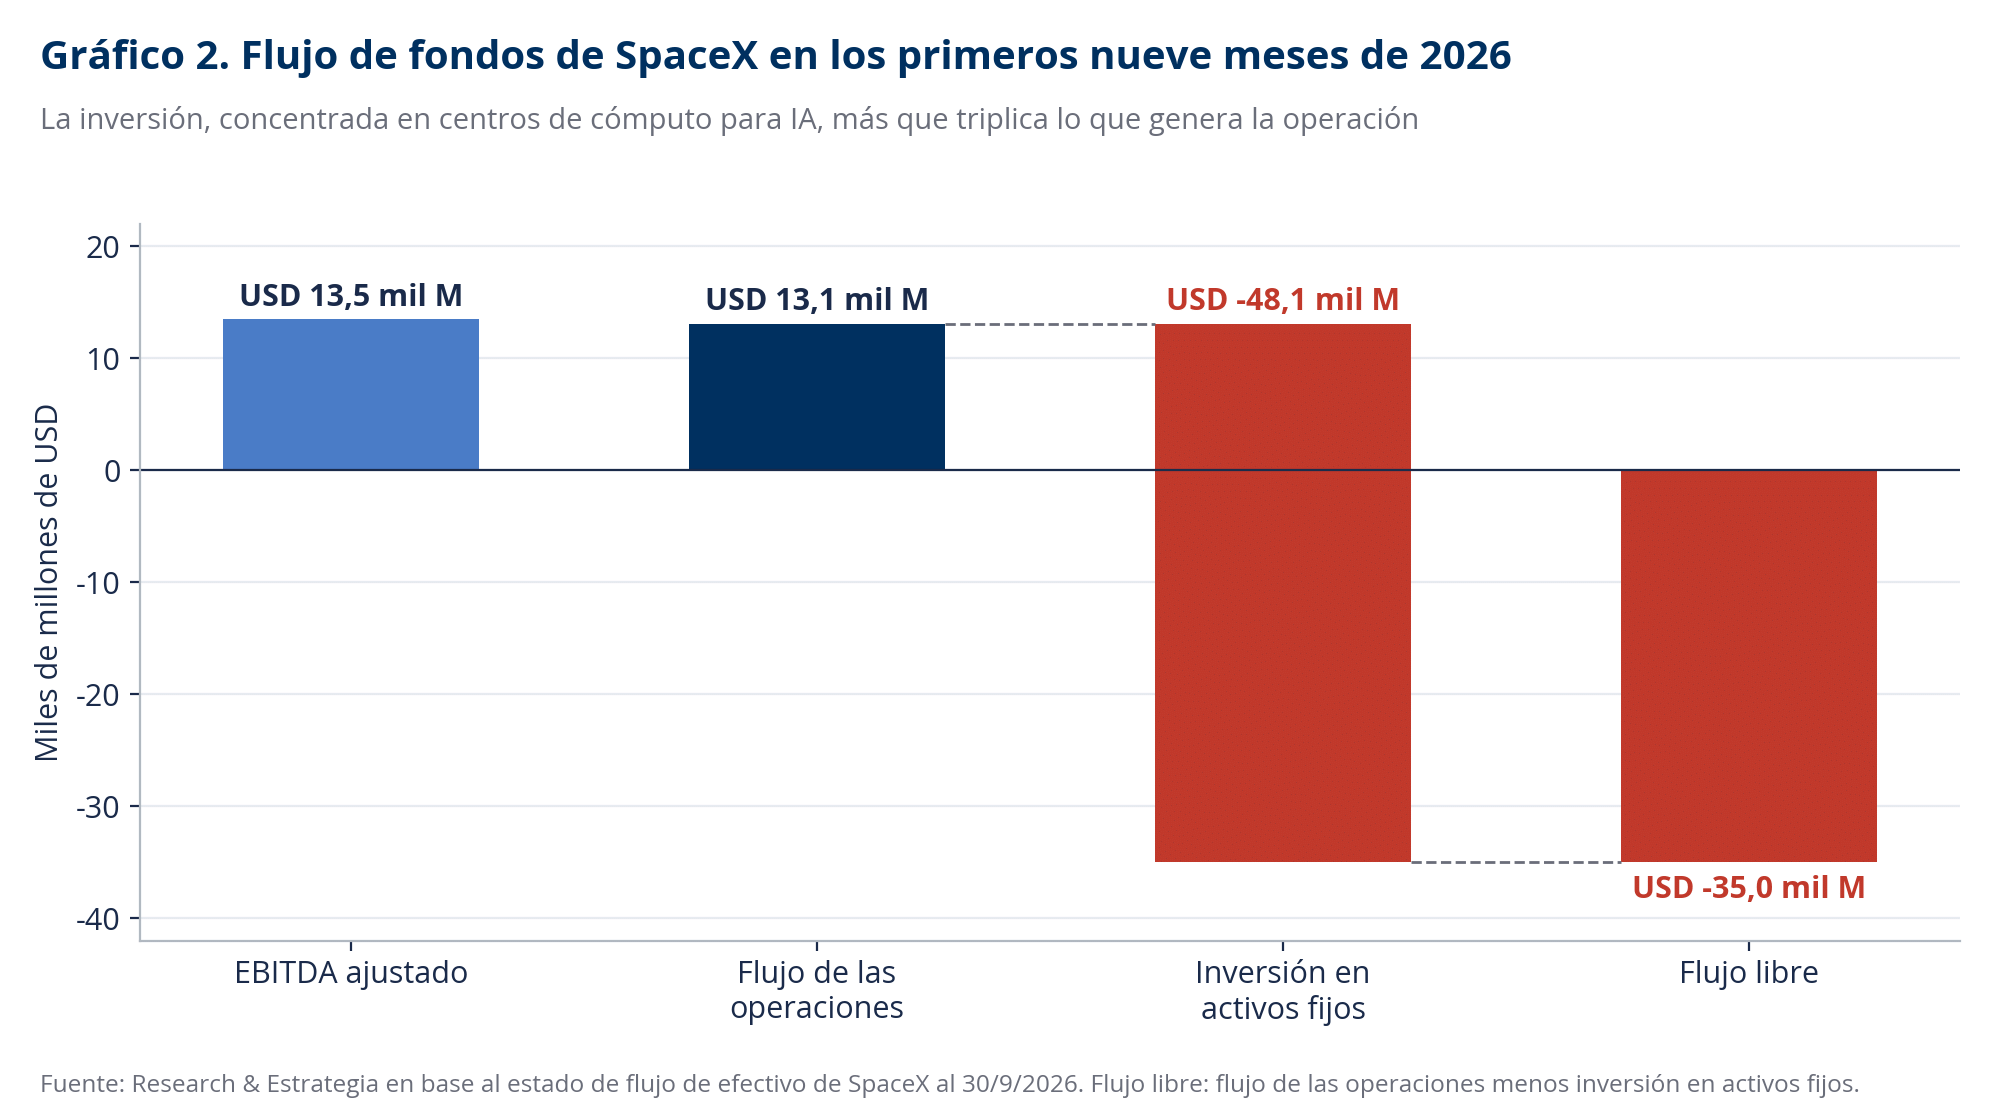
Ese ritmo hoy se puede sostener porque la salida a bolsa de junio dejó USD 85.675 millones netos. El balance cerró septiembre con más caja que deuda, pero con un activo que cambió de composición: el activo fijo, en su mayoría equipamiento de cómputo que se deprecia rápido, se duplicó en nueve meses, y la compra de Cursor sumó USD 36.614 millones de llave de negocio.
| Concepto | 31/12/2025 | 30/9/2026 |
|---|---|---|
| Caja e inversiones financieras | 24.747 | 89.855 |
| Deuda financiera y arrendamientos | 22.896 | 38.844 |
| Caja neta | 1.851 | 51.011 |
| Activo fijo neto | 42.602 | 89.483 |
| Llave de negocio | 11.809 | 48.423 |
| Patrimonio neto | 2.573 | 176.768 |
Con caja neta de USD 51.011 millones y una inversión que este trimestre puede llegar a USD 40.000 millones, la compañía necesita deuda nueva en 2027. El director financiero lo dijo en la conferencia: la financiación vendrá del flujo propio, de distintos mercados de deuda y de acuerdos con proveedores y clientes, cuidando la calificación de grado de inversión. El argumento de la empresa es que el cómputo se paga solo: según la compañía, cada nueva instalación recupera la inversión en menos de un año con los precios de alquiler actuales.
Qué dijo Elon Musk
La conferencia mezcló guía formal con aspiraciones, y conviene separarlas.
- Guía formal del director financiero: ventas de entre USD 33.000 y USD 37.000 millones en el primer trimestre de 2027, contra un consenso de analistas de USD 22.200 millones, y un ritmo anualizado de ventas de USD 100.000 millones en diciembre de este año.
- Ventas a fines de 2027: Musk dijo que el ritmo anualizado de ventas estará entre USD 500.000 millones y USD 1 billón. Es entre 3,5 y 7 veces lo que surge de la guía del primer trimestre.
- Cómputo: la compañía terminará 2026 con 2,5 a 3 gigavatios de capacidad y Musk se dijo muy confiado en sumar otros 10 gigavatios en 2027. Habló de una posibilidad chica de superar los 20.
- Starship: en noviembre intentarán recuperar las dos etapas del cohete por primera vez; Musk lo considera más probable que no. Proyecta vuelos semanales en el primer semestre de 2027 y dos por semana hacia fin de año.
- Starlink: espera multiplicar por cien la capacidad de la red en tres años, con unos 100.000 satélites, y ve un negocio de conectividad de varios cientos de miles de millones de dólares de ventas por año.
- Tesla: las dos compañías formaron comités de directores independientes para analizar una fusión, a pedido de accionistas. No hay acuerdo de términos y, del lado de Tesla, se necesita el voto favorable de la mitad de todas las acciones, no sólo de las que voten.
Los plazos de Musk suelen correrse: en 2017 anunció las primeras misiones de carga a Marte para 2022, y Starship recién llegó a órbita este año. La guía formal, en cambio, es la que la compañía firma ante sus inversores, y es la base sobre la que conviene trabajar.
Qué está puesto en el precio
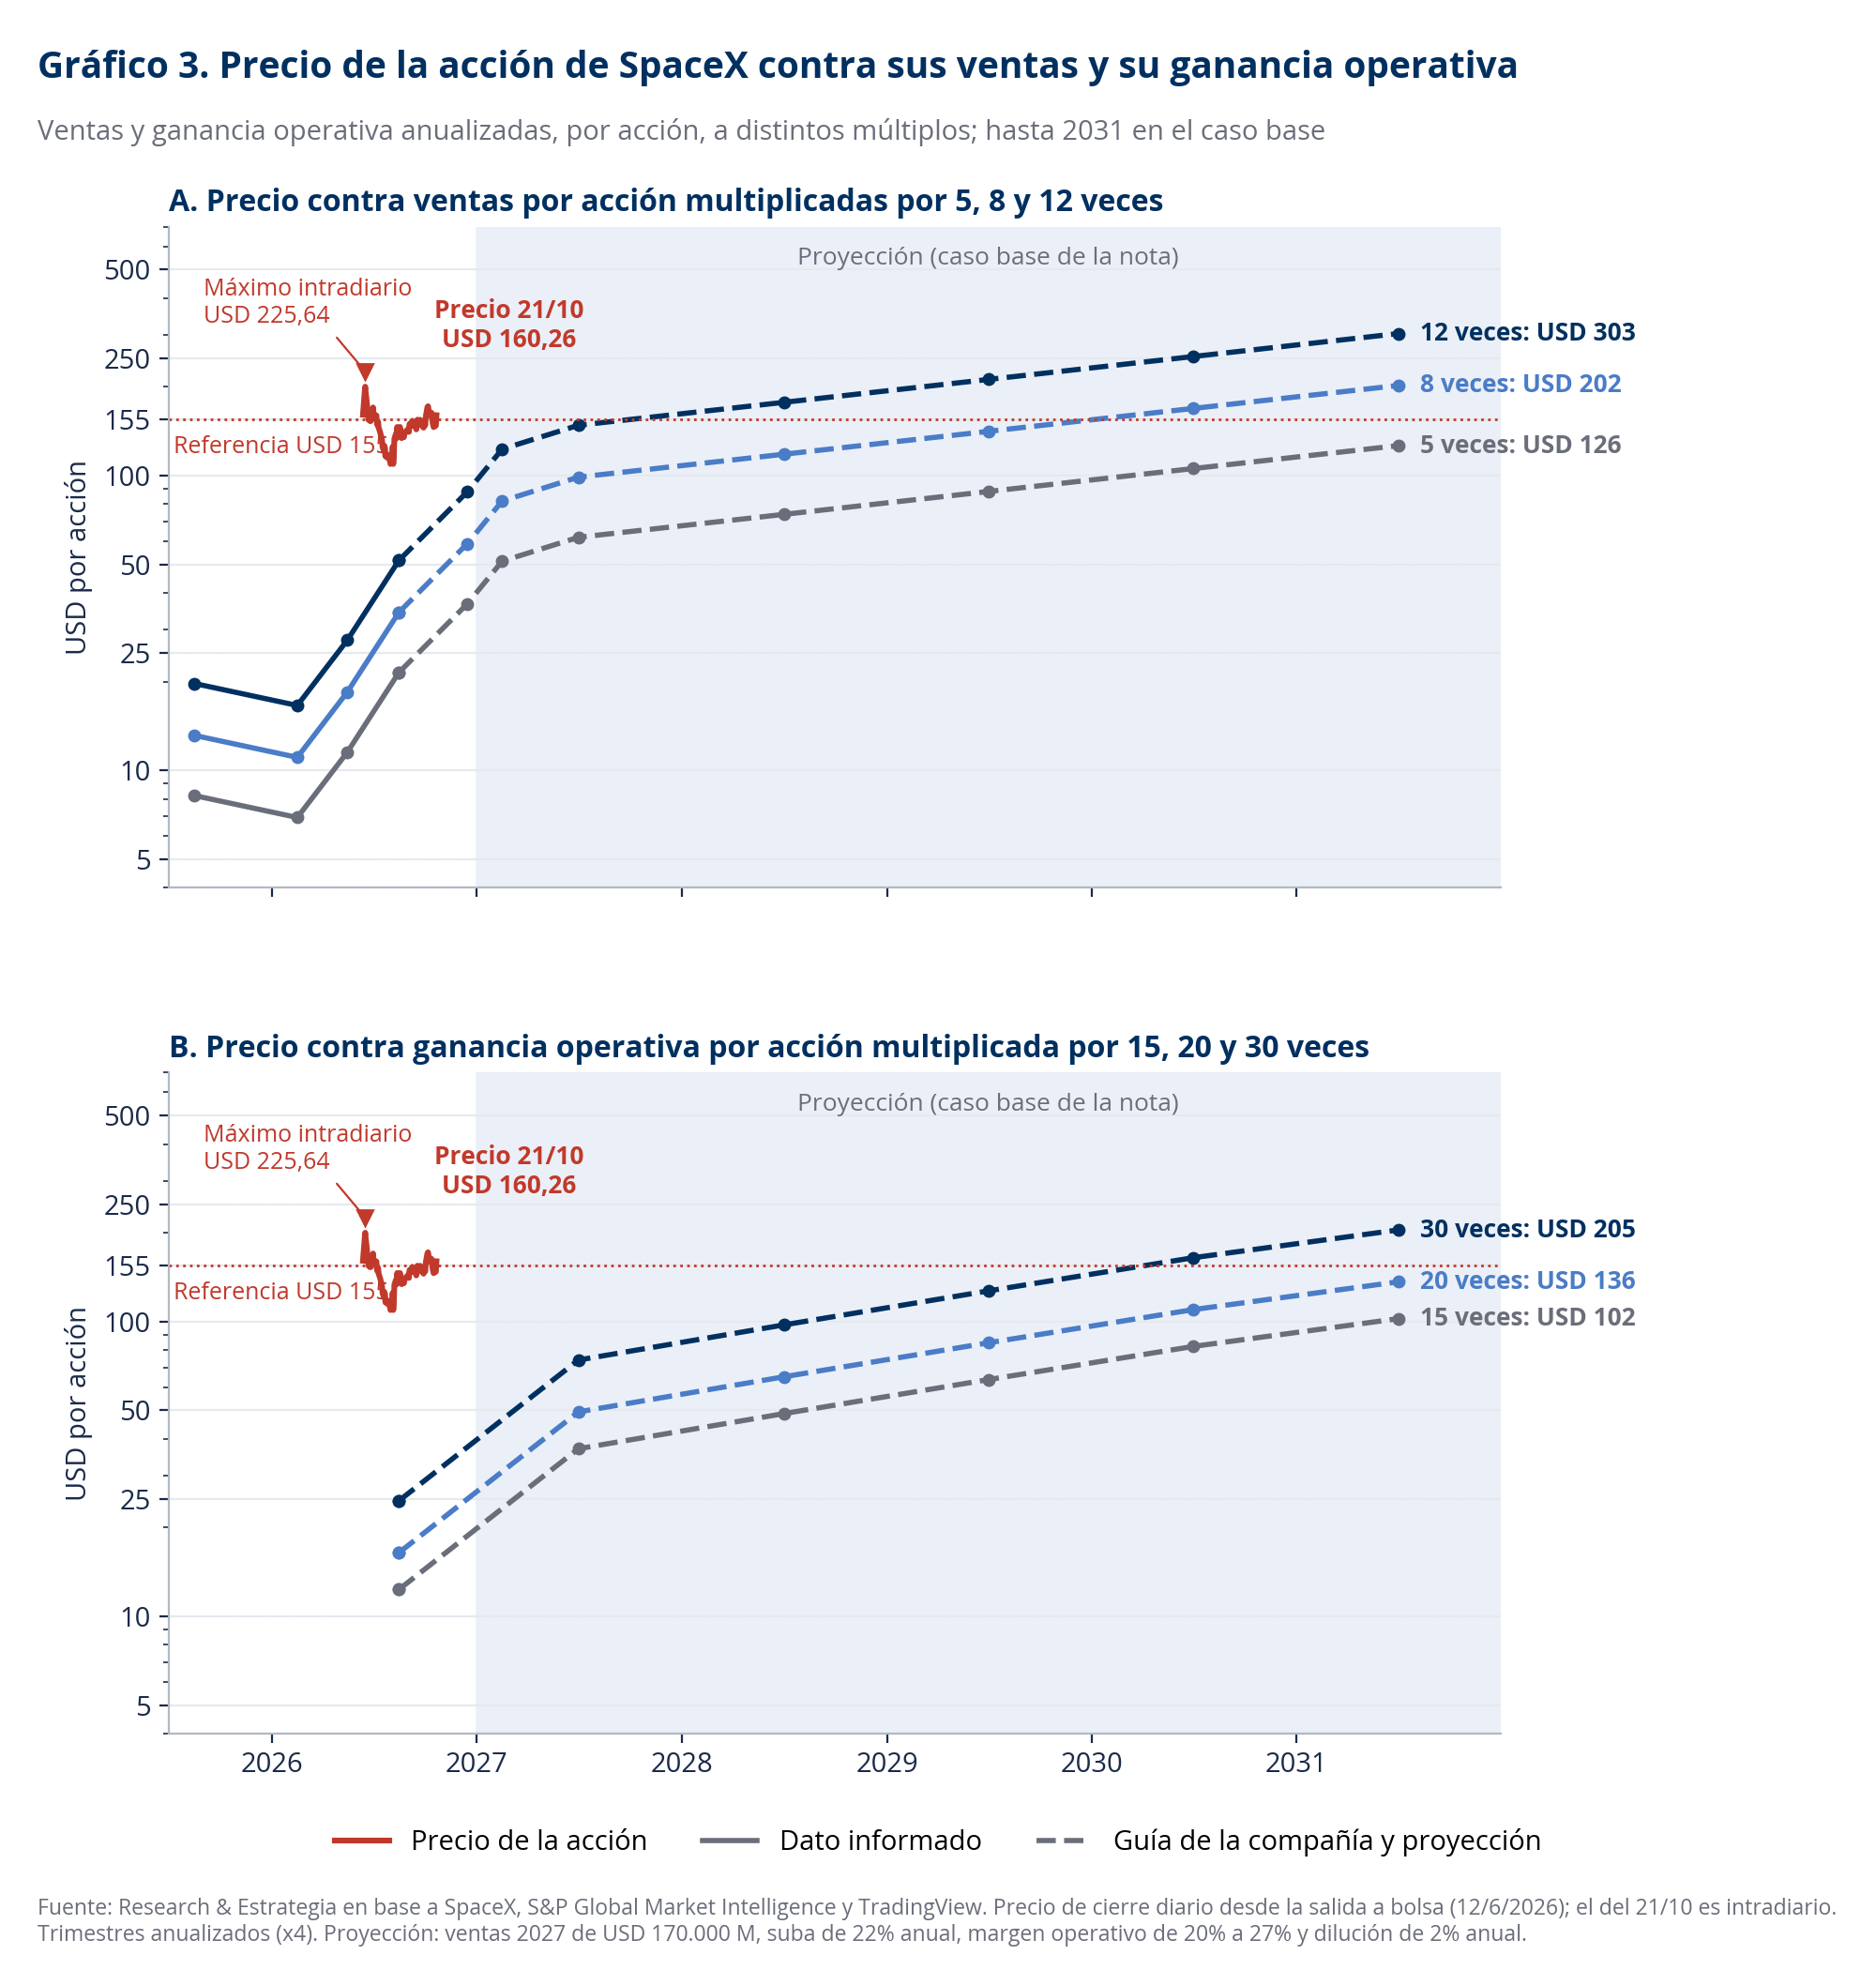
A USD 155 por acción y con 13.579 millones de acciones en circulación, SpaceX vale USD 2,1 billones (millones de millones). Es 36 veces las ventas del tercer trimestre anualizadas y 15 veces las del primer trimestre de 2027 si se cumple la guía.
El gráfico 3 pone el precio de la acción frente a lo que la compañía vende y gana por acción, multiplicado por distintos múltiplos, y lo proyecta hasta 2031 con el caso base que usamos más abajo para calcular la probabilidad. Hoy el precio supera con holgura las ventas del tercer trimestre anualizadas multiplicadas por 12 (USD 52 por acción) y la ganancia operativa multiplicada por 30 (USD 25). Si se cumplen la guía y el caso base, a 12 veces ventas la acción justifica los USD 155 hacia fines de 2027, a 8 veces recién hacia fines de 2029, y a 5 veces no los alcanza antes de 2031. Contra la ganancia operativa la distancia es mayor: a 30 veces el valor llega a USD 155 a comienzos de 2030, y a 20 veces cierra 2031 en USD 136. El precio actual adelanta entre tres y cuatro años de ejecución sin desvíos.
Más útil que el múltiplo es preguntarse qué tiene que pasar para que la compra rinda. Supongamos que a fines de 2031 la acción cotiza a 25 veces sus ganancias, un múltiplo propio de una empresa de tecnología grande que todavía crece, y que la cantidad de acciones aumenta 2% por año por los pagos al personal en acciones. Con esos supuestos:
- Para no perder plata, SpaceX tiene que ganar unos USD 93.000 millones netos en 2031.
- Para rendir 10% anual, lo que históricamente pagó la bolsa estadounidense, tiene que ganar unos USD 150.000 millones netos en 2031. Microsoft ganó USD 101.800 millones en su ejercicio 2025.
Con un margen neto de 25%, esas ganancias requieren ventas de USD 370.000 millones y USD 600.000 millones en 2031. Es entre 2,6 y 4,3 veces el ritmo anualizado de la guía del primer trimestre de 2027. El precio actual queda entre lo que la compañía garantiza por escrito y lo que Musk promete de palabra.
Cuál es la probabilidad de que la compra salga bien
Para pasar de un número a una probabilidad simulamos 400.000 trayectorias posibles de la compañía hasta 2031, variando a la vez lo que no se sabe. Los supuestos centrales:
- Ventas 2027: USD 170.000 millones en el caso medio, consistente con la guía del primer trimestre y una suba moderada en los siguientes, con un margen de error de 30% hacia arriba o hacia abajo.
- Crecimiento 2028 a 2031: 22% anual promedio, con trayectorias que van desde casi cero hasta más de 40% anual.
- Margen neto 2031: 20% promedio, entre el 45% operativo de Starlink y los márgenes más finos del alquiler de cómputo, que además carga una depreciación alta.
- Múltiplo de salida: 25 veces las ganancias en el caso medio, con un rango de 15 a 41 veces.
- Dilución: 2% anual promedio.
El resultado: comprar a USD 155 termina sin pérdida en 35% de los casos y rinde 10% anual o más en 14%. En 29% de los casos el inversor pierde más de la mitad de lo invertido y en 8% más que duplica. Aun pesando los casos extraordinarios, el valor esperado de la inversión a fines de 2031 es 0,94 veces lo invertido.
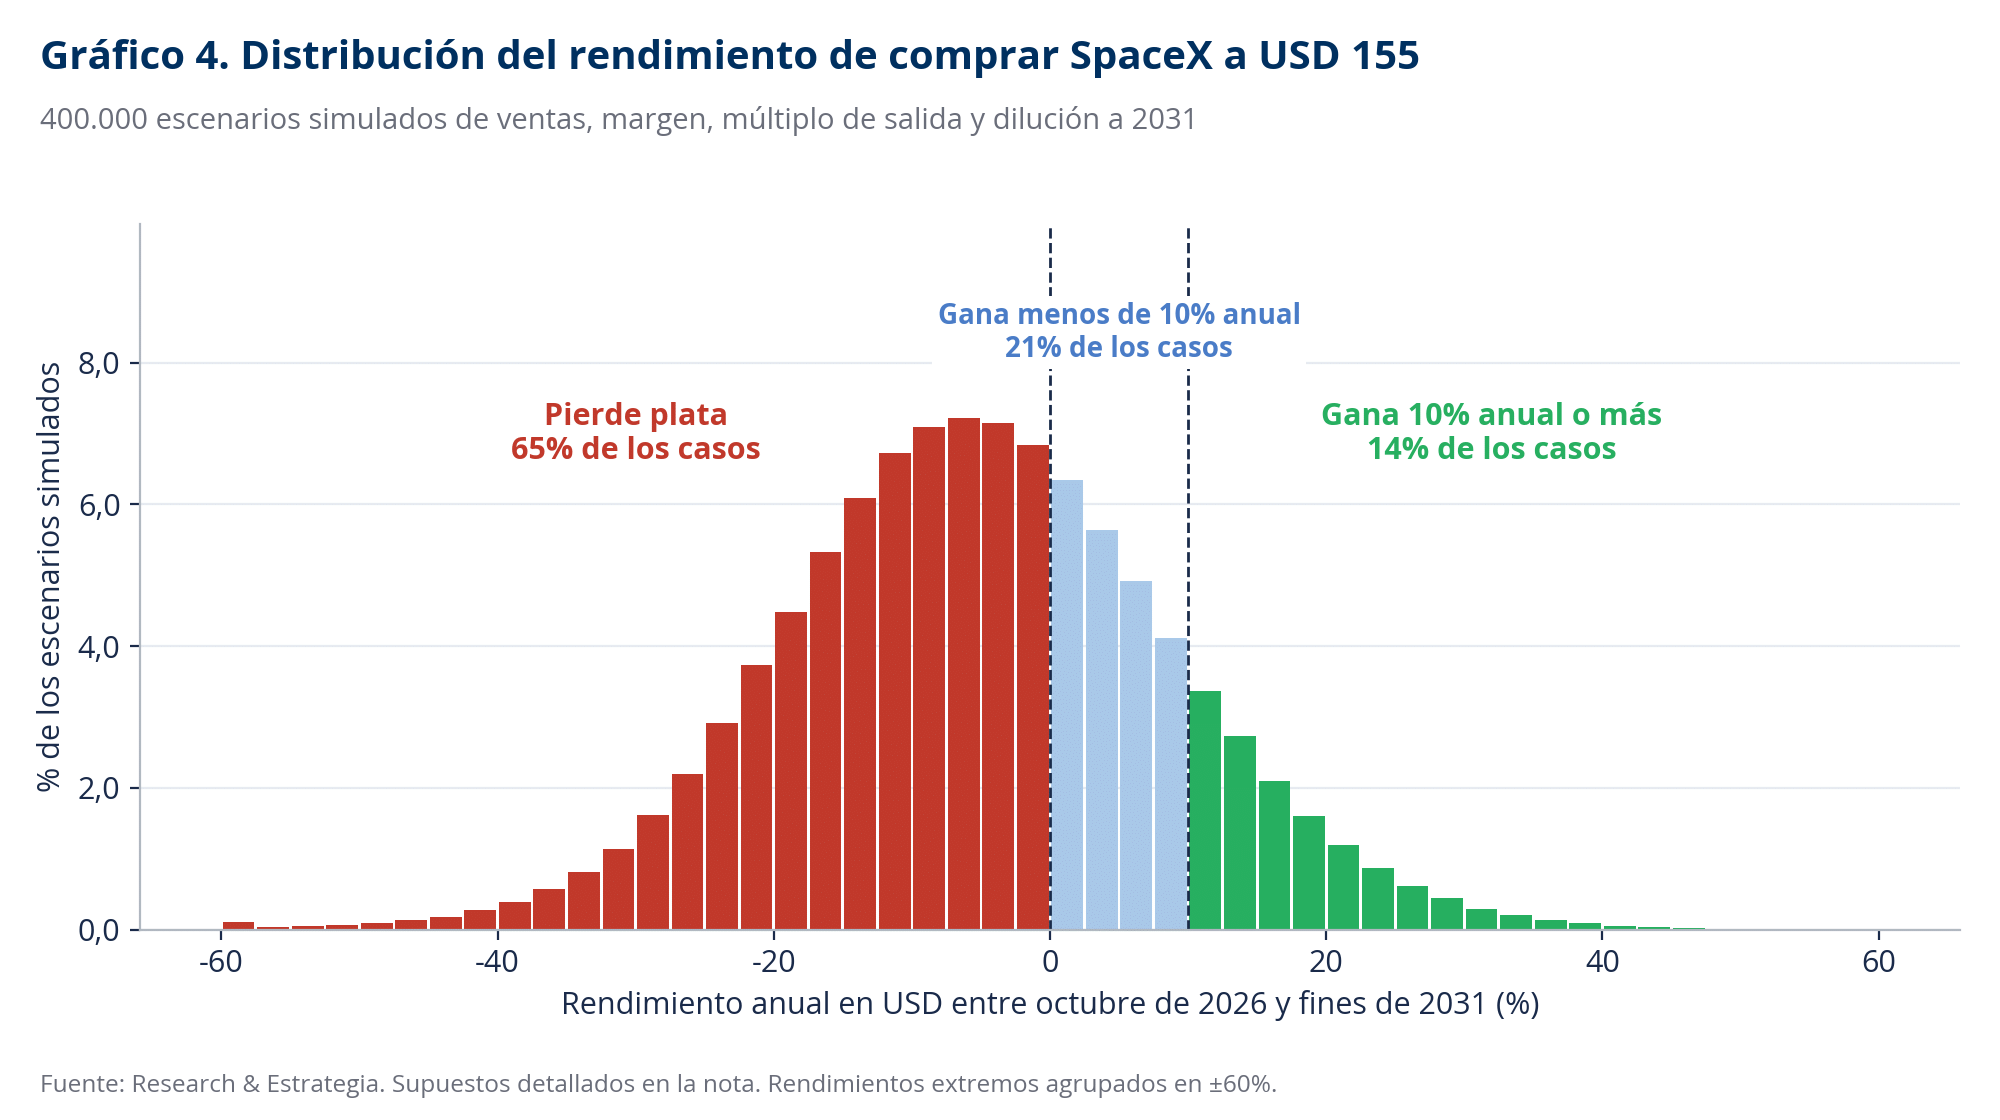
La probabilidad depende de cuánto de la promesa de Musk se crea. La tabla muestra cómo cambia en cuatro mundos posibles para 2031.
| Mundo posible | Ventas 2031 (USD M) | Margen neto | Probabilidad de no perder | Probabilidad de rendir 10% anual o más | Rendimiento anual mediano |
|---|---|---|---|---|---|
| El crecimiento se apaga | 250.000 | 15% | 10% | 2% | -17,7% |
| Caso base | 375.000 | 20% | 35% | 14% | -5,3% |
| Ejecución fuerte | 600.000 | 25% | 74% | 48% | 9,1% |
| Se cumple el plan de Musk | 1.000.000 | 30% | 96% | 84% | 25,6% |
El precio también importa. Con los mismos supuestos del caso base, comprar a USD 100 sube la probabilidad de rendir 10% anual o más a 33%, y a USD 70 a 52%. Como referencia, la acción salió a bolsa a USD 135, tocó un máximo de USD 225,64 en junio y un mínimo de USD 104,83 en agosto.
Nuestra posición
SpaceX domina el lanzamiento de carga al espacio, tiene en Starlink un negocio de internet con margen operativo de 45% y crecimiento de 69%, y está convirtiendo inversión en cómputo en ventas más rápido que cualquier competidor. Lo que pesa en contra es el precio. A USD 155 el mercado ya paga un camino de ventas que sólo se alcanza si se cumple una parte grande de lo que prometió Musk, y en nuestro caso base la compra tiene más chances de perder que de ganar.
No la incorporamos como posición central de cartera a estos valores. Para el inversor que quiere exposición, el CEDEAR de SpaceX (SPCX, 50 certificados por acción) permite tomarla en pesos o en dólares, en una posición chica y con conciencia de que el resultado depende de hitos todavía no cumplidos. Los que vamos a seguir son el ritmo anualizado de ventas de diciembre (la meta es USD 100.000 millones), las ventas del primer trimestre de 2027 contra el piso de USD 33.000 millones, la recuperación de las dos etapas de Starship y cómo financia la compañía los USD 35.000 a USD 40.000 millones de inversión del trimestre. Cada uno que se cumpla acerca la compañía al mundo de ejecución fuerte, y ahí la probabilidad cambia de signo.