Meta y Tesla presentaron balances el miércoles después del cierre y las dos abrieron en baja el jueves, por razones distintas. Meta tuvo un trimestre fuerte en ventas y el mercado castiga la factura de la inteligencia artificial; Tesla mostró mejores márgenes y más caja, pero su precio depende de negocios que todavía no facturan. Al precio de hoy, la relación entre lo que se puede ganar y lo que se puede perder es más favorable en Meta.
Meta: la publicidad acelera y la inversión consume la caja
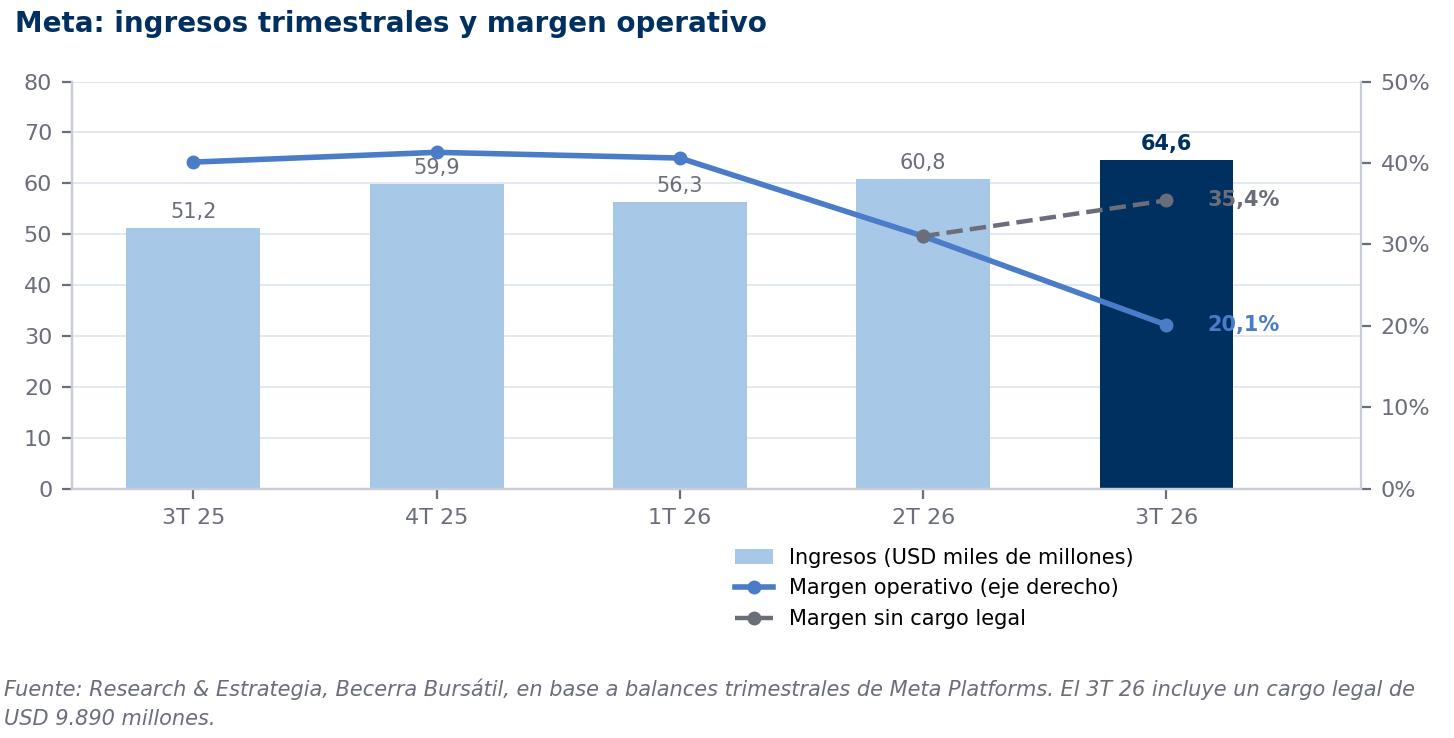
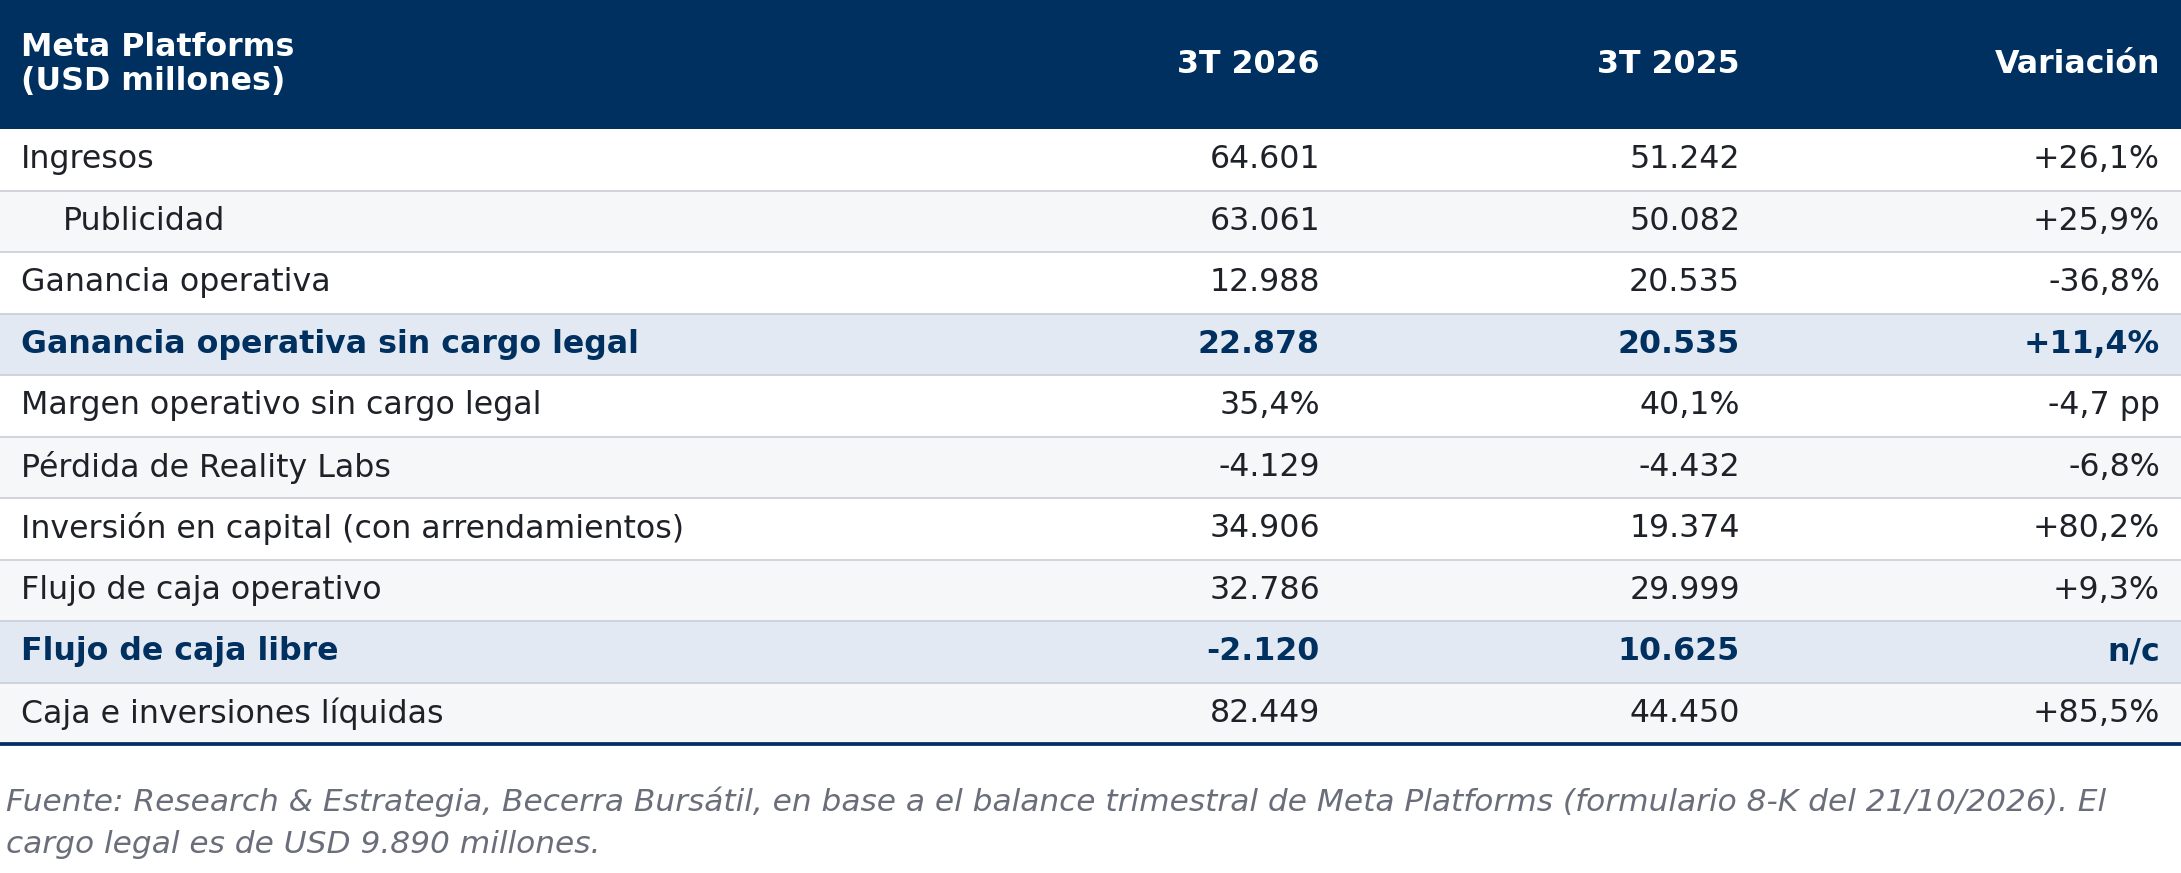
Meta facturó USD 64.601 millones en el tercer trimestre, 26% más que un año atrás y por encima de los USD 63.340 millones que esperaba el consenso. El crecimiento vino por las dos vías del negocio publicitario: mostró 10% más avisos y cobró 14% más por cada uno. Las personas que usan a diario alguna de sus aplicaciones llegaron a 3.640 millones, 3% más que en 2025.
La ganancia operativa cayó 37% por un cargo de USD 9.890 millones vinculado al acuerdo con 52 fiscales estatales por los juicios sobre salud mental de adolescentes. Sin ese cargo, la ganancia operativa habría crecido 11%, con un margen de 35% contra 40% un año atrás, y la ganancia por acción habría sido USD 7,40 en lugar de USD 3,83. El acuerdo prevé pagos de hasta USD 18.590 millones y la compañía tiene más juicios de este tipo en agenda, así que el frente legal sigue abierto.
El punto que discute el mercado es la inversión. En el trimestre destinó USD 34.906 millones a centros de datos e infraestructura, 80% más que un año atrás, y el flujo de caja libre quedó en USD 2.120 millones negativos. Para 2026 subió el piso de la inversión prevista, que ahora va de USD 135.000 a 145.000 millones, y anticipó que en 2027 seguirá invirtiendo fuerte, sin dar una cifra. La deuda de largo plazo pasó de USD 58.744 millones a fin de 2025 a USD 80.922 millones.
Para el cuarto trimestre, la compañía espera ingresos de entre USD 73.000 y 76.000 millones, por encima de lo que proyectaba el mercado. Además anunció una nueva clase de acciones sin voto (Clase C): cada accionista recibirá una acción Clase C por cada acción que tenga, con vigencia desde el 19 de enero de 2027. Para el inversor equivale a un desdoblamiento de 2 por 1, que no cambia el valor de su tenencia. Para la empresa es una herramienta para financiarse, pagar a empleados o comprar compañías sin diluir el control de Mark Zuckerberg.
Tesla: mejores márgenes y más caja, con ventas planas
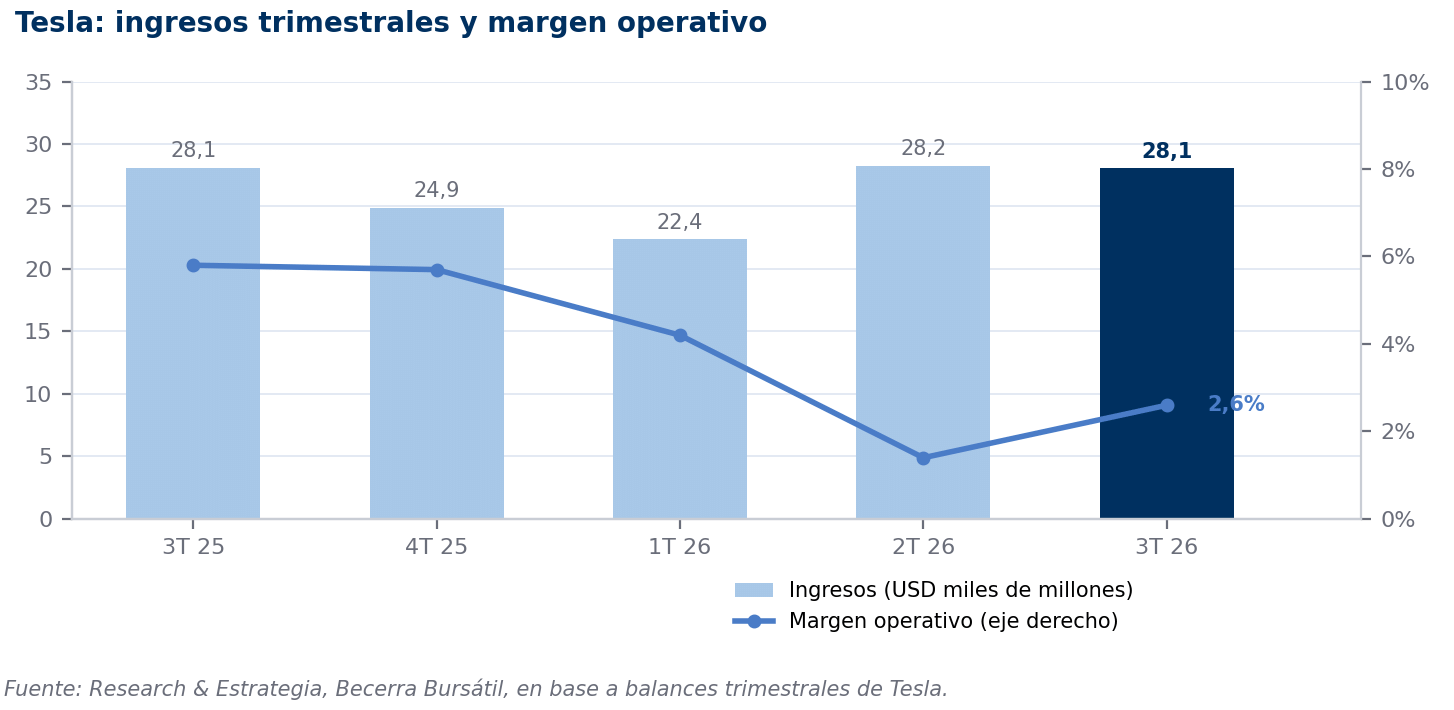
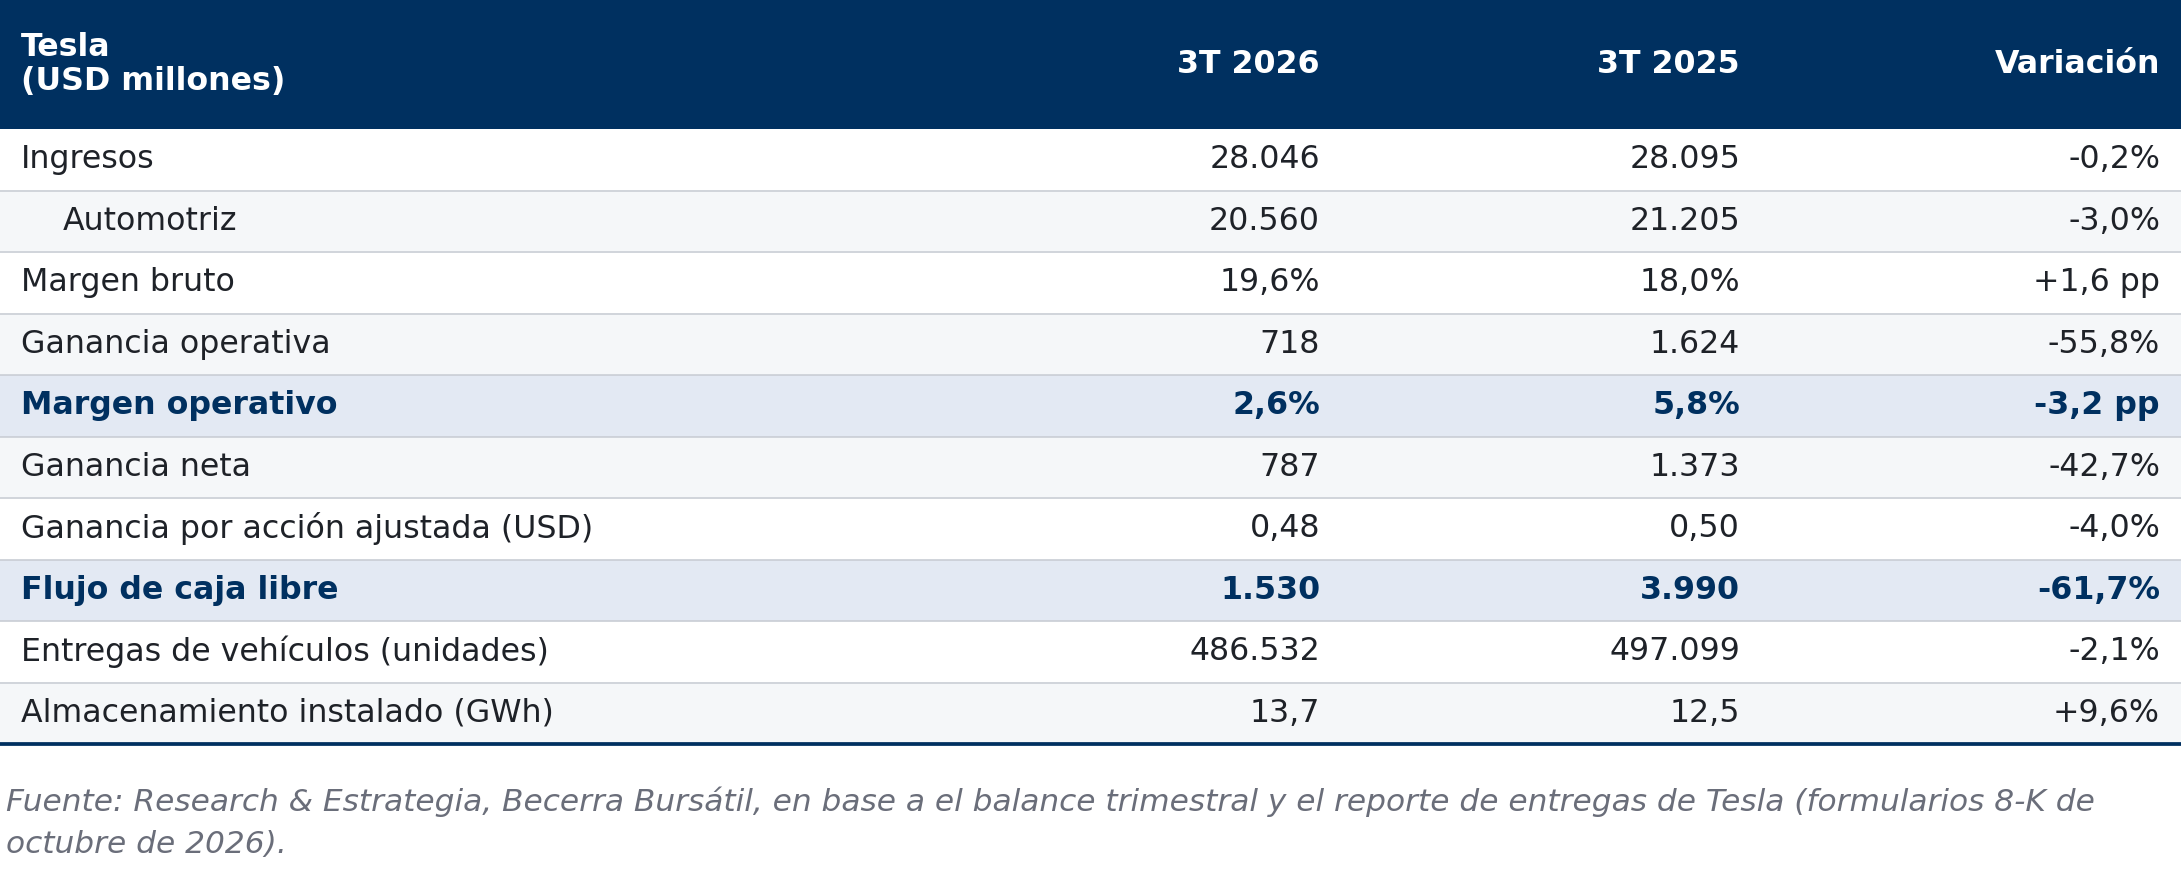
Tesla facturó USD 28.046 millones, prácticamente lo mismo que un año atrás. La venta de autos cayó 3% por precios promedio más bajos y por falta de baterías para cumplir con los pedidos, y las entregas bajaron 2%, a 486.532 unidades. La ganancia por acción ajustada fue USD 0,48, por encima de los USD 0,45 que esperaba el consenso.
La mejora estuvo en los márgenes. El margen bruto subió a 19,6% desde 18% un año atrás, y el margen del negocio automotriz sin créditos regulatorios llegó a 18,1%, contra 16,3% en el segundo trimestre. El flujo de caja libre volvió a ser positivo, con USD 1.530 millones, después de haber sido negativo entre abril y junio, y la caja cerró en USD 45.400 millones.
La ganancia operativa, en cambio, cayó 56%, a USD 718 millones, con un margen de 2,6%: el gasto en inteligencia artificial y en el robot Optimus crece más rápido que la ganancia bruta. Hacia adelante, la compañía bajó su inversión prevista para 2026 a unos USD 20.000 millones, desde más de USD 25.000 millones, y anticipó más gasto en 2027 y 2028 para Optimus, el taxi autónomo Cybercab y su planta de chips. Elon Musk moderó las expectativas sobre el ritmo de producción de Optimus y aclaró que el servicio de taxis autónomos no va a aportar ingresos relevantes durante el próximo año. Sobre la posible fusión con SpaceX, que los directorios de ambas empresas están evaluando, no hubo novedades.
La reacción del mercado en la apertura
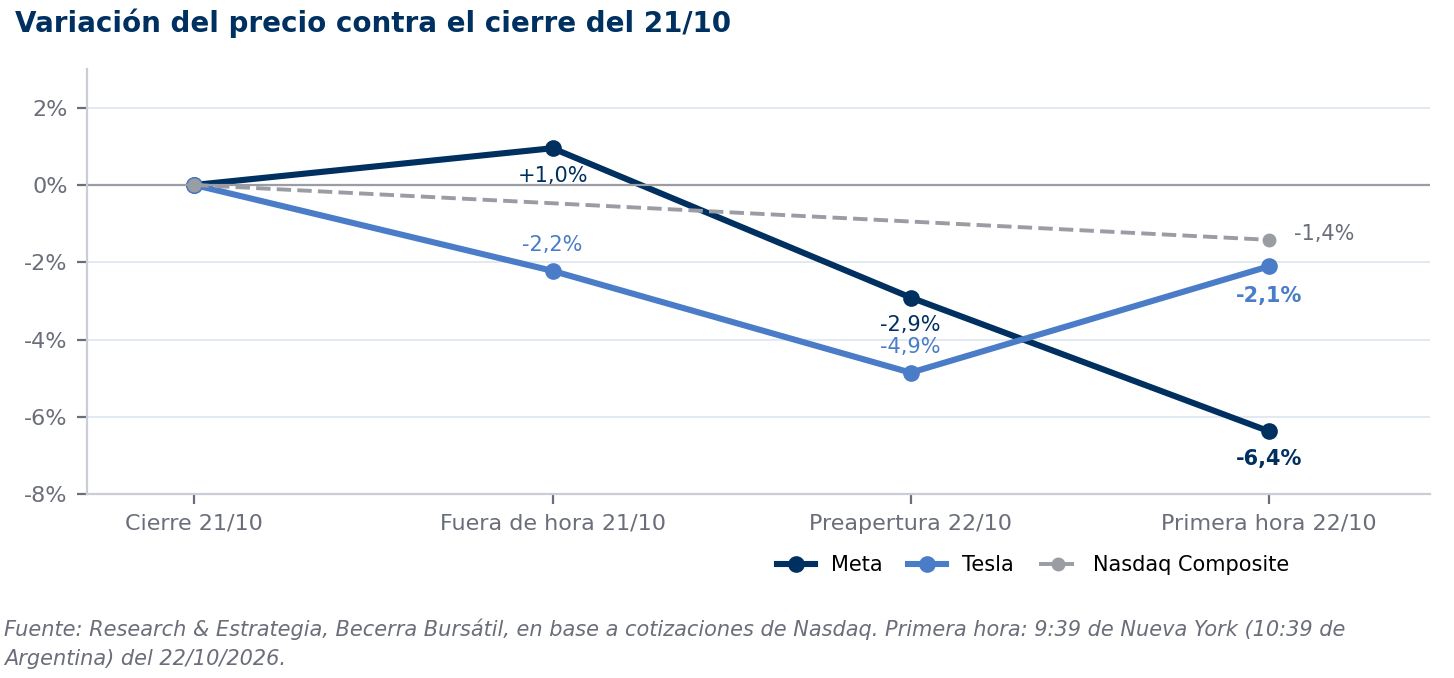
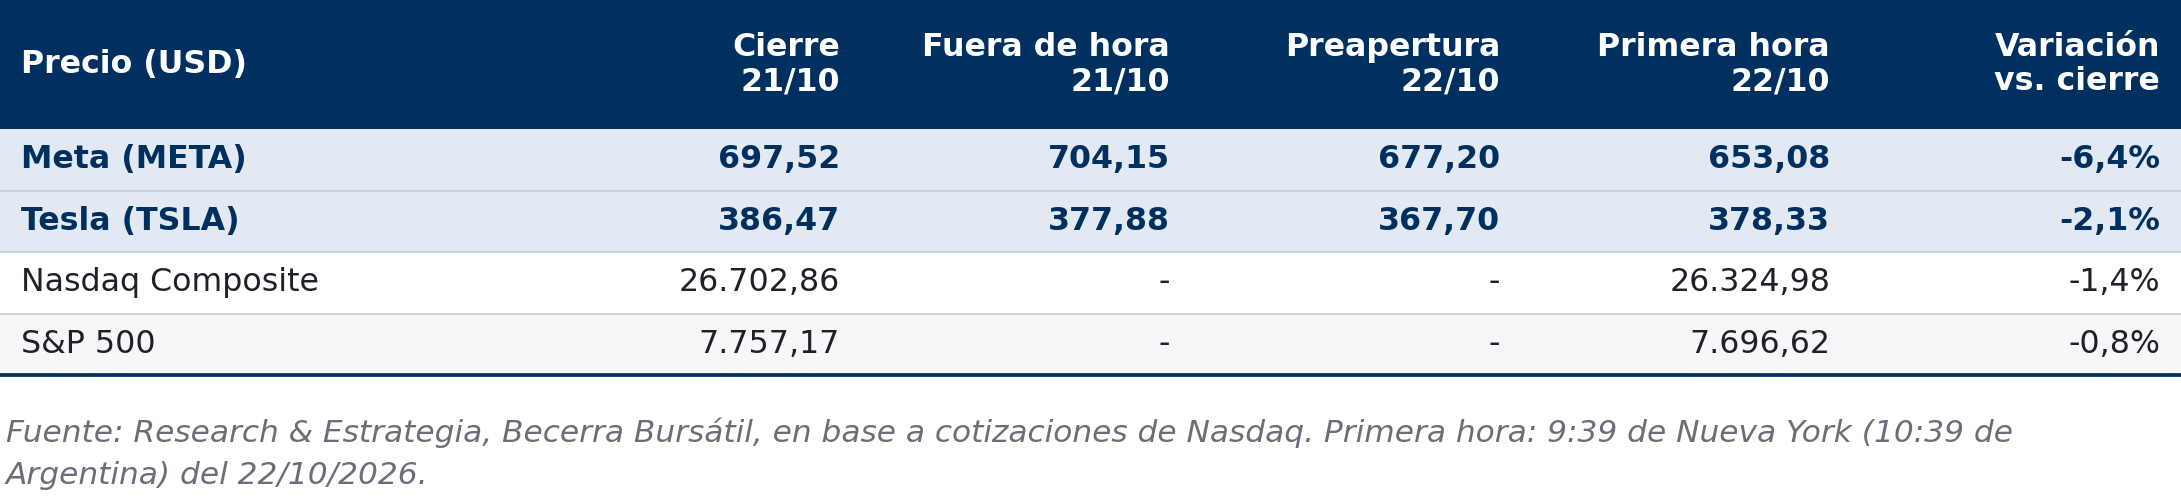
Meta subió en las operaciones fuera de hora del miércoles hasta USD 704,15, y la suba se dio vuelta durante la noche. En la preapertura ya perdía 2,9% y en la primera hora del jueves cotizaba USD 653,08, 6,4% abajo, contra una baja de 1,4% del Nasdaq. La baja responde al costo de sostener el crecimiento: más inversión, caja negativa, más deuda y una nueva clase de acciones que abre la puerta a emisiones futuras. También pesa un fallo de un tribunal de Nuevo México que ordenó una multa de USD 25.000 millones, que la compañía va a apelar.
Tesla hizo un recorrido parecido durante la noche: subió 2% con la publicación, cayó durante la conferencia con los inversores y llegó a perder 4,9% en la preapertura. En la primera hora recuperó parte y cotizaba USD 378,33, 2,1% abajo, en línea con el Nasdaq. El contexto no ayudó a ninguna de las dos: el petróleo Brent superó los USD 111 por las tensiones en Medio Oriente y la tasa del bono del Tesoro a 10 años está en 5,04%.
Cuánto puede ganar el inversor en tres años: valuación por múltiplos
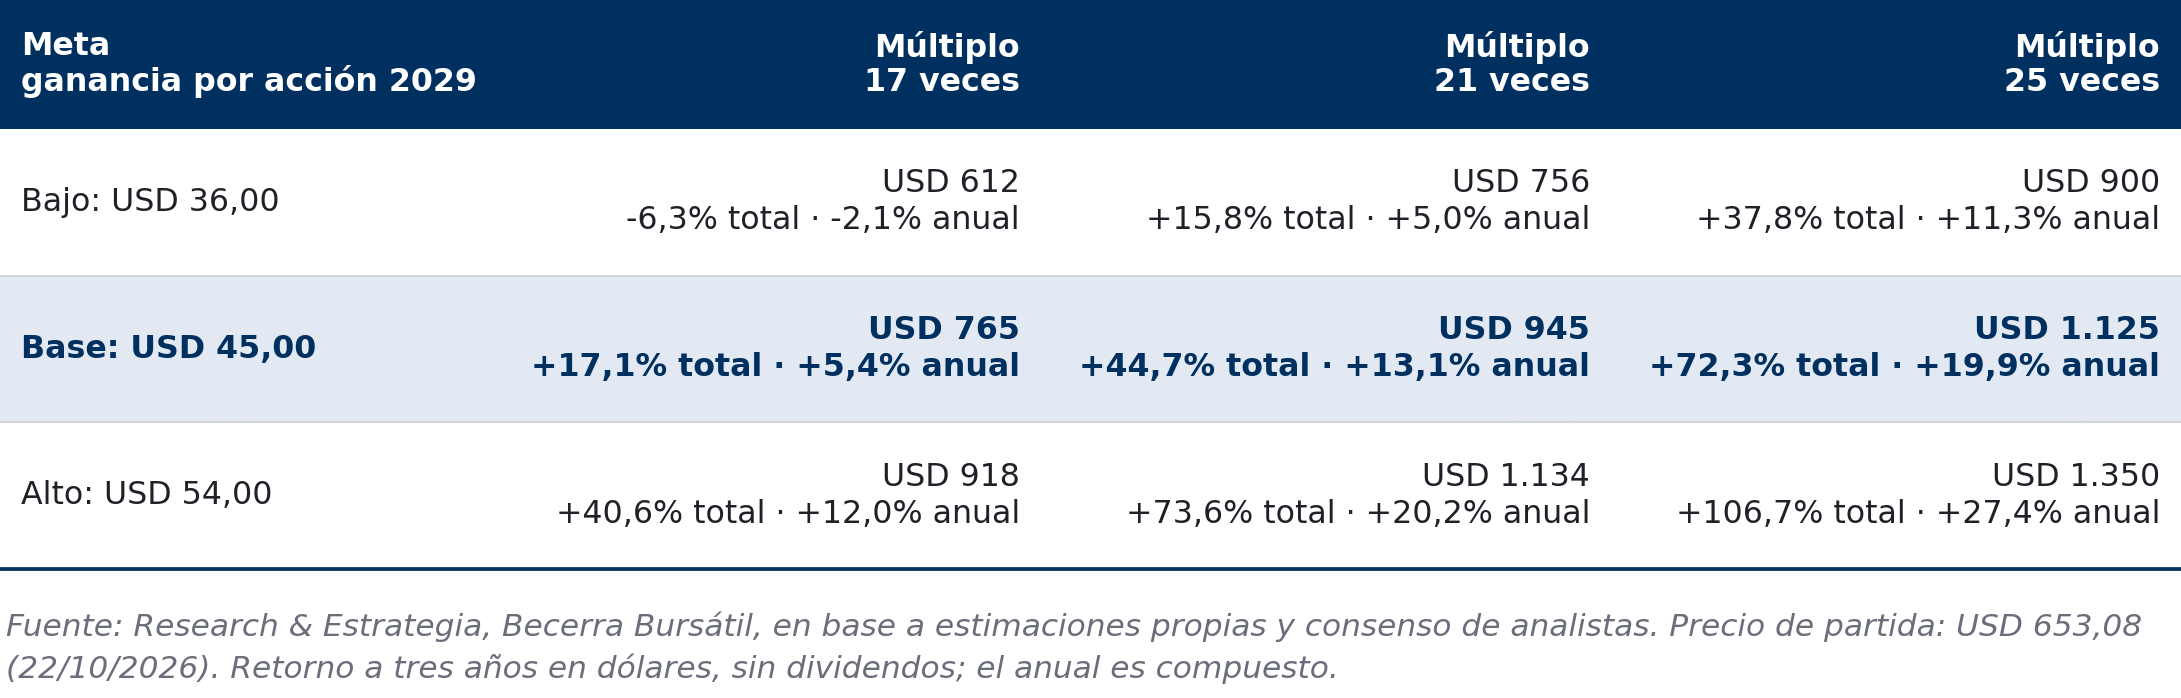
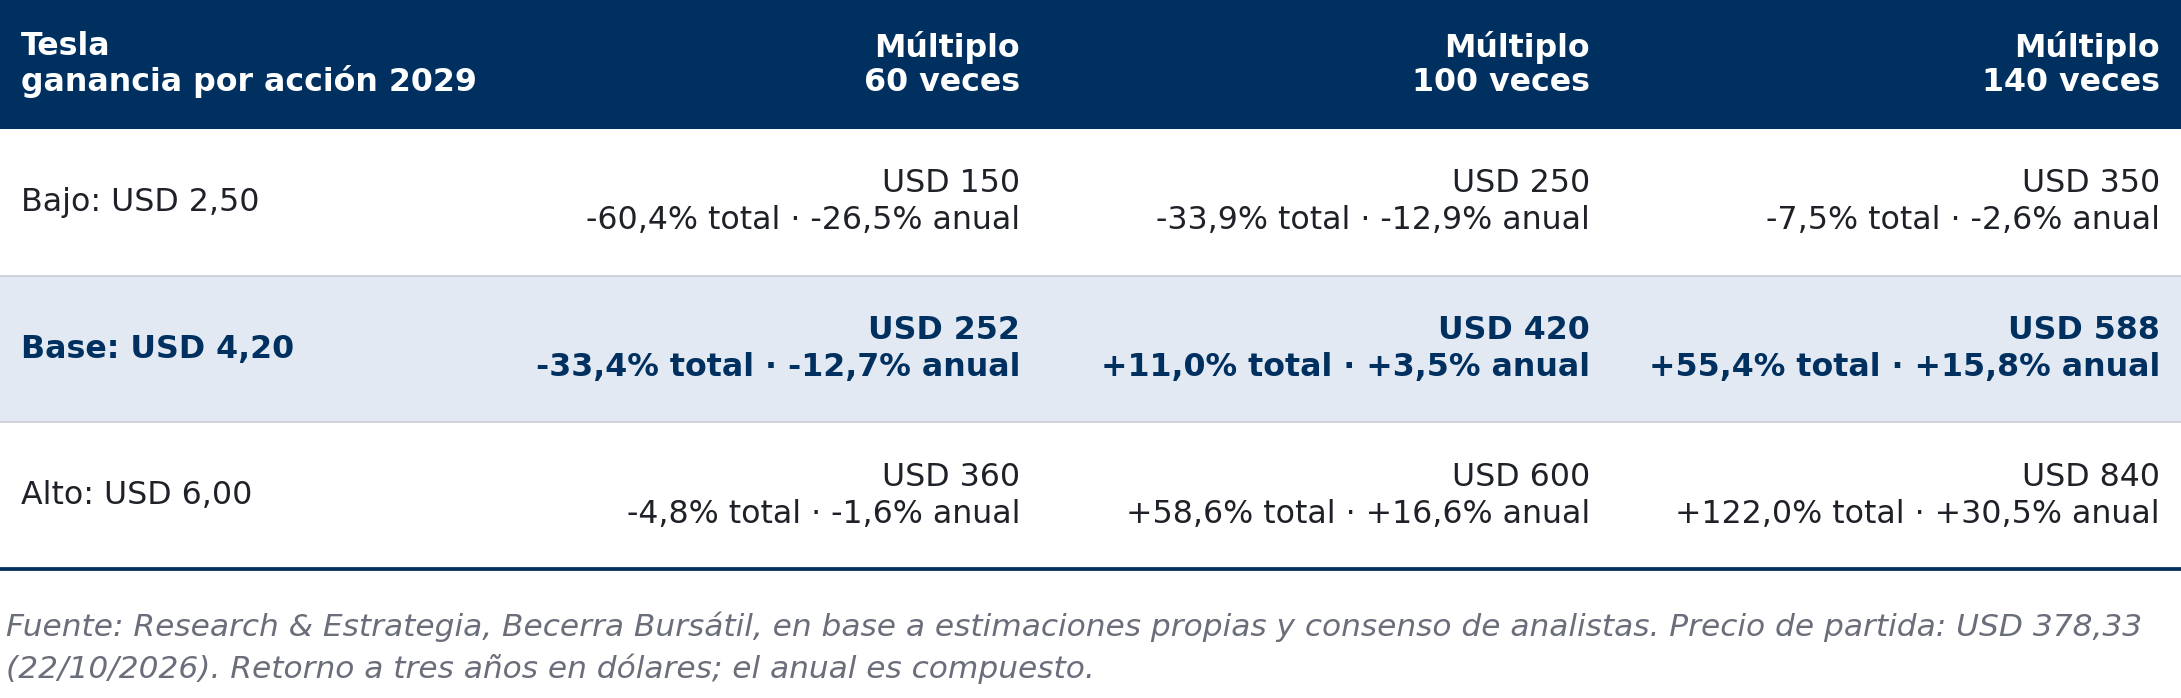
El ejercicio es simple: el precio de la acción en octubre de 2029 se estima multiplicando la ganancia por acción esperada para ese año por el múltiplo precio/ganancia que el mercado esté dispuesto a pagar. Tomamos tres niveles de ganancia (bajo, base y alto) y tres múltiplos (compresión, intermedio y expansión), y calculamos el retorno en dólares de cada una de las nueve combinaciones contra el precio de la primera hora del jueves. Además del retorno total, mostramos el anual compuesto, que es el que se puede comparar con la tasa de 5,04% del bono del Tesoro a 10 años.
Meta
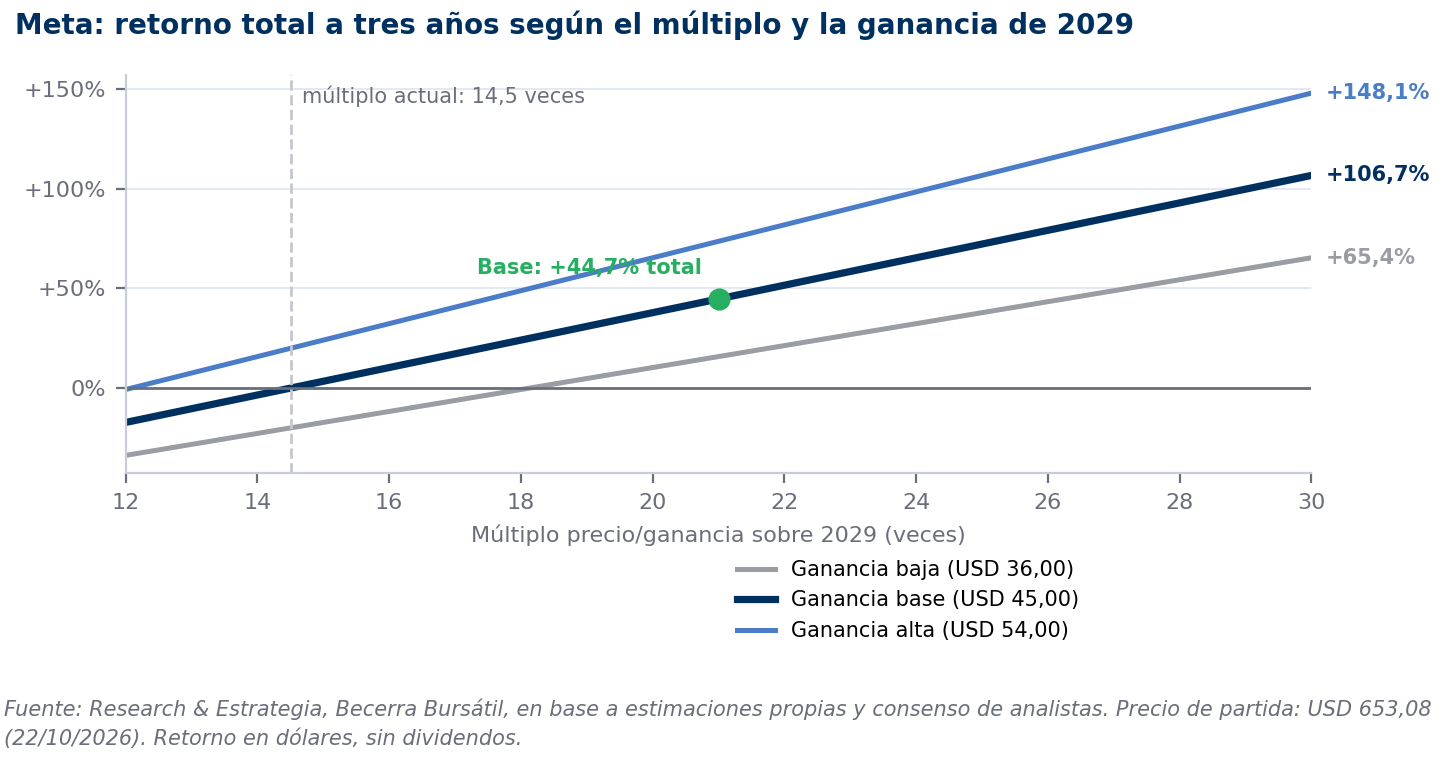
Los analistas esperan para Meta una ganancia por acción de USD 34,5 en 2027 y de USD 39,6 en 2028. Extendiendo ese ritmo de crecimiento, de 13% a 14% por año, el escenario base supone USD 45 para 2029. A USD 653,08, la acción cotiza 14,5 veces esa ganancia.
En el escenario base, con un múltiplo de 21 veces (el centro del rango de 17 a 25 veces en el que se movió en el último año), la acción valdría USD 945 en 2029: una ganancia de 44,7%, 13,1% anual. En el optimista (ganancia de USD 54 por la monetización de Muse y de la publicidad con inteligencia artificial, y múltiplo de 25 veces) el retorno llega a 106,7%, 27,4% anual. En el pesimista (ganancia de USD 36, casi estancada por más amortizaciones y costos legales, y múltiplo de 17 veces) la pérdida es de 6,3%, 2,1% anual.
Si se asigna 25% de probabilidad a cada extremo y 50% al escenario base, el retorno esperado es de 47,5% en tres años, 13,8% anual. De las nueve combinaciones, sólo una termina en pérdida: la que junta la ganancia baja con el múltiplo más bajo.
Tesla
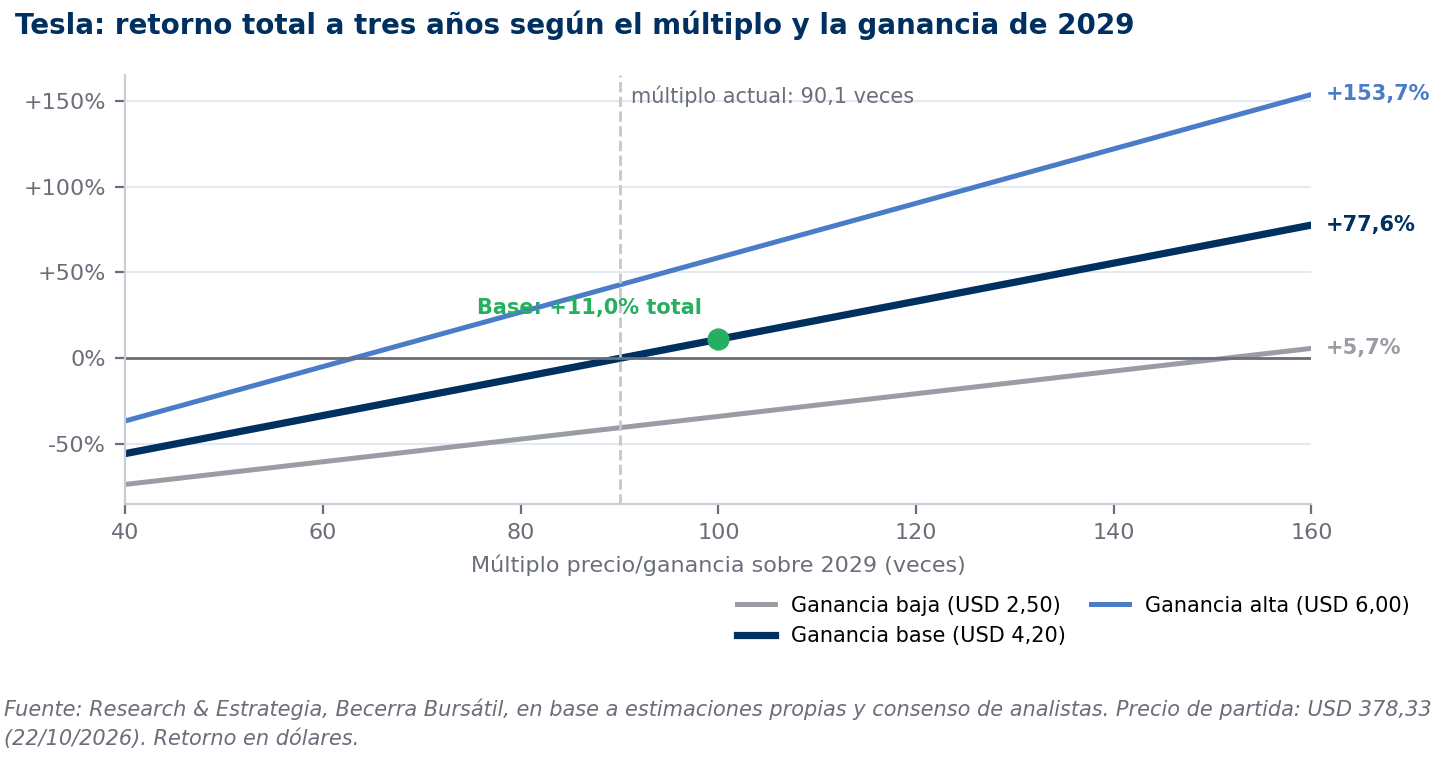
Para Tesla, los analistas esperan una ganancia por acción ajustada de USD 2,15 en 2027 y de entre USD 3,10 y 3,30 en 2028. El escenario base supone USD 4,20 para 2029, casi el doble que en 2027. A USD 378,33, la acción cotiza 90 veces esa ganancia.
En el escenario base, con un múltiplo de 100 veces, la acción valdría USD 420 en 2029: una ganancia de 11%, 3,5% anual, por debajo de lo que paga hoy el bono del Tesoro a 10 años. En el optimista (ganancia de USD 6 con el taxi autónomo y Optimus ya facturando, y múltiplo de 140 veces) el retorno llega a 122%, 30,5% anual. En el pesimista (ganancia de USD 2,50 y múltiplo de 60 veces, todavía alto para una automotriz) la pérdida es de 60,4%.
Con las mismas probabilidades que en Meta, el retorno esperado es de 20,9% en tres años, 6,5% anual, pero con una dispersión mucho mayor: cinco de las nueve combinaciones terminan en pérdida. A medida que la ganancia crece, lo habitual es que el múltiplo baje, y en Tesla el múltiplo de hoy incluye el valor que el mercado le asigna al taxi autónomo, a Optimus y a una eventual fusión con SpaceX. Para que la inversión rinda más que un bono, esos negocios tienen que empezar a facturar en serio antes de 2029.
Supuestos del ejercicio
- Horizonte: tres años, valuado sobre las ganancias de 2029. En octubre de 2029 el mercado va a estar mirando 2030, así que el supuesto es conservador si las ganancias siguen creciendo.
- Ganancias: la mayoría de los analistas proyecta hasta 2028; la ganancia de 2029 extiende ese crecimiento. Para Meta se usa la ganancia contable, que puede volver a recibir cargos legales; para Tesla, la ganancia ajustada que informa la compañía, que excluye la remuneración en acciones.
- Dividendos: no se incluyen. En Meta sumarían 0,3% por año.
- Desdoblamiento de Meta: desde enero el precio y la ganancia por acción se dividen por dos; los múltiplos y los retornos no cambian.
- CEDEARs: el retorno en dólares es el mismo; medido en pesos, se le suma la variación del tipo de cambio implícito. Resta que se defina cómo se va a trasladar a los CEDEARs el reparto de acciones Clase C de Meta.
Qué hacemos
Meta: el negocio publicitario no muestra señales de debilidad y la baja responde a cuánto gasta la compañía y al frente legal, mientras las ventas siguen acelerando. A 14,5 veces las ganancias de 2029, el escenario base rinde 13,1% anual y sólo el caso más adverso termina en pérdida. Una caída de esta magnitud después de un balance suele dejar el precio lateral durante algunas semanas, así que preferimos armar la posición en partes y no de una sola vez.
Tesla: el precio ya descuenta que los negocios nuevos funcionen, y en el escenario base el retorno anual queda por debajo del de un bono del Tesoro. Para quien la tiene, mantener una posición acotada dentro de la cartera; a estos precios no es una compra.