Wall Street rebotó de la mano de las tecnológicas, mientras el Merval cedió 1,82% a contramano del exterior y la deuda hard dollar volvió a caer con el riesgo país en 675 puntos básicos.
Resumen del día
El equity americano cerró al alza con las tecnológicas rebotando con fuerza tras el castigo de la semana pasada, aunque las tasas largas repuntaron levemente y el crudo se sostuvo por encima de los USD 104, máximo de más de un mes, por la reescalada en Medio Oriente. En el plano local, el Merval operó a la baja con el panel casi íntegramente en rojo y a contramano del exterior, el mayorista operó demandado, los bonos en pesos operaron mixtos con mayor oferta en el tramo largo y la deuda HD volvió a caer con el tramo largo golpeado y el riesgo país en 675 puntos básicos, mientras el BCRA moderó las compras tras tres ruedas fuertes. En el plano de la actividad, las exportaciones de bienes de septiembre superaron por primera vez en la historia los USD 10.000 millones mensuales, con la energía marcando un récord.
Argentina
Exportaciones récord, el Merval cae a contramano del exterior y la deuda HD vuelve a ceder
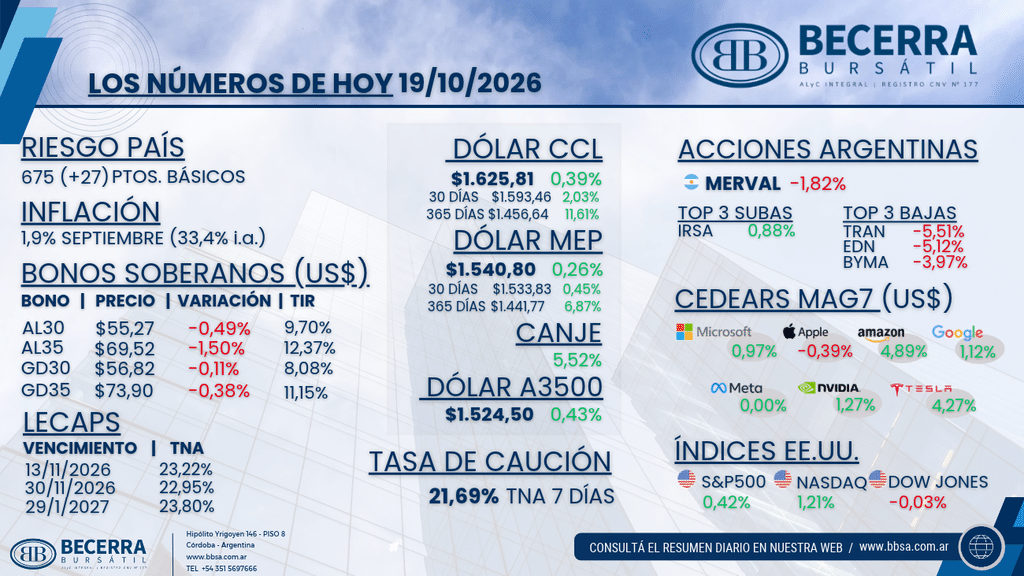
- Renta Variable: El Merval cerró -1,82% en moneda local, en su primera rueda calculado con los nuevos índices, con el panel casi íntegramente en rojo. IRSA (IRSA) fue la única suba con +0,88%, mientras Metrogas (METR) cerró sin cambios. Las bajas estuvieron encabezadas por Transener (TRAN) con -5,51%, Edenor (EDN) con -5,12% y BYMA (BYMA) con -3,97%. Los ADRs cerraron a la baja, con Central Puerto (CEPU) cediendo 3,25%, YPF 2,82% y Grupo Financiero Galicia (GGAL) 2,67%.
- Mercado Cambiario: El mayorista operó demandado y cerró en $1.524,50 (+0,43%), dentro de un rango de $1.520 a $1.525, con el BCRA sumando compras por USD 18 millones, moderando el ritmo tras tres ruedas de compras fuertes, y las reservas brutas en USD 50.152 millones. Los financieros operaron al alza con el canje sostenido en niveles altos: el MEP finalizó en $1.540,80 (+0,26%) y el CCL en $1.625,81 (+0,39%), con el canje CCL/MEP en 5,52% y la brecha con el oficial en torno al 6,6%. En el frente externo, las exportaciones de bienes de septiembre crecieron 23,5% interanual hasta los USD 10.036 millones, superando por primera vez en la historia los USD 10.000 millones mensuales, con un superávit comercial de USD 2.976 millones y las exportaciones de energía saltando 89,1% interanual, un récord histórico para un mes.
- Renta Fija (Soberanos en Pesos): La caución a 7 días cerró en 21,69% TNA. Los bonos operaron mixtos, con el tramo largo operando de más a menos y con oferta sostenida: la curva CER cerró flat en promedio con rendimientos reales de entre +2,2% y +11,6% para el tramo 2027 en adelante, con el IPC de septiembre en 1,9% mensual como última referencia, mientras la tasa fija operó en el rango de 1,90% a 2,10% TEM. Las LECAP cerraron en 23,22% TNA al 13 de noviembre, 22,95% al 30 de noviembre y 23,80% al 29 de enero.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) volvió a caer con una baja promedio de 0,8% y el tramo largo liderando el castigo, en una rueda adversa para la deuda emergente (EMB -0,46%). El AL30 finalizó en USD 55,27 (-0,49%) con una TIR de 9,70% contra MEP y el AL35 en USD 69,52 (-1,50%) con 12,37%. En los globales, el GD30 cerró en USD 56,82 (-0,11%) con una TIR de 8,08% y el GD35 en USD 73,90 (-0,38%) con 11,15%. El riesgo país terminó en 675 puntos básicos, 27 por encima del cierre previo.
Internacional
Los chips lideran el rebote de Wall Street, el crudo supera los USD 104 por Ormuz y las tasas largas repuntan
- Renta Variable en Estados Unidos: Los índices cerraron mayormente al alza (S&P 500 +0,42%, Nasdaq +1,21%, Dow Jones -0,03% y Russell 2000 +0,46%), con la tecnología rebotando con fuerza tras las bajas de la semana pasada. Los compradores de caídas impulsaron a los chips y a la infraestructura de IA, con AMD, Micron y SanDisk subiendo entre 3% y 5%, luego del castigo que habían dejado el balance flojo de Anthropic y el stress crediticio de los proveedores de cloud. Dentro de las Magnificent 7, Amazon (AMZN) avanzó 4,89%, Tesla (TSLA) 4,27%, Nvidia (NVDA) 1,27%, Alphabet (GOOGL) 1,12% y Microsoft (MSFT) 0,97%, mientras Apple (AAPL) cedió 0,39% y Meta (META) cerró sin cambios.
- Commodities y Tasas: El crudo trepó por encima de los USD 104 por barril, máximo de más de un mes, tras subir 10% la semana pasada por la reescalada en Medio Oriente: los flujos por el estrecho de Ormuz se desplomaron a 8,5 millones de barriles diarios desde los 20 millones de la semana previa, tras los ataques en Yanbu y a buques en el Golfo. Las tasas largas repuntaron, con el UST a 10 años en 5,14% (+1,16%).
- Emergentes: El complejo emergente operó mixto (EEM +0,72%, Brasil +0,30% y China -0,69%), mientras los ADRs argentinos cerraron a la baja.