El mercado de bonos soberanos bajo ley Nueva York paga hoy una probabilidad de continuidad política de 72,6% para octubre de 2027. El número surge de descomponer el precio actual de GD35, GD38 y GD41 en dos estados posibles: uno en el que el soberano vuelve a cotizar por rendimiento, 300 puntos básicos por encima del Treasury estadounidense, y otro en el que vuelve a cotizar por paridad, en 50% del valor residual.
1. La forma de la curva como punto de partida
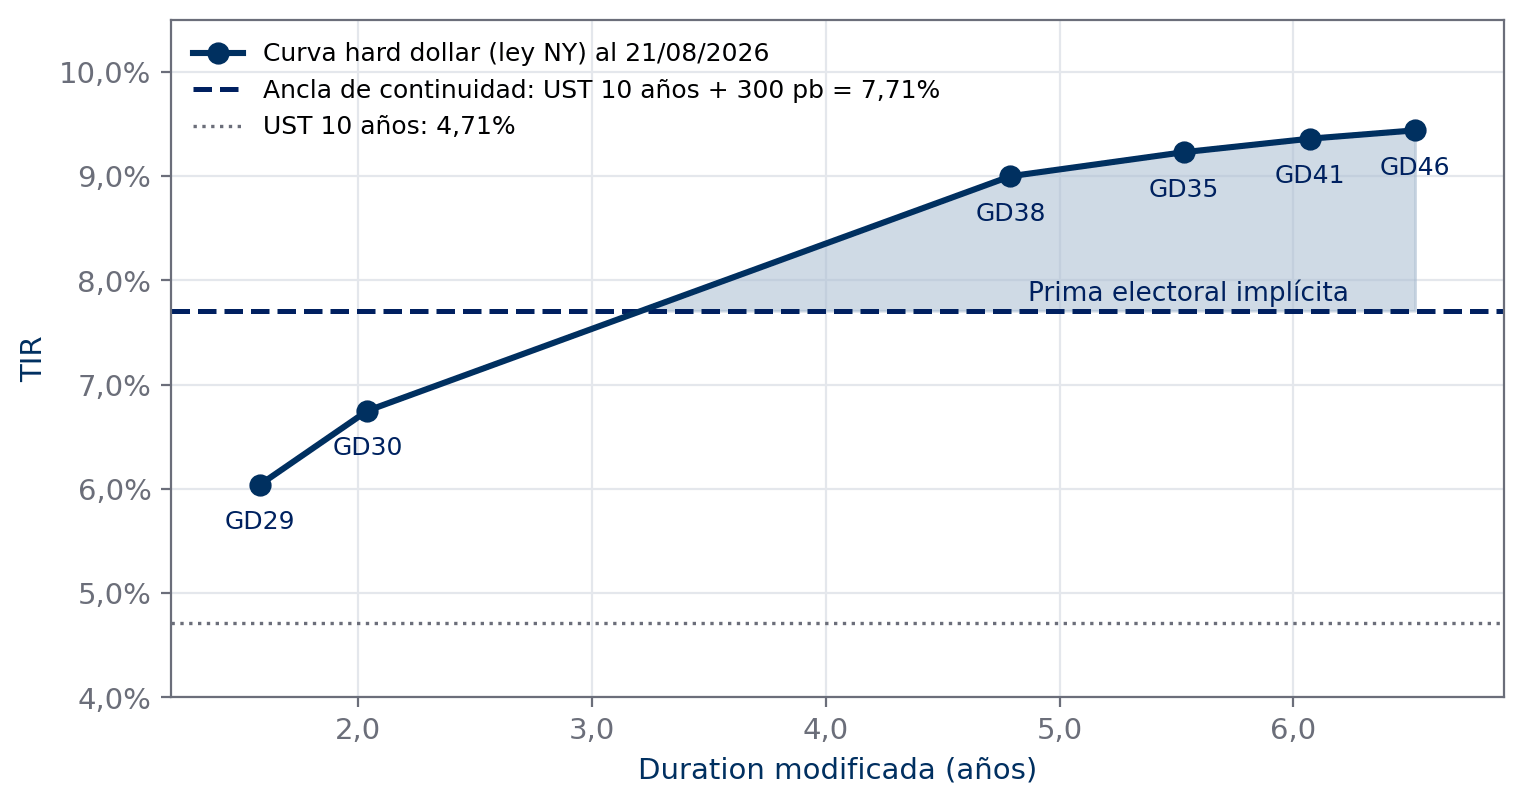
La curva soberana hard dollar bajo ley Nueva York tiene hoy pendiente positiva. El GD29 rinde 6,04% y el GD46 rinde 9,44%, con 340 puntos básicos de diferencia entre ambos extremos. Para un emisor de riesgo alto esa forma es anómala: lo habitual es la curva invertida, donde el mercado exige más por el tramo corto porque ahí se concentra la duda sobre la capacidad de pago inmediata.
La pendiente positiva dice otra cosa. El mercado no duda de la capacidad de pago de los próximos trimestres; exige compensación creciente por permanecer expuesto durante más tiempo al ciclo político. Un dólar que se cobra en 2028 vale menos que uno que se cobra en 2027 no por el paso del tiempo sino por lo que puede pasar entre medio. Esa pendiente es la materia prima del ejercicio.
| Bono | TIR | Duration | Spread sobre UST 10 años | Vencimiento final |
|---|---|---|---|---|
| GD29 | 6,04% | 1,58 | 133 pb | jul-2029 |
| GD30 | 6,75% | 2,04 | 204 pb | jul-2030 |
| GD38 | 9,00% | 4,79 | 429 pb | ene-2038 |
| GD35 | 9,23% | 5,53 | 452 pb | jul-2035 |
| GD41 | 9,36% | 6,07 | 465 pb | jul-2041 |
| GD46 | 9,44% | 6,52 | 473 pb | jul-2046 |
2. Por qué el modelo se construye sobre GD35, GD38 y GD41
La elección del universo condiciona el resultado, así que conviene justificarla con precisión y descartar de entrada el argumento equivocado. No es cierto que el GD29 y el GD30 queden fuera porque cobren todo antes de la elección. No lo hacen. El GD29 vence en julio de 2029 y el GD30 en julio de 2030: descontando sus flujos a la TIR de mercado, el 64,4% del valor presente del GD29 y el 72,6% del valor presente del GD30 corresponden a pagos posteriores a octubre de 2027. Son instrumentos genuinamente expuestos al resultado electoral, y en proporciones que no permiten ignorarlos.
El problema es otro y es de especificación de las anclas, no de exposición.
El ancla favorable no es transferible al tramo corto
El escenario de continuidad se define con un único rendimiento terminal de 7,71%, igual para todos los instrumentos. Ese supuesto es defendible entre bonos de duration comparable, pero deja de serlo cuando se lo aplica al tramo corto. El GD29 rinde hoy 6,04% y el GD30 6,75%: ambos ya rinden por debajo del ancla que el modelo les asignaría en el escenario favorable. Bajo normalización la curva no colapsa a un rendimiento único, conserva su pendiente positiva, y un bono con vencimiento en 2029 o 2030 rendiría bastante menos que uno con vencimiento en 2041.
Aplicarles el ancla del tramo largo fija un precio favorable inferior al que esos títulos alcanzarían realmente, con lo cual la distancia entre el precio de mercado y el escenario bueno se comprime hasta casi desaparecer. El resultado es aritméticamente predecible y carece de contenido informativo.
| Bono | VP posterior a oct-27 | TIR hoy | Ancla favorable | Probabilidad que arrojaría |
|---|---|---|---|---|
| GD29 | 64,4% | 6,04% | 7,71% | 96,8% |
| GD30 | 72,6% | 6,75% | 7,71% | 94,7% |
| GD38 | 89,3% | 9,00% | 7,71% | 76,7% |
| GD35 | 95,1% | 9,23% | 7,71% | 73,2% |
| GD41 | 95,5% | 9,36% | 7,71% | 68,0% |
Valor presente posterior a octubre de 2027 calculado descontando cada flujo a la TIR de mercado del propio bono. Las probabilidades del GD29 y del GD30 se muestran únicamente para exhibir el artefacto: no constituyen una lectura del mercado.
El ancla adversa tampoco es común a toda la curva
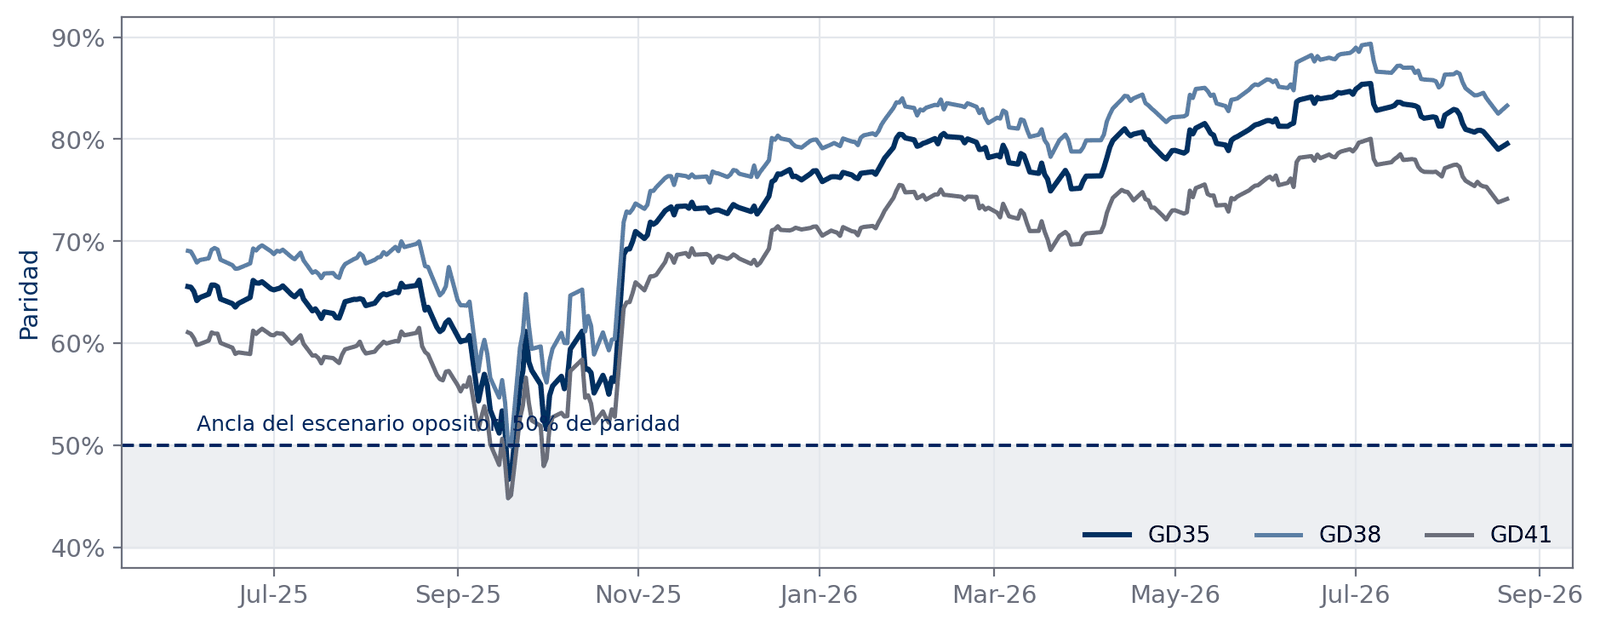
El piso de 50% de paridad se apoya en un precedente concreto, la crisis de septiembre de 2025, y ese mismo precedente muestra que el piso no es igual para todos los tramos. En la rueda del 19 de septiembre de 2025, con el mercado en su peor momento, el GD30 operaba a 40,9% de paridad mientras el GD35 lo hacía a 46,6% y el GD41 a 44,8%. El bono corto amortizante cayó más en términos de paridad, no menos, porque su valor residual se agota rápido y el mercado castiga con mayor severidad el capital que queda vivo.
Fijar un piso común de 50% para el GD30 sobreestima su precio en el escenario adverso. Sumado a la subestimación del precio en el escenario favorable, ambos errores empujan en la misma dirección y explican por qué el modelo arroja 96,8% y 94,7% para los bonos cortos: no es que el mercado esté más confiado en ellos, es que las dos anclas están mal calibradas para su plazo.
Qué aportan los tres bonos elegidos
Entre 89,3% y 95,5% de su valor presente corresponde a flujos posteriores a la elección, y los tres rinden por encima del ancla favorable, con lo cual el recorrido hacia el escenario bueno es positivo y el ejercicio tiene sentido económico. Difieren entre sí lo suficiente como para verificar que la lectura no dependa de las particularidades de un título: el GD41 tiene 6,07 de duration contra 4,79 del GD38, y el GD38 amortiza 4,5455 puntos de capital el 12 de julio de 2027, tres meses antes de la elección, con lo cual su valor residual a esa fecha ya bajó a 95,4545 y el ancla adversa se aplica sobre esa base reducida.
3. Construcción del modelo
El precio de hoy es el promedio de los dos precios posibles de octubre de 2027, ponderado por la probabilidad de cada estado y traído a valor presente, más los cupones que se cobran en el camino bajo cualquier resultado.
P(hoy) = VA(cupones hasta oct-27) + [ p × P(continuidad) + (1 − p) × P(oposición) ] ÷ (1 + r)^T
P(hoy) es el precio sucio de mercado al 21 de agosto de 2026 por cada 100 nominales. P(continuidad) y P(oposición) son los precios sucios al 29 de octubre de 2027, calculados sobre la vida remanente del bono a esa fecha y no sobre la vida actual. La tasa r es el rendimiento libre de riesgo americano para el tramo de 14 meses, 4,00%, y T equivale a 431 días. Despejando p se obtiene la probabilidad implícita.
| Componente | Definición | Valor |
|---|---|---|
| Ancla favorable | El soberano vuelve a cotizar por rendimiento, como cualquier crédito emergente. UST 10 años más 300 puntos básicos. | TIR de 7,71% |
| Ancla adversa | El soberano vuelve a cotizar por paridad. El mercado abandona el análisis de rendimiento y descuenta recupero sobre el valor residual vigente. | 50% de paridad |
| Tratamiento del tiempo | Los cupones del 11 de enero y del 12 de julio de 2027 se cobran bajo cualquier resultado y se descuentan por separado. | Tasa de 4,00% |
Por qué se descuenta a tasa americana y no a la curva argentina
La tentación natural es descontar a la tasa del tramo corto argentino, que ronda 6%. Sería un error de doble conteo: ese 6% ya incluye una compensación por riesgo, y el valor terminal que se está descontando es una esperanza que ya pondera el estado malo. Aplicar la tasa argentina castigaría dos veces el mismo riesgo y elevaría artificialmente la probabilidad resultante.
4. El resultado: el mercado paga 72,6% de continuidad
Los tres bonos entregan lecturas cercanas entre sí, en una banda de 68,0% a 76,7%. La dispersión es baja para un ejercicio de este tipo y sugiere que la señal proviene del mercado y no del instrumento elegido.
| Bono | Precio | Paridad | Cupones | Continuidad | Oposición | Peso | Probabilidad |
|---|---|---|---|---|---|---|---|
| GD35 | 79,97 | 79,56% | 4,15 | 90,05 | 50,72 | 34,6% | 73,2% |
| GD38 | 83,81 | 83,29% | 9,57 | 87,03 | 48,45 | 32,3% | 76,7% |
| GD41 | 74,47 | 74,14% | 3,52 | 85,63 | 50,53 | 33,1% | 68,0% |
| Ponderada | 72,6% |
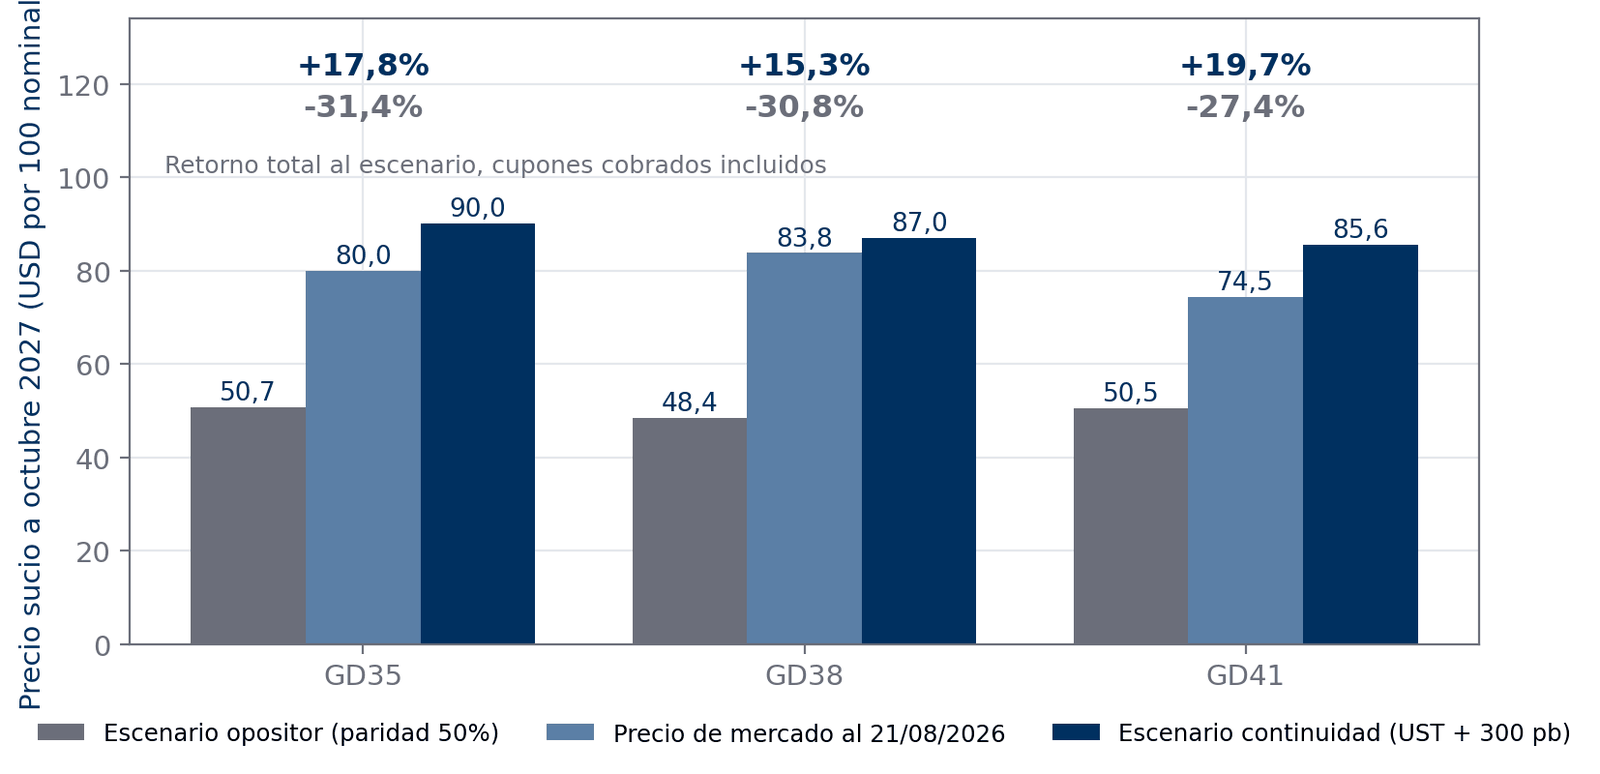
Precios sucios por cada 100 nominales, en dólares. Los precios de los dos escenarios corresponden al 29 de octubre de 2027. La ponderación asigna más peso al bono cuyo precio se mueve más entre ambos estados por unidad invertida, criterio que privilegia al instrumento con mejor relación entre señal y ruido.
La asimetría importa tanto como la probabilidad
El GD35 gana 17,8% si el programa continúa y pierde 31,4% si no. La relación entre lo que se gana y lo que se pierde es de 0,57 a 1. Con esa asimetría, una probabilidad de 72,6% deja el retorno esperado apenas por encima de la tasa americana: el inversor no está siendo pagado por asumir riesgo argentino, está siendo pagado como si comprara Tesoro americano. Todo el atractivo del posicionamiento depende de que la probabilidad real sea superior a la implícita.
El GD41 muestra la mejor relación del grupo, con 0,72 a 1, porque su paridad más baja limita el recorrido de caída. Es el instrumento con la asimetría menos desfavorable dentro del tramo largo.
5. Sensibilidad: la fragilidad está del lado del ancla favorable
Ninguna probabilidad implícita es más firme que los supuestos que la generan. La grilla recorre las dos dimensiones del ejercicio en simultáneo: cuán exigente es el rendimiento que se le pediría al soberano bajo continuidad, y cuán severa es la paridad de recupero bajo el resultado contrario.
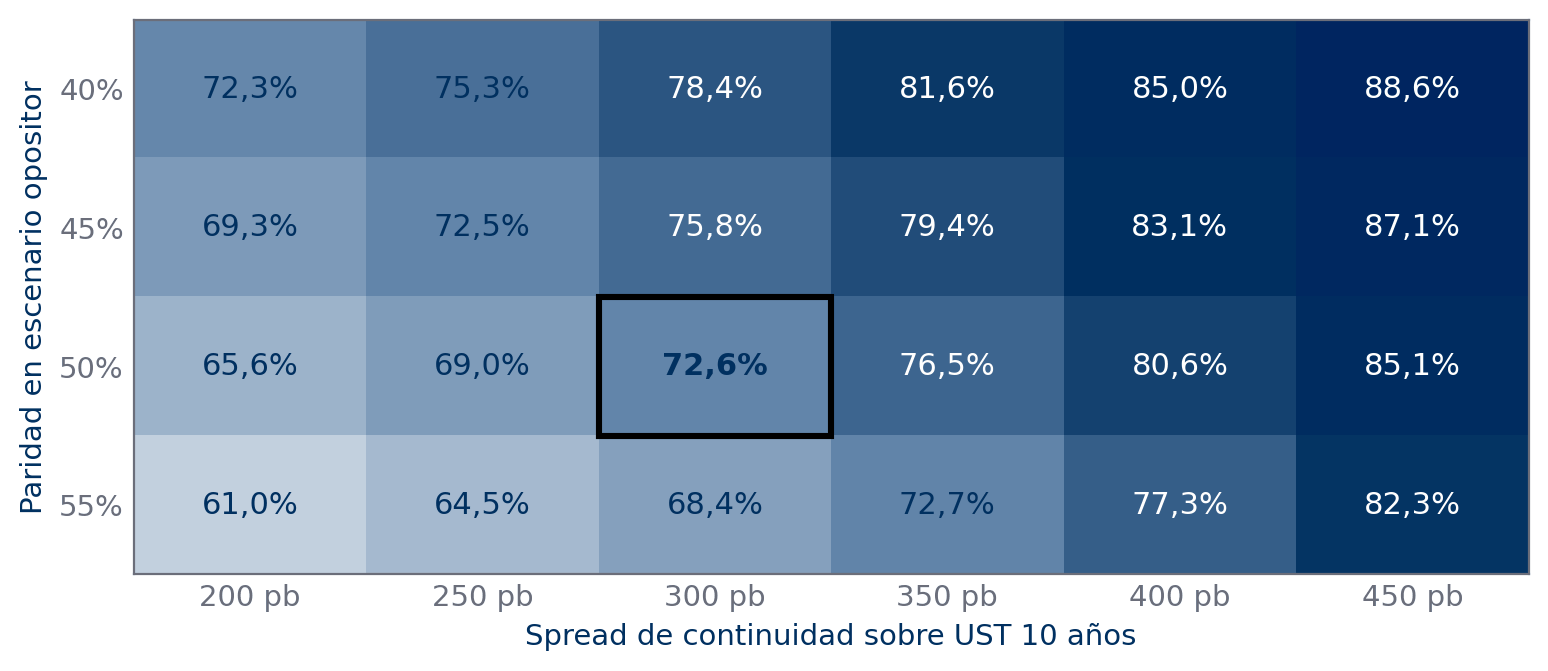
El resultado se mueve más por columna que por fila. Mover el ancla favorable de 300 a 450 puntos básicos levanta la lectura 12,5 puntos porcentuales; endurecer el ancla adversa de 50% a 40% de paridad la levanta 5,8. La razón es geométrica: la distancia entre el precio actual y el escenario favorable es de apenas 10 puntos en el GD35, mientras que la distancia hasta el escenario adverso supera los 29. Cuando el numerador de la fracción es chico, cada corrimiento del techo pesa más.
Ese detalle define cómo debe leerse el ejercicio. La pregunta que gobierna el resultado no es cuánto podría caer el bono si gana la oposición, sino cuánto comprimiría el spread si gana el oficialismo. Un ancla de 300 puntos básicos ubica a la Argentina cerca del terreno de calificación BB, por encima de Colombia y por debajo de República Dominicana. Es una hipótesis razonable pero no obvia, y quien la considere optimista debería mirar la columna de 200 puntos básicos, donde la lectura cae a 65,6%.
6. La trayectoria valida el modelo por su propia cuenta
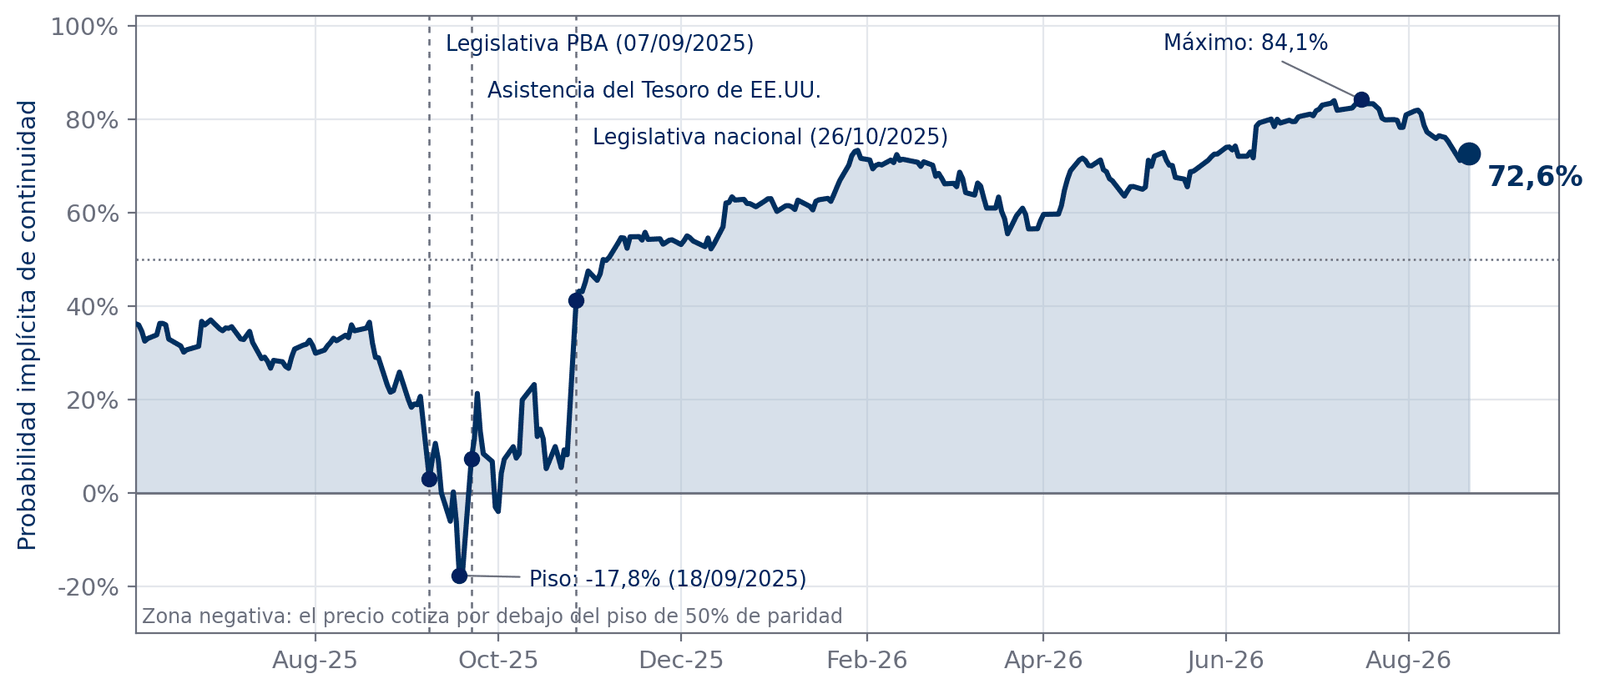
Aplicando la misma mecánica a cada rueda desde junio de 2025 se obtiene una serie diaria de probabilidad implícita. Si el ejercicio captura lo que dice capturar, esa serie debería quebrarse en las fechas electorales y en ningún otro lado. Es lo que ocurre.
| Fecha | Hito | Probabilidad |
|---|---|---|
| 05/09/2025 | Víspera de la elección legislativa bonaerense | 20,6% |
| 08/09/2025 | Primera rueda posterior al resultado. Caída de 17,7 puntos en un día | 2,9% |
| 18/09/2025 | Piso de la serie. El GD35 opera a 46,6% de paridad y el GD41 a 44,8% | -17,8% |
| 22/09/2025 | Asistencia del Tesoro de los Estados Unidos | 7,2% |
| 24/10/2025 | Víspera de la elección legislativa nacional | 8,1% |
| 27/10/2025 | Primera rueda posterior al resultado. Recuperación de 33 puntos en un día | 41,1% |
| 31/12/2025 | Cierre de ejercicio | 62,9% |
| 16/07/2026 | Máximo de la serie | 84,1% |
| 21/08/2026 | Lectura actual | 72,6% |
El piso negativo de septiembre de 2025 no es un error de cálculo
Una probabilidad negativa parece un defecto del modelo. No lo es: significa que el precio de mercado quedó por debajo del valor que tendría el bono si la derrota electoral fuera un hecho consumado y el recupero se fijara en 50% de paridad. El 18 de septiembre de 2025 el GD41 cotizaba a 44,8% y el GD35 a 46,6%. El mercado no estaba descontando una derrota, estaba descontando un desenlace peor que la derrota.
Ese episodio le pone número al piso real del escenario adverso. Cuando la caída se detuvo no fue por agotamiento del vendedor sino por la asistencia externa del Tesoro americano, que se materializó cuatro ruedas después del piso y devolvió la probabilidad implícita al terreno positivo. Sin esa intervención, el 50% de paridad habría resultado un supuesto generoso.
Los últimos treinta y seis días
Desde el máximo del 16 de julio la lectura cedió 11,5 puntos porcentuales. Una parte de ese retroceso no es política argentina. El rendimiento del Tesoro americano a 10 años se ubica en 4,71%, máximos de veinte meses y 45 puntos básicos por encima de un año atrás, y la serie mantiene el ancla favorable fija en 7,71% de TIR. Con anclas constantes, toda suba de la tasa global que arrastre al bono argentino se registra como caída de probabilidad. Si el spread exigido se mantuviera constante en lugar de la TIR, cada 25 puntos básicos de suba en el Tesoro restarían cerca de 2 puntos a la lectura por razones exclusivamente externas.
7. Qué paridad corresponde a cada nivel de probabilidad
El ejercicio se puede invertir. En lugar de preguntar qué probabilidad paga el precio actual, se pregunta a qué precio debería operar cada bono si la probabilidad fuera otra. El resultado es una regla de conversión directa entre convicción política y paridad de equilibrio.
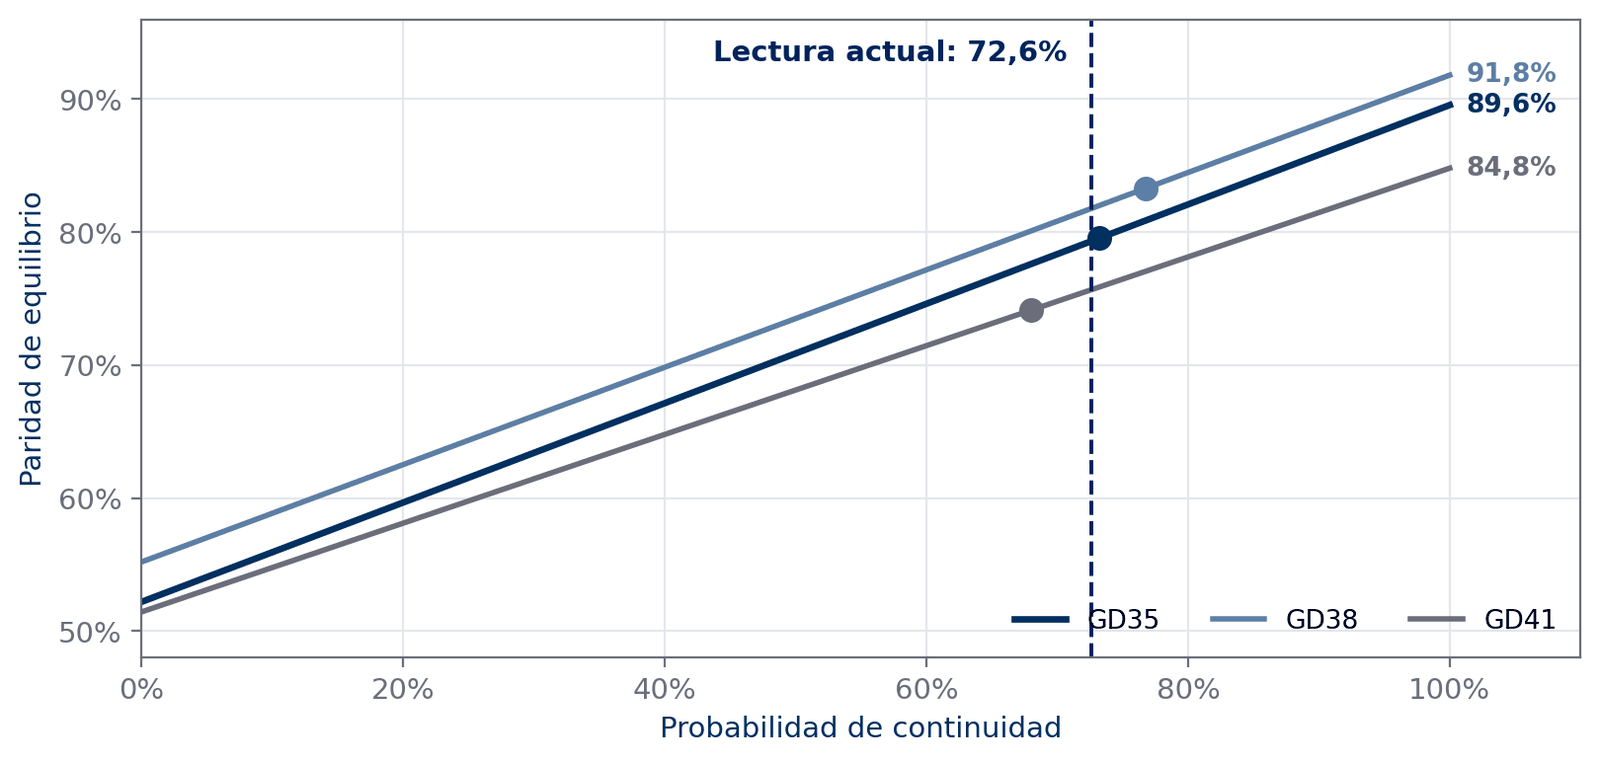
Para el GD35 la pendiente es de 0,374 puntos de paridad por cada punto de probabilidad. Dicho al revés: cada punto de paridad equivale a 2,7 puntos de probabilidad. Con probabilidad de 100% el bono debería operar a 89,6% de paridad, unos diez puntos por encima del nivel actual. Con probabilidad de 85% valdría 84,0% de paridad, es decir 5,6% por encima del precio de hoy.
| Bono | Paridad hoy | p = 50% | p = 70% | p = 85% | p = 100% |
|---|---|---|---|---|---|
| GD35 | 79,56% | 70,9% | 78,4% | 84,0% | 89,6% |
| GD38 | 83,29% | 73,5% | 80,8% | 86,3% | 91,8% |
| GD41 | 74,14% | 68,1% | 74,8% | 79,8% | 84,8% |
8. Qué no dice este número
No es lo que el mercado cree, es lo que el mercado cobra por creerlo
La probabilidad extraída de precios es neutral al riesgo. El estado adverso destruye 31 puntos de capital y el favorable agrega 18, y frente a esa asimetría el inversor exige compensación por asumir el estado malo. Esa compensación deprime la probabilidad que se despeja del precio. El 72,6% debe leerse como un piso de la convicción efectiva del mercado, no como su punto central. Una lectura equivalente obtenida desde el tipo de cambio real, que no carga la misma prima de riesgo crediticio, se ubica varios puntos por encima. La brecha entre ambos números no es un error de ninguno de los dos: es aproximadamente el precio del seguro contra el escenario adverso.
El mundo no tiene dos estados
El modelo obliga a toda la incertidumbre a caber en un único parámetro. En la práctica existen desenlaces intermedios: una continuidad con Congreso adverso y programa deteriorado, una alternancia con vocación de pago, un resultado que se defina en segunda vuelta y mantenga el precio en suspenso hasta noviembre. Cada uno de esos estados tiene un precio propio que el ejercicio binario reparte, por construcción, entre los dos extremos.
El horizonte introduce ruido que no es electoral
Entre hoy y octubre de 2027 hay catorce meses de acumulación de reservas, vencimientos de capital, decisiones de tasa de la Reserva Federal y flujos de portafolio hacia emergentes. El precio del bono responde a todo eso además de responder a la expectativa electoral. La serie histórica muestra que los quiebres relevantes coinciden con fechas de votación, lo cual sostiene la interpretación pero no la vuelve exclusiva.
Nota metodológica y fuentes
Precios y rendimientos provistos por Docta al cierre del 21 de agosto de 2026, liquidación 24 horas. Rendimiento del Tesoro de los Estados Unidos a 10 años tomado de mercado a la misma fecha. Los cálculos de precio sucio, paridad, valor técnico y valor residual fueron reproducidos con un motor propio de valuación validado contra Docta sobre los tres bonos del universo, con desvíos inferiores a 1,2 centavos por cada 100 nominales y a 0,02 puntos porcentuales de paridad. Las series históricas de paridad y de probabilidad implícita se reconstruyeron aplicando ese mismo motor a la serie diaria de TIR de cada instrumento.
La fecha de referencia del escenario terminal es el 29 de octubre de 2027, última rueda del mes de la elección presidencial. Un resultado que se defina en segunda vuelta desplazaría esa fecha hacia fines de noviembre y ampliaría en algunas semanas el período de descuento, con un efecto de segundo orden sobre la lectura.