Tasa fija y dollar linked para corto, duales para largo

Informe semanal Bonos en Pesos de Becerra Bursátil, datos al 30 de octubre de 2026

Con los precios del 30 de octubre, la curva de tasa fija mantiene la pendiente positiva y la inflación que pone en precio hasta enero bajó a 1,8% mensual. Para febrero y marzo de 2027 sube a 2,12%, bastante por encima de lo que espera el REM: los BONCER que vencen desde marzo quedan del lado caro, y los dollar linked cortos y los duales, del lado barato.

Los números de la semana

  • Tasa fija: 1,90% mensual a un mes, 2,01% a tres meses y 2,12% a seis meses (1,88%, 1,99% y 2,08% una semana atrás).
  • Inflación implícita: 1,83% mensual para octubre y noviembre, 1,81% para diciembre y enero, 2,12% para febrero y marzo de 2027. El REM espera 1,66% para el primer tramo y el último IPC fue 1,9%. Una semana atrás, el primer tramo descontaba 1,93%.
  • Devaluación implícita: 1,91% mensual a tres meses, contra 2,55% del REM (1,81% y 2,62% una semana atrás).
  • Banda cambiaria: el A3500 cerró en $ 1.537,35, a una distancia de 26,9% del techo (27,2% una semana atrás).

La lectura de la semana anterior está en nuestra entrada del 23 de octubre.

Qué descuenta la curva

Comparando cada familia contra la tasa fija del mismo plazo surge un sendero de breakeven para la inflación, la devaluación y la TAMAR. El de inflación queda cerca de 1,8% mensual hasta enero y salta a 2,12% en febrero y marzo de 2027, por encima de lo que espera el REM para esos meses. Si se cumple el REM, la tasa fija rinde más que el CER en los bonos que vencen desde marzo de 2027. La TAMAR implícita hasta febrero, 24,0%, queda prácticamente en la de hoy (24,1%).
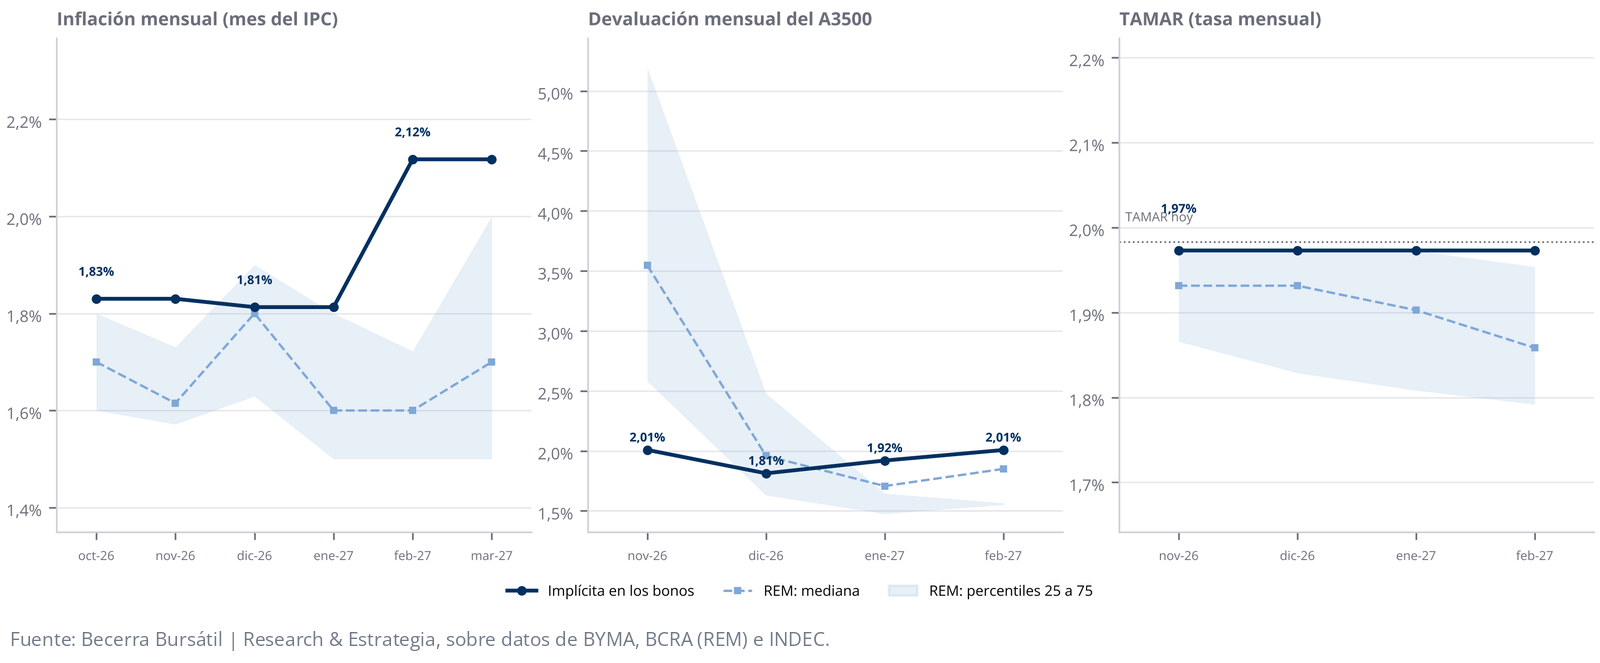
Senderos implícitos de inflación, devaluación y TAMAR frente al REM
Inflación, devaluación y TAMAR implícitas en los bonos frente al REM

En el otro extremo, los dollar linked ponen en precio un tipo de cambio de $ 1.692 para el 31 de marzo de 2027, frente a $ 1.720 del REM, y ninguno de sus breakevens se acerca al techo proyectado de la banda. En el tramo corto, cubrirse del dólar sigue saliendo barato.
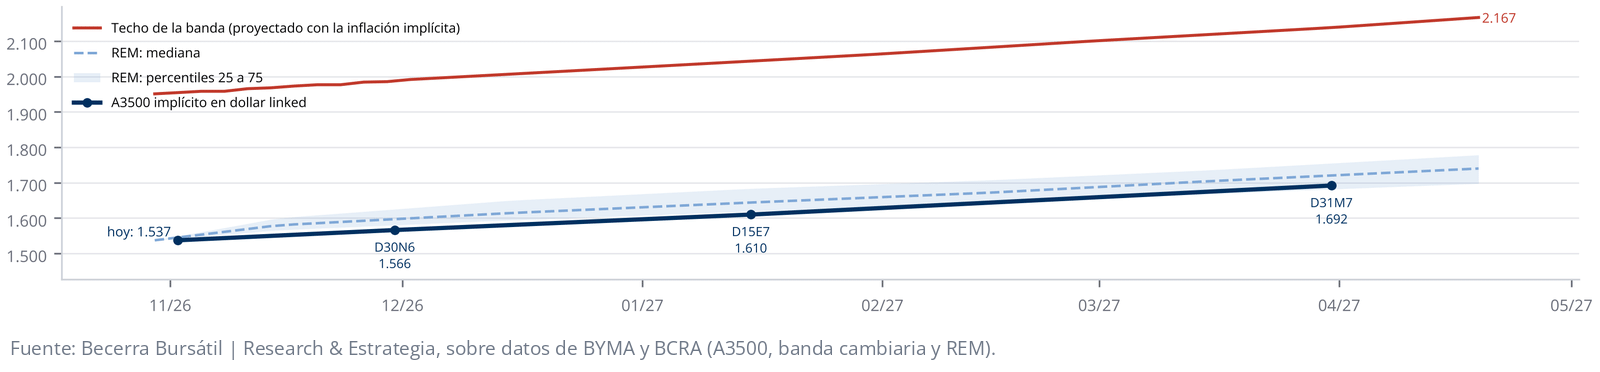
A3500 implícito en los dollar linked, esperado por el REM y techo de la banda
A3500 implícito en los bonos, esperado por el REM y techo de la banda

Tipo de cambio real y términos del intercambio

Comparando cada dollar linked con el BONCER de igual vencimiento, el tipo de cambio real con EE.UU. que deja indiferente entre ambos se ubica en 94 para noviembre de 2026 y en 95 para diciembre de 2028, cerca de donde está hoy (93,2). Los términos del intercambio están 13,5% por encima de su promedio desde 2003, por lo que el tipo de cambio real de equilibrio es más bajo. Corregido por ese efecto, el tipo de cambio real se ubica en 106, 4,1% por debajo de su promedio, y los breakevens lo dejan entre 107 y 109 hasta 2028: el mercado descuenta un tipo de cambio real cerca de su promedio histórico.
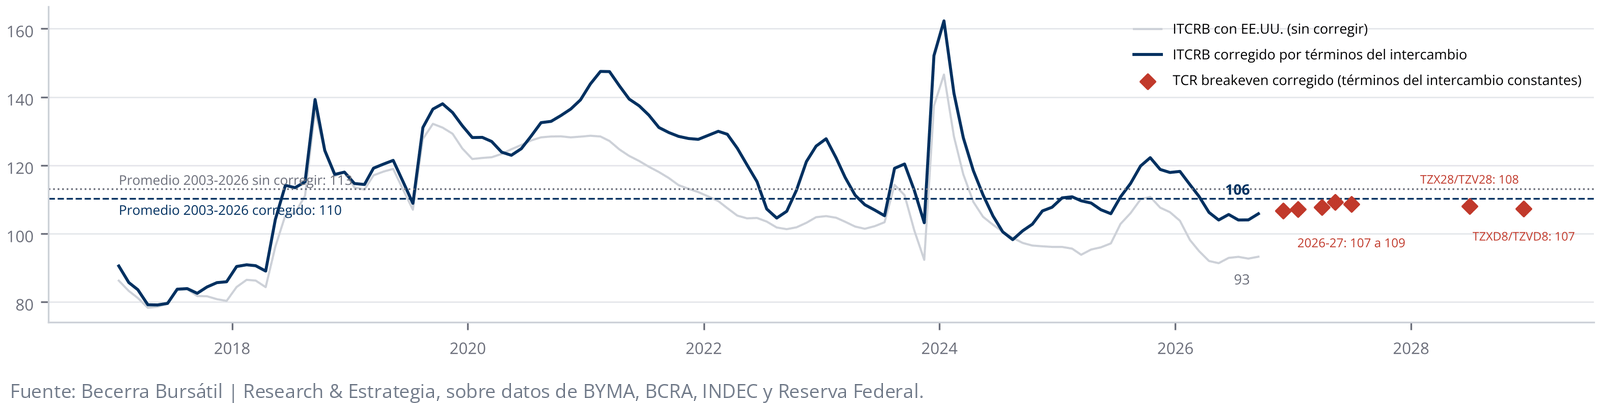
Tipo de cambio real bilateral con EE.UU., sin corregir y corregido por términos del intercambio
Tipo de cambio real con EE.UU. corregido por términos del intercambio

Mapa de la curva

Cada punto es un bono, ubicado según su duration y su TIR dentro de su familia.
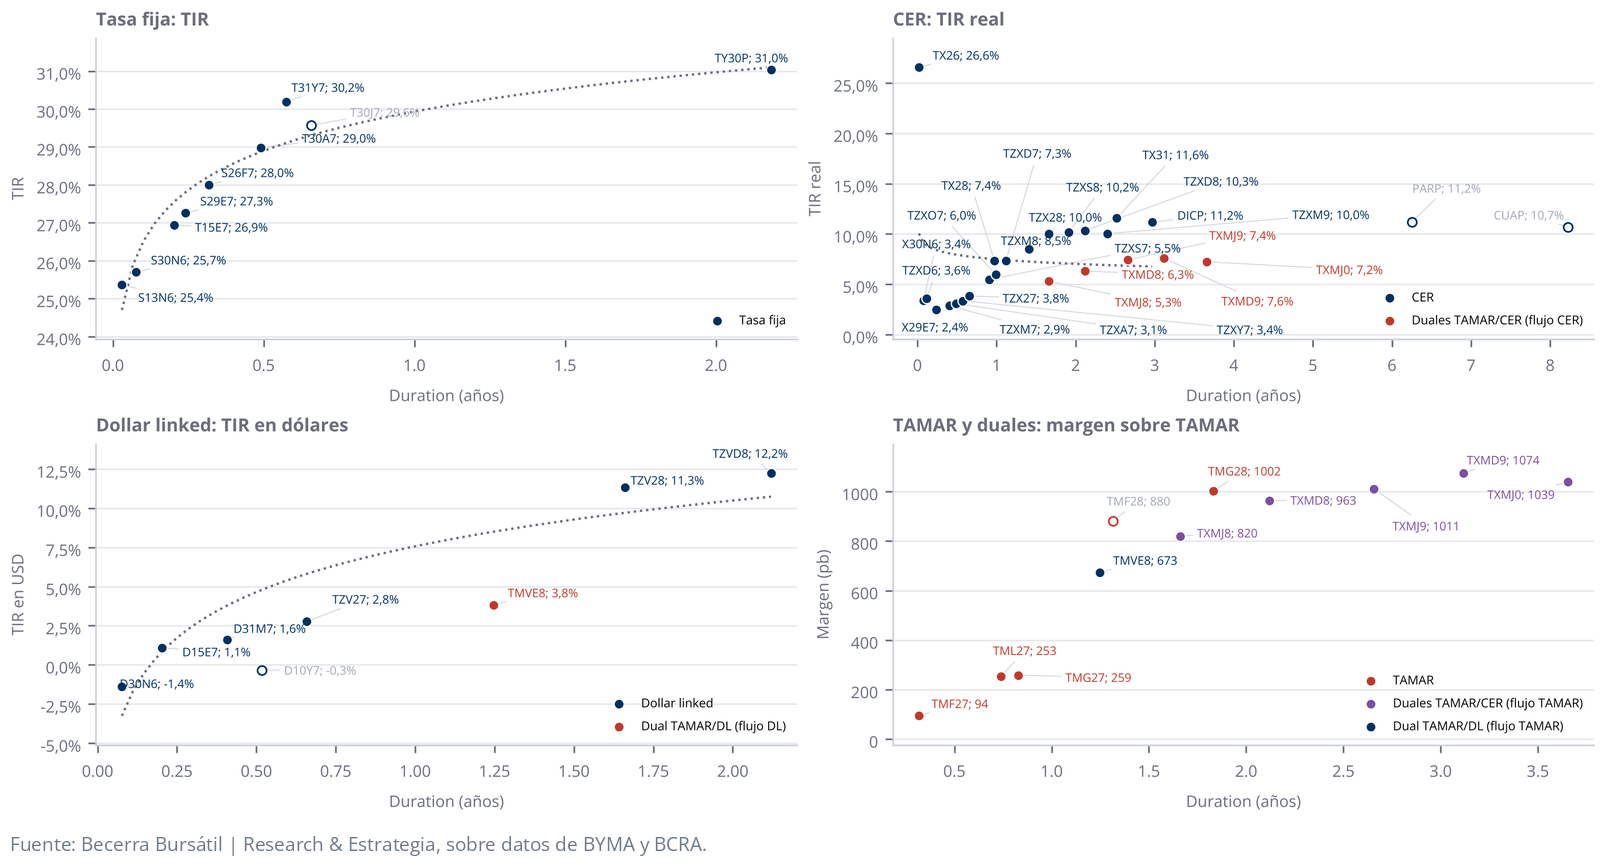
Mapa de la curva en pesos por familia: TIR y duration
TIR y duration de cada familia de bonos en pesos

Nuestra posición

Contrastamos lo que descuenta cada bono con el escenario del REM. Tres conclusiones:

  • Dollar linked cortos (D30N6, D15E7 y D31M7): descuentan menos devaluación que la esperada; son una cobertura barata frente a la tasa fija.
  • BONCER desde el TZXM7: descuentan más inflación que la del REM, lo que favorece a la tasa fija en esos plazos. Para elegir en qué tramo de la curva CER posicionarse, comparamos la tasa forward de cada tramo contra su historia en nuestro análisis de las curvas forward.
  • Duales TXMD8, TXMJ9, TXMD9 y TXMJ0: rinden más que su alternativa con el escenario del REM, porque la pata TAMAR paga un margen alto y la opción sobre la inflación sale casi gratis. La pata CER recién gana con una inflación promedio de 2,01% a 2,07% mensual, contra 1,33% a 1,53% que espera el REM para esos plazos.
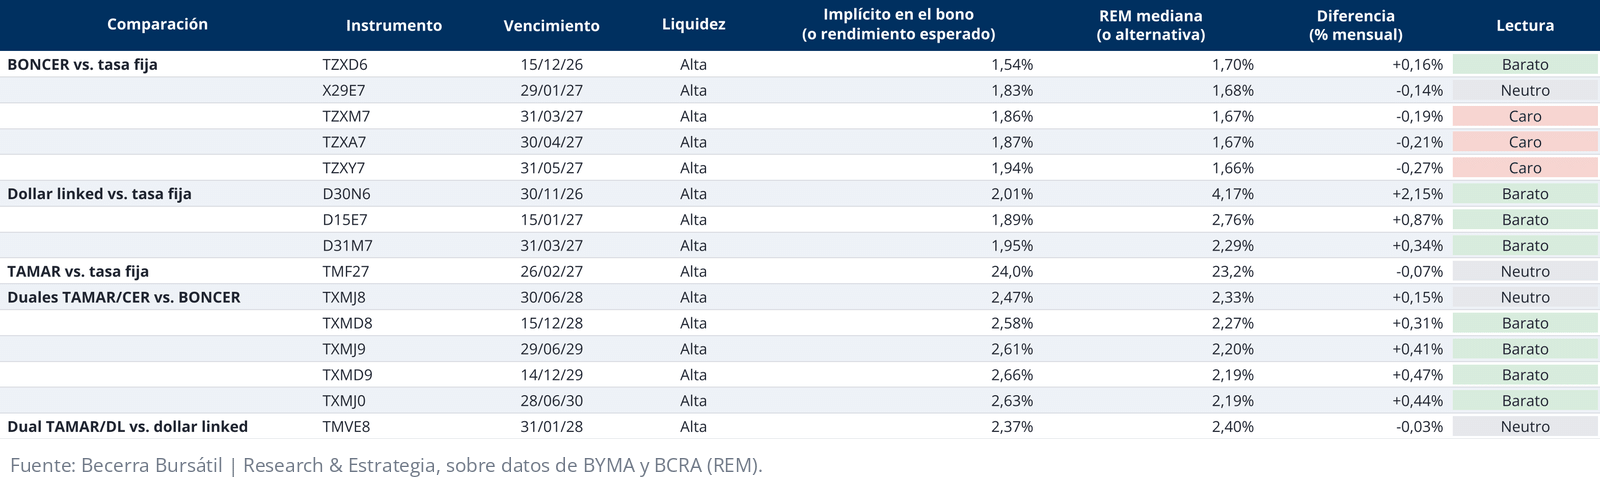
Valor relativo de cada bono frente al escenario del REM
Valor relativo de cada bono frente al REM: barato, neutro o caro

El informe completo

El PDF reúne las cinco familias de la curva con sus tablas completas, las matrices de tasas forward de tasa fija y CER, el sendero de inflación por tramos, el análisis de los bonos TAMAR y BADLAR y las fronteras de cada dual.
Descargar el informe completo
PDF · 15 páginas · 5,2 MB
Escrito por
Compartir

AVISO LEGAL

El presente informe ha sido preparado por el equipo de Research & Estrategia de Becerra Bursátil S.A. (ALyC Integral, Registro CNV N° 177) con fines exclusivamente informativos. Su contenido no constituye ni debe interpretarse como una oferta, invitación o recomendación para comprar, vender o mantener ningún valor negociable, instrumento financiero ni activo de ninguna naturaleza.

La información utilizada en la elaboración de este informe ha sido obtenida de fuentes consideradas confiables y de acceso público. No obstante, Becerra Bursátil S.A. no garantiza la exactitud, integridad, vigencia ni idoneidad de dicha información para propósito alguno. Las opiniones, estimaciones y proyecciones incluidas corresponden a la fecha de su elaboración y están sujetas a modificación sin previo aviso.

Los rendimientos pasados de cualquier activo o cartera mencionados no constituyen garantía ni indicación de resultados futuros. Toda inversión en instrumentos financieros conlleva riesgos y puede resultar en la pérdida total o parcial del capital invertido. El inversor debe evaluar, por sí mismo o con asesoramiento profesional adecuado, la conveniencia de cada operación en función de sus objetivos, horizonte temporal, tolerancia al riesgo y situación patrimonial.

Otros informes

Daily

Jueves negro global

Wall Street tuvo su peor rueda desde abril de 2025, con el SOX cayendo cerca de 12% por el temor a una regulación más dura sobre la infraestructura de IA. El Merval cayó 3,89% sin subas en el panel líder y el riesgo país escaló a 925 puntos básicos, máximo del año.

Uncategorized

Congreso demócrata: Wall Street sube y el crudo cae 8%

Wall Street dio vuelta la rueda tras el triunfo demócrata en el Congreso y el crudo cayó más de 8%. En la plaza local el Merval cedió 2,40% por las energéticas y el riesgo país tocó 852 puntos, máximo del año.

Renta Variable

Uber o Netflix: cuál conviene después de los balances

Uber y Netflix cotizan a unas 23 veces su ganancia, cerca de sus mínimos, pero el mercado reaccionó al revés a sus balances. Comparamos resultados, valuación y cuánto puede rendir cada una en tres años.

Actualidad de Mercados del 4 de noviembre de 2026, Becerra Bursátil Research & Estrategia
Daily

El Gobierno retira la ley financiera y los demócratas ganan el Congreso

Actualidad de Mercados del 4 de noviembre de 2026. Argentina: Ley de Competitividad Financiera: el Gobierno retira el proyecto; Pymes: suspensión de embargos y nuevas facilidades. Internacional: Estados Unidos: los demócratas ganan el control de ambas cámaras; Medio Oriente: señales cruzadas sobre un acuerdo con Irán.

Daily

AMD supera estimaciones y el riesgo país llega a 831

AMD cerró el día con ingresos y guía por encima de lo esperado, en una rueda firme para Wall Street en plena elección de medio término. En la plaza local el Merval subió 1,55% con energéticas y bancos, pero la curva en pesos y la deuda hard dollar operaron ofrecidas y el riesgo país trepó a 831 puntos, máximo del año.

ABRA SU CUENTA AHORA 

ABRA SU CUENTA AHORA 

Próximamente