Wall Street tuvo su peor rueda desde abril de 2025 con el derrumbe de los semiconductores, el Merval cayó 3,89% con todo el panel en rojo y el riesgo país escaló a 925 puntos básicos, máximo del año.
Resumen del día
El equity americano se desplomó en su peor rueda desde la caída por los aranceles de abril de 2025 y borró las subas posteriores a las elecciones de medio término. Los semiconductores lideraron un sell-off generalizado, con el SOX cayendo cerca de 12%, ante el riesgo de que el nuevo Congreso demócrata endurezca la regulación sobre la infraestructura de IA, y el desarme de posiciones apalancadas aceleró el movimiento, con el VIX saltando 63,40%. En el plano local, el Merval cayó con fuerza con la totalidad del panel líder en terreno negativo y las energéticas liderando las bajas, el mayorista operó prácticamente neutral, los bonos en pesos cerraron mixtos con el tramo largo y los duales devolviendo parte del rally de ayer, y la deuda HD se desplomó con el riesgo país en 925 puntos básicos, nuevo máximo del año. El BCRA finalizó la rueda con compras por USD 42 millones.
Argentina
El Merval se desploma sin subas en el panel líder, el BCRA acelera compras y el riesgo país marca máximo del año
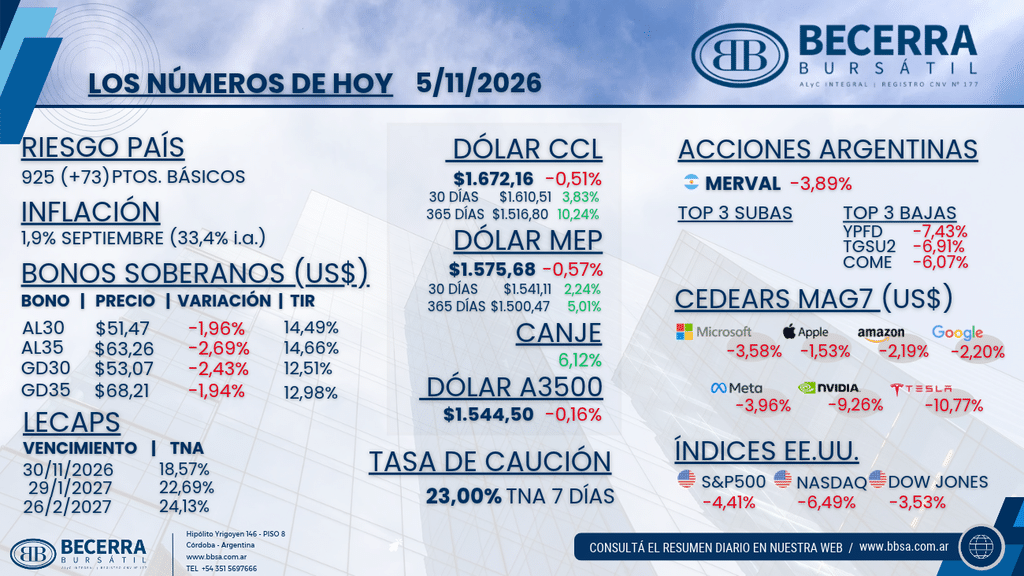
- Renta Variable: El Merval cerró -3,89% en moneda local, sin subas en el panel líder y con las energéticas concentrando el castigo. Las menores caídas fueron para Loma Negra (LOMA) con -0,67%, Pampa Energía (PAMP) con -1,71% y Cresud (CRES) con -1,73%, mientras que YPF (YPFD) con -7,43%, Transportadora de Gas del Sur (TGSU2) con -6,91% y Sociedad Comercial del Plata (COME) con -6,07% lideraron las bajas. Los ADRs cerraron en rojo, con una caída promedio de 3,69% y las energéticas a la cabeza.
- Mercado Cambiario: El mayorista operó prácticamente neutral: abrió en $1.545, se movió en un rango de $1.544 a $1.550 y el A3500 cerró en $1.544,50 (-0,16%), con el BCRA sumando compras por USD 42 millones. Los financieros operaron ofrecidos: el MEP finalizó en $1.575,68 (-0,57%) y el CCL en $1.672,16 (-0,51%), con el canje CCL/MEP en 6,12% y la brecha contra el oficial en torno al 8,3%.
- Renta Fija (Soberanos en Pesos): El fondeo operó tensionado: la caución corta se disparó hasta cerrar en 190%, con un VWAP de 29,6%, y la caución a 7 días terminó en 23,00% TNA, en una rueda en la que el BCRA no habría inyectado pesos tras la compra de duales de ayer. Las curvas operaron mixtas: la CER cedió 0,21% en promedio, con el tramo corto firme y la presión concentrada en el tramo largo y los duales, que devolvieron parte del rally de ayer, con rendimientos reales de entre +1,87% (TZXM7) y +10,16% (TZX28) y el IPC de septiembre en 1,9% mensual como última referencia. La tasa fija operó firme, con rendimientos de 1,97% a 2,21% TEM, y las LECAP cerraron en 18,57% TNA al 30 de noviembre, 22,69% al 29 de enero y 24,13% al 26 de febrero. Los duales ampliaron sus spreads a TAMAR + 10,5% a 10,9% en los vencimientos 2028-2030. La Secretaría de Finanzas anunció el menú de la licitación del miércoles 11 de noviembre, con las LECAP/BONCAP S29E7 y T30J7, el CER TZX28, la TAMAR TMA27 y la dólar linked D15E7, sin duales largos.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) cerró con fuertes bajas (-2,33% en promedio), con el tramo medio como el más castigado (-2,50%) y solo el corto resistiendo, muy por debajo de la deuda emergente (EMB -0,52%). El AL30 finalizó en USD 51,47 (-1,96%) con una TIR de 14,49% contra MEP y el AL35 en USD 63,26 (-2,69%) con 14,66%. En los globales, el GD30 cerró en USD 53,07 (-2,43%) con una TIR de 12,51% y el GD35 en USD 68,21 (-1,94%) con 12,98%. El riesgo país terminó en 925 puntos básicos, 73 por encima del cierre previo y nuevo máximo del año.
Internacional
Los semiconductores arrastran a Wall Street a su peor rueda desde abril de 2025, el VIX se dispara y el UST a 10 años cede por flight to safety
- Renta Variable en Estados Unidos: Los índices cerraron con fuertes caídas (S&P 500 -4,41%, Nasdaq 100 -6,49%, Dow Jones -3,53% y Russell 2000 -4,58%), en su peor rueda desde abril de 2025. El Nasdaq entró en corrección y perforó su media de 200 ruedas, en una jornada marcada por la capitulación de hedge funds desarmando posiciones y la mayor venta neta de minoristas desde marzo de 2020. Dentro de las Magnificent 7 la caída fue generalizada: Tesla (TSLA) cedió 10,77%, Nvidia (NVDA) 9,26%, Meta (META) 3,96%, Microsoft (MSFT) 3,58%, Alphabet (GOOGL) 2,20%, Amazon (AMZN) 2,19% y Apple (AAPL) 1,53%.
- Inteligencia Artificial y Semiconductores: El SOX cayó cerca de 12% ante la expectativa de que el Congreso demócrata impulse regulaciones más estrictas sobre los data centers, con el riesgo de frenar la expansión de la infraestructura de IA. Micron y AMD cayeron cerca de 15% y Broadcom alrededor de 9%, mientras los hyperscalers que habían liderado la rueda del miércoles también cedieron. El VIX voló 63,40%, su mayor salto diario en más de dos años.
- Commodities y Tasas: El WTI rebotó cerca de 3% hasta los USD 90 por barril y cortó una racha de tres bajas consecutivas, ante la persistencia de incidentes con buques en el Golfo Pérsico. En un movimiento de flight to safety, el UST a 10 años cedió a 4,84% (-1,29%).
- Emergentes: El complejo emergente operó con fuertes bajas (EEM -5,79%, Brasil -1,52% y China +0,93%), con los mercados asiáticos de semiconductores entre los más castigados.