En la edición de hoy. Argentina: Estados Unidos ratifica su apoyo: EXIM y el embajador; Caputo: «no va a cambiar la relación» con Estados Unidos; Presupuesto 2027: se demora el dictamen por los pedidos de los aliados; PJ bonaerense: Kicillof y Máximo Kirchner sellan una tregua. Internacional: Estados Unidos: Vance culpa a la guerra con Irán y los demócratas fijan su agenda; Medio Oriente: el petróleo se desploma; Rusia y Ucrania: ataque a una refinería y negociaciones en Emiratos; Estados Unidos: servicios más débiles, productividad y empleo firmes.
Coyuntura Argentina
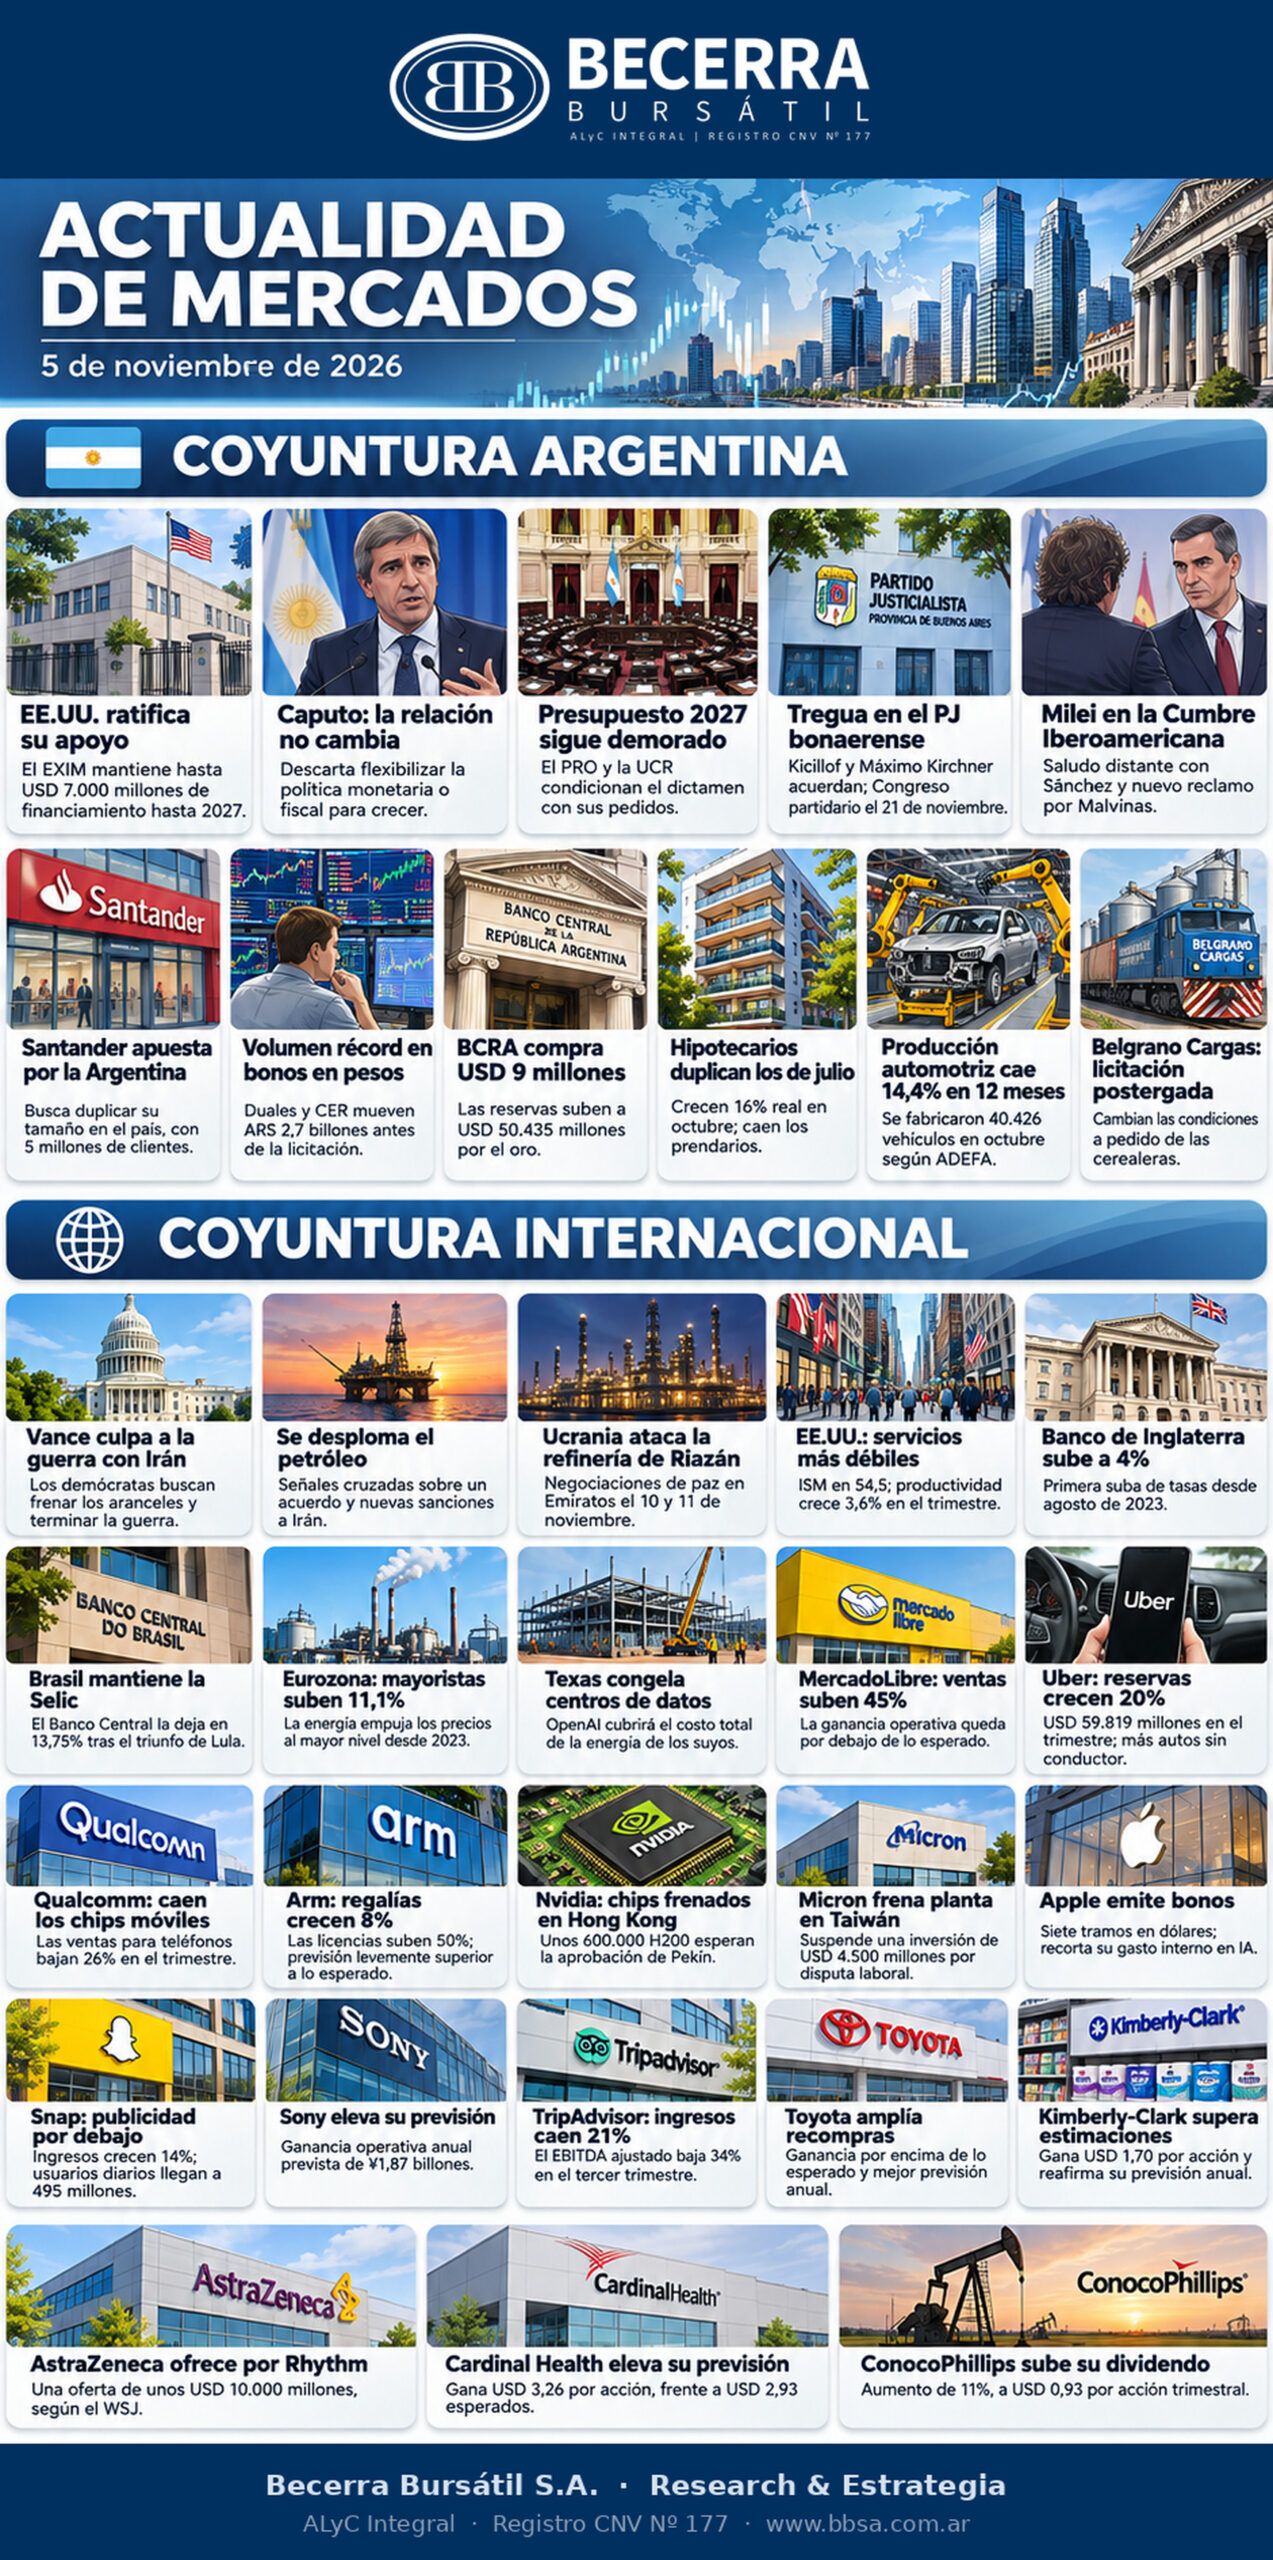
Estados Unidos ratifica su apoyo: EXIM y el embajador
El presidente del EXIM, John Jovanovic, confirmó que el banco continuará con su acuerdo «Build the Future», que incluye un marco con la Argentina para movilizar hasta USD 7.000 millones de financiamiento al sector privado hasta 2027, y que planea ampliar esas iniciativas. Por su parte, el embajador Peter Lamelas afirmó que «cambian las mayorías en el Congreso, pero no cambia nuestro compromiso con la Argentina». El Fondo de Estabilización Cambiaria, la herramienta usada para asistir al peso, no requiere aprobación del Congreso estadounidense.
Caputo: «no va a cambiar la relación» con Estados Unidos
El ministro de Economía, Luis Caputo, afirmó en la conferencia anual de FIEL que la derrota republicana en las elecciones de medio mandato no modificará la relación con Estados Unidos, y señaló que el resultado ya se había conversado con funcionarios del Tesoro estadounidense en el G20. Sostuvo que «el tipo de cambio es la variable que menos influye en la competitividad», frente a los impuestos, las regulaciones, el costo financiero y la logística, y que las pymes se financian a tasas de 70% a 90% cuando la tasa de mercado ronda 23% a 25%. Agregó que «no hay un problema de liquidez» sino de confianza, que la cautela de los bancos responde al aumento de la morosidad y a la incertidumbre electoral, y descartó cualquier flexibilización monetaria o fiscal para estimular el crecimiento: «relegar nuestra ancla principal sería un enorme error».
Presupuesto 2027: se demora el dictamen por los pedidos de los aliados
El tratamiento del Presupuesto 2027 en Diputados sigue demorado a la espera de acuerdos con gobernadores y bloques cercanos. La firma del dictamen, prevista para el 28 de octubre, se suspendió por falta de apoyo del PRO y la UCR. El jefe del bloque PRO, Cristian Ritondo, pidió reducir el componente vial del impuesto a los combustibles, prorrogar los regímenes de promoción automotriz y autopartista, bajar el IVA de los huevos a 10,5% e incluir la coparticipación de la Ciudad de Buenos Aires con el reconocimiento de una deuda de unos ARS 628.197 millones. Provincias Unidas reclama por el aumento de los subsidios al transporte del AMBA. Desde el Gobierno sostienen que la meta fiscal es innegociable.
PJ bonaerense: Kicillof y Máximo Kirchner sellan una tregua
El gobernador Axel Kicillof encabezó el Consejo del PJ bonaerense tras un acuerdo con Máximo Kirchner, que presidirá el Congreso partidario, convocado para el sábado 21 de noviembre. El Consejo aprobó un documento que reclama que Cristina Fernández de Kirchner recupere sus derechos políticos y hubo coincidencia en defender las PASO. «Cuatro años más de Milei es imposible para la Argentina», afirmó Kicillof, quien también celebró la derrota de Donald Trump.
Milei en Madrid: Cumbre Iberoamericana
El presidente Javier Milei participó de la XXX Cumbre Iberoamericana en Madrid, donde tuvo un saludo distante con el presidente del gobierno español, Pedro Sánchez, cargó contra el socialismo y reiteró la disposición argentina a negociar la soberanía de las Malvinas de acuerdo con las resoluciones de las Naciones Unidas. Antes se reunió con Santiago Abascal, líder de Vox, de cara a las elecciones anticipadas en España del 29 de noviembre.
Santander: la Argentina, «socio estratégico»
La presidenta del Banco Santander, Ana Botín, definió a la Argentina como un «socio estratégico» en el encuentro anual de Santander América Latina, en Madrid. Destacó que el banco tiene 5 millones de clientes en el país y busca duplicar su tamaño, y que es uno de los asesores de un programa que apunta a movilizar unos USD 50.000 millones de inversión en Vaca Muerta, además de participar en el proyecto Argentina LNG.
Bonos en pesos: volumen récord en duales y CER antes de la licitación
Entre la curva de bonos duales y la curva CER se negociaron ARS 2,7 billones en BYMA, frente a un promedio de ARS 0,3 billones en las 22 ruedas anteriores, y sólo los duales con vencimiento en 2029 y 2030 movieron ARS 1,75 billones. Los duales más largos volvieron a rendir TAMAR más 10%. El Tesoro licitará el miércoles 11 de noviembre, ya que el lunes y el martes serán feriados por la visita del Papa.
Mercado de Cambios, Reservas Internacionales y Cobertura
El BCRA compró USD 9 millones, su tercera compra en las últimas ocho ruedas, y acumula USD 15.985 millones en el año. Las reservas brutas subieron USD 142 millones, hasta USD 50.435 millones, en parte por la suba del oro, que aportó USD 270 millones. El volumen operado en el MAE fue de USD 694 millones, con USD 410 millones en cable y USD 284 millones en MEP. En cobertura, los títulos dollar linked negociaron USD 113 millones, por debajo del promedio diario del último mes de USD 148 millones, y el interés abierto en futuros de dólar subió USD 42 millones, a USD 3.729 millones. Esta semana el Tesoro paga unos USD 880 millones de intereses al FMI.
Préstamos en pesos: los hipotecarios duplican los de julio
Los préstamos hipotecarios crecieron 16% real mensual en octubre y ya duplican el nivel de julio. Los prendarios cayeron 12% real, y los adelantos en cuenta corriente bajaron por séptimo mes consecutivo.
Producción automotriz de octubre
Según ADEFA, se produjeron 40.426 vehículos en octubre, 0,4% menos que en septiembre y 14,4% menos que un año antes, con una caída acumulada de 15,5% en el año. Las exportaciones fueron de 27.793 unidades, 1,5% menos que en septiembre y 6,2% menos interanual, aunque acumulan una suba de 0,6% en el año.
Belgrano Cargas: se posterga la licitación y cambian las condiciones
El Gobierno postergó la licitación para privatizar el Belgrano Cargas, a pedido del consorcio de cerealeras integrado por AGD, Bunge, Cargill, Louis Dreyfus y ACA, que pidió más tiempo para inspeccionar la infraestructura. Los oferentes podrán acreditar la solvencia financiera con hasta dos socios financieros y acceder al RIGI si comprometen inversiones de al menos USD 200 millones en la renovación de vías.
Coyuntura Internacional
Estados Unidos: Vance culpa a la guerra con Irán y los demócratas fijan su agenda
El vicepresidente JD Vance afirmó que «la razón por la que perdimos es la guerra» con Irán, y Trump admitió que eso es «en gran medida cierto», aunque descartó reemplazar al secretario de Defensa, Pete Hegseth, cuya destitución podría votarse en la Cámara de Representantes la próxima semana, según CNN. El líder demócrata Hakeem Jeffries, que se postuló para presidir la Cámara, anunció proyectos para frenar los aranceles y terminar la guerra, y Chuck Schumer buscará limitar los poderes de guerra presidenciales. Trump descartó reducir los aranceles, pero dijo que puede trabajar con los demócratas en «ideas financieras».
Medio Oriente: el petróleo se desploma
El Brent cerró ayer en USD 94,6 y el WTI en USD 88,1, tras las declaraciones de funcionarios estadounidenses respecto a la guerra con Irán. Fuentes diplomáticas árabes citadas por Al-Jadeed hablaron de avances significativos y anticiparon que el rumbo de las negociaciones se aclarará el viernes, aunque un alto funcionario estadounidense dijo al Canal 12 de Israel que es «muy probable» que se retome la guerra. El Tesoro de Estados Unidos sancionó a cuatro personas y nueve empresas de la India por apoyar la flota paralela de petroleros iraníes. El Brent opera en torno a USD 100 y el WTI cerca de USD 90.
Rusia y Ucrania: ataque a una refinería y negociaciones en Emiratos
Ucrania atacó la refinería rusa de Riazán, que procesa unos 340.000 barriles diarios y abastece a la región de Moscú, según Bloomberg. Delegaciones de ambos países se reunirían en Emiratos Árabes Unidos el 10 y 11 de noviembre para negociar la paz con mediación de Estados Unidos.
Estados Unidos: servicios más débiles, productividad y empleo firmes
El ISM de servicios bajó a 54,5 en octubre, por debajo de los 54,8 esperados, con nuevos pedidos en 55,9, desde 59,8, y precios pagados en 73,0. Los pedidos iniciales de subsidio por desempleo bajaron a 189.000, contra 196.000 esperados, y la productividad creció 3,6% en el tercer trimestre, por encima del 2,7% previsto, con una baja de 0,7% en los costos laborales unitarios. El mercado asigna cerca de 80% de probabilidad a una suba de 25 puntos básicos de la Fed en diciembre, y el rendimiento del Tesoro a 10 años se ubica en 4,90%.
Banco de Inglaterra: primera suba de tasas desde 2023
El Banco de Inglaterra subió su tasa 25 puntos básicos, a 4,0%, con ocho votos a favor y uno, el de Catherine Mann, por una suba de 50 puntos básicos, en su primer aumento desde agosto de 2023. Su presidente, Andrew Bailey, afirmó que la decisión no debe verse como la primera de una larga secuencia, pero que, salvo que se resuelva el conflicto en Medio Oriente, tampoco será la última. El mercado asigna cerca de 50% de probabilidad a otra suba en diciembre.
Brasil: el Banco Central mantiene la Selic en 13,75%
El Banco Central de Brasil mantuvo la tasa Selic en 13,75% en su primera reunión tras el triunfo de Lula da Silva. Señaló que el contexto externo se volvió más adverso por el conflicto en Medio Oriente y la política monetaria más restrictiva en las economías desarrolladas, que los riesgos inflacionarios están sesgados al alza y que seguirá de cerca las novedades fiscales. La inflación de octubre fue de 4,58%, frente a una meta de 3%.
Eurozona: los precios mayoristas suben 11,1%
Los precios mayoristas de la eurozona subieron 2,5% mensual en septiembre y 11,1% interanual, por encima del 10,6% esperado y el mayor registro desde febrero de 2023, impulsados por la energía, que aumentó 7,8% mensual y 30% interanual.
Centros de datos: Texas congela permisos
La gobernadora electa de Texas, Gina Hinojosa, anunció que mantendrá congelados los permisos para nuevos centros de datos hasta aprobar una regulación más completa. OpenAI informó que cubrirá el costo total de la energía de los centros de datos que posee y pidió a los legisladores que esa regla sea obligatoria para todos. CoreWeave (CRWV) afirmó que no anticipa impacto en sus contratos, con 4,2 GW de capacidad contratada, mientras que Microsoft (MSFT) redujo su gasto en centros de datos tras los retrasos de Iren (IREN), según The Information.
MercadoLibre: ventas en alza de 45% y ganancia operativa por debajo de lo esperado
MercadoLibre (MELI) aumentó sus ventas 45% en el tercer trimestre, en línea con lo esperado, pero su ganancia operativa fue de USD 676 millones, frente a USD 740 millones estimados, por los mayores costos de envíos y de marketing. Los indicadores de su ecosistema, como compradores activos y usuarios de su plataforma financiera, siguieron mostrando un crecimiento fuerte.
Uber: las reservas brutas crecen 20%
Uber (UBER) reportó reservas brutas de USD 59.819 millones en el tercer trimestre, 20% más que un año antes, con subas de 18% en movilidad, 22% en entregas y 35% en fletes, e ingresos de USD 14.766 millones, 10% más. La ganancia por acción ajustada fue de USD 0,88, frente a USD 0,86 esperados, y el EBITDA ajustado creció 31%, a USD 2.963 millones. Generó un flujo de caja libre de USD 2.535 millones y recompró acciones por USD 750 millones. Para el cuarto trimestre prevé reservas brutas de USD 63.250 a 65.250 millones, con un punto medio levemente debajo del consenso, y una ganancia por acción ajustada de USD 0,95 a 0,99, frente a USD 1,00 esperado. Espera tener unos 700 vehículos sin conductor en su plataforma a fin de año y más de 2.000 en 2027.
Qualcomm: cae la venta de chips para teléfonos
Qualcomm (QCOM) reportó ingresos de USD 10.440 millones en su cuarto trimestre fiscal y una ganancia por acción ajustada de USD 2,17, ambos por encima de lo esperado, pero sus ventas de chips para teléfonos cayeron 26%, a USD 5.140 millones. Para el trimestre en curso prevé una ganancia por acción de unos USD 2,25, frente a USD 2,32 esperados, y un margen operativo de su negocio de chips de 20% a 22%, desde 24%.
Arm: las regalías crecen 8%
Arm Holdings (ARM) informó ingresos por regalías de USD 773 millones, 8% más que un año antes, mientras que los ingresos por licencias crecieron 50%. Para el trimestre en curso prevé ingresos de unos USD 1.540 millones, levemente por encima de los USD 1.530 millones esperados.
Nvidia: 600.000 chips esperan en Hong Kong
Unos 600.000 chips H200 de Nvidia (NVDA) esperan en Hong Kong para ser enviados a China continental, ya que Pekín todavía no aprobó su importación a gran escala, según Reuters. Las principales empresas chinas de internet recibieron unos 10.000 chips cada una en los últimos meses.
Micron: suspende una planta en Taiwán
Micron Technology (MU) suspendió la construcción de una planta de chips de memoria de USD 4.500 millones en Taiwán por una disputa laboral prolongada, según Bloomberg.
Apple: emisión de bonos y recorte del gasto interno en inteligencia artificial
Apple (AAPL) lanzó una emisión de bonos de grado de inversión en dólares en siete tramos. Además, redujo de USD 300 a USD 200 el límite diario de uso de herramientas de inteligencia artificial para algunos ingenieros y planea nuevos recortes en esos presupuestos internos.
Snap: la publicidad crece menos de lo esperado
Snap (SNAP) aumentó sus ingresos 14% en el tercer trimestre, a USD 1.720 millones, pero sus ingresos por publicidad crecieron 4%, por debajo del 6% esperado, y sus usuarios activos diarios llegaron a 495 millones, frente a 499 millones previstos.
Sony: eleva su previsión anual
Sony (SONY) registró una ganancia operativa de ¥622.330 millones en su segundo trimestre fiscal, por encima de los ¥491.080 millones esperados, y elevó su previsión anual de ganancia operativa a ¥1,87 billones, desde ¥1,72 billones, y la de ventas a ¥13 billones.
TripAdvisor: caen los ingresos 21%
TripAdvisor (TRIP) reportó ingresos de USD 436 millones en el tercer trimestre, 21,1% menos que un año antes y por debajo de lo esperado, con una ganancia por acción ajustada de USD 0,37, frente a USD 0,45 estimados, y un EBITDA ajustado de USD 71 millones, 34% menor.
Toyota: mejora su previsión y amplía las recompras
Toyota (TM) registró una ganancia operativa por encima de lo esperado en el trimestre, con ingresos de ¥13,4 billones frente a ¥12,4 billones un año antes, favorecida por ventas sólidas y la debilidad del yen. Elevó su previsión anual y amplió su plan de recompra de acciones, pese al impacto de los aranceles estadounidenses.
Kimberly-Clark: resultados del tercer trimestre
Kimberly-Clark (KMB) ganó USD 1,70 por acción ajustada en el tercer trimestre, frente a USD 1,61 esperados, con ventas de USD 4.130 millones, levemente por encima de lo estimado, y una ganancia operativa ajustada de USD 677 millones, por debajo de los USD 691 millones previstos. Reafirmó su previsión para 2026.
AstraZeneca: oferta por Rhythm Pharmaceuticals
AstraZeneca (AZN) presentó una oferta de unos USD 10.000 millones por Rhythm Pharmaceuticals, según el Wall Street Journal.
Cardinal Health: eleva su previsión
Cardinal Health (CAH) reportó una ganancia por acción ajustada de USD 3,26 en su primer trimestre fiscal, frente a USD 2,93 esperados, con ingresos de USD 67.500 millones, y elevó su previsión anual de ganancia por acción a entre USD 12,80 y 13,00, desde USD 12,40 a 12,60.
ConocoPhillips: resultados y suba del dividendo
ConocoPhillips (COP) reportó una ganancia por acción ajustada de USD 3,27 en el tercer trimestre, frente a USD 3,04 esperados, con una producción de 2,3 millones de barriles equivalentes diarios, y elevó su dividendo trimestral 11%, a USD 0,93 por acción. Para el cuarto trimestre prevé una producción de 2,32 a 2,36 millones de barriles equivalentes diarios.