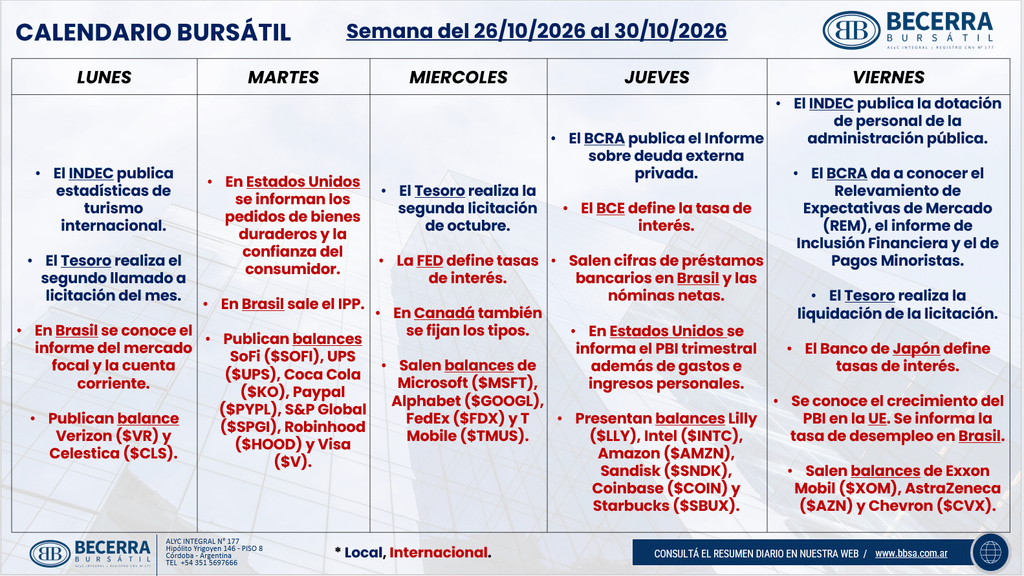
La semana concentra en dos días los eventos que más pesan sobre las carteras: el miércoles la Fed define la tasa y por la tarde reportan Microsoft y Alphabet; el jueves llegan el PBI del tercer trimestre y el PCE de septiembre en EE.UU., y Amazon cierra la ronda de los hiperescaladores. En la Argentina, el mercado arranca procesando la victoria de Lula en Brasil, con el riesgo país en su máximo del año y una licitación del Tesoro el miércoles.
Cómo llega el mercado
Argentina
El EMAE de agosto subió apenas 0,1% mensual en la serie desestacionalizada, después de la caída de 2,9% de julio, y quedó 1,7% abajo del mismo mes de 2025. Con ese rebote, el tercer trimestre se encamina a una nueva contracción que, sumada a la caída de 0,6% del segundo, configuraría una recesión técnica. El riesgo país superó los 700 puntos básicos en la semana, su máximo del año, desde un mínimo de 403 en julio.
El contraste está en el mercado de pesos y en el cambiario. El BCRA lleva compras por más de USD 1.200 millones en octubre y cerca de USD 15.800 millones en el año, con reservas brutas arriba de USD 50.000 millones. El mayorista se movió levemente, a la zona de ARS 1.530, todavía 27,6% debajo del techo de la banda. El martes, el Tesoro canjeó 72,85% de la letra dólar linked D30O6 y bajó los vencimientos de la licitación de fin de mes de ARS 16,7 billones a cerca de ARS 10,8 billones.
En Brasil, Lula da Silva ganó el balotaje del domingo con 51,79% de los votos contra 48,21% de Flávio Bolsonaro, revirtiendo el resultado de la primera vuelta.
Internacional
El Treasury a 10 años bajó de la zona de 5,30% de hace dos semanas a cerca de 5%: el temor a que no alcance el financiamiento para la inversión en inteligencia artificial llevó a los inversores desde las tecnológicas hacia los bonos del Tesoro. A mediados de mes se dio la mayor rotación fuera de tecnología desde 2009. El Brent sigue arriba de USD 110 por la escalada en el Golfo, y el mercado da por descontado que la Fed mantiene la tasa esta semana, con una suba en diciembre todavía en precio.
Lunes 26 de octubre
Argentina
La plaza local abre con la reacción al resultado de Brasil, primer socio comercial. Antes de la apertura en Nueva York, un fondo que replica las acciones brasileñas caía más de 25%, y se espera una depreciación del real. El efecto opera en sentido inverso al de la primera vuelta: entonces la apreciación del real implicó por sí sola una depreciación de 1,2% del tipo de cambio real multilateral argentino, y ahora una suba del dólar en Brasil lo aprecia sin que se mueva el peso. Finanzas da a conocer hoy el menú de la licitación del miércoles.
Internacional
En EE.UU. se publican el índice de actividad nacional de la Fed de Chicago y el manufacturero de la Fed de Dallas, y el Tesoro subasta USD 69.000 millones en bonos a 2 años, una primera lectura de la demanda por deuda corta antes de la Fed. Abre la semana más cargada de balances de la temporada, con cerca de un tercio del S&P 500 reportando; Verizon lo hace hoy.
Martes 27 de octubre
Argentina
La Comisión de Presupuesto y Hacienda de Diputados tiene su última reunión antes del dictamen del Presupuesto 2027, que el oficialismo busca firmar el miércoles para llevar el proyecto al recinto en noviembre. La negociación con los bloques dialoguistas sigue girando sobre universidades, discapacidad y la suspensión de las PASO, mientras la semana pasada Diputados devolvió a comisión el proyecto sobre endeudamiento familiar.
Internacional
Arranca la reunión de dos días de la Fed. Reportan Visa y Coca-Cola, dos lecturas del consumo en EE.UU. con el salario real por hora en baja por sexto mes consecutivo.
Miércoles 28 de octubre
Argentina
Licitación del Tesoro, con vencimientos por cerca de ARS 10,8 billones. La referencia es si Finanzas vuelve a colocar plazos posteriores a las elecciones de 2027, como en la licitación del 14 de octubre, cuando 60% de lo adjudicado fue a títulos de 2028 en adelante y el plazo promedio de emisión llegó a 535 días. En el Congreso, el oficialismo busca dictamen para el Presupuesto 2027.
Internacional
A las 15 (hora Argentina) la Fed anuncia su decisión y a las 15:30 Kevin Warsh da su conferencia de prensa. El mercado espera que mantenga la tasa en 3,75%-4,00%, a una semana de las elecciones de medio término del 3 de noviembre, después de un IPC de septiembre de 0,6% mensual y una subyacente de 0,3% por segundo mes. La señal para diciembre importa más que la decisión de hoy. Al cierre reportan Microsoft y Alphabet, dos de los hiperescaladores, con el capex en IA y el crecimiento de la nube bajo la lupa. El Banco de Canadá también define su tasa.
Jueves 29 de octubre
Argentina
El mercado opera con el resultado de la licitación, conocido el miércoles por la noche, y con la reacción de la tasa larga de EE.UU. a la Fed. Con el Treasury a 10 años más cerca de 5%, el viento de frente externo para los bonos en dólares se modera, pero la suba del riesgo país de las últimas semanas fue sobre todo riesgo argentino: el diferencial del Global 2035 contra el Treasury subió 55 puntos básicos en la semana del 13 al 16 de octubre.
Internacional
A las 9:30 se publican la primera estimación del PBI del tercer trimestre y el PCE de septiembre, el indicador de inflación que sigue la Fed. Las estimaciones de mercado ubican el PCE núcleo cerca de 0,34% mensual. El BCE anuncia su decisión de tasas, con la inflación energética en Europa en alza. Al cierre reportan Amazon, el tercer hiperescalador de la semana, e Intel.
Viernes 30 de octubre
Argentina
Se liquida la licitación y vence el remanente de la D30O6, por USD 1.452 millones, después del canje. Cierra un mes en el que el Tesoro logró correr vencimientos hacia noviembre y enero de 2027, que pasan a concentrar la presión de los próximos llamados.
Internacional
El Banco de Japón define su tasa y el gobernador Kazuo Ueda da su conferencia de prensa. El BCE publica su encuesta trimestral de expectativas de inflación, crecimiento y desempleo, y en Atlanta arranca la reunión de cancilleres del G20. La semana próxima, las elecciones de medio término en EE.UU. pasan al centro de la escena.
Cómo lo leemos en Becerra Bursátil
En pesos, mantenemos la preferencia por la curva CER sobre la tasa fija: la curva descuenta 1,81% mensual hasta noviembre, por encima del REM, y los combustibles todavía rezagados frente al petróleo sostienen la prima CER. Seguimos evitando el carry trade en carteras conservadoras, salvo a través del dual TMVE8, que paga TAMAR + 693 puntos básicos o dólar linked + 4,1%, nuestra vía preferida para cubrir el riesgo cambiario hacia 2027. Si el menú del miércoles vuelve a incluir duales, es el tramo donde vemos más valor.
En dólares, mantenemos la recomendación de reducir soberanos: los Globales ponen en precio una continuidad de alrededor de 60%, con subas de 20% a 27% si se confirma y caídas de 22% a 27% en un escenario adverso. Preferimos provinciales, con Córdoba 2035 (CO35) y Santa Fe 2034 (SFD34) como favoritos, y obligaciones negociables para devengar. En acciones sobreponderamos bancos y reguladas, con GGAL, BBAR, EDN y ECOG como preferidas: los bancos cotizan cerca de una vez su valor libro y ya descuentan un escenario adverso, algo que los bonos todavía no hacen.
En el frente externo, mantenemos la duration de la renta fija internacional por debajo de cuatro años y el S&P 500 en mantener. Seguimos sobreponderados en hiperescaladores: Microsoft, Alphabet y Amazon están entre nuestros nombres preferidos, y sus balances de esta semana ponen a prueba si el capex empieza a monetizarse con la nube creciendo cerca de 55%. Mantenemos oro como cobertura y evitamos petróleo, con una prima de riesgo que puede desaparecer de golpe si el conflicto se resuelve.