La Fed subió la tasa 25 puntos básicos por primera vez desde 2023, con tono hawkish, y el Merval cedió 1,65% de la mano de las energéticas.
Resumen del día
La rueda quedó definida por la decisión de la Reserva Federal, que subió la tasa 25 puntos básicos de forma unánime, el primer hike desde 2023, con un tono marcadamente hawkish. El UST de 10 años trepó a máximos de 19 años y el DXY superó el nivel de 100, presionando a un equity americano que cerró a la baja con los bancos entre los más castigados. En la plaza local el Merval acompañó el tono negativo de la mano de las energéticas, el mayorista cortó la racha ofrecida con el BCRA sumando compras, los pesos operaron firmes y la deuda hard dollar cerró pesada con el tramo largo cerca del 11%.
Argentina
Las energéticas lideran la caída del Merval, el mayorista corta la racha ofrecida y la deuda HD cierra pesada
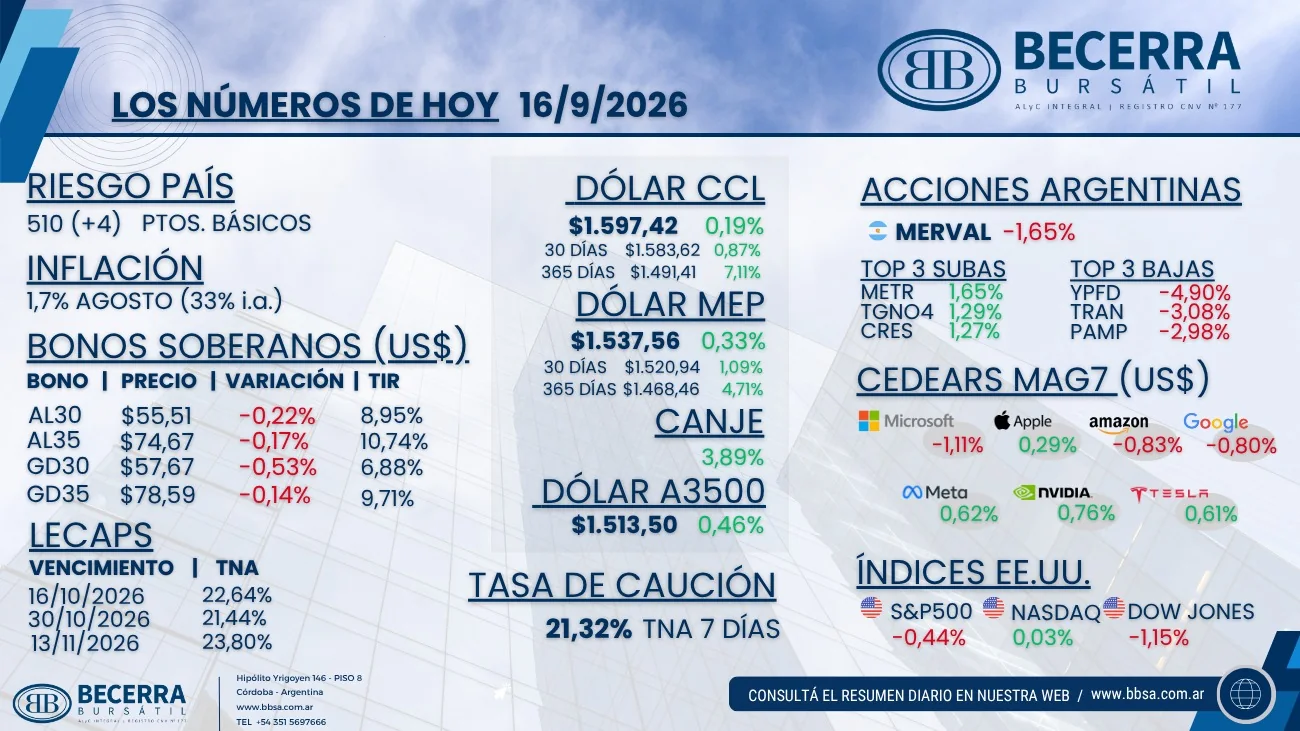
- Renta Variable: El Merval cerró -1,65% en moneda local y en torno a los USD 1.896 medidos al tipo de cambio CCL, revirtiendo la suba de la rueda anterior en una jornada marcada por la cautela previa al anuncio de la Fed. Las energéticas concentraron las pérdidas del panel líder arrastradas por el retroceso del crudo: YPF (YPFD) cedió 4,79%, Pampa Energía (PAMP) 3,24% y Transener (TRAN) 3,00%. Las escasas subas quedaron reducidas a nombres puntuales, con Metrogas (METR) avanzando 1,69%, Cresud (CRES) 1,64% y Grupo Supervielle (SUPV) 1,32%. En el frente de precios mayoristas, el IPIM de agosto marcó 2,1% mensual, con los productos manufacturados subiendo apenas 1,3%, el menor incremento para un agosto desde 2016, y los primarios acelerando 4,6% empujados por el petróleo y el gas, una lectura que confirma la moderación de la inflación mayorista pese al salto puntual del rubro primario.
- Mercado Cambiario: El mayorista rebotó y cortó la racha ofrecida de las últimas ruedas, cerrando en $1.514 (+0,46%) dentro de un rango de $1.505 a $1.514, con la demanda concentrada en la última media hora de operaciones a la expectativa del anuncio de la Fed y de la mano del envión del dólar a nivel global. El BCRA sumó compras por USD 9 millones, sosteniendo la racha compradora de las últimas jornadas. Los dólares financieros operaron algo más firmes en sintonía con el mayorista: el MEP finalizó en $1.538 (+0,32%) y el CCL en $1.597 (+0,18%), con el canje CCL/MEP en 3,89% y la brecha contra el oficial estable en torno al 5,9%.
- Renta Fija (Soberanos en Pesos): El fondeo se mantuvo estable en torno al 20,2%, sin sobresaltos pese a la volatilidad del frente internacional. Los bonos operaron firmes con demanda sostenida en el tramo corto-medio, en una dinámica similar a la de la rueda anterior: la curva CER promedió al alza con rendimientos reales de entre +2,6% y +9,3% para el tramo post 2026, mientras la tasa fija operó en torno al 1,80% TEM en el tramo corto, extendiendo la compresión que se viene observando desde la licitación del viernes. Las LECAP acompañaron ese movimiento y cerraron en 22,64% TNA al 16 de octubre, 21,44% al 30 de octubre y 23,80% al 13 de noviembre, consolidando la tendencia a la baja de las tasas cortas en pesos.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar operó pesada en una rueda global adversa por el salto de las tasas tras el hike de la Fed, con la curva local mostrando un desempeño peor al de la deuda emergente (EMB +0,08%). El tramo largo consolidó rendimientos cerca del 11% (AE38 en 11,09%, AL41 en 10,82% y AL35 en 10,79%), mientras que en los precios de cierre el AL30 finalizó en USD 55,51 (-0,21%) con una TIR de 8,98% contra MEP y el AL35 en USD 74,67 (-0,17%). En los globales, el GD30 cerró en USD 57,67 (-0,53%) con una TIR de 6,88% y el GD35 en USD 78,59 (-0,14%) con 9,71%. El riesgo país terminó en 510 puntos básicos, 4 por encima del cierre previo, ampliando levemente la brecha con la deuda emergente.
Internacional
La Fed sube la tasa por primera vez desde 2023 con tono hawkish, el UST de 10 años y el DXY tocan máximos y Wall Street cierra a la baja
- Reserva Federal: El banco central subió la tasa 25 puntos básicos de forma unánime, a la zona de 3,75%-4,00%, el primer aumento desde 2023. Warsh marcó un tono hawkish al priorizar la lucha contra una inflación «demasiado alta por demasiado tiempo», en su primera decisión al frente de la entidad. Las proyecciones del comité muestran uno o dos hikes adicionales este año, con revisiones al alza de la inflación esperada y a la baja del desempleo. En la conferencia posterior, el presidente de la Fed señaló que la inflación mantiene riesgos al alza mientras que el mercado laboral se encuentra balanceado, un mensaje que el mercado leyó como una señal de que el ciclo de suba de tasas no se agota en este movimiento.
- Renta Variable en Estados Unidos: Los índices cerraron a la baja tras el hike de la Fed (S&P 500 -0,45%, Nasdaq 100 -0,01%, Dow Jones -1,21% y Russell 2000 -0,54%), con el Dow Jones como el más golpeado. Los sectores sensibles al crédito lideraron las pérdidas, con Bank of America cediendo 2,7% y Wells Fargo 3%, presionados por la suba de las tasas de corto plazo, mientras los chips operaron más firmes y amortiguaron la caída del resto del panel.
- Tasas y Dólar: El UST de 10 años trepó a 5,02% (+0,34%), tras operar hasta 1% por debajo del cierre previo durante gran parte de la rueda, y marcó un nuevo máximo de 19 años. El DXY cruzó el nivel de 100 por primera vez en siete semanas. El tramo largo de la curva subió menos que el corto, en la medida en que el mercado recuperó algo de credibilidad en la Fed tras el hike unánime y las señales hawkish del comunicado.
- Emergentes: El complejo emergente operó débil (EEM -0,03%, Brasil -0,79% y China -1,13%) en sintonía con el fortalecimiento global del dólar. Los ADRs argentinos cerraron dispares, con las energéticas nuevamente golpeadas: YPF cedió 5,13%, TGS 1,89% y PAM 2,98%, en línea con el retroceso del crudo y el mal desempeño del sector en la plaza local.