El Tesoro ofrece el miércoles 28 de octubre una LECAP nueva a febrero de 2027 (S26F7), dos BONCER a marzo y a octubre de 2027 (TZXM7 y TZXO7), un bono TAMAR a agosto de 2027 (TMG27), un dual CER/TAMAR a diciembre de 2028 (TXMD8) y una letra dollar linked a enero de 2027 (D15E7). Partimos de tres premisas: la curva descuenta más inflación que el último REM, por lo que la cobertura CER dejó de estar barata; con el A3500 26% debajo del techo de la banda y la elección de 2027 por delante, la asimetría cambiaria juega en contra del peso; y la tasa real del plazo fijo tiende a ser positiva sólo en los seis meses previos a las elecciones. Para quien busca cubrirse del tipo de cambio, la D15E7 es la cobertura más barata del menú: descuenta una devaluación de 1,81% mensual hasta enero, contra 2,47% del último REM. Para quien busca ganarle al plazo fijo, la S26F7 a una TEM de 2,06% o más y el TMG27, que paga 259 pb sobre la TAMAR y la cobra durante buena parte de la previa electoral. Para quien busca ganarle a la inflación, el menú no ofrece lo mejor de la curva: el TZXM7 está caro frente a la tasa fija, el TZXO7 vence en el mes que menos paga la curva de BONCER y el TXMD8 rinde como CER 4,2 puntos menos que el TZXD8. Recomendamos participar en la D15E7, la S26F7 y el TMG27.
Qué se licita
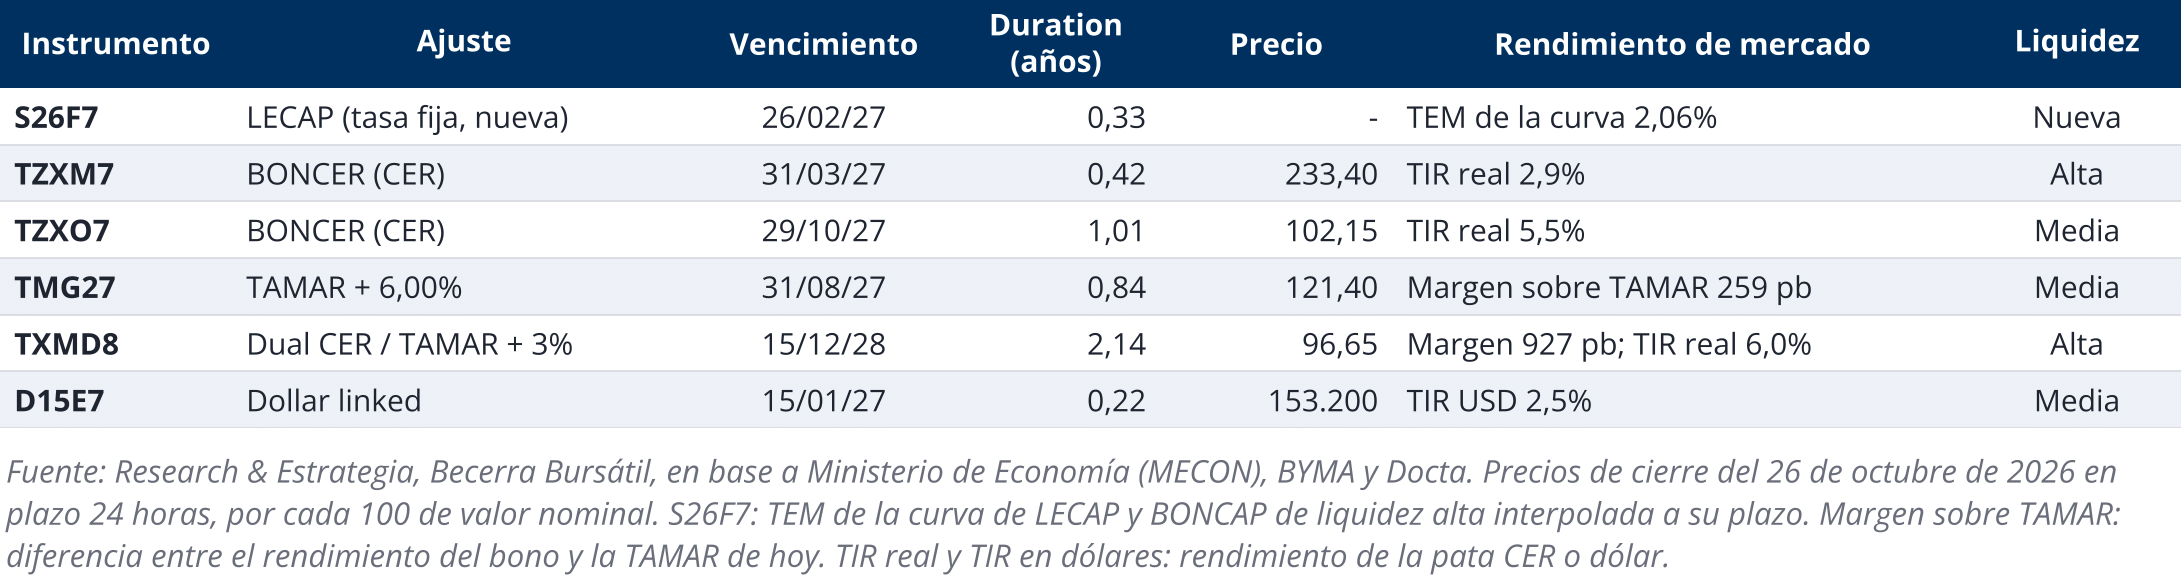
El Tesoro licita el miércoles 28 de octubre seis títulos en pesos, con liquidación el viernes 30: una LECAP nueva a febrero de 2027 (S26F7) y cinco reaperturas, dos BONCER a marzo y a octubre de 2027 (TZXM7 y TZXO7), un bono TAMAR a agosto de 2027 (TMG27), un dual CER/TAMAR a diciembre de 2028 (TXMD8) y una letra dollar linked a enero de 2027 (D15E7). El menú se concentra en el tramo corto: cuatro de los seis títulos vencen antes de septiembre de 2027, y sólo el TZXO7 y el TXMD8 pasan la elección presidencial.
Nuestro punto de partida
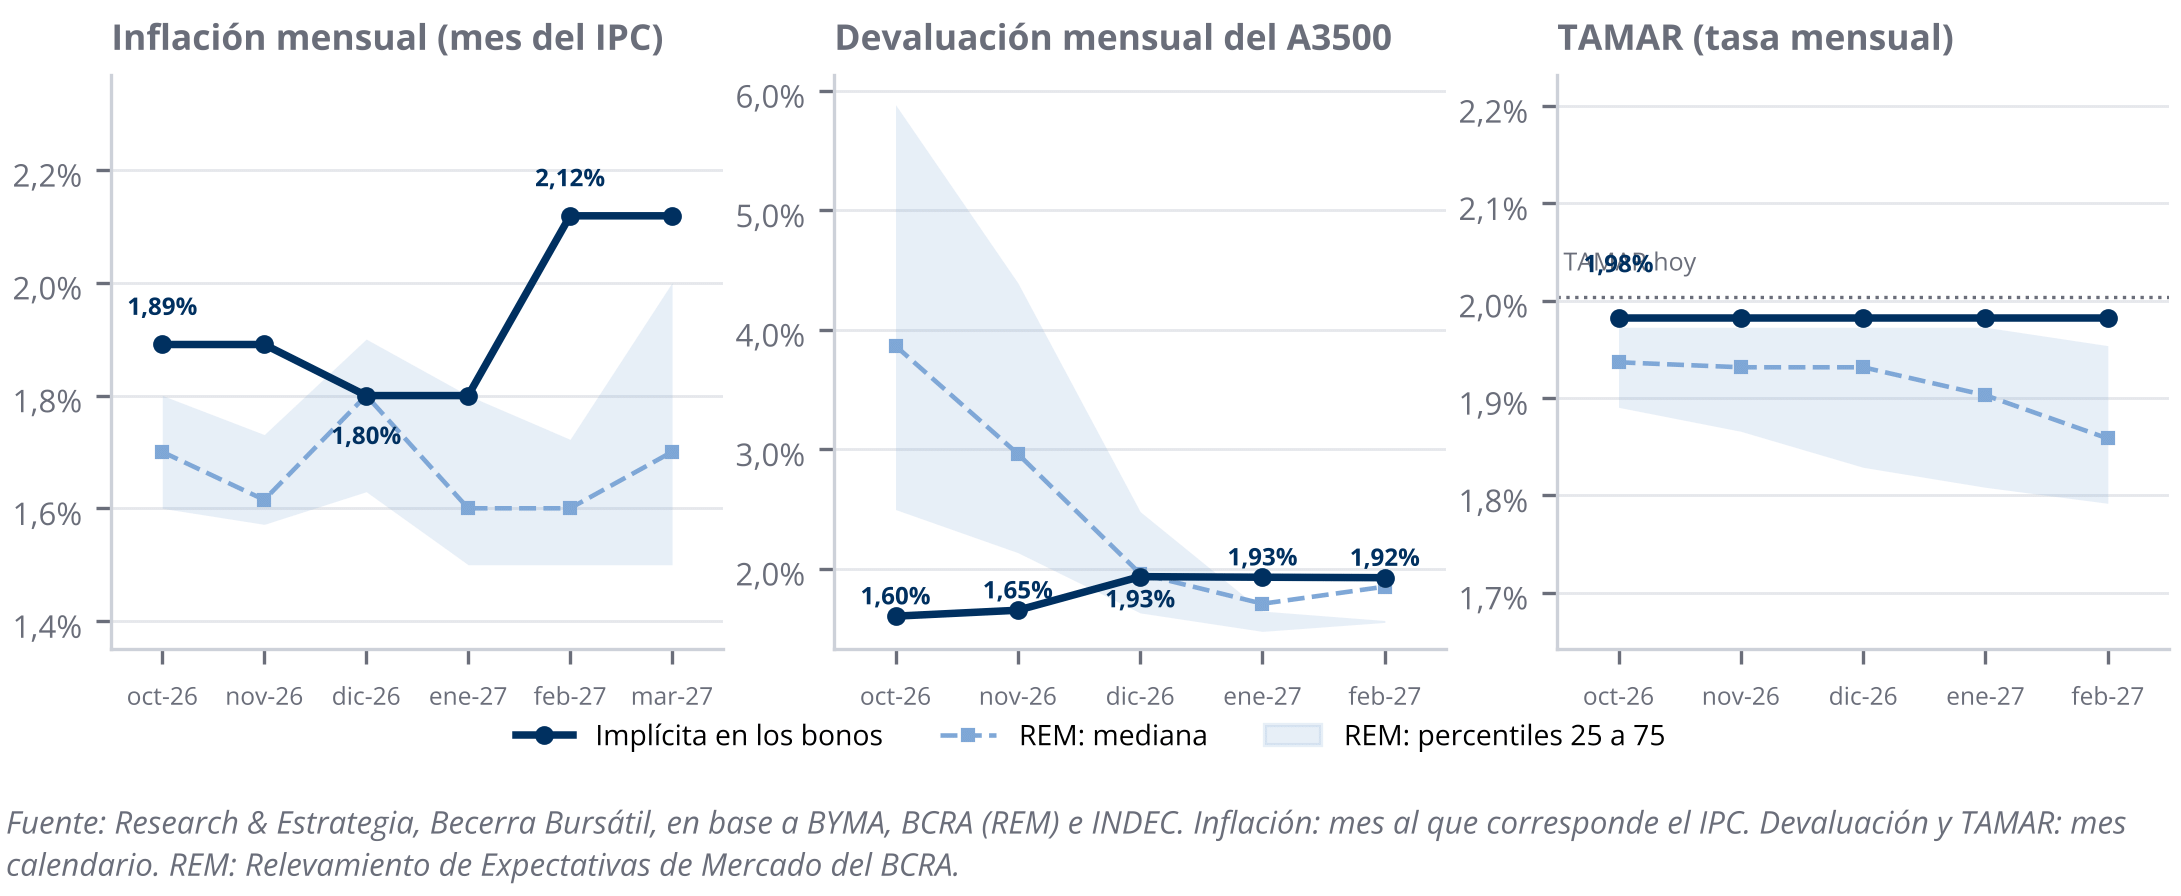
Nuestro posicionamiento en pesos se apoya en tres premisas. La primera es sobre la inflación. La curva descuenta 1,89% mensual para octubre y noviembre, 1,80% para diciembre y enero y 2,12% para febrero y marzo de 2027, por encima del último REM (1,66%, 1,70% y 1,65%). El IPC de septiembre (1,9%) todavía no muestra la desaceleración que espera el relevamiento y los precios regulados siguen pendientes de corregir, pero a estos precios la cobertura dejó de ser barata: si se cumple el REM, hasta marzo la tasa fija rinde más que el CER. En el tramo corto preferimos la tasa fija y, para cubrirse, el dólar.
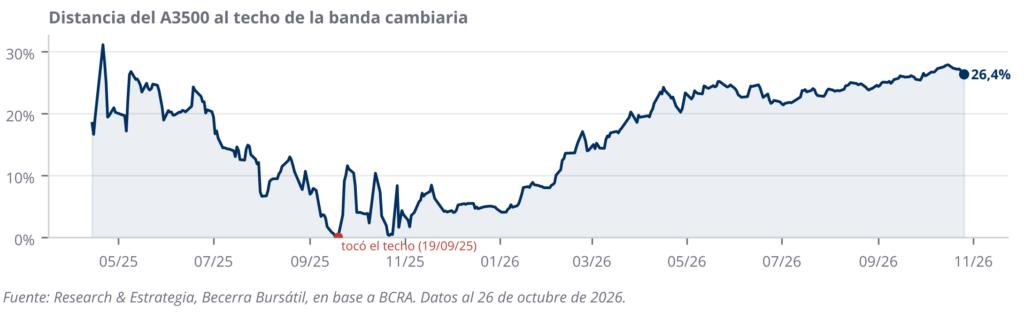
La segunda premisa es sobre el tipo de cambio. El A3500 cerró en $ 1.540, 26,4% debajo del techo de la banda, y el tipo de cambio real con EE.UU. está en 93, contra un promedio de 113 desde 2003. Corregido por los términos del intercambio, 13,5% sobre su promedio, queda en 106, 4,1% debajo del suyo: la distancia es menor, pero sigue. Los dollar linked descuentan una devaluación de 1,82% mensual a tres meses, muy por debajo del 2,37% del último REM. A un año de la elección y con el techo de la banda ajustando por inflación, la asimetría de corto plazo juega en contra del peso: no recomendamos el carry en pesos sin cobertura en carteras conservadoras o que miden en dólares.
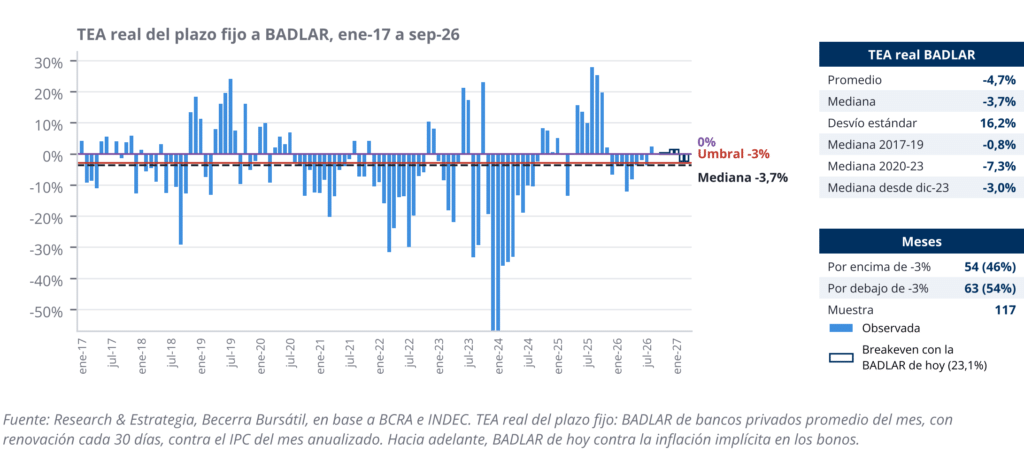
La tercera es sobre la tasa real. Desde 2017, el plazo fijo a BADLAR rindió una tasa real mediana de -3,7% anual (-3,0% desde diciembre de 2023). La excepción son los períodos preelectorales, que definimos como los seis meses previos a cada elección nacional, incluido el mes de la votación: en esos meses la mediana fue de 4,1% y la tasa real resultó positiva en 21 de 35, contra una mediana de -7,3% y 26% de meses positivos en el resto. El patrón se dio con fuerza en 2019 y 2025, cuando la tasa se usó para contener la demanda de dólares antes de votar, y no en 2021 ni en 2023, con tasas reguladas y controles de cambio. Después de las cinco elecciones, la tasa real fue negativa. Para 2027, la ventana va de mayo a octubre. Hasta entonces, el corredor de tasas y el ordenamiento financiero del Tesoro y el BCRA hacen menos probable un episodio de tasas reales muy altas como el de 2025. Los bonos TAMAR ponen en precio una TAMAR promedio de 24,1% hasta febrero de 2027, contra 24,4% de hoy.
Cómo rinde cada instrumento frente a la curva
El gráfico lleva todos los bonos a la misma unidad: la tasa mensual en pesos que rinde cada uno hasta su vencimiento si se cumple el último REM. La tasa fija rinde lo que paga; un BONCER, su TIR real más la inflación del REM; un dollar linked, su TIR en dólares más la devaluación del REM; un bono TAMAR, el capital ajustado por la TAMAR del REM más su margen; y un dual, la mayor de sus dos patas.
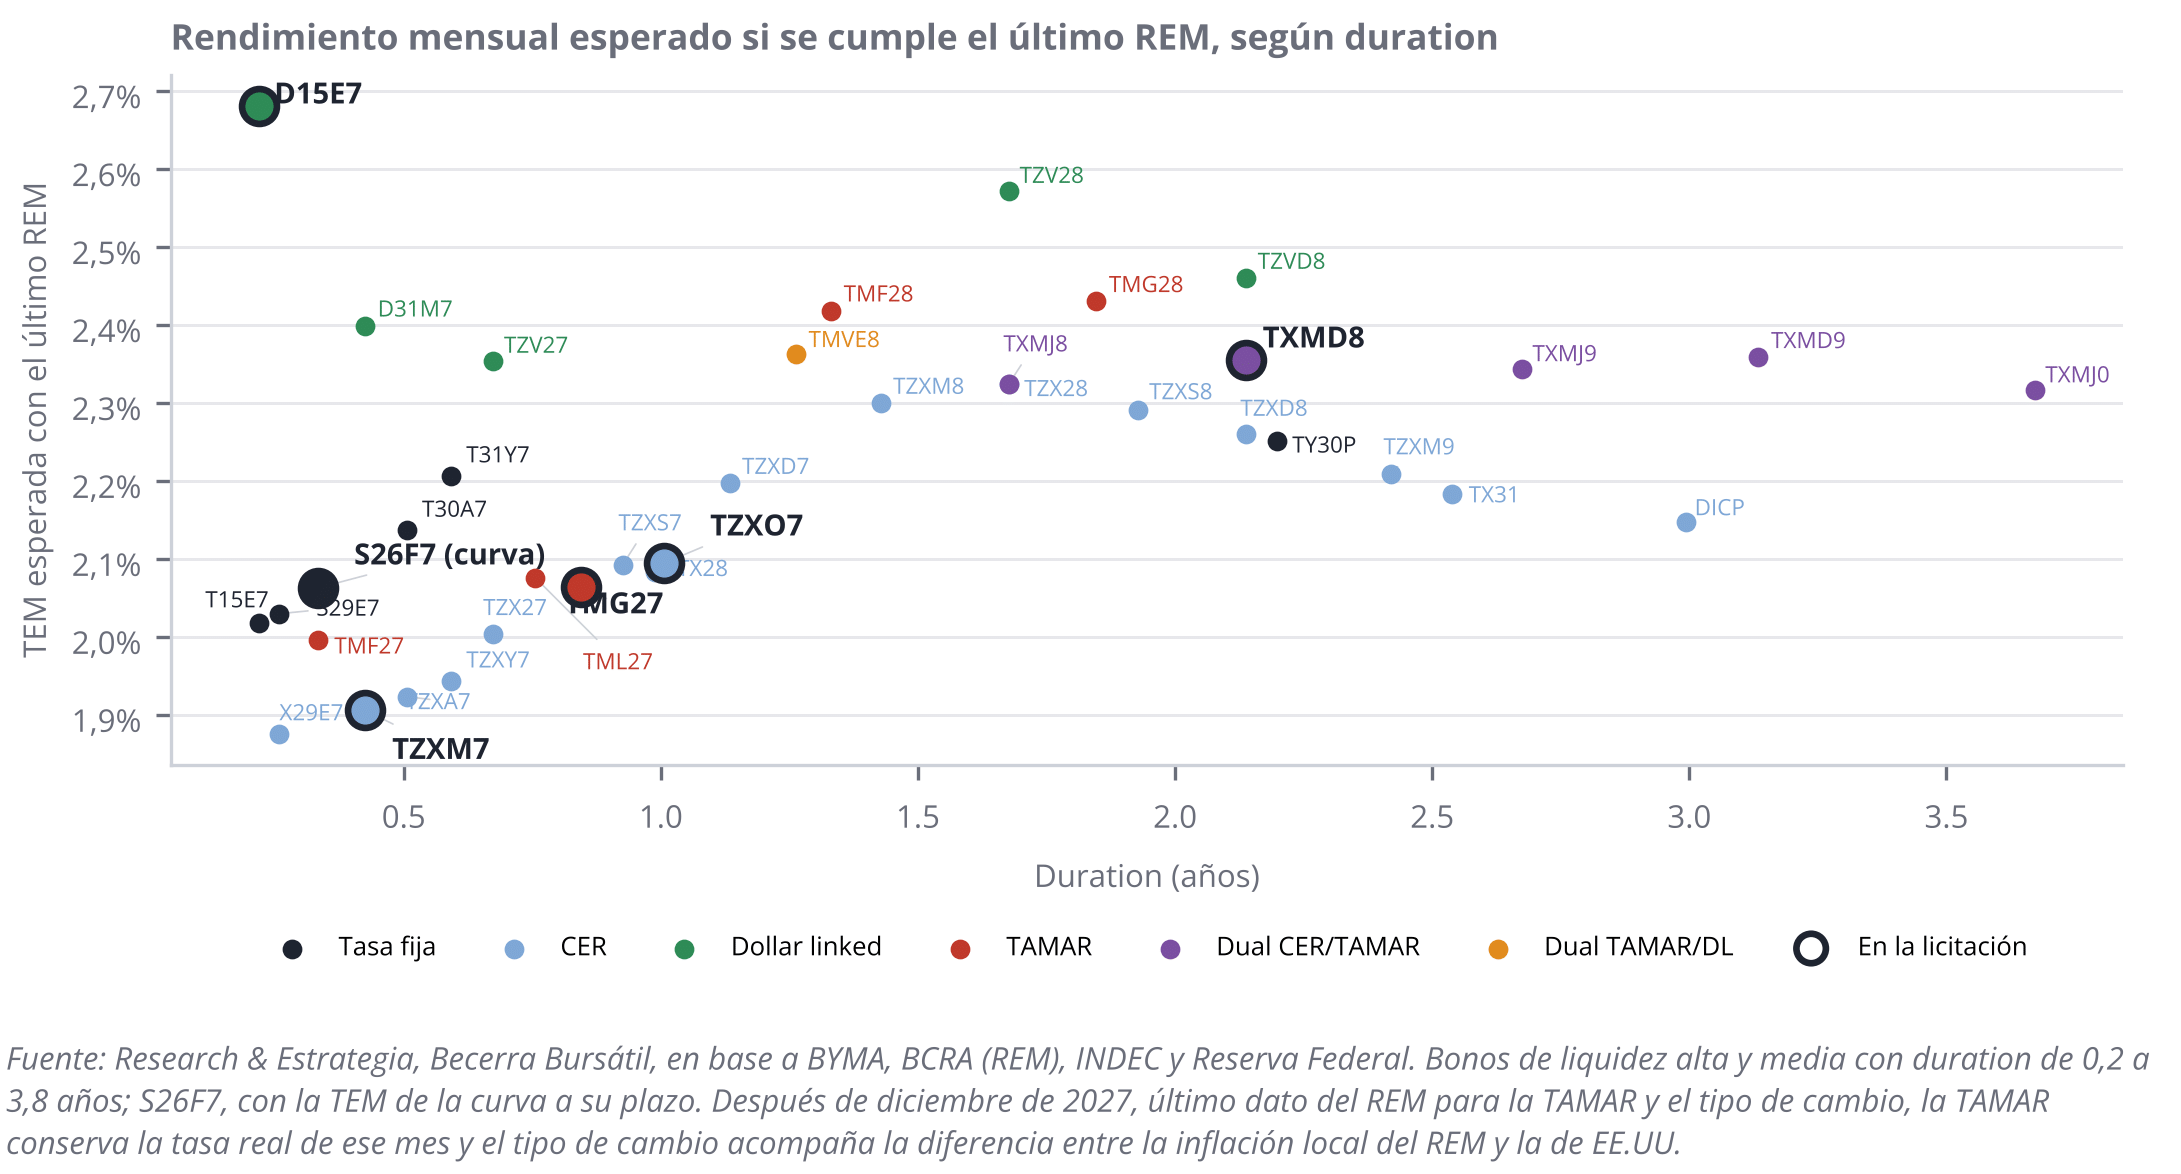
Con el escenario del REM, los dollar linked quedan arriba de toda la curva, con la D15E7 en el primer lugar, porque el REM espera más devaluación que la que descuentan los bonos. En el tramo corto los BONCER, entre ellos el TZXM7, quedan debajo de la tasa fija, y desde el año de duration los bonos TAMAR y los duales rinden más que los BONCER. Ese escenario supone tasas reales positivas durante toda la vida de los bonos TAMAR, algo que la historia del plazo fijo no respalda fuera de los períodos preelectorales. Por eso no tomamos esta medida como ranking sino como punto de comparación, y la contrastamos con nuestro posicionamiento en cada instrumento.
Instrumento por instrumento
Para cubrirse del tipo de cambio: D15E7
La D15E7 paga el 15 de enero de 2027 el capital ajustado por el A3500. A este precio rinde dólar más 2,5% anual y, frente a la T15E7, la LECAP del mismo vencimiento, descuenta una devaluación de 1,81% mensual: un A3500 de $ 1.616 en enero, 21% debajo del techo proyectado de la banda y por debajo de los $ 1.644 que espera el último REM. Si se cumple el relevamiento, la letra rinde 2,68% mensual en pesos, contra 2,02% de la T15E7.
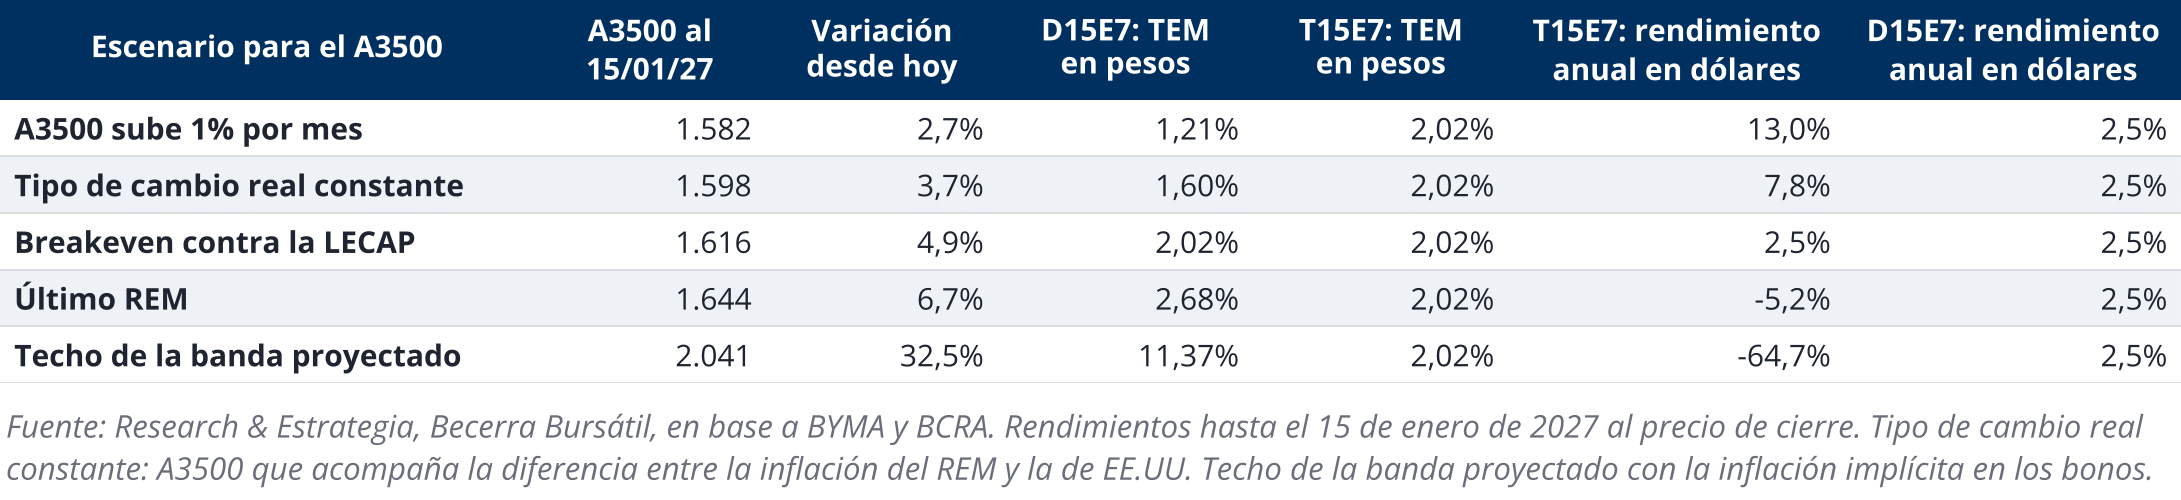
La tabla resume por qué la preferimos a la tasa fija en este tramo. La LECAP sólo le gana si el A3500 sube menos de 4,9% hasta enero: con el tipo de cambio real constante, la ventaja de la LECAP es de 0,42% mensual, y con el REM la D15E7 rinde 0,66% mensual más. Es un seguro corto y barato para la asimetría cambiaria que vemos, con el costo de una liquidez media en el mercado secundario.
Para ganarle al plazo fijo: S26F7 y TMG27
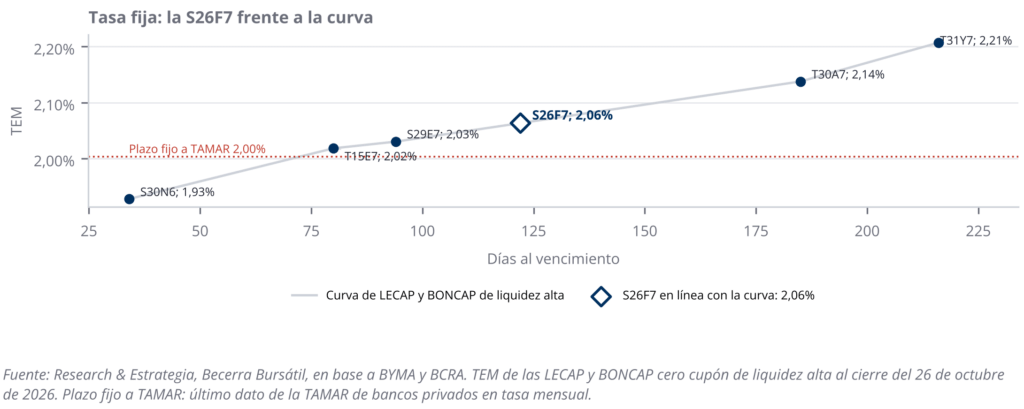
La S26F7 es una LECAP nueva al 26 de febrero de 2027. La curva de LECAP y BONCAP de liquidez alta, interpolada a su plazo, da una TEM de 2,06% (2,08% si se mide desde la liquidación del 30 de octubre): es la referencia para la tasa de corte, contra 2,00% mensual de un plazo fijo a TAMAR con la tasa de hoy, y con la ventaja de fijarla hasta febrero. A esa tasa, la inflación breakeven contra la curva de BONCER es de 1,85% mensual, por encima del 1,69% que espera el último REM para el mismo período, y la TAMAR que la iguala con el TMF27, el bono TAMAR del mismo vencimiento, es de 24,1%, contra 23,2% promedio del REM. Si se cumple el relevamiento, la letra rinde más que sus dos alternativas. La convalidaríamos con una TEM de 2,06% o más; por debajo de ese nivel conviene comprar en el mercado secundario la S29E7 o la T30A7, que rinden en línea con la curva.
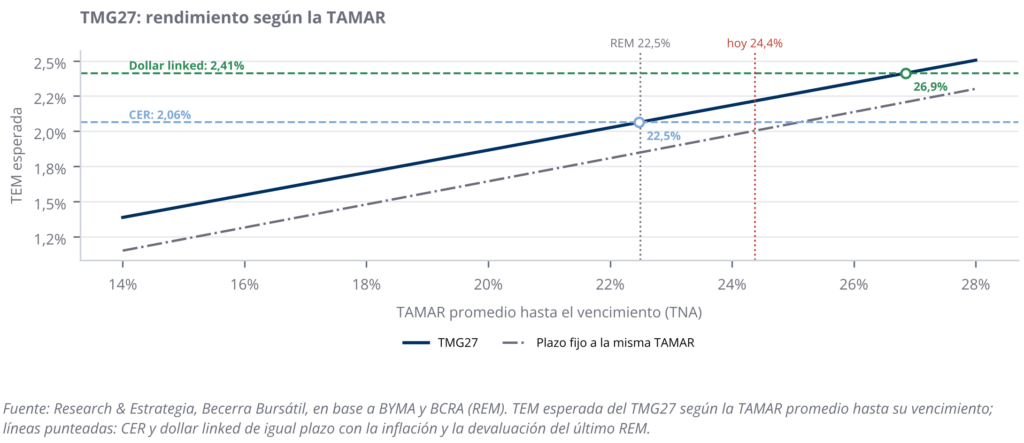
El TMG27 paga TAMAR más 6% hasta el 31 de agosto de 2027 y cotiza con un margen de 259 pb sobre la TAMAR de hoy, en línea con el TML27 (265 pb). Para quien busca ganarle al plazo fijo es la versión más directa: rinde la misma TAMAR más ese margen, unos 0,21% mensuales por encima de un plazo fijo a TAMAR cualquiera sea el nivel de la tasa. Con la TAMAR del último REM (22,5%) rinde 2,06% mensual, contra 1,85% del plazo fijo. Además, cobra la TAMAR hasta mediados de agosto de 2027: captura de mayo a agosto la ventana preelectoral, cuando históricamente la tasa real se tensa, y vence antes de la elección, cuando suele volver a ser negativa. Frente al CER de igual plazo empata con una TAMAR promedio de 22,5%, prácticamente la del REM, por lo que una suba de tasas en la previa lo deja adelante; frente al dollar linked necesita una TAMAR de 26,9%. El riesgo es cambiario: no tiene cobertura.
Para ganarle a la inflación: mejor fuera del menú
El TZXM7 rinde CER más 2,9% anual. Contra la tasa fija del mismo plazo (2,10% mensual) descuenta una inflación de 1,88% mensual hasta marzo, 0,21% mensual más que la del último REM (1,67%). Si se cumple el relevamiento, rinde 1,91% mensual, 0,20% mensual menos que una LECAP de igual vencimiento, mientras que el D31M7, el dollar linked de la misma fecha, rinde 2,40%. Para quien quiere cubrirse de una sorpresa inflacionaria por los precios regulados es un seguro con costo; para el resto, no lo convalidaríamos frente a la tasa fija.
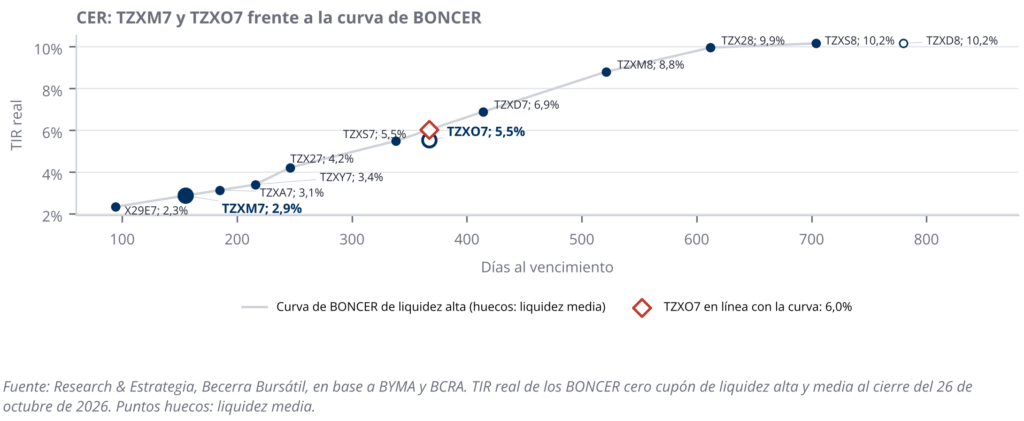
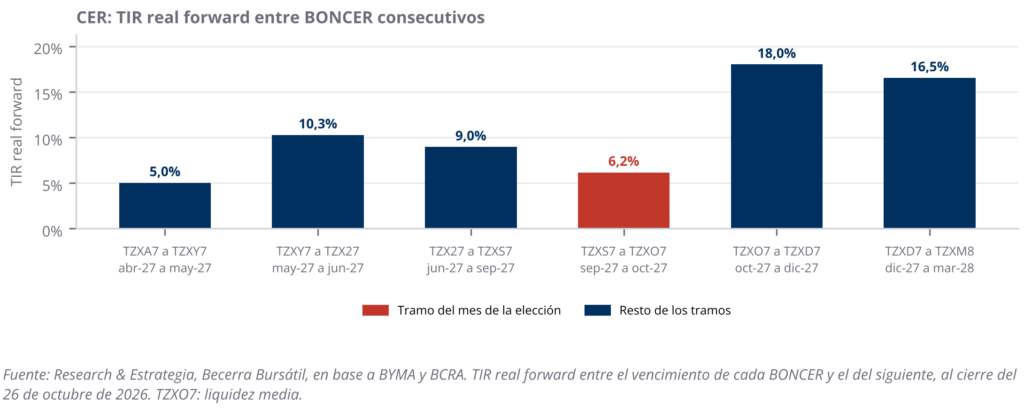
El TZXO7 vence el 29 de octubre de 2027, días después de la elección, y cotiza a una TIR real de 5,5%, contra 6,0% que surge de interpolar la curva entre el TZXS7 y el TZXD7. Las tasas forward muestran por qué no le vemos atractivo: estirar del TZXS7 al TZXO7, el tramo que cubre el mes de la elección, paga una TIR real de 6,2%, contra 9,0% del tramo anterior y 18,0% y 16,5% de los dos siguientes. El mercado cobra caro tener CER justo hasta la elección, y el bono no cobra la inflación posterior: por el rezago del CER, su ajuste llega hasta el IPC de septiembre, y un salto de precios después de la votación lo recoge el TZXD7, no el TZXO7. Preferimos elegir el lado de la elección: el TZXS7 para quedar cubierto hasta septiembre o el TZXD7 y los BONCER más largos para atravesarla. Una combinación de 62% en TZXS7 y 38% en TZXD7 replica la duration del TZXO7 con una TIR real cercana a 6,0%, contra 5,5%, y con dos bonos de liquidez alta.
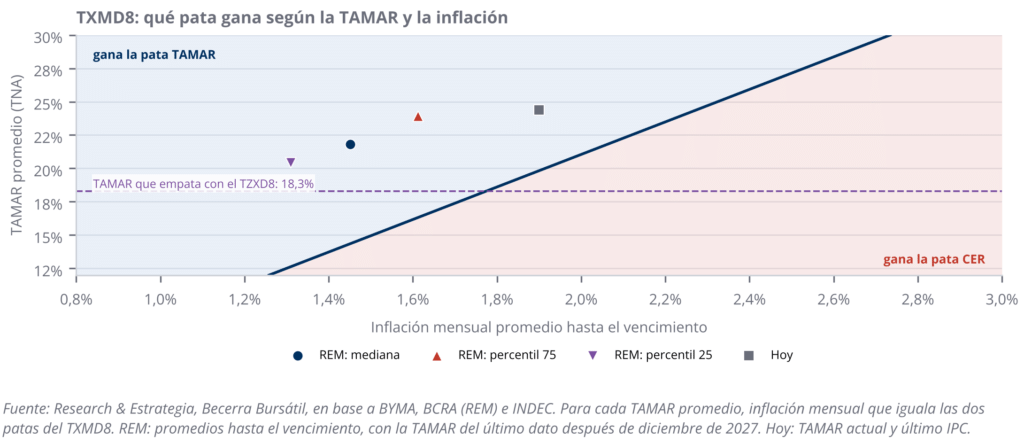
El TXMD8 paga lo mayor entre el capital ajustado por CER y el ajustado por TAMAR más 3%. Si gana la pata CER rinde CER más 6,0% anual, 4,2 puntos menos que el TZXD8 (CER más 10,2%), el BONCER que vence el mismo día. Ese es el costo de la opción sobre la TAMAR: para recuperarlo, la tasa tendría que promediar más de 18,3% hasta diciembre de 2028, con una inflación que el REM ubica en 15% anual para 2028, es decir, tasas reales positivas durante dos años, después de la elección. La pata CER recién gana con una inflación promedio de 2,27% mensual, contra 1,45% que espera el último REM. Como bono TAMAR, su margen de 927 pb es similar al del TMG28 (963 pb). Cuando el objetivo es cubrirse de la inflación, preferimos el TZXD8, aun con su liquidez media.
Conclusiones
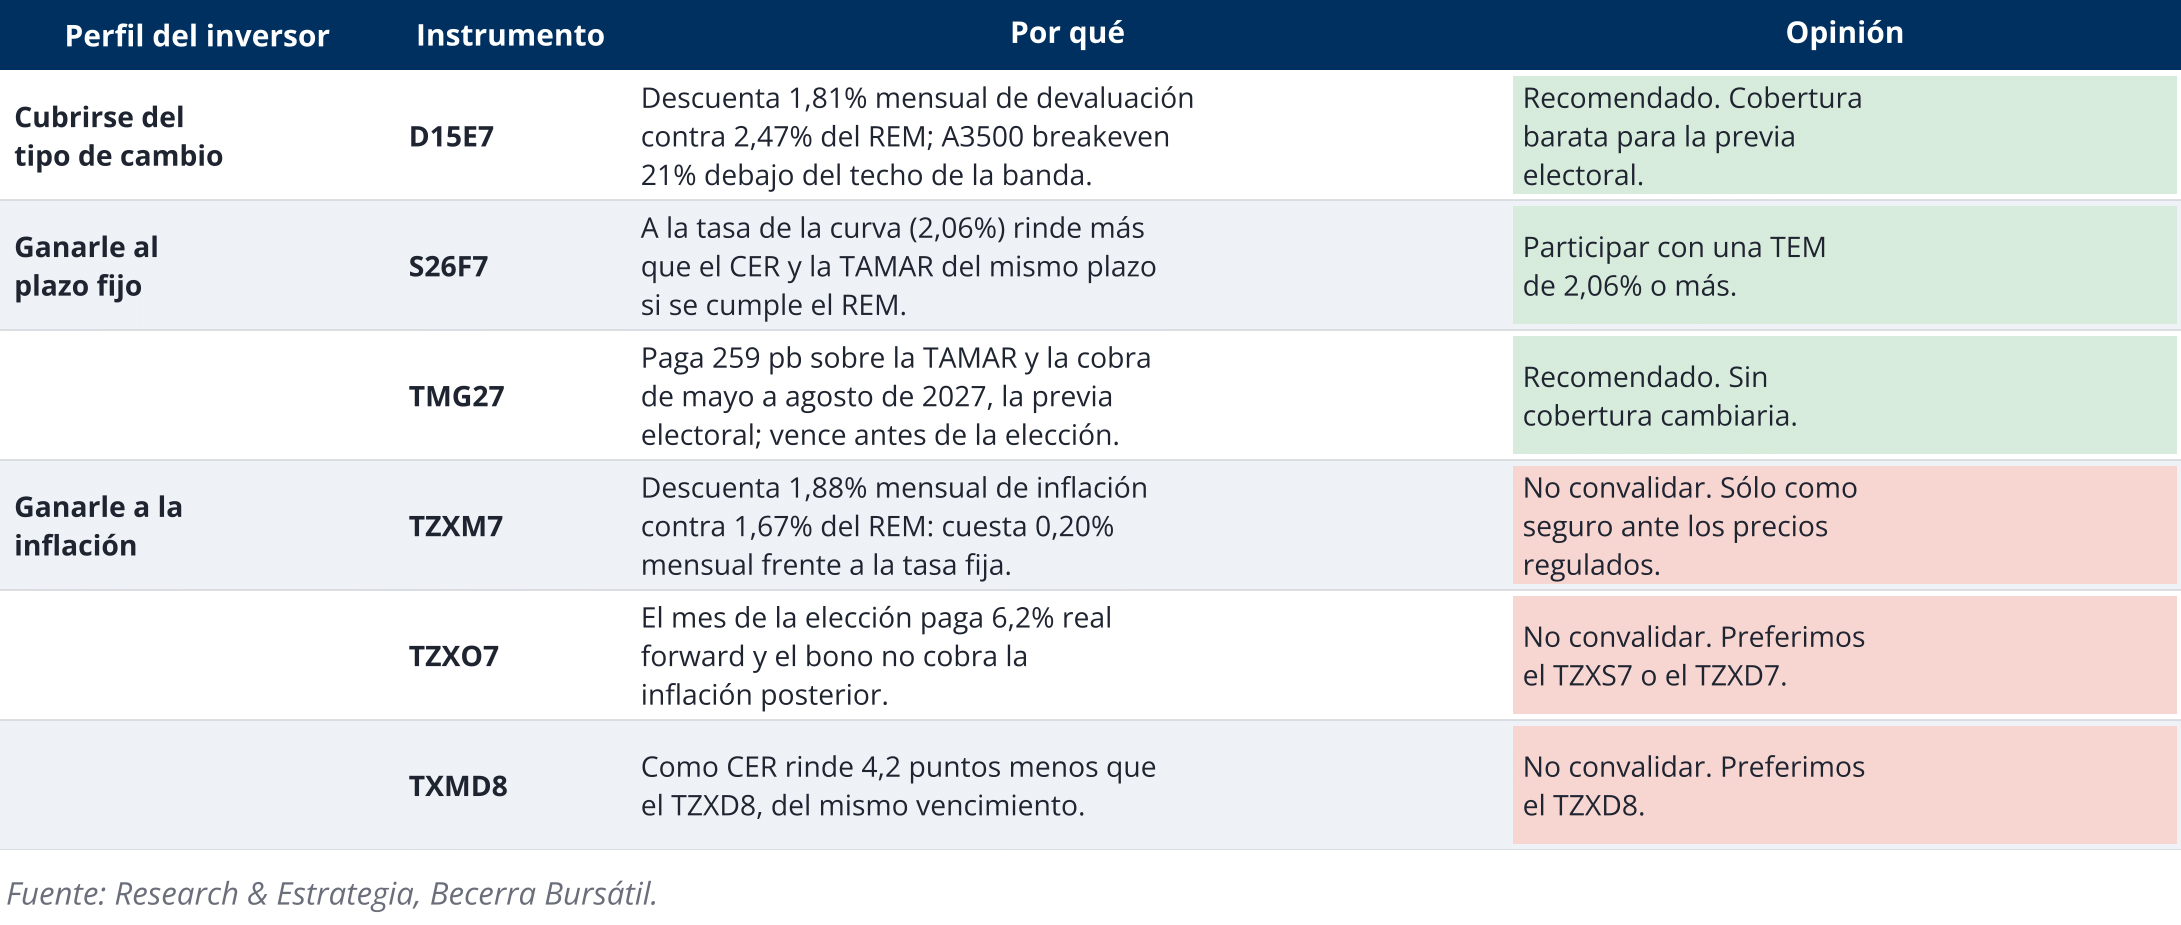
La elección del instrumento depende de lo que busque cada inversor. Para cubrirse del tipo de cambio, la D15E7 es la mejor opción del menú: cubre una aceleración cambiaria en la previa electoral a un costo bajo frente a la tasa fija. Para ganarle al plazo fijo, la S26F7 paga más que la curva de CER y que la TAMAR del mismo plazo si el corte no queda debajo de la curva, y el TMG27 asegura un margen sobre la tasa del plazo fijo y cobra la TAMAR de mayo a agosto de 2027, cuando históricamente la tasa real se tensa. Para ganarle a la inflación, el menú no ofrece lo mejor de la curva: preferimos el TZXS7 para cubrirse hasta septiembre de 2027 o el TZXD7 y los BONCER más largos para atravesar la elección, antes que el TZXO7, y el TZXD8 antes que el TXMD8.
El principal riesgo para este posicionamiento es una inflación más alta que la que descuenta la curva, por la corrección de los precios regulados: en ese escenario el TZXM7 rendiría más que la S26F7. Si el peso se mantiene firme hasta enero, la D15E7 rendiría menos que la LECAP, y si la previa electoral de 2027 se parece a la de 2021 o 2023, sin suba de tasas, el TMG27 rendiría menos que el CER. Hasta la elección, preferimos pagar el costo de la cobertura cambiaria.