El UST de 10 años en 5% y el crudo en máximos de cuatro meses presionaron al equity americano en la víspera de la Fed, mientras el Merval cedió leve y el BCRA sostuvo el sesgo apreciador.
Resumen del día
La rueda volvió a ordenarse por el frente de tasas. El UST de 10 años se sostuvo en la zona del 5%, máximo de casi dos décadas, y el equity americano cerró a la baja por segunda jornada consecutiva. Se le sumó el canal energético: el crudo trepó por encima de los 105 dólares, nuevo máximo de cuatro meses, después de que Arabia Saudita cancelara envíos y cerrara su oleoducto clave tras nuevos ataques, con las cargas suspendidas en Yanbu. Mañana decide la Fed y el mercado espera un hike de 25 puntos básicos, el primero de la gestión Warsh. En la plaza local el Merval operó levemente a la baja con los bancos presionados y las energéticas traccionando, el mayorista siguió ofrecido con el BCRA comprando USD 14 millones y sosteniendo el sesgo hacia la apreciación en línea con la desinflación, los bonos en pesos operaron firmes con las LECAP comprimiendo tras la última licitación, y la deuda hard dollar cerró mixta con el tramo largo pesado cerca del 11% en una rueda adversa para la deuda emergente. El riesgo país terminó en 506 puntos básicos, 16 por encima del cierre previo.
Argentina
Bancos presionados y energéticas al alza, el mayorista sigue ofrecido y los pesos operan firmes
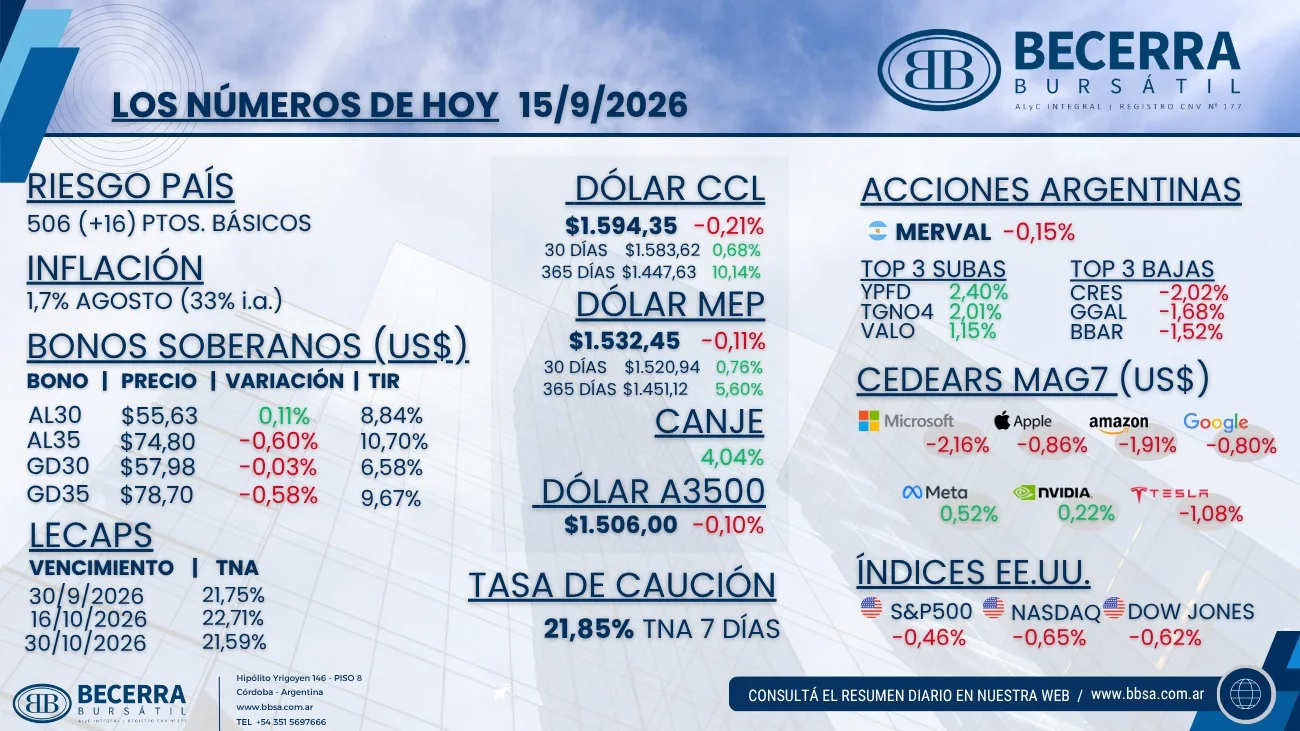
- Renta Variable: El Merval cerró -0,15% en moneda local y en torno a los USD 1.932 medidos al tipo de cambio CCL, en una rueda de dispersión sectorial marcada. Las subas estuvieron encabezadas por YPF (YPFD) con +2,40%, Transportadora de Gas del Norte (TGNO4) con +2,01% y Banco de Valores (VALO) con +1,15%, con las energéticas traccionando al calor del crudo. Del lado de las bajas, Cresud (CRES) cedió 2,02%, Grupo Financiero Galicia (GGAL) 1,68% y BBVA Argentina (BBAR) 1,52%, con el sector financiero concentrando las pérdidas.
- Mercado Cambiario: El mayorista siguió ofrecido y cerró en $1.506,00 (-0,10%) dentro de un rango acotado de 1.505 a 1.510, con el BCRA sumando compras por USD 14 millones. La autoridad monetaria mantiene el sesgo hacia la apreciación del peso, consistente con el proceso de desinflación que muestra el IPC de agosto en 1,7% mensual y 33% interanual. Los financieros terminaron algo más ofrecidos: el MEP en $1.532,45 (-0,11%) y el CCL en $1.594,35 (-0,21%), con el canje CCL/MEP en 4,04% y la brecha contra el oficial en torno al 5,8%. En la comparación más larga, el CCL acumula 10,14% en doce meses y el MEP 5,60%, ambos muy por debajo de la inflación del período.
- Renta Fija (Soberanos en Pesos): El fondeo se mantuvo estable, con la caución a 7 días en 21,85% TNA. Los bonos operaron con mejor tono y demanda sostenida en el tramo corto-medio: la curva CER promedió al alza y rinde entre +2,8% y +9,2% real para el tramo post 2026, mientras la tasa fija se negoció en torno al 1,85% TEM en el tramo corto. Las LECAP comprimieron tras la licitación del viernes y quedaron en 21,75% TNA al 30 de septiembre, 22,71% al 16 de octubre y 21,59% al 30 de octubre.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar cerró mixta, con el tramo corto sostenido y el largo pesado, consolidando rendimientos cerca del 11% en la parte más extendida de la curva (AE38 en 10,96%, AL35 en 10,70% y AL41 en 10,59%). El AL30 finalizó en USD 55,63 (+0,11%) con una TIR de 8,84% contra MEP y el AL35 en USD 74,80 (-0,60%). En los globales, el GD30 cerró en USD 57,98 (-0,03%) con 6,58% y el GD35 en USD 78,70 (-0,58%) con 9,67%. El contexto no ayudó: rueda global de risk-off y debilidad de la deuda emergente (EMB -0,25%).
Internacional
El crudo en máximos de cuatro meses y el UST de 10 años en 5% presionan a Wall Street antes de la decisión de la Fed
- Renta Variable en Estados Unidos: Los índices cerraron a la baja (S&P 500 -0,46%, Nasdaq -0,65% y Dow Jones -0,62%), con las tasas largas como factor dominante y el UST de 10 años en su nivel más alto en casi dos décadas. Dentro de las Magnificent 7 el ajuste fue generalizado: Microsoft (MSFT) cedió 2,16%, Amazon (AMZN) 1,91%, Tesla (TSLA) 1,08%, Apple (AAPL) 0,86% y Alphabet (GOOGL) 0,80%, mientras que Meta (META) subió 0,52% y Nvidia (NVDA) 0,22%. Oracle (ORCL) fue el más castigado del complejo de infraestructura de IA con una baja de 3,1%, en tanto los semiconductores rebotaron tras el selloff del lunes, con AMD +2,2%.
- Commodities y Medio Oriente: La escalada en Medio Oriente deterioró el panorama de suministro energético. El crudo superó los 105 dólares y marcó un nuevo máximo de cuatro meses luego de que Arabia Saudita cancelara envíos y cerrara su oleoducto clave tras nuevos ataques, con las cargas suspendidas en la terminal de Yanbu. La combinación de oferta comprometida y tasas largas en máximos es la que explica el tono defensivo de la rueda.
- Reserva Federal: El mercado espera un hike de 25 puntos básicos mañana, el primero de la gestión Warsh. La decisión llega con el rendimiento a 10 años en la zona del 5% y con un mercado que ya viene descontando un sendero de tasas más alto por más tiempo, de modo que el foco estará menos en la suba en sí que en el lenguaje del comunicado y en la conferencia posterior.
- Emergentes: El complejo operó débil (EEM -0,35%, China -0,77%, Brasil +0,16%) y los ADRs argentinos cerraron dispares, con YPF (+2,27%) entre las subas y los bancos más ofrecidos.