El Tesoro licita el miércoles 11 de noviembre cinco títulos en pesos. Recomendamos participar sólo en la D15E7, una cobertura cambiaria barata frente a la tasa fija, y en el TZX28, a una TIR real de 10,2% o más. En la S29E7, el T30J7 y la nueva LETAMAR el mercado secundario ofrece lo mismo.
Qué se licita
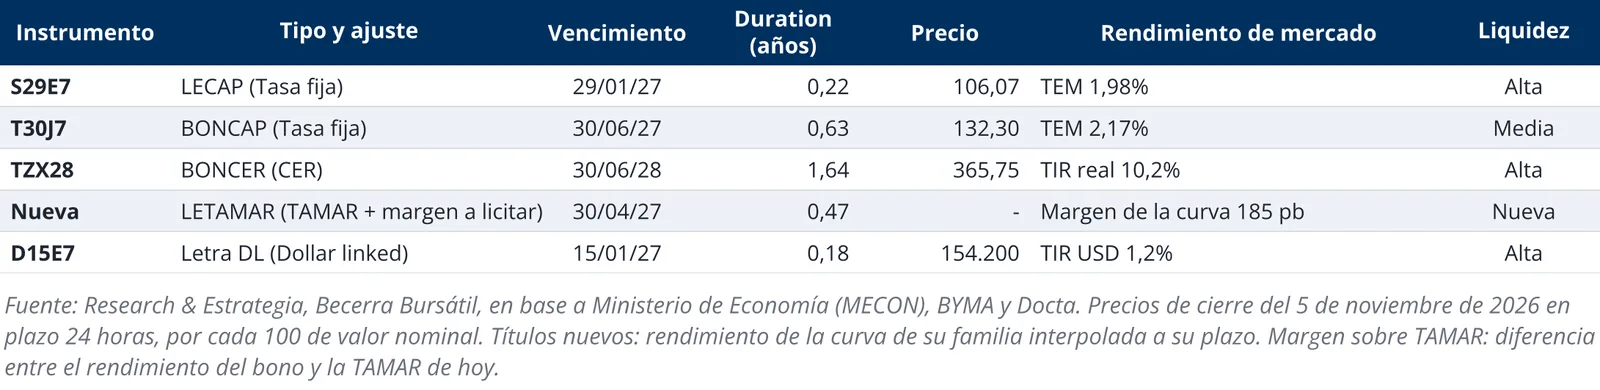
El Tesoro licita el miércoles 11 de noviembre cinco títulos en pesos, con liquidación el viernes 13: una LECAP a enero de 2027 (S29E7), un BONCAP a junio de 2027 (T30J7), un BONCER a junio de 2028 (TZX28), una LETAMAR nueva a abril de 2027 y una letra dollar linked a enero de 2027 (D15E7). Sólo el TZX28 vence después de la elección de octubre de 2027.
Nuestro punto de partida
Nuestro posicionamiento en pesos se apoya en tres premisas.
La inflación que descuenta la curva
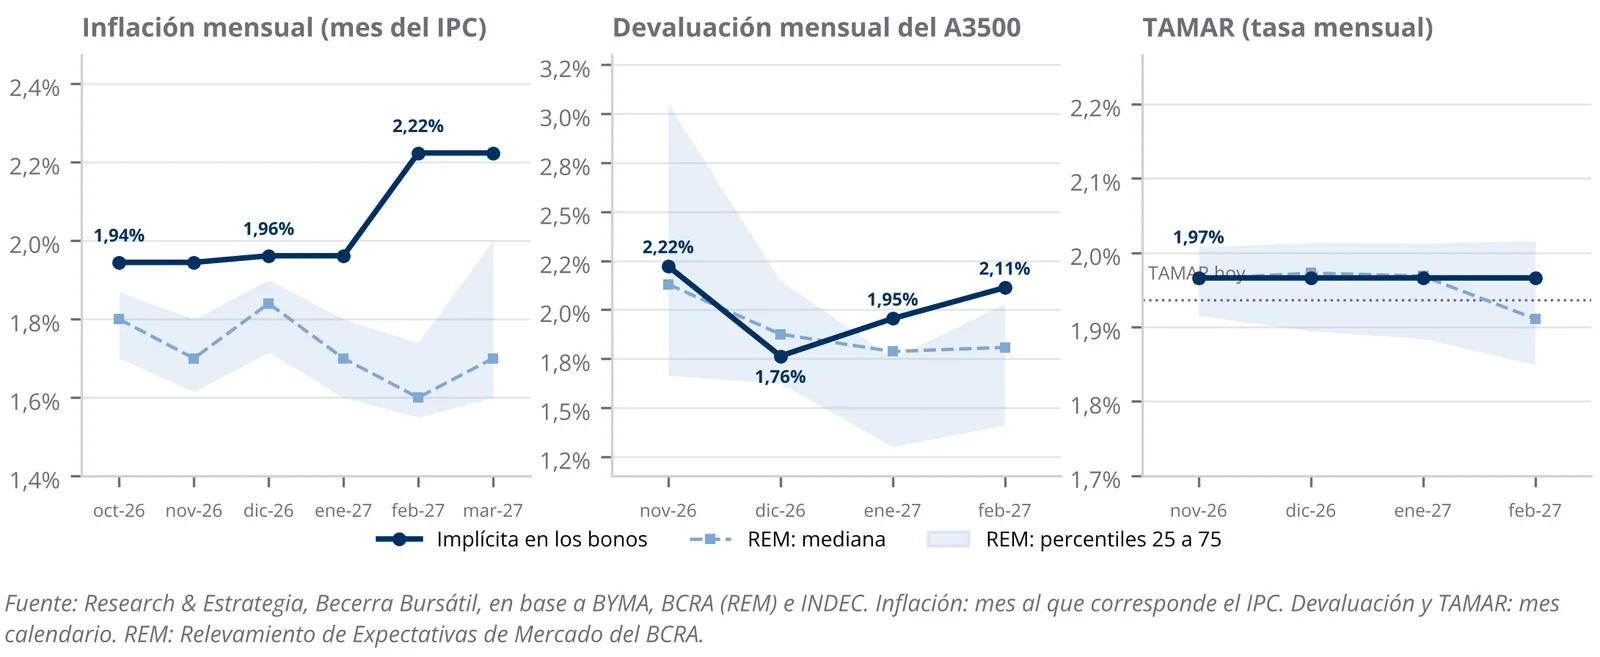
La curva descuenta 1,94% mensual para octubre y noviembre de 2026, 1,96% para diciembre de 2026 y enero de 2027 y 2,22% para febrero y marzo de 2027, por encima del último REM (1,75%, 1,77% y 1,65%). El último IPC fue de 1,9% en septiembre. A estos precios la cobertura CER está cara: si se cumple el REM, en el tramo corto la tasa fija rinde más que el CER. En ese tramo preferimos la tasa fija y, para cubrirse, el dólar.
El tipo de cambio
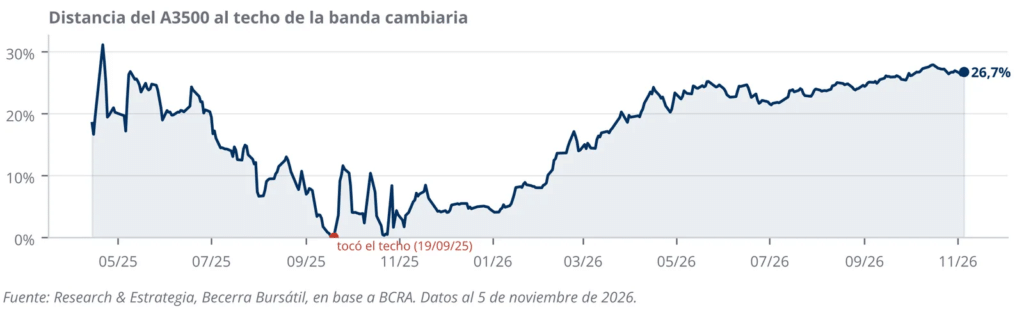
El A3500 cerró en $ 1.545, 26,7% debajo del techo de la banda, y el tipo de cambio real con EE.UU. está en 93, contra un promedio de 113 desde 2003. Corregido por los términos del intercambio, 13,5% sobre su promedio, queda en 106, 4,1% debajo del suyo. Los dollar linked descuentan una devaluación de 1,96% mensual a tres meses, contra 2,07% del último REM.
La tasa real del plazo fijo
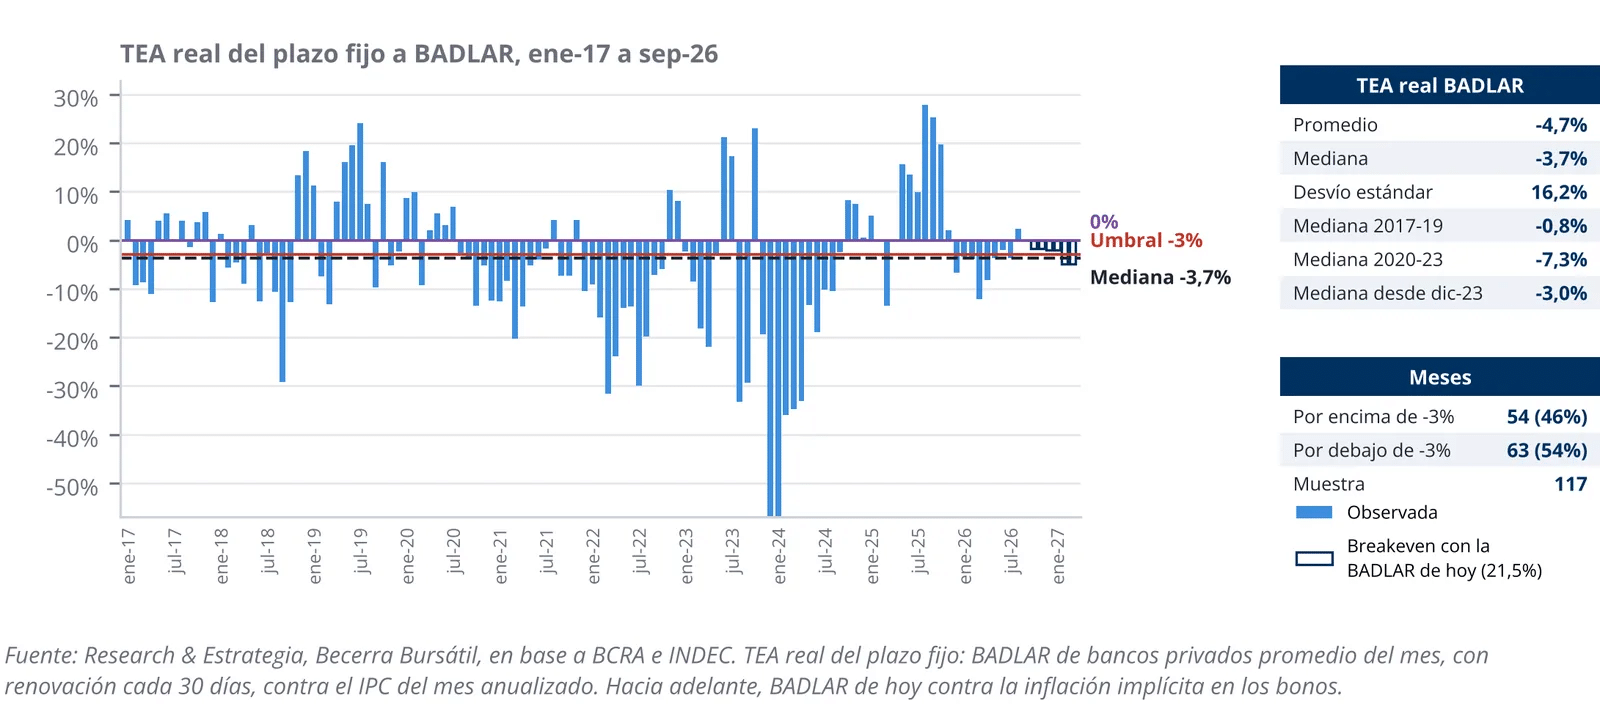
Desde 2017, el plazo fijo a BADLAR rindió una tasa real mediana de -3,7% anual (-3,0% desde diciembre de 2023). La excepción son los períodos preelectorales, que definimos como el mes de cada elección nacional y los seis meses previos: en esos meses la mediana fue de 4,1% y la tasa real resultó positiva en 21 de 35, contra una mediana de -7,3% y 26% de meses positivos en el resto. El patrón se dio con fuerza en 2019 y 2025 y no en 2021 y 2023. Después de cada elección, la tasa real fue negativa.
Para la elección de octubre de 2027, la ventana va de abril a octubre de 2027. Los bonos TAMAR ponen en precio una TAMAR promedio de 23,9% hasta febrero de 2027, contra 23,6% de hoy.
Cómo rinde cada instrumento frente a la curva
El gráfico lleva todos los bonos a la misma unidad: la tasa mensual en pesos que rinde cada uno hasta su vencimiento si se cumple el último REM. La tasa fija rinde lo que paga; un BONCER, su TIR real más la inflación del REM; un dollar linked, su TIR en dólares más la devaluación del REM; un bono TAMAR, el capital ajustado por la TAMAR del REM más su margen; y un dual, la mayor de sus dos patas. Los títulos nuevos se ubican con la tasa de la curva a su plazo.
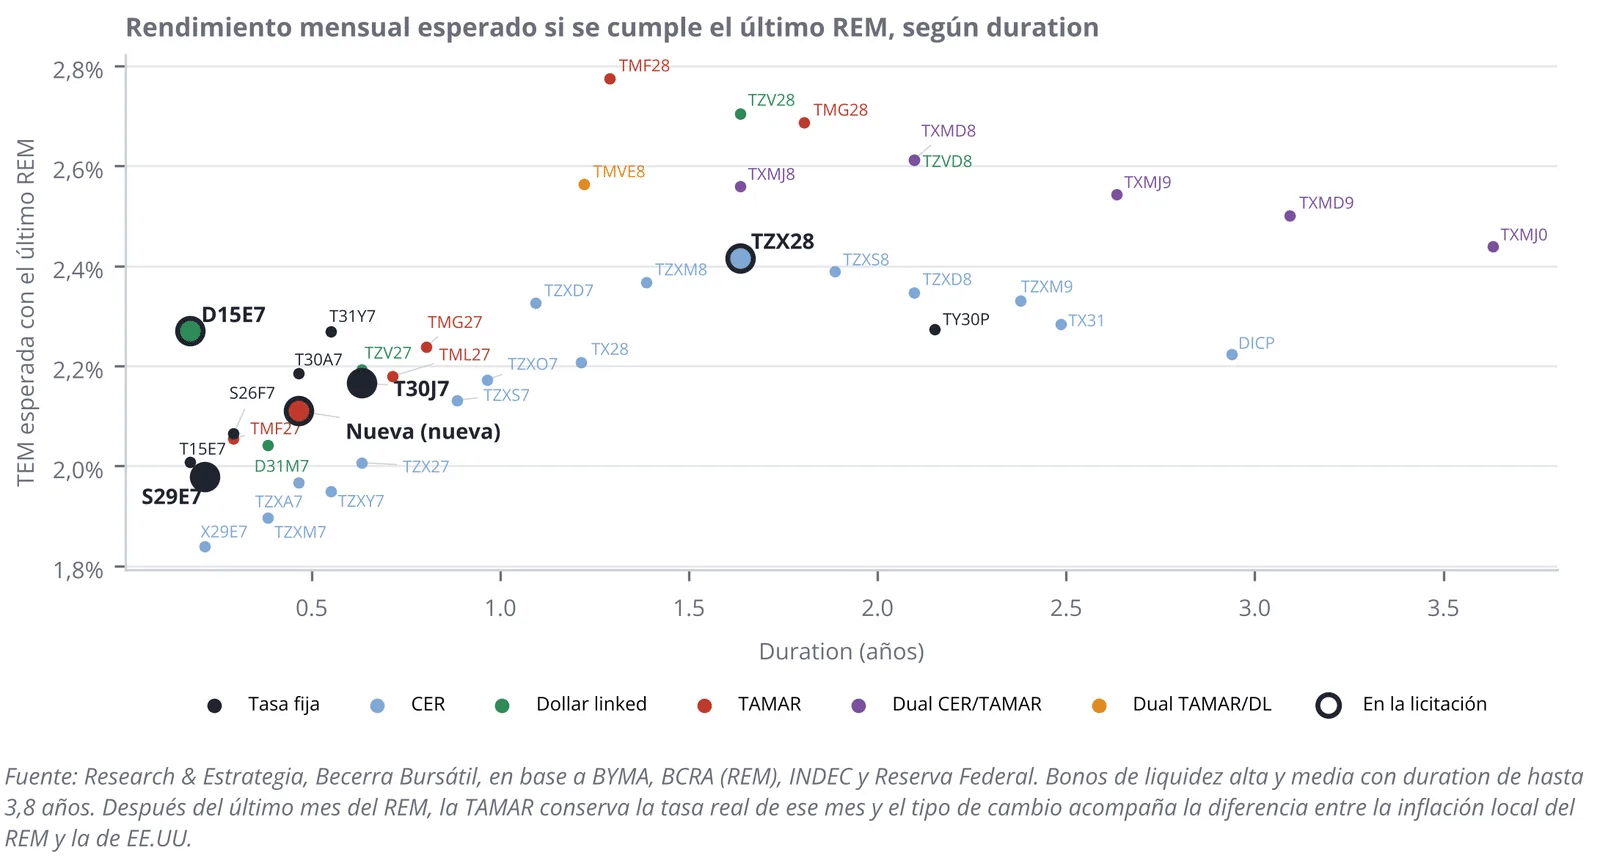
Con el escenario del REM, en el tramo de hasta un año rinden más los dollar linked y menos los BONCER. Ese escenario supone que se cumplen las expectativas del relevamiento, incluida una TAMAR que en los bonos más largos deja tasas reales positivas, algo que la historia del plazo fijo no respalda fuera de los períodos preelectorales. Por eso no tomamos esta medida como ranking sino como punto de comparación, y la contrastamos con nuestro posicionamiento en cada instrumento.
Para cubrirse del tipo de cambio: D15E7
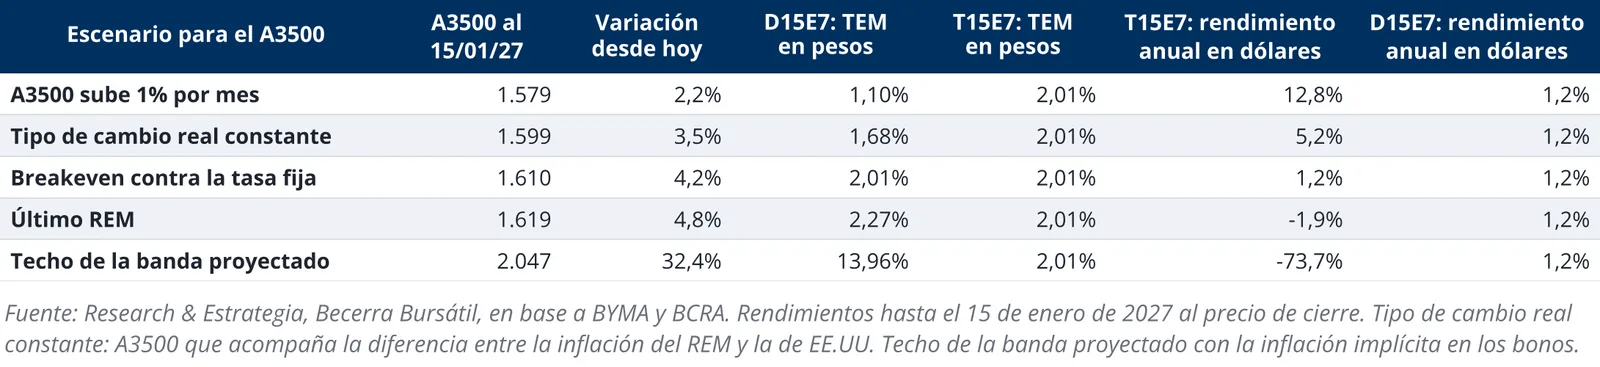
La D15E7 paga el 15 de enero de 2027 el capital ajustado por el A3500. A este precio rinde dólar más 1,2% anual y, frente a la T15E7, la tasa fija del mismo vencimiento, descuenta una devaluación de 1,90% mensual: un A3500 de $ 1.610 al vencimiento, 21% debajo del techo proyectado de la banda, contra $ 1.619 que espera el último REM. Si se cumple el relevamiento, rinde 2,27% mensual en pesos, contra 2,01% de la tasa fija.
La tabla muestra cuándo conviene frente a la tasa fija. La LECAP le gana si el A3500 sube menos de 4,2% hasta el vencimiento: con el tipo de cambio real constante, la diferencia es de 0,32% mensual a favor de la tasa fija, y con el REM, de 0,26% mensual a favor de la letra dollar linked. Es un seguro corto y barato para la asimetría cambiaria.
Para ganarle al plazo fijo: S29E7, T30J7 y la nueva LETAMAR
S29E7
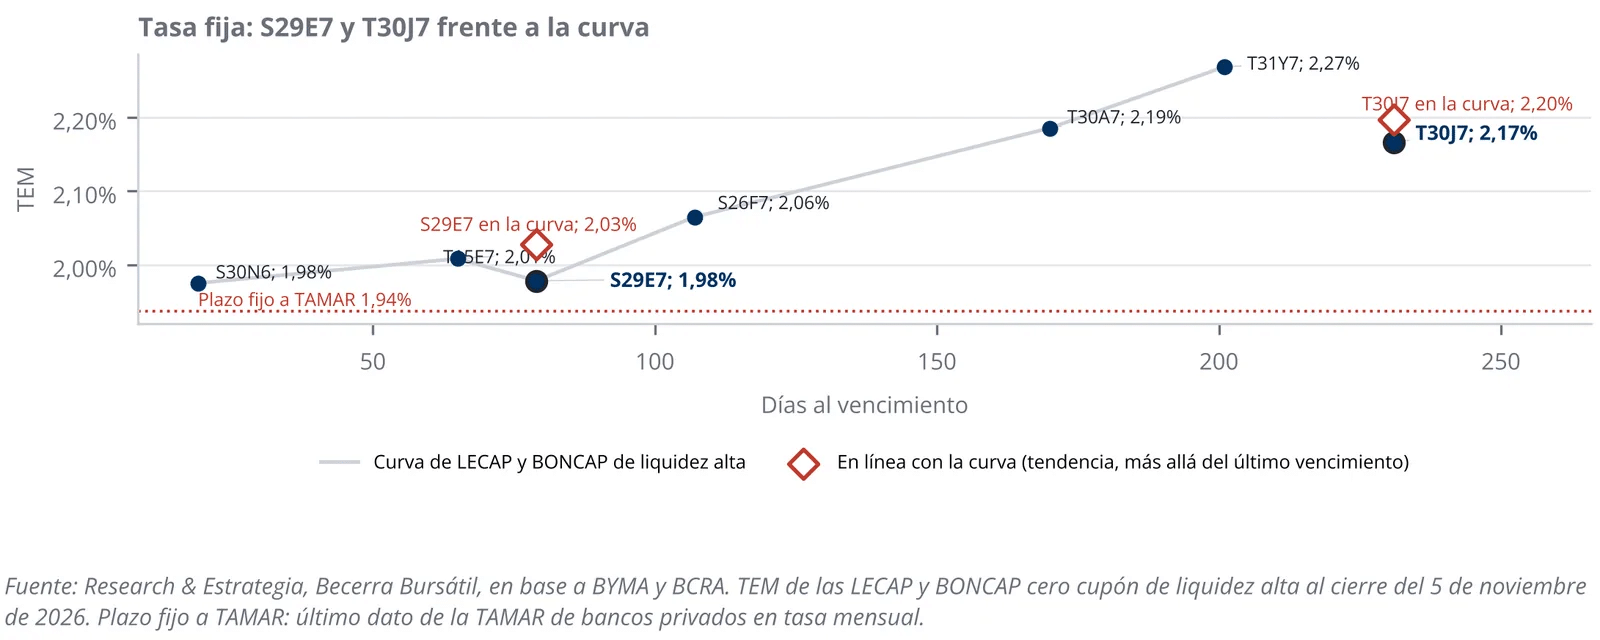
La S29E7 vence el 29 de enero de 2027 y cotiza a una TEM de 1,98%. La curva de LECAP y BONCAP de liquidez alta sin la S29E7, interpolada a su plazo, da 2,03%: la letra rinde 0,05% mensual menos que la curva.
Frente a un plazo fijo a TAMAR, que con la tasa de hoy rinde 1,94% mensual, la letra fija la tasa hasta enero de 2027. A una TEM de 2,03%, la inflación breakeven contra la curva de BONCER es de 1,95% mensual, 0,19% mensual por encima del 1,77% que espera el último REM para el mismo período: si se cumple el relevamiento, rinde más que el CER.
No la recomendamos: el mercado secundario ofrece lo mismo. Sólo tendría sentido convalidarla con una TEM de 2,03% o más, equivalente a un precio de $ 1.060,78 por cada 1.000 de valor nominal con liquidación el 13 de noviembre de 2026.
T30J7
El T30J7 vence el 30 de junio de 2027 y cotiza a una TEM de 2,17%. Vence después del último bono líquido de la curva de LECAP y BONCAP (T31Y7, 2,27%); extendiendo la tendencia de la curva hasta su plazo, el mercado paga 2,20%: el bono rinde 0,03% mensual menos que la curva.
Frente a un plazo fijo a TAMAR, que con la tasa de hoy rinde 1,94% mensual, el bono fija la tasa hasta junio de 2027. A una TEM de 2,20%, la inflación breakeven contra la curva de BONCER es de 1,90% mensual, 0,19% mensual por encima del 1,71% que espera el último REM para el mismo período: si se cumple el relevamiento, rinde más que el CER.
No lo recomendamos: el mercado secundario ofrece lo mismo. Sólo tendría sentido convalidarlo con una TEM de 2,20% o más, equivalente a un precio de $ 1.321,88 por cada 1.000 de valor nominal con liquidación el 13 de noviembre de 2026.
La nueva LETAMAR
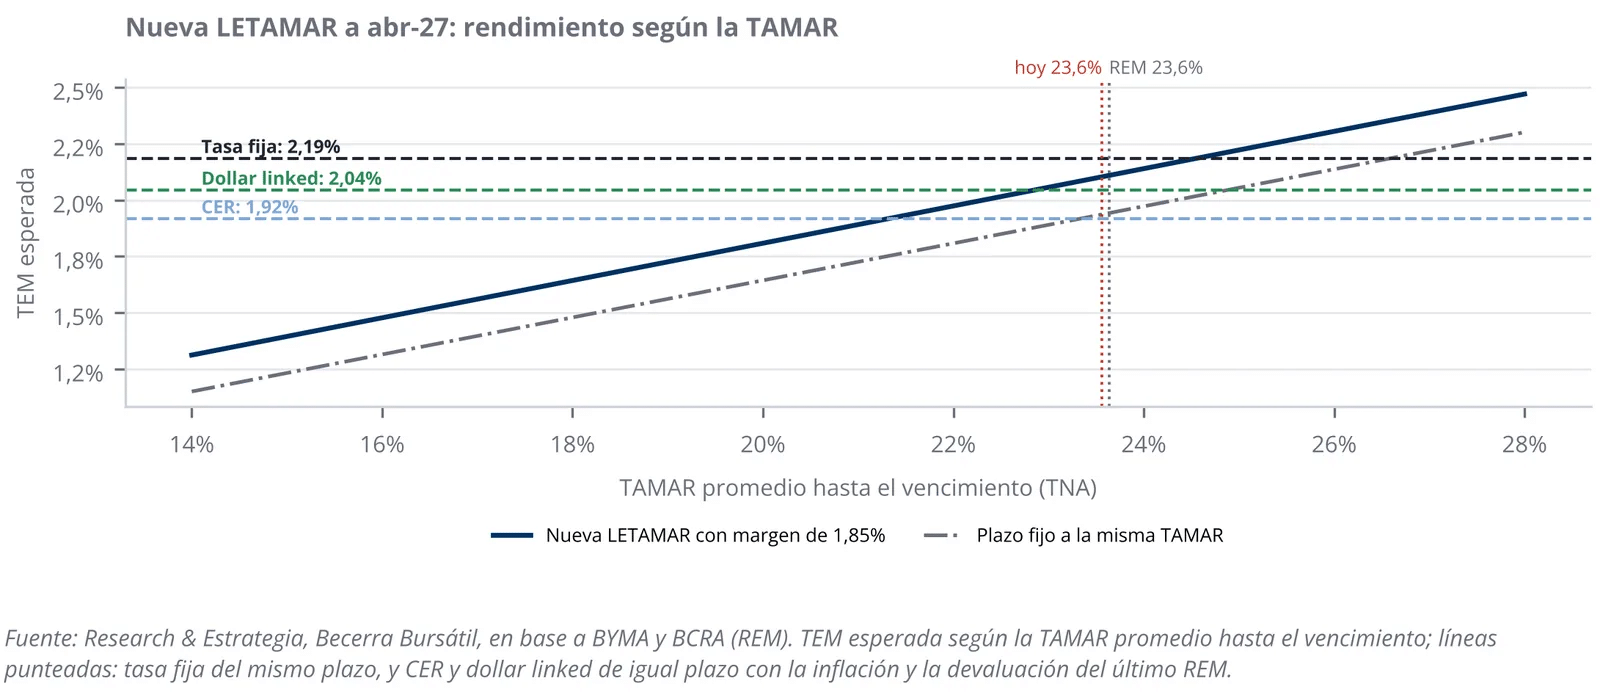
La nueva LETAMAR vence el 30 de abril de 2027 y paga la TAMAR promedio del período más un margen que se fija en la licitación. Los bonos TAMAR que cotizan pagan, interpolados a su plazo, un margen de 1,85% sobre la TAMAR de hoy: es la referencia para el margen de corte. Con ese margen y la TAMAR del último REM (23,6%) rinde 2,11% mensual, contra 2,19% de la tasa fija del mismo plazo: para empatarla hace falta un margen de 2,76% o una TAMAR promedio de 24,5%.
Para quien busca ganarle al plazo fijo es la alternativa más directa: rinde la misma TAMAR más el margen, unos 0,15% mensuales por encima de un plazo fijo a TAMAR cualquiera sea el nivel de la tasa. Con la TAMAR del último REM rinde 2,11% mensual, contra 1,94% del plazo fijo.
Cobra apenas 15 días de la ventana previa a la elección de octubre de 2027, así que no captura la suba de tasas que suele darse en la previa. Frente al CER de igual plazo empata con una TAMAR promedio de 21,3%, y frente al dollar linked necesita 22,8%, contra 23,6% que espera el último REM y 23,6% de hoy. El riesgo es cambiario: no tiene cobertura.
No la recomendamos a la tasa de mercado: sólo tendría sentido con un margen de 2,76% o más, el que la iguala con la tasa fija del mismo plazo si se cumple el REM.
Para ganarle a la inflación: TZX28
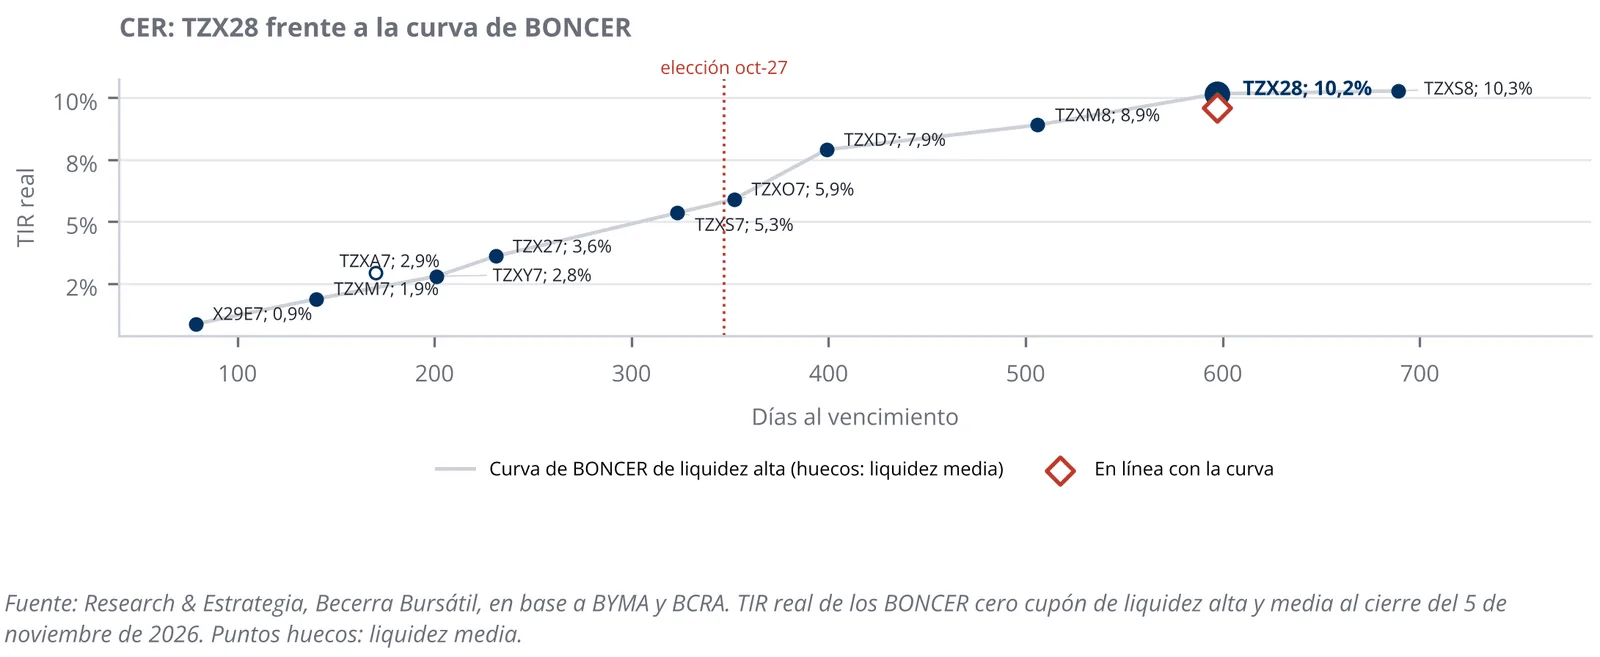
El TZX28 vence el 30 de junio de 2028 y rinde CER más 10,2% anual. La curva de BONCER de liquidez alta, interpolada a su plazo, da 9,6%: rinde 0,6 puntos más que los BONCER que lo rodean.
Vence después del último bono líquido de la curva de tasa fija, por lo que no tiene breakeven contra ella. Con la inflación del último REM (1,60% mensual promedio hasta su vencimiento) rinde 2,42% mensual en pesos.
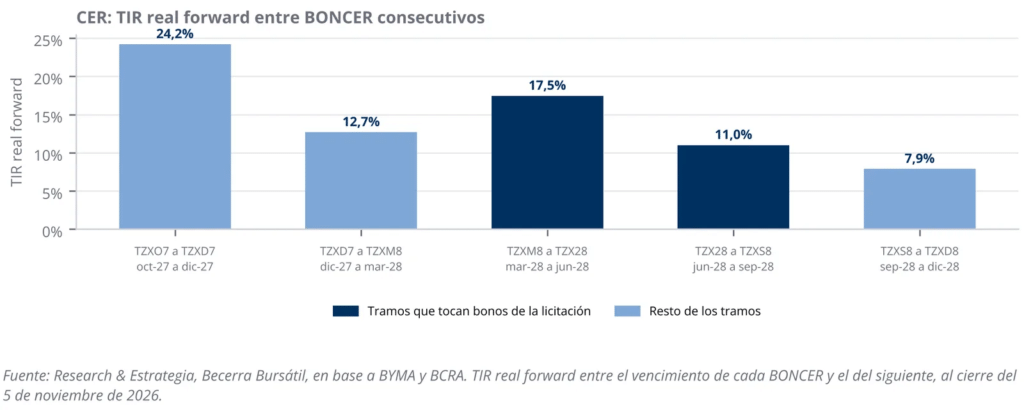
Las tasas forward ayudan a ubicarlo: estirar del TZXM8 al TZX28 paga una TIR real forward de 17,5%, y seguir hasta el TZXS8, 11,0%.
Lo recomendamos con una TIR real de 10,2% o más, equivalente a un precio cercano a $ 3.663,89 por cada 1.000 de valor nominal con el CER de la liquidación.
Conclusiones
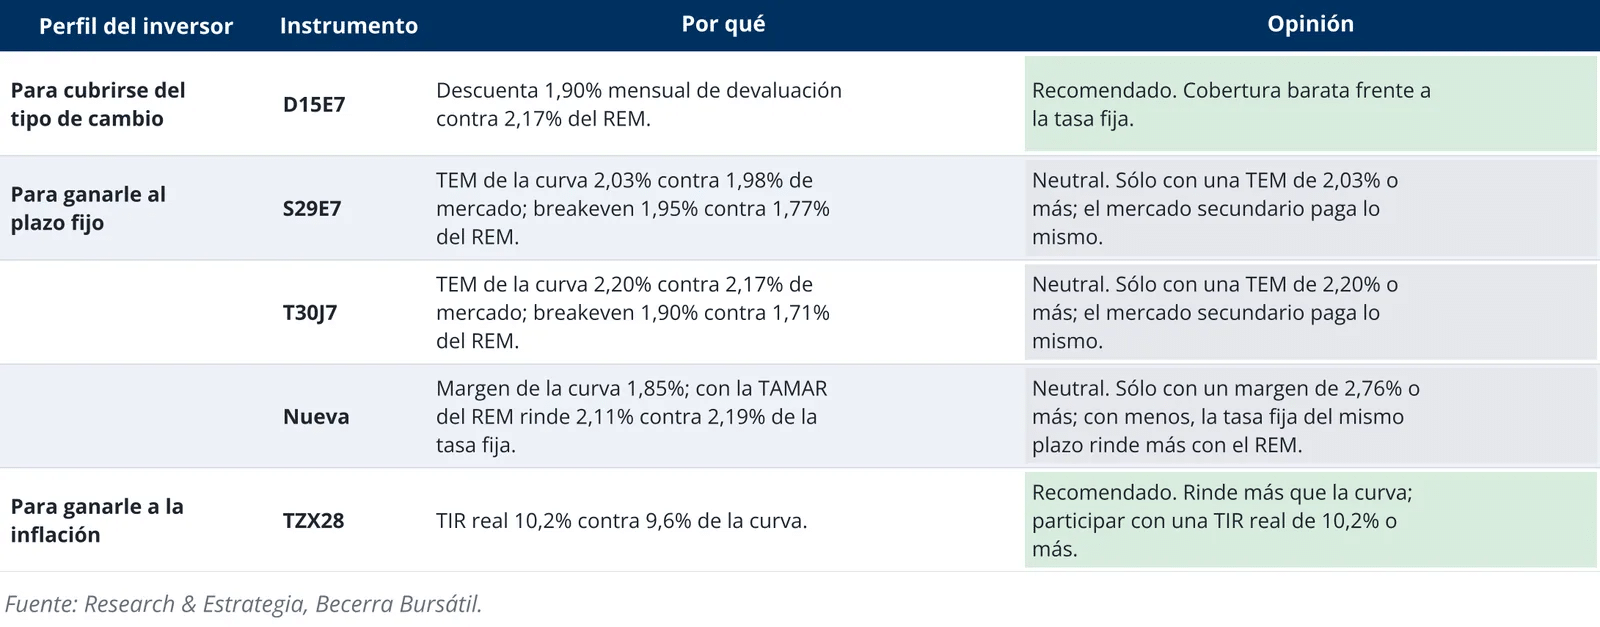
La elección del instrumento depende de lo que busque cada inversor. Para cubrirse del tipo de cambio, la D15E7 es la opción del menú. Para ganarle al plazo fijo, el menú no agrega nada frente al mercado secundario: la S29E7 a una TEM de 2,03% o más, el T30J7 a una TEM de 2,20% o más y la nueva LETAMAR con un margen de 2,76% o más sólo tendrían sentido con esos cortes. Para ganarle a la inflación, el TZX28 es la opción del menú.
El principal riesgo para este posicionamiento es un peso firme hasta el vencimiento de la cobertura, que la haría rendir menos que la tasa fija.