El S&P 500 y el Nasdaq marcaron nuevos récords con una pausa en el selloff de bonos, mientras el Merval extendió el rebote y el riesgo país bajó a 573 puntos.
Resumen del día
El equity americano cerró en alza con el S&P 500 y el Nasdaq en nuevos récords, apoyado en una pausa del selloff de bonos que descomprimió las tasas: el UST a 10 años recortó a 5,28%, nivel en el que viene operando en las últimas cinco ruedas y desde el cual muestra mayor resistencia a seguir subiendo. En el plano local, el Merval extendió el rebote por segunda rueda con subas más moderadas, en un contexto más rojo que verde para los emergentes tras la fuerte suba de ayer. El mayorista operó estable, los bonos en pesos operaron firmes con mayor preferencia por la curva CER y la deuda hard dollar prolongó la recuperación con el tramo largo concentrando la demanda, llevando al riesgo país a 573 puntos básicos. El BCRA finalizó la rueda con compras por USD 41 millones.
Argentina
El Merval extiende el rebote, el BCRA acelera compras y la deuda HD prolonga la recuperación de la mano del tramo largo
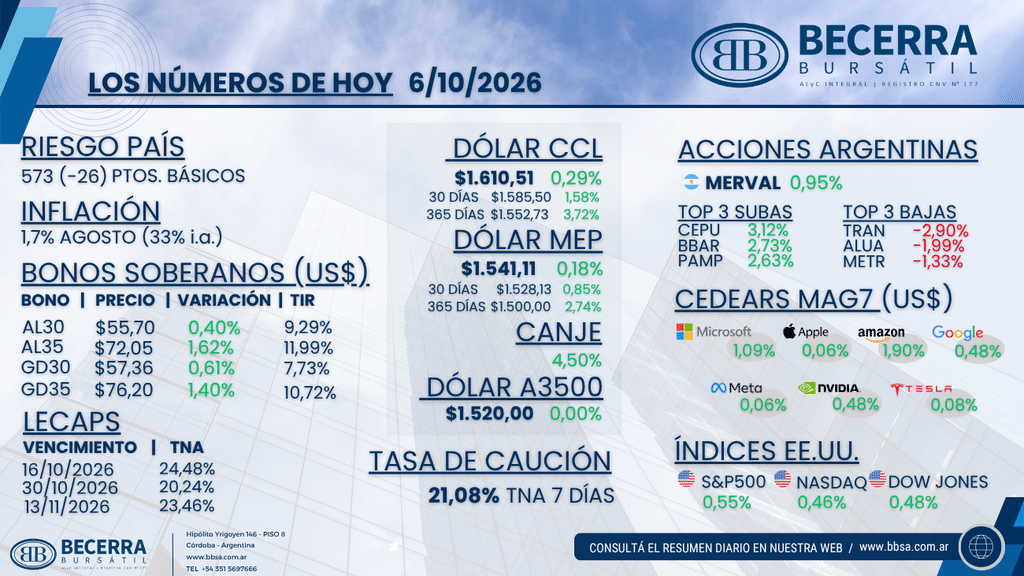
- Renta Variable: El Merval cerró +0,95% en moneda local y en torno a los USD 1.800 medidos al tipo de cambio CCL, extendiendo el rebote por segunda rueda consecutiva con subas más moderadas. Las subas estuvieron encabezadas por Central Puerto (CEPU) con +3,12%, BBVA Argentina (BBAR) con +2,73% y Pampa Energía (PAMP) con +2,63%, mientras que las bajas se concentraron en Transener (TRAN) con -2,90%, Aluar (ALUA) con -1,99% y Metrogas (METR) con -1,33%.
- Mercado Cambiario: El mayorista operó estable y cerró sin cambios en $1.520 (0,00%), dentro de un rango de $1.519 a $1.522,5, sumando su tercera rueda sin subas y ubicándose a más de 26% del techo de la banda, la mayor distancia en 17 meses. El BCRA sumó compras por USD 41 millones. Los financieros operaron levemente al alza devolviendo parte de la baja de ayer: el MEP finalizó en $1.541,11 (+0,18%) y el CCL en $1.610,51 (+0,29%), con el canje CCL/MEP en 4,50% y la brecha con el oficial en torno al 6%.
- Renta Fija (Soberanos en Pesos): El fondeo operó estable, con la caución a 7 días en 21,08% TNA. La demanda se concentró principalmente en la curva CER, con la tasa fija mostrando una peor performance: la curva CER promedió +0,20% con rendimientos reales de entre +2,6% y +10% para el tramo post 2027, mientras la tasa fija operó en el rango de 1,75% a 2,16% TEM. Las LECAP cerraron en 24,48% TNA al 16 de octubre, 20,24% al 30 de octubre y 23,46% al 13 de noviembre. En paralelo, el Gobierno amplió la emisión de deuda en pesos por $221.119 millones para cancelar obligaciones con contratistas de obra pública, a través de una canasta de LECAP y BONCAP con vencimientos entre octubre de 2026 y abril de 2027.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) prolongó la recuperación por segunda rueda con subas de hasta 1,6% y el tramo largo liderando, en un contexto de mejor tono para el crédito emergente (EMB +0,68%). El AL30 finalizó en USD 55,70 (+0,40%) con una TIR de 9,29% contra MEP y el AL35 en USD 72,05 (+1,62%) con 11,99%. En los globales, el GD30 cerró en USD 57,36 (+0,61%) con una TIR de 7,73% y el GD35 en USD 76,20 (+1,40%) con 10,72%. El riesgo país terminó en 573 puntos básicos, 26 por debajo del cierre previo.
Internacional
Récords en Wall Street con la pausa del selloff de bonos, los deals de IA traccionan y el crudo recupera los USD 89
- Renta Variable en Estados Unidos: Los índices cerraron al alza nuevamente (S&P 500 +0,55%, Nasdaq +0,46%, Dow Jones +0,48% y Russell 2000 -0,68%), con el S&P 500 y el Nasdaq marcando nuevos récords, apoyados en una pausa del selloff de bonos que aflojó la presión sobre las tecnológicas. Los deals de inteligencia artificial siguieron traccionando: OpenAI negocia una ronda de USD 30.000 millones con fondos de los Emiratos Árabes, Alphabet está cerca de cerrar un acuerdo de energía nuclear con Constellation Energy (CEG), que voló más de 12%, y AMD sumó 2% tras las señales de fuerte demanda de chips de su CEO.
- Commodities y Tasas: El UST a 10 años recortó a 5,28%, en la zona en la que opera desde hace cinco ruedas y con las tasas mostrando mayor resistencia a subir desde estos niveles. El crudo recortó las pérdidas y cerró en alza en torno a los USD 89,5 por barril, tras perforar los USD 87 durante la rueda: la recuperación de la oferta saudí, con el oleoducto clave en 5,8 millones de barriles diarios, quedó compensada por el repunte de las tensiones en Ormuz y por la EIA, que elevó su pronóstico de Brent para el cuarto trimestre a USD 105.
- Emergentes: El complejo emergente tuvo una rueda más roja que verde (EEM -0,68%, Brasil +0,03% y China -0,11%) tras la fuerte suba de ayer, mientras los ADRs argentinos cerraron mixtos.