El Nasdaq cerró en un nuevo récord de la mano de las tecnológicas mientras el Merval terminó estable y la deuda hard dollar profundizó el castigo en el tramo largo.
Resumen del día
El equity americano operó firme con el Nasdaq en nuevo récord traccionado por las tecnológicas, aunque las tasas subieron levemente pese a la caída del crudo por quinta rueda consecutiva de la mano de la diplomacia con Irán. En el plano local, el Merval cerró prácticamente flat recortando desde el mínimo intradiario, el mayorista operó estable en la zona de $1.514, los bonos en pesos volvieron a operar ofrecidos en especial en el tramo largo y la deuda HD cerró pesada con el tramo largo saltando hacia el 11,5%, mientras el BCRA finalizó la rueda con compras por USD 7 millones.
Argentina
El Merval recorta pérdidas intradiarias y cierra estable, los bonos en pesos vuelven a operar ofrecidos y la deuda HD profundiza el salto del tramo largo
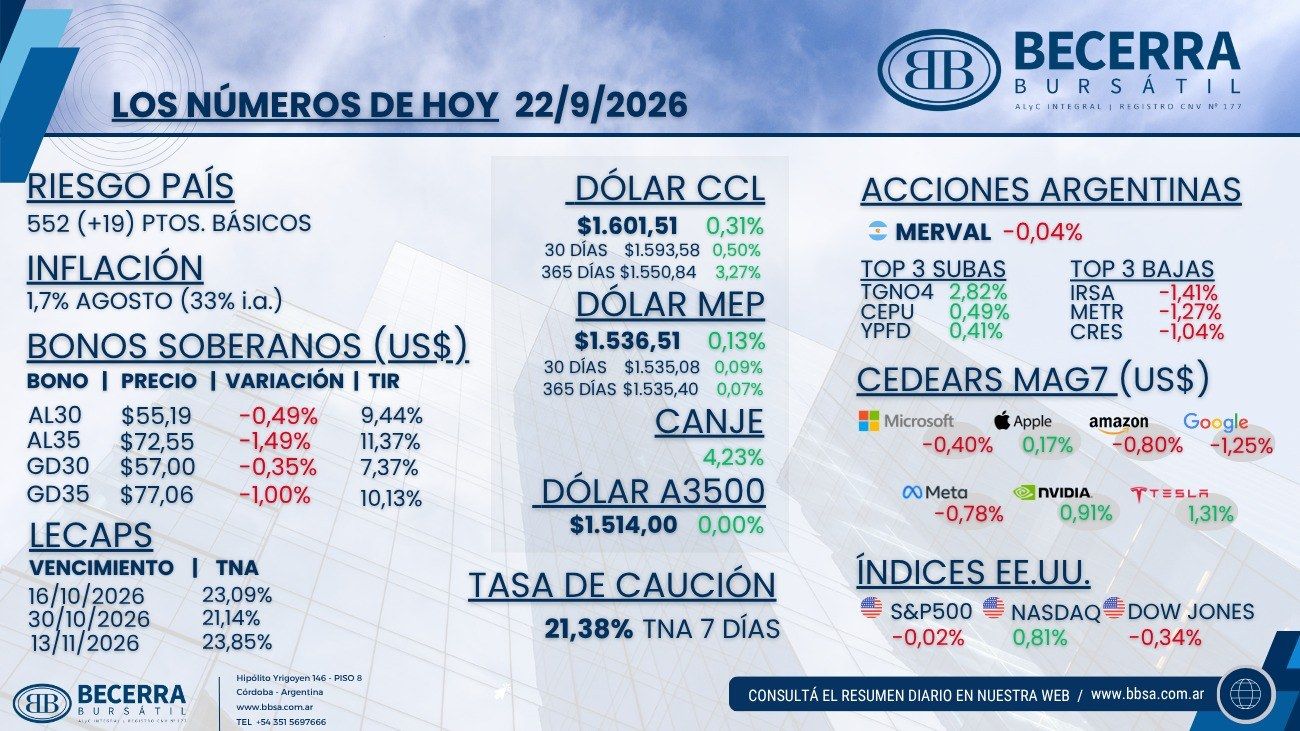
- Renta Variable: El Merval cerró -0,04% en moneda local y en torno a los USD 1.876 medidos al tipo de cambio CCL, recortando desde el mínimo intradiario. Las subas estuvieron lideradas por Transportadora de Gas del Norte (TGNO4) con +3,50%, Telecom Argentina (TECO2) con +1,00% y Central Puerto (CEPU) con +0,49%, mientras que las bajas se concentraron en Cresud (CRES) con -1,53%, Metrogas (METR) con -1,10% y Transener (TRAN) con -0,95%.
- Mercado Cambiario: El mayorista operó estable y cerró sin cambios en $1.514 (0,00%), a la espera del resultado del canje, con el BCRA sumando compras por USD 7 millones. Los dólares financieros operaron algo más firmes: el MEP finalizó en $1.535 (+0,04%) y el CCL en $1.599 (+0,14%), con el canje CCL/MEP en 4,15% y la brecha con el oficial en torno al 5,6%.
- Renta Fija (Soberanos en Pesos): El fondeo se mantuvo estable en torno al 20,5%. Los bonos operaron mixtos y siguen pesados de cara al anuncio de la licitación del jueves: la curva CER cedió 0,15% en promedio con rendimientos reales de entre +2,6% y +10% para el tramo post 2026, mientras la tasa fija operó sin cambios en el rango de 1,75% a 2,10% TEM y la curva TAMAR cedió 0,30%. Las LECAP cerraron en 23,09% TNA al 16 de octubre, 21,14% al 30 de octubre y 23,85% al 13 de noviembre. En el canje de LELINK, el Tesoro rescató el 75% de la D30S6 en circulación adjudicando USD 3.332 millones, con el grueso volcándose al dólar linked a octubre (USD 2.419 millones) y el resto a noviembre y 2028, sacando presión al fixing del viernes.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) cerró pesada con el tramo largo saltando hacia el 11,5%, profundizando el castigo a contramano de la mejora global del riesgo y con peor desempeño que la deuda emergente (EMB -0,05%). El AL30 finalizó en USD 55,19 (-0,55%) con una TIR de 9,43% contra MEP y el AL35 en USD 72,55 (-1,49%) con 11,37%. En los globales, el GD30 cerró en USD 57,00 (-0,35%) con una TIR de 7,37% y el GD35 en USD 77,06 (-1,00%) con 10,13%. El riesgo país terminó en 552 puntos básicos, 19 por encima del cierre previo.
Internacional
El Nasdaq marca su primer récord desde junio de la mano del trade de IA, el crudo extiende la baja por la diplomacia con Irán y las tasas repuntan por señales hawkish de la Fed
- Renta Variable en Estados Unidos: Los índices cerraron mixtos (S&P 500 +0,01%, Nasdaq 100 +0,47%, Dow Jones -0,33% y Russell 2000 +0,76%), con el Nasdaq marcando su primer cierre récord desde junio traccionado por las tecnológicas y el trade de IA. Los semiconductores traccionaron (Micron +5%, SanDisk +6,8% y Nvidia +0,7%), mientras un selloff de los bancos presionó al Dow (JPMorgan -3,4% y Bank of America -3%).
- Commodities y Tasas: El crudo cayó por quinta jornada consecutiva hacia los USD 90 por barril ante los avances diplomáticos con Irán, con Trump afirmando en la ONU que espera un acuerdo tras las elecciones de medio término de noviembre e Irán proponiendo reabrir el estrecho de Ormuz en siete días si se levanta el bloqueo, aunque las tasas subieron levemente con el UST a 10 años en 4,97% ante comentarios hawkish de miembros de la Fed que no descartan nuevas subas este año.
- Emergentes: El complejo emergente operó firme (EEM +0,38%, Brasil +0,51% y China +0,49%), mientras los ADRs argentinos cerraron mayormente en baja arrastrados por los bancos.