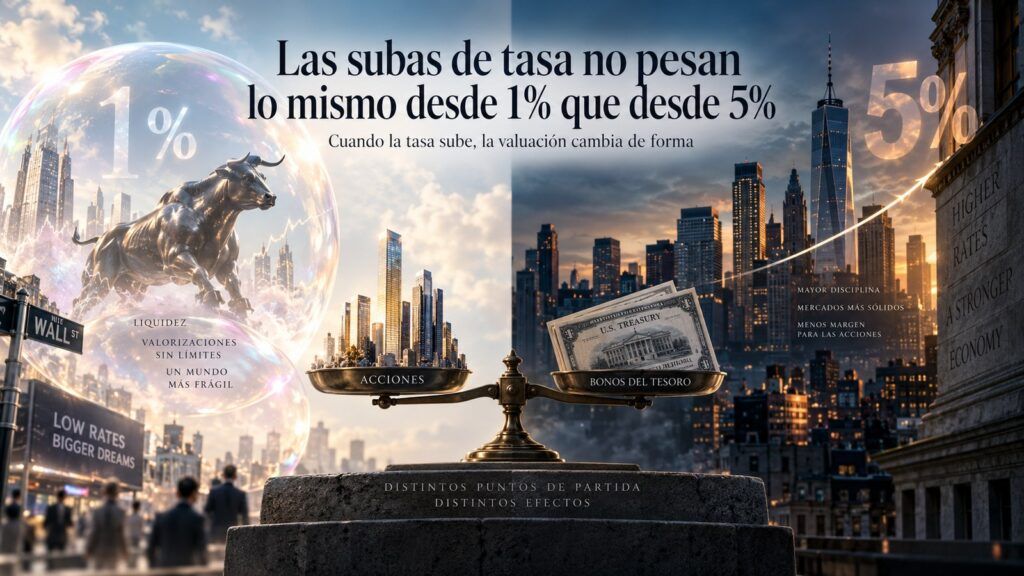
Cien puntos básicos de suba en la tasa del bono del tesoro a 10 años partiendo de 1% borran 50 múltiplos de valuación teórica para el S&P 500, mientras que los mismos cien puntos partiendo del 4,96% actual borran 3,4x. La contrapartida es que el colchón se agotó: el índice cotiza 19,1 veces ganancias forward contra un múltiplo del bono de 20,2 veces, una brecha de apenas 5% cuando en diciembre de 2021 era del 68%.
1. El modelo
El modelo de valuación de la Fed compara el rendimiento de las ganancias del S&P 500 contra el rendimiento del Treasury a 10 años. Toma el consenso de ganancias esperadas a doce meses, lo divide por el rendimiento del bono y obtiene el precio que justifica ese nivel de tasa. Expresado en múltiplos, el resultado es directo:
P/E justificado = 1 / y
Con el rendimiento a 10 años en 4,96%, el múltiplo justificado es de 20,2 veces. Con el rendimiento en 1%, de 100 veces. El nombre proviene del informe de política monetaria que la Fed presentó al Congreso en julio de 1997, donde incluyó un gráfico que superponía ambas series. Ed Yardeni publica la serie semanal desde entonces.
El ejercicio entrega tres salidas verificables contra el mercado: un múltiplo justificado para cada nivel de tasa, un precio de valor justo para el índice y la brecha entre ese precio y la cotización efectiva. Sobre esas tres salidas se apoya el resto del informe.
2. La geometría del problema
La relación entre tasa y múltiplo justificado es una hipérbola. Su derivada respecto de la tasa es la inversa del cuadrado del rendimiento, de modo que la pendiente se vuelve más empinada a medida que la tasa cae. El tramo entre 1% y 2% es prácticamente vertical. El tramo entre 5% y 6% es casi plano.
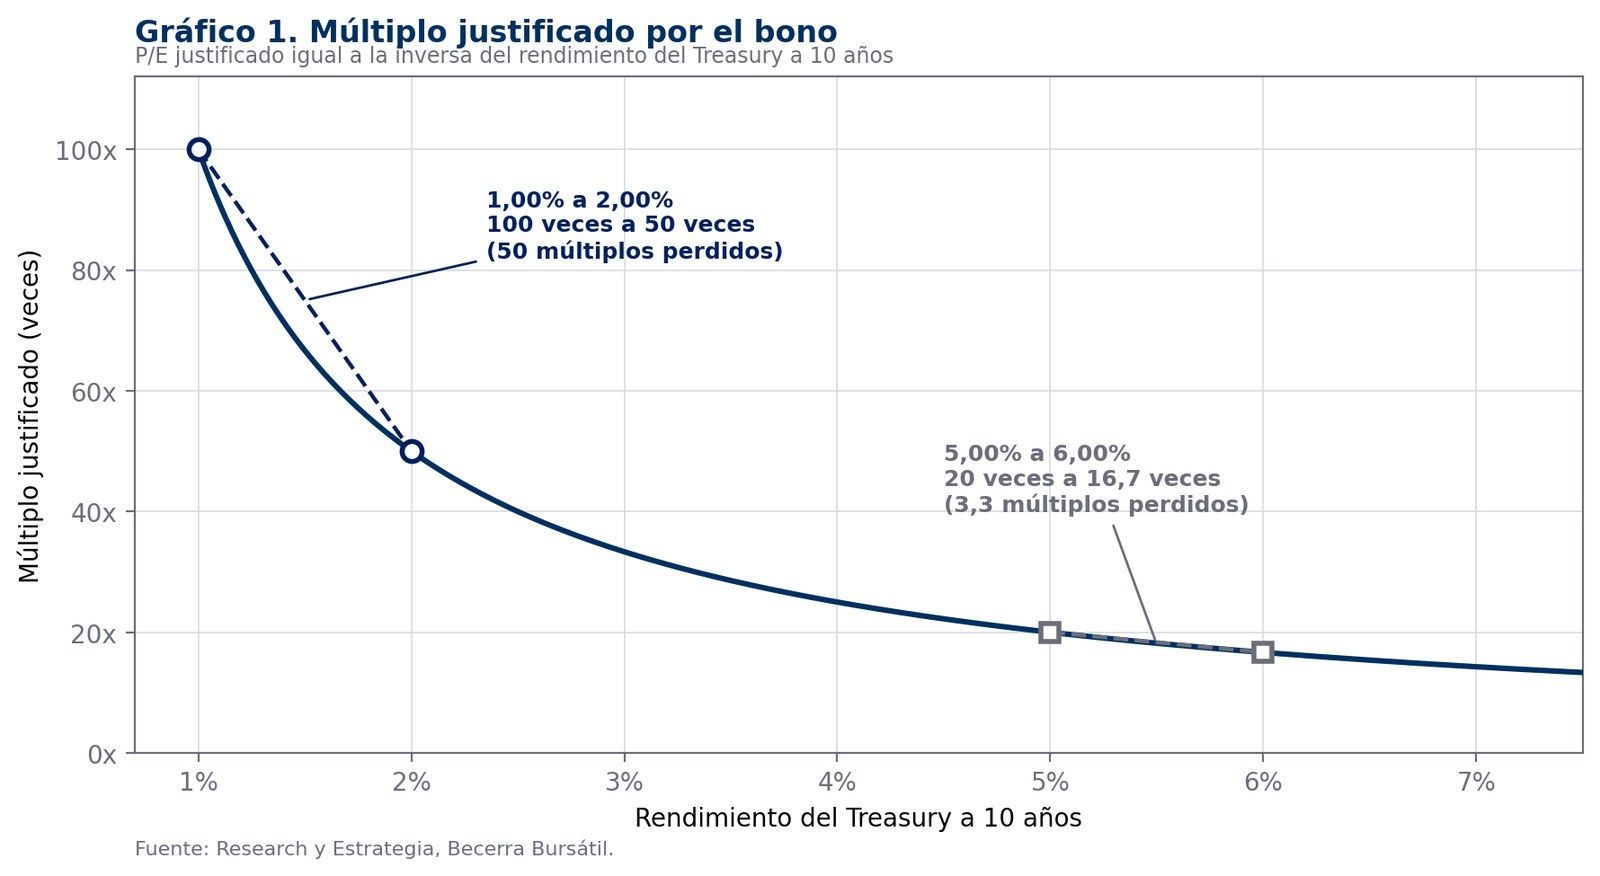
Las dos expresiones que gobiernan el ejercicio son simples. La caída porcentual del múltiplo responde a la variación de tasa dividida por la suma de la tasa inicial más esa variación. La pérdida en múltiplos responde a la variación de tasa dividida por el producto de la tasa inicial por la tasa final. La segunda expresión es la que genera la asimetría extrema, porque incorpora el nivel de tasa dos veces.
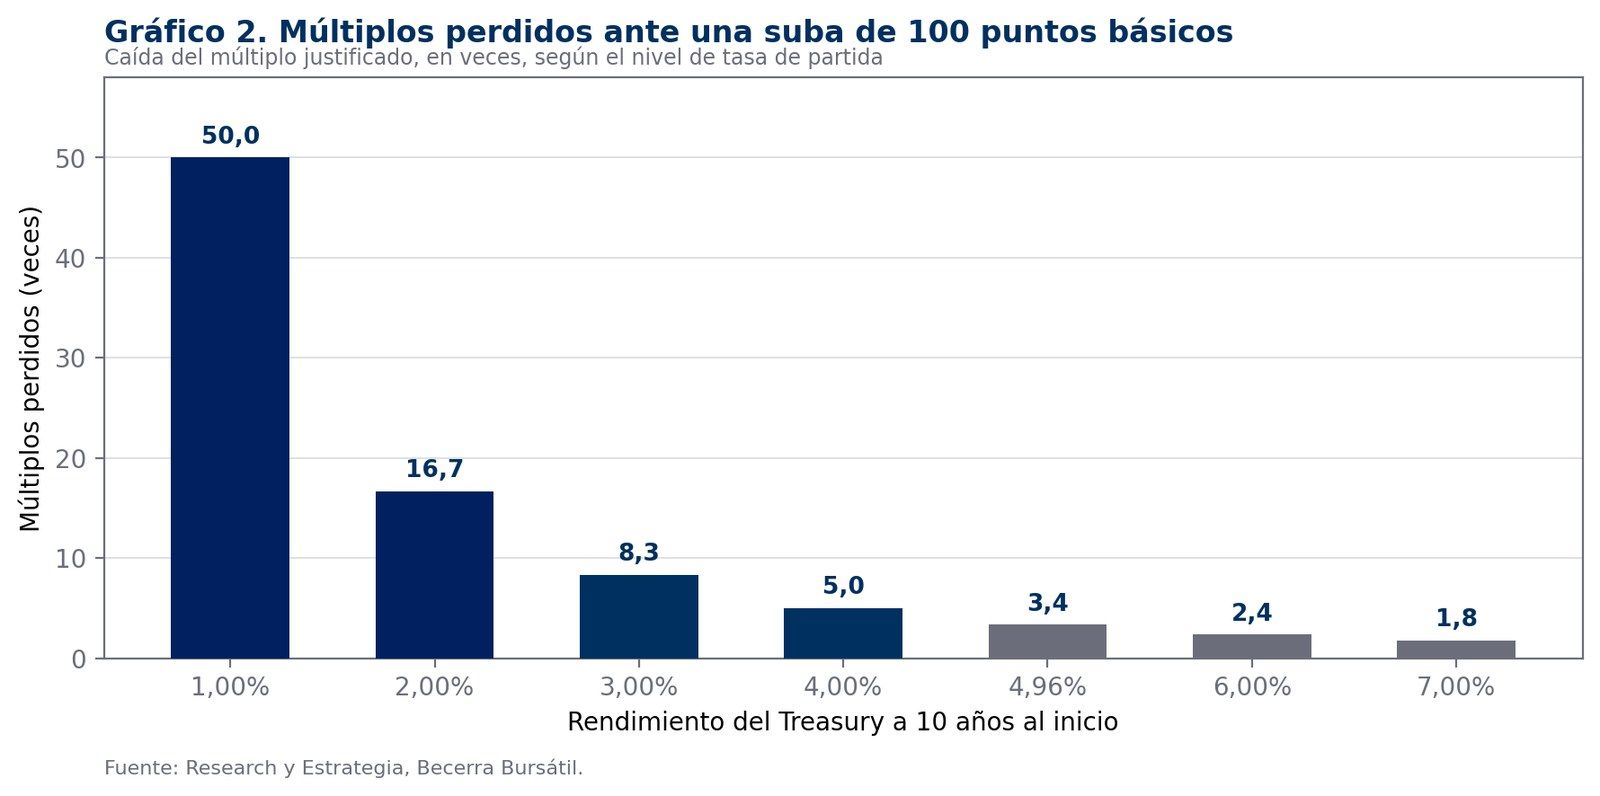
Sensibilidad ante una suba de 100 puntos básicos
| Tasa 10Y | P/E justificado | Tras +100 pb | Múltiplos perdidos | Caída |
|---|---|---|---|---|
| 1,00% | 100,0x | 50,0x | -50,0 | -50,0% |
| 2,00% | 50,0x | 33,3x | -16,7 | -33,3% |
| 3,00% | 33,3x | 25,0x | -8,3 | -25,0% |
| 4,00% | 25,0x | 20,0x | -5,0 | -20,0% |
| 4,96% | 20,2x | 16,8x | -3,4 | -16,8% |
| 6,00% | 16,7x | 14,3x | -2,4 | -14,3% |
| 7,00% | 14,3x | 12,5x | -1,8 | -12,5% |
Partiendo de 1%, cien puntos básicos borran la mitad de la valuación justificada. Partiendo del nivel actual, borran algo menos de la sexta parte. En múltiplos la distancia se amplía: 50x contra 3,4x.
3. La matriz completa de shocks
Ampliar el ejercicio a distintas magnitudes de movimiento permite dimensionar qué significaba operar con la tasa en 1%. Un desplazamiento de apenas 25 puntos básicos en aquel régimen producía el mismo daño sobre la valuación justificada que cien puntos básicos hoy.
| Tasa 10Y | +25 pb | +50 pb | +100 pb | +150 pb | +200 pb |
|---|---|---|---|---|---|
| 1,00% | -20,0% | -33,3% | -50,0% | -60,0% | -66,7% |
| 2,00% | -11,1% | -20,0% | -33,3% | -42,9% | -50,0% |
| 3,00% | -7,7% | -14,3% | -25,0% | -33,3% | -40,0% |
| 4,00% | -5,9% | -11,1% | -20,0% | -27,3% | -33,3% |
| 4,96% | -4,8% | -9,2% | -16,8% | -23,2% | -28,7% |
| 6,00% | -4,0% | -7,7% | -14,3% | -20,0% | -25,0% |
El régimen de 2020 y 2021 apoyaba toda la superficie de valuación sobre el tramo vertical de la curva. Cualquier corrección de tasa, por menor que fuese, se transmitía amplificada al múltiplo teórico. Hoy el mismo movimiento se absorbe en el tramo plano.
4. El corolario en ganancias
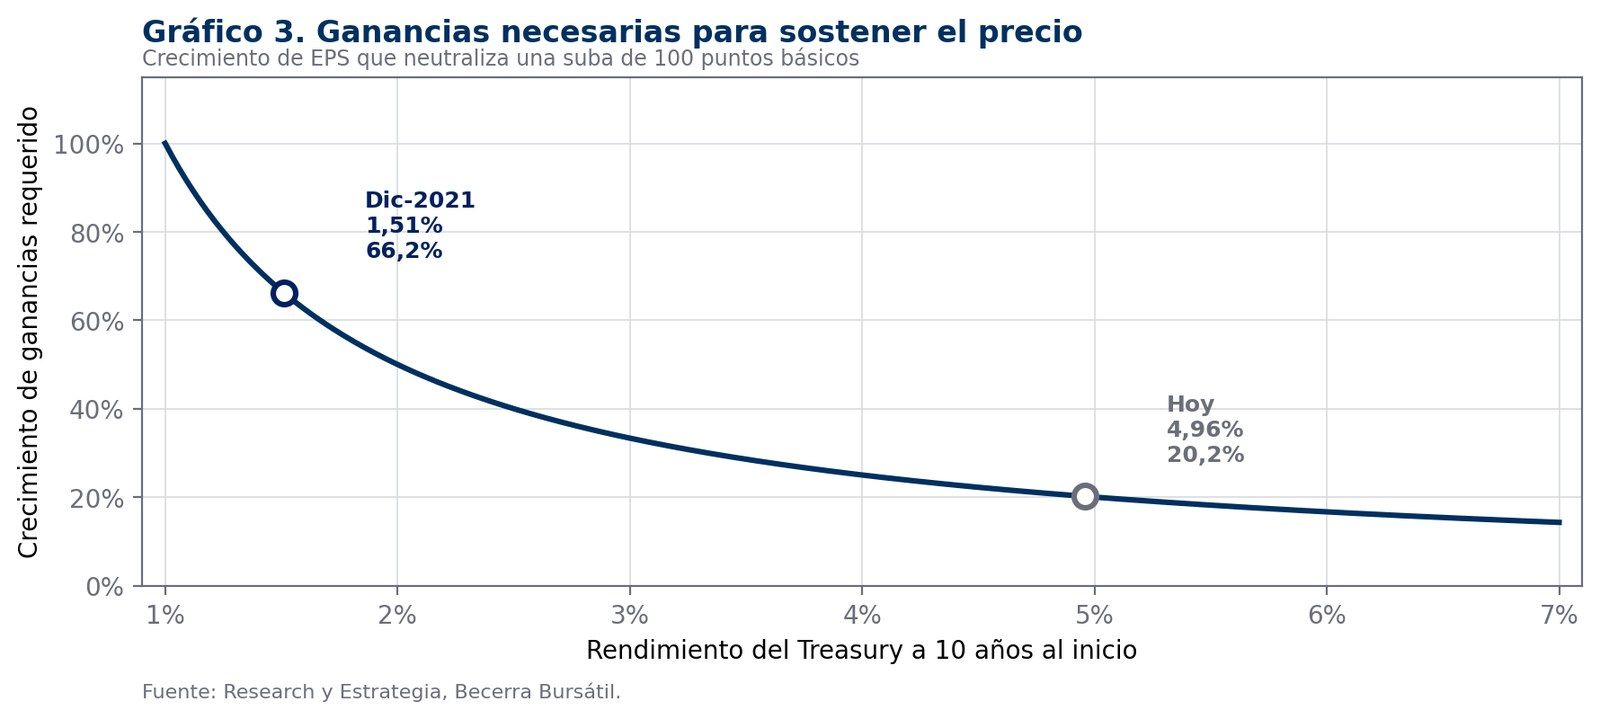
La contracara del múltiplo es el numerador. El crecimiento de ganancias necesario para dejar el precio sin cambios frente a una suba de tasa equivale a la variación de tasa dividida por la tasa inicial. La expresión no depende del múltiplo vigente sino exclusivamente del nivel de rendimiento.
| Momento | Tasa 10Y | Crecimiento de ganancias requerido ante +100 pb |
|---|---|---|
| Diciembre de 2021 | 1,51% | +66,2% |
| Septiembre de 2026 | 4,96% | +20,2% |
En diciembre de 2021 las ganancias del índice tenían que crecer dos tercios en un año para compensar cien puntos básicos de suba. Ningún ciclo de earnings normal entrega eso. La compensación por el numerador era matemáticamente inalcanzable, con lo cual el ajuste recaía íntegramente sobre el precio. Hoy el requisito es de 20,2%, una cifra que un ciclo de ganancias fuerte sí puede entregar.
5. Dónde está el mercado hoy
El modelo produce una brecha de valuación directamente contrastable: múltiplo observado del índice contra múltiplo implícito en el bono. Al 11 de septiembre, contamos con un múltiplo del bono de 21,4 veces contra un forward P/E del S&P 500 de 19,1 veces, lo que se traduce en una subvaluación del 10%. En niveles, el precio de valor justo se ubica en 8.512,4 puntos contra un índice en 7.656,98.
| Momento | Tasa 10Y | P/E del bono | P/E forward S&P 500 | Brecha |
|---|---|---|---|---|
| Marzo de 2000 | 6,20% | 16,1x | 24,5x | +50% |
| Diciembre de 2021 | 1,51% | 66,2x | 21,5x | -68% |
| Diciembre de 2022 | 3,88% | 25,8x | 16,7x | -35% |
| Cierre más reciente | 4,96% | 20,2x | 19,1x | -5% |
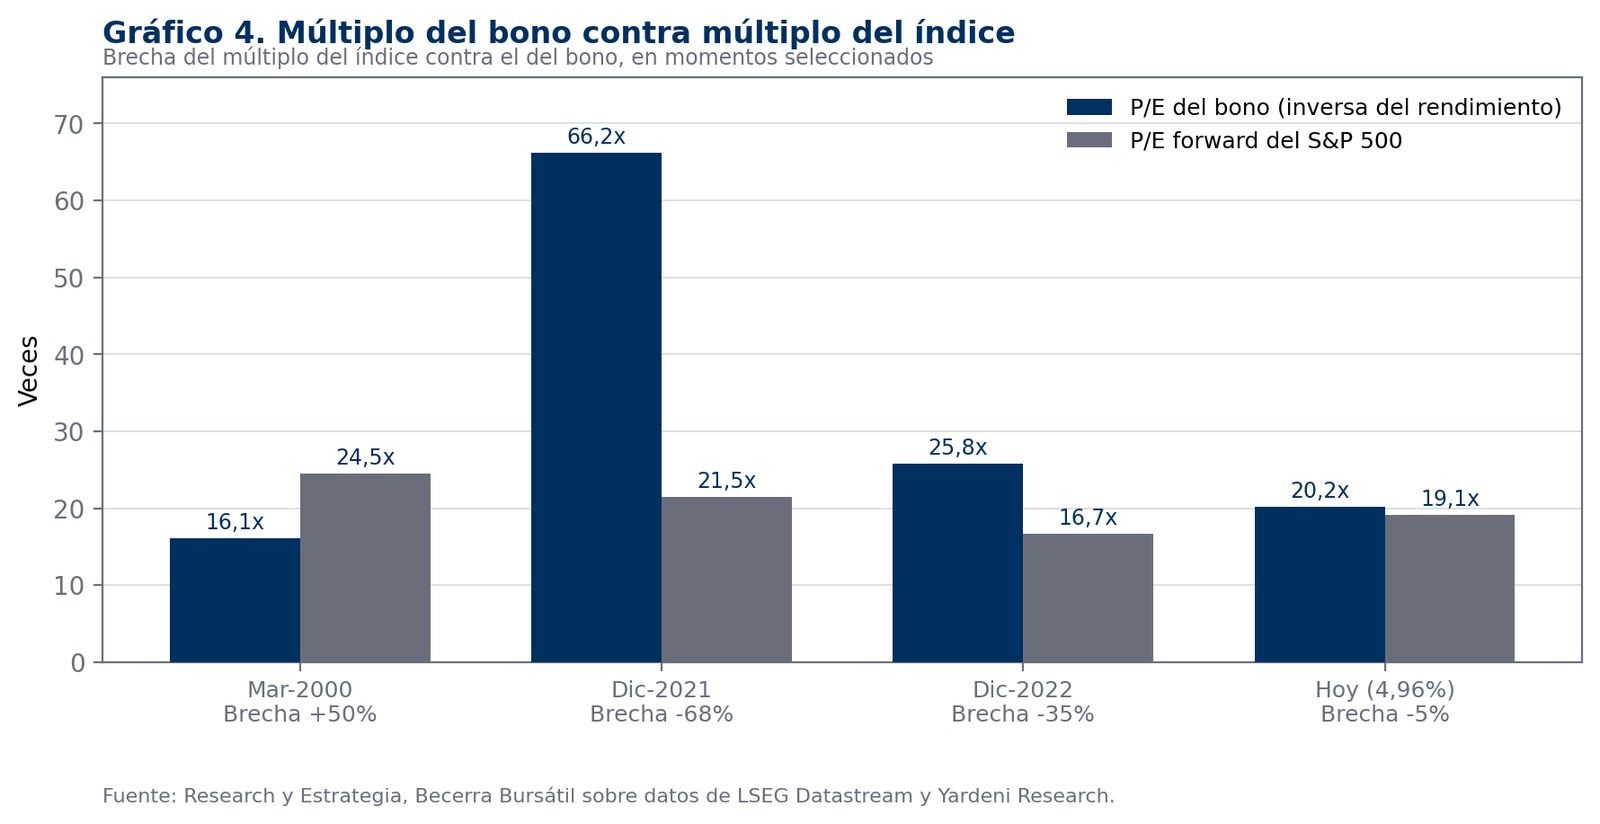
La lectura de la brecha explica por qué el ejercicio importa ahora y no antes. El modelo señaló correctamente la sobrevaluación en el pico de marzo de 2000, con el índice cotizando 50% por encima del valor que justificaba el bono. Entre 2003 y 2022 el indicador vivió permanentemente en terreno de subvaluación, con mínimos cercanos al 90% en 2020, y recién en 2025 volvió a cruzar el cero por primera vez desde 2002. Ese cruce no lo produjo un derrumbe de las acciones sino la normalización del denominador.
El mismo mecanismo opera ahora en sentido inverso. La brecha se comprimió del 10% al 5% en tres semanas por el movimiento del rendimiento a 10 años, que el lunes tocó 5,014%, su nivel más alto desde octubre de 2023, con el índice prácticamente quieto. El colchón mide hoy cinco puntos porcentuales y la Tabla 2 indica que cincuenta puntos básicos adicionales borran 9,2% del múltiplo justificado.
6. La evidencia histórica
Los cuatro paneles que siguen corresponden a la serie semanal que publica Yardeni Research sobre el modelo de valuación de la Fed, construida con el consenso de ganancias esperadas a doce meses dividido por el rendimiento del Treasury a 10 años. Se reproducen en su formato original.
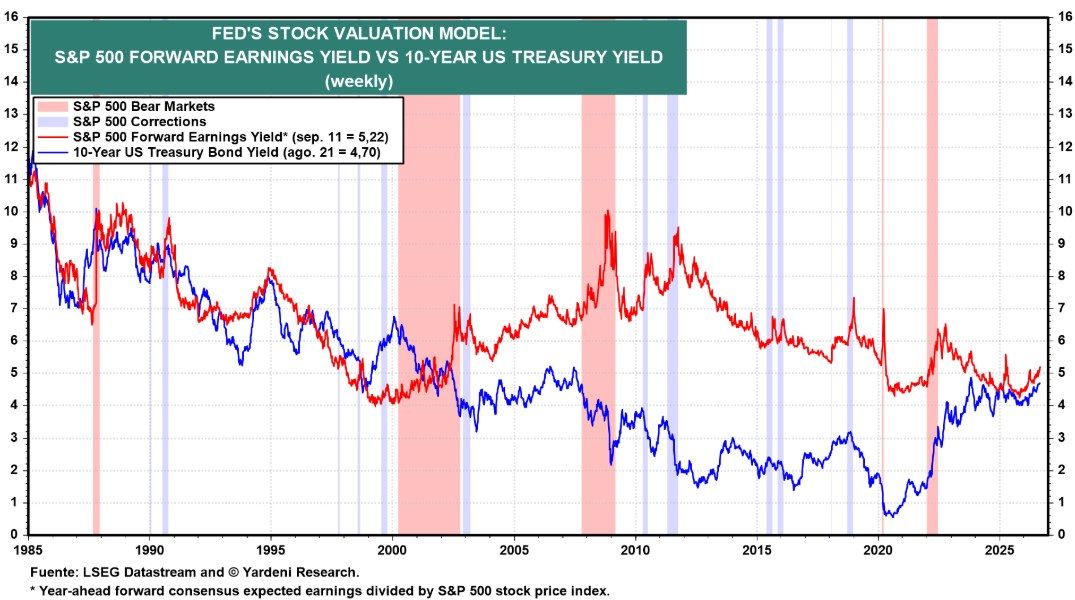
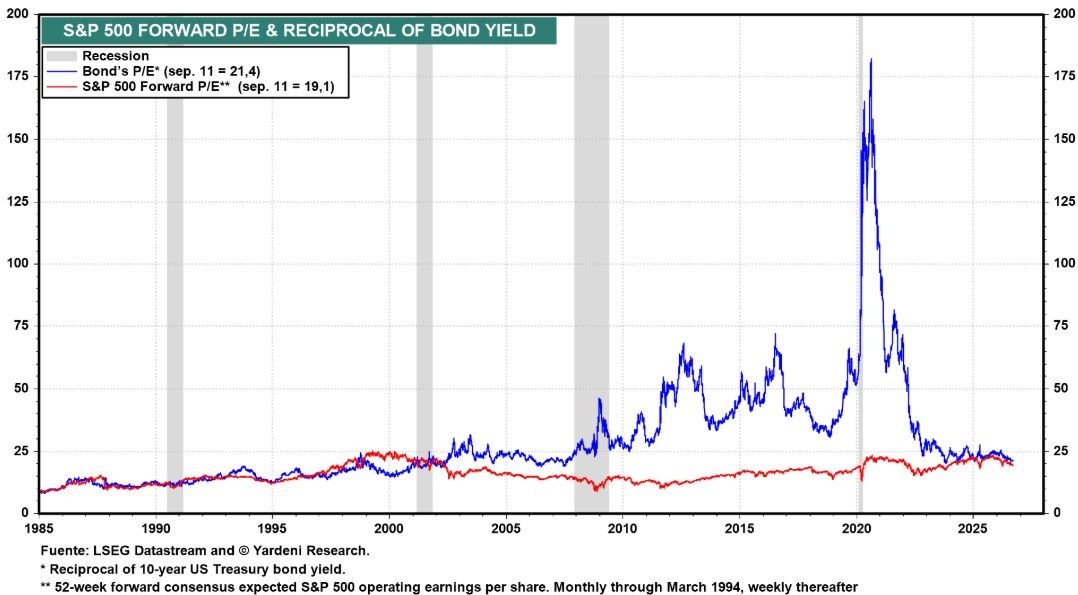
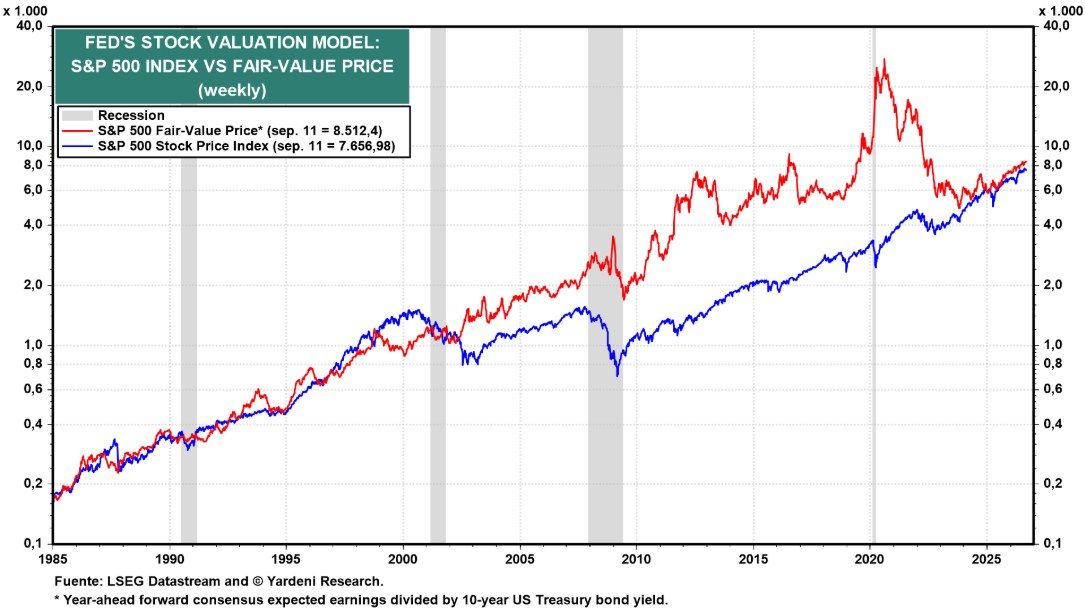
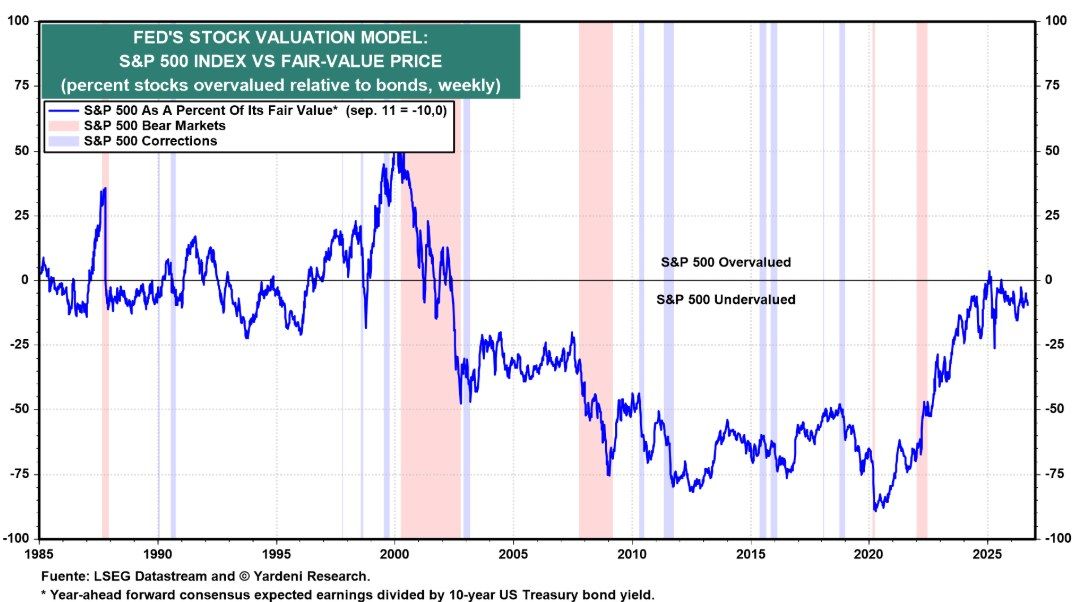
El gráfico 6 es la representación más directa del ejercicio. El múltiplo del bono a 10 años se disparó por encima de 180 veces en 2020 y hoy regresó a 21,4, mientras el forward P/E del índice se mantuvo dentro de una banda mucho más estrecha durante toda la serie. La convergencia de ambas líneas en 2025 y 2026 es el hecho central: es la primera vez desde 2002 que el bono compite de igual a igual con el múltiplo de las acciones.
7. La restricción ya está operando
Todo lo anterior describe una restricción teórica sobre el múltiplo. Verificar si esa restricción efectivamente opera exige descomponer el retorno del índice en sus dos componentes: cuánto aportaron las ganancias y cuánto aportó el múltiplo. Los paneles elaborados por Duality Research sobre datos de Bloomberg permiten hacer ese corte con precisión.
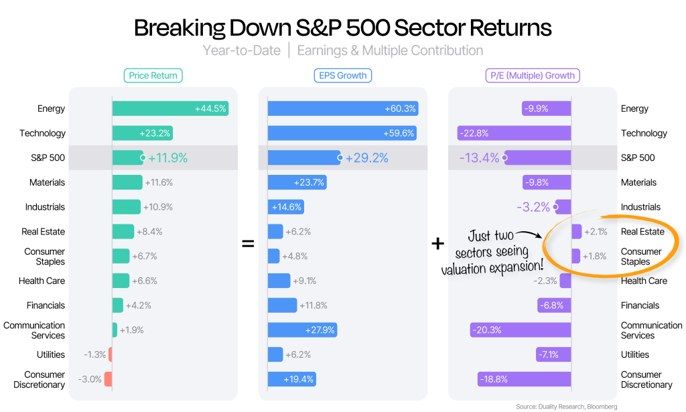
La descomposición del año en curso es concluyente. El S&P 500 acumula una suba de precio de 11,9%, resultado de un crecimiento de 29,2% en las ganancias y una contracción de 13,4% en el múltiplo. El retorno provino íntegramente del numerador y el denominador operó en contra. No hubo expansión de valuación: hubo ganancias que crecieron más rápido de lo que el múltiplo se comprimió.
El corte sectorial refuerza el punto y agrega matices útiles para la selección. De los once sectores, solo dos registraron expansión de múltiplo en el año: Real Estate con 2,1% y Consumer Staples con 1,8%. Son, además, los dos que menos crecimiento de ganancias entregaron, 6,2% y 4,8% respectivamente. En el extremo opuesto, Technology creció 59,6% en ganancias y perdió 22,8% de múltiplo, y aun así rindió 23,2%. Communication Services creció 27,9% en ganancias y perdió 20,3% de múltiplo, con lo que terminó con una suba de precio de apenas 1,9%. Consumer Discretionary aumentó sus ganancias 19,4% y cotiza 3,0% por debajo del inicio del año.
El mercado cobró el crecimiento y lo devolvió por la vía del múltiplo. Esa es exactamente la dinámica que predice el modelo cuando el rendimiento del bono se instala en la zona de 5%: las ganancias entran al precio, la valuación no.
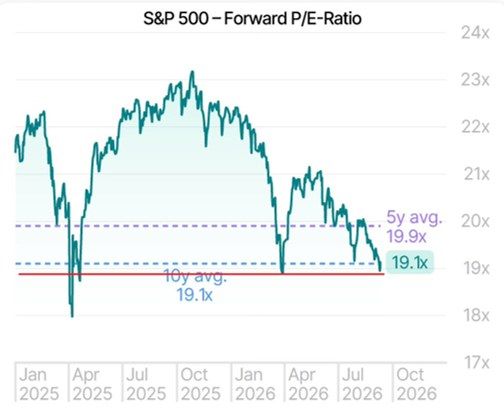
El nivel al que quedó el múltiplo importa para dimensionar qué queda por delante. El forward P/E retrocedió desde 23 veces a fines de 2025 hasta 19,1 veces, exactamente su promedio de diez años y por debajo del promedio de cinco años de 19,9 veces. Las dos lecturas disponibles conviven y dicen cosas distintas. Contra su propia historia, el índice no está caro y no hay exceso de valuación pendiente de corregir. Contra el múltiplo del bono de 20,2 veces, tampoco hay descuento del cual extraer retorno.
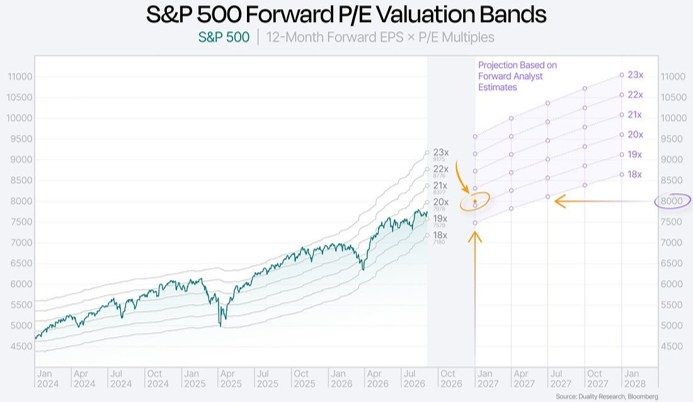
Las bandas de valuación traducen el problema a niveles de índice. El S&P 500 recorrió el año desde la banda de 20 veces hasta la de 19, y la proyección con las estimaciones de consenso muestra que llegar a los 8.000 puntos requiere sostener el múltiplo actual y sumar crecimiento de ganancias, o bien recuperar múltiplo, lo que equivale a pedir que el rendimiento a 10 años ceda.
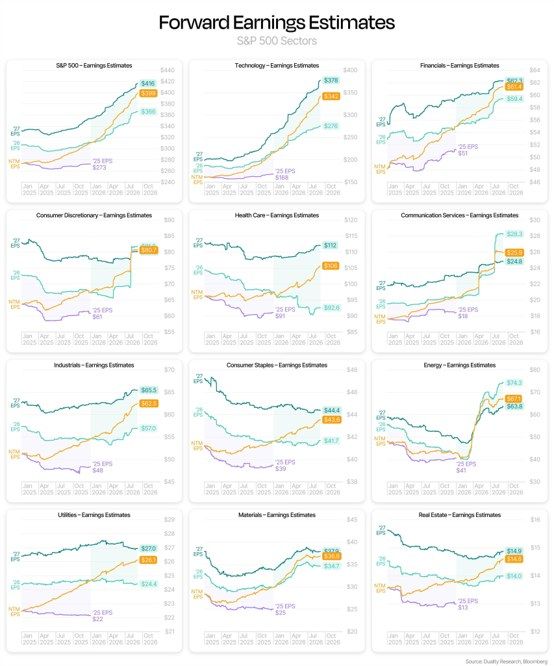
El último panel muestra de dónde tendría que salir esa compensación. Las estimaciones de ganancias para 2026 y 2027 vienen siendo revisadas al alza de manera generalizada, con el consenso de 2027 por encima del de 2026 en la totalidad de los sectores y con revisiones particularmente marcadas en Technology, Financials y Energy. Ese es el único motor disponible mientras el bono se sostenga donde está.
8. Qué compara realmente el modelo
Los dos rendimientos que el modelo pone uno al lado del otro no son del mismo tipo. El Treasury es una obligación contractual del emisor que se ubica en la cima de la jerarquía de pagos a nivel global, a la par de la Reserva Federal. El earnings yield del índice, en cambio, es un consenso de ganancias esperadas a doce meses, revisable hacia abajo en cualquier momento, del cual además se distribuye solo una fracción. En pocas palabras: uno es un derecho, el otro es una expectativa.
La distinción no exige suponer impago de ninguna compañía. Opera a nivel del compuesto: el índice reemplaza sus componentes de manera continua y no enfrenta restricción de supervivencia, pero su flujo sigue siendo el residuo del ciclo económico. Cuando la actividad decepciona, las ganancias esperadas se revisan y el rendimiento que motivó la posición desaparece. El cupón del bono no se revisa.
De ahí se desprende la lectura de cartera. La exposición a acciones se asume para capturar crecimiento, y ese crecimiento puede resultar positivo o negativo: es el riesgo que se paga al entrar. Con el múltiplo del índice en 19,1 veces contra 20,2 veces del bono, ese riesgo no está siendo remunerado como en el pasado. El inversor que prioriza estabilidad de flujo, o que sostiene un view negativo sobre el crecimiento agregado de las compañías, no resigna rendimiento al desplazarse hacia el Treasury: obtiene el mismo nivel de retorno bajo forma contractual en lugar de esperada.
Lo que se asegura por esa vía es rendimiento nominal. La posición en la cima de la jerarquía elimina el riesgo de impago porque el responsable es quien emite la moneda en la que se paga, y esa misma condición delimita el alcance de la protección: el flujo queda garantizado en unidades de cuenta, no en poder adquisitivo. Con la inflación estadounidense todavía por encima del objetivo de la Fed, la decisión asegura el numerador del retorno y deja abierto el denominador.
9. Lectura operativa
El mensaje
Con el rendimiento a 10 años instalado en la zona de 5%, el múltiplo del índice quedó anclado a su referencia y dejó de ser fuente de retorno. Lo que el inversor compra al asumir riesgo de equity es, hoy, exclusivamente el crecimiento de las ganancias. La expansión de valuación requiere que la tasa baje, no que las compañías mejoren en el agregado. Por lo tanto, es una apuesta macro separada.
La asimetría que organiza el informe tiene una consecuencia que corre en sentido contrario a la intuición inicial. El régimen de tasa cercana a cero era geométricamente frágil, pero irrelevante en términos de restricción efectiva: la brecha del 68% era tan amplia que absorbía cualquier movimiento de tasa sin consecuencia sobre las acciones de forma generalizada. El modelo no ataba nada. El régimen actual es geométricamente estable y operativamente más exigente. Cien puntos básicos hoy cuestan 3,4 múltiplos en lugar de 50, pero el índice ya no tiene descuento contra el bono del cual defenderse.
Consecuencias para la cartera
- Toda expansión de múltiplo en el S&P 500 es una apuesta de tasa: toda proyección de retorno que dependa de expansión de múltiplo en el índice es, en los hechos, una apuesta a que baje el rendimiento a 10 años. Conviene explicitarla como tal y evaluarla con los argumentos de tasa que corresponden, no con argumentos de calidad de compañías.
- Un múltiplo bajo dejó de ser señal de oportunidad por sí mismo: sin expansión de valuación disponible, un sector barato sin motor de ganancias se queda barato, porque el descuento no se cierra si no hay mecanismo que lo cierre. Utilities y Consumer Discretionary son la ilustración del año.
- Un múltiplo elevado no es impedimento: cuando las ganancias crecen más rápido de lo que el múltiplo se comprime, el nivel de valuación deja de decidir. Technology perdió casi 23% de valuación en el año y aun así rindió 23,2%, porque el numerador corrió mucho más rápido. El criterio de selección se desplaza desde el nivel de valuación hacia la dirección y la velocidad de las revisiones de estimaciones.
- El Treasury al 5% es una alternativa de cartera y no un refugio táctico: para un perfil que prioriza previsibilidad de flujo, la sustitución hacia renta fija soberana estadounidense no cuesta rendimiento esperado respecto del índice, y elimina la exposición al ciclo de ganancias. Esa decisión es de asignación, y hoy tiene un costo de oportunidad muy inferior al de cualquier momento desde 2002 para acá.
- La variable de seguimiento es una sola: el umbral de 5,00% en el rendimiento a 10 años lleva el múltiplo del bono a 20,0 veces y cierra la brecha por completo. Un desplazamiento hasta 5,50% deja el múltiplo justificado en 18,2 veces, por debajo del forward P/E vigente, y coloca al índice en sobrevaluación por primera vez desde el año 2000. Los datos de earnings del tercer trimestre son el contraste inmediato de la única defensa disponible.