Un payroll muy por debajo de lo esperado impulsó a Wall Street con el Nasdaq en récord, mientras el Merval cerró apenas positivo y el riesgo país trepó a 655 puntos.
Resumen del día
El dato de empleo de septiembre ordenó la rueda global. La economía americana sumó apenas 29.000 puestos contra los 90.000 esperados, el desempleo subió a 4,2% y los dos meses previos fueron revisados a la baja, una combinación que recortó las apuestas a un nuevo hike de la Fed en octubre. Con el crudo en retroceso, el equity americano cerró en alza y el Nasdaq marcó un nuevo máximo histórico. En la plaza local la lectura fue más cautelosa: el Merval cerró apenas positivo, el mayorista corrigió hasta $1.520 con el BCRA cerrando la semana con compras por USD 35 millones, la caución se normalizó tras el estrés de fin de mes y la curva CER volvió a mostrar demanda en el tramo 2027. La deuda hard dollar quedó del lado débil, con el riesgo país en 655 puntos básicos, 19 por encima del cierre previo, en una jornada en la que el mercado también miró las elecciones presidenciales del domingo en Brasil.
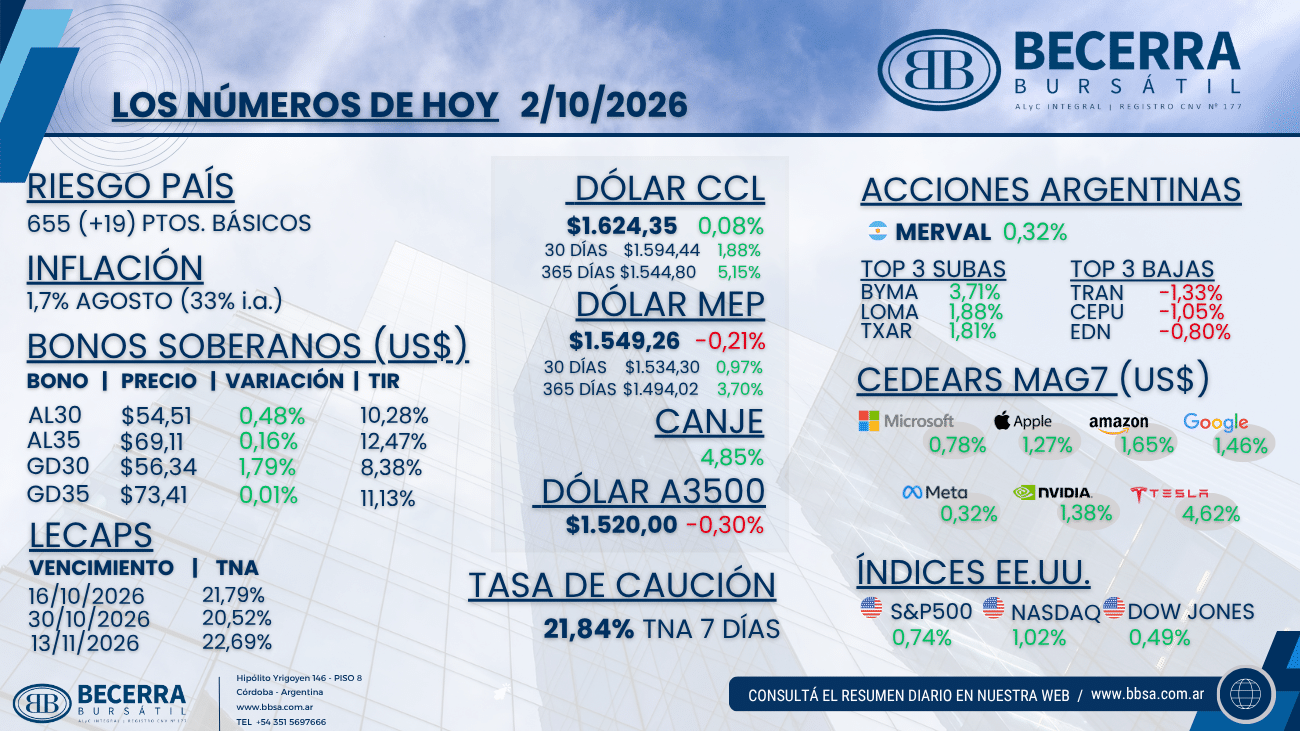
Los números de hoy, 2/10/2026. Fuente: Becerra Bursátil, Research & Estrategia.
Argentina
El Merval cierra apenas positivo, la caución se normaliza tras el fin de mes y el riesgo país sigue escalando
- Renta Variable: El Merval cerró +0,32% en moneda local, en una rueda de marcada selectividad con BYMA liderando el panel. Las subas estuvieron encabezadas por BYMA (BYMA) con +3,71%, Loma Negra (LOMA) con +1,88% y Ternium Argentina (TXAR) con +1,81%. Del lado de las bajas, Transener (TRAN) cedió 1,33%, Central Puerto (CEPU) 1,05% y Edenor (EDN) 0,80%.
- Mercado Cambiario: El mayorista corrigió y cerró en $1.520,00 (-0,30%), acumulando una baja de 0,4% en la semana, con el BCRA comprando USD 35 millones, equivalentes al 4,9% del volumen operado en el MLC. El saldo de octubre se eleva así a USD 128 millones y el acumulado del año a USD 14.696 millones. El MEP acompañó casi en línea al spot y finalizó en $1.549,26 (-0,21%), mientras el CCL se mantuvo firme en $1.624,35 (+0,08%), lo que llevó el canje a 4,85% y la brecha contra el oficial a la zona del 6,9%. En ROFEX el volumen se mantuvo estable con el interés abierto en 3,5 millones de contratos, sin cambios, mientras el dollar linked mostró una leve suba en la operatoria. En la comparación larga, el CCL acumula 5,15% en doce meses y el MEP 3,70%, muy por debajo de la inflación interanual de 33%.
- Renta Fija (Soberanos en Pesos): La caución corrigió con fuerza, en línea con lo que esperaba el mercado una vez superado el estrés de fin de mes, y cerró en 21,84% TNA a 7 días. La curva de tasa fija subió 0,25% en promedio a lo largo de todos los plazos, con las LECAP en 21,79% TNA al 16 de octubre, 20,52% al 30 de octubre y 22,69% al 13 de noviembre. En la curva CER, el tramo 2027 siguió demandado (TZXM7, TZXS7 y TZXY7) y empezó a aparecer compra en el tramo 2028. Los duales, con poco volumen, terminaron tomadores, con demanda visible en niveles de TAMAR +10%. Entre las oportunidades relativas, el sintético long D30O6 y short DLR/OCT26 rinde 28,1% TNA con la caución estable entre 21% y 22%, frente al 20,52% de la S30O6 y el 22,69% de la S13N6.
- Renta Fija (Soberanos en Dólares): Los globales cedieron en torno a 0,2% a lo largo de la curva, en línea con las tasas americanas que revirtieron la baja de la mañana para cerrar en terreno positivo. En los precios de cierre, el AL30 finalizó en USD 54,51 (+0,48%) con una TIR de 10,28% contra MEP y el AL35 en USD 69,11 (+0,16%) con 12,47%. En los globales, el GD30 cerró en USD 56,34 (+1,79%) con una TIR de 8,38% y el GD35 en USD 73,41 (+0,01%) con 11,13%. El riesgo país terminó en 655 puntos básicos, 19 por encima del cierre previo, extendiendo el castigo de las últimas semanas.
Internacional
Un payroll débil recorta las apuestas a otro hike de la Fed y el Nasdaq cierra en máximos históricos
- Renta Variable en Estados Unidos: Los índices cerraron en alza (S&P 500 +0,74%, Nasdaq 100 +1,02%, Dow Jones +0,49% y Russell 2000 +0,89%), con el Nasdaq en máximos históricos y nueve de los once sectores del S&P 500 en verde, liderados por tecnología, industriales y semiconductores, mientras energía quedó rezagada. Los nombres de IA cerraron mayormente en alza pese al récord de emisión de deuda del sector: Broadcom (AVGO) subió 3,3%, AMD 2,9% y Oracle (ORCL) 3,1%. Dentro de las Magnificent 7, Tesla (TSLA) trepó 4,62% tras entregar 486.532 vehículos en el tercer trimestre, por encima de lo esperado, seguida por Amazon (AMZN) con +1,65%, Alphabet (GOOGL) +1,46%, Nvidia (NVDA) +1,38%, Apple (AAPL) +1,27%, Microsoft (MSFT) +0,78% y Meta (META) +0,32%. Entre los movimientos individuales, Synaptics (SYNA) saltó 14% y ON Semiconductor (ON) cerca de 6% tras redefinir su fusión como una operación íntegramente en efectivo por USD 5.700 millones, mientras Nike (NKE) cayó 3,6% por ventas por debajo de lo previsto y una advertencia sobre la demanda en China. En la semana, el S&P 500 sumó 0,2%, el Nasdaq 1,3% y el Dow Jones perdió 319 puntos.
- Empleo y Reserva Federal: Las nóminas no agrícolas crecieron en 29.000 puestos en septiembre contra 90.000 esperados, el desempleo subió a 4,2% y los registros de los dos meses previos fueron corregidos a la baja. El dato redujo las probabilidades de un nuevo hike en octubre, con el foco del mercado trasladándose a los datos de inflación y al arranque de la temporada de balances de la semana próxima.
- Commodities y Tasas: El crudo cedió, con la liberación de reservas de diésel del G7 como factor de alivio, lo que ayudó a sostener a los bonos. Las tasas del Tesoro cayeron tras el payroll, aunque revirtieron la baja hacia el cierre.
- Emergentes: La atención regional quedó puesta en Brasil, donde el domingo se celebran elecciones presidenciales cuyo resultado tiene implicancias para la relación con el gobierno de Milei.