Un PCE más bajo de lo esperado sostuvo a las tecnológicas con el UST de 10 años en máximos desde 2002, mientras el Merval rebotó 1,32% y el BCRA compró USD 160 millones, el mayor monto del mes.
Resumen del día
La última rueda de septiembre dejó a Wall Street mixto. El PCE de agosto vino por debajo de lo esperado y bajó las chances de un hike de la Fed en octubre, lo que sostuvo a las tecnológicas. Sin embargo, el rebote del crudo y la falta de avances en las negociaciones entre Estados Unidos e Irán mantuvieron las tasas largas en máximos: el UST de 10 años cerró en 5,30%, el nivel más alto desde 2002, y financieros e industriales pesaron sobre el S&P 500 y el Dow. Tras el cierre, Micron reportó un trimestre récord con un guidance muy por encima de lo previsto. En la plaza local el Merval rebotó por segunda rueda consecutiva. El mayorista operó ofrecido por la normativa de fin de mes que limita la posición de contado de los bancos, y el BCRA aprovechó para comprar USD 160 millones, el mayor monto de septiembre. Los bonos en pesos se sostuvieron pese al encarecimiento estacional del fondeo y la deuda hard dollar extendió la recuperación a contramano de la deuda emergente. Aun así, el mes cierra con un saldo adverso para el crédito soberano: el riesgo país terminó en 607 puntos básicos, unos 95 por encima de fin de agosto, en la mayor suba mensual del año.
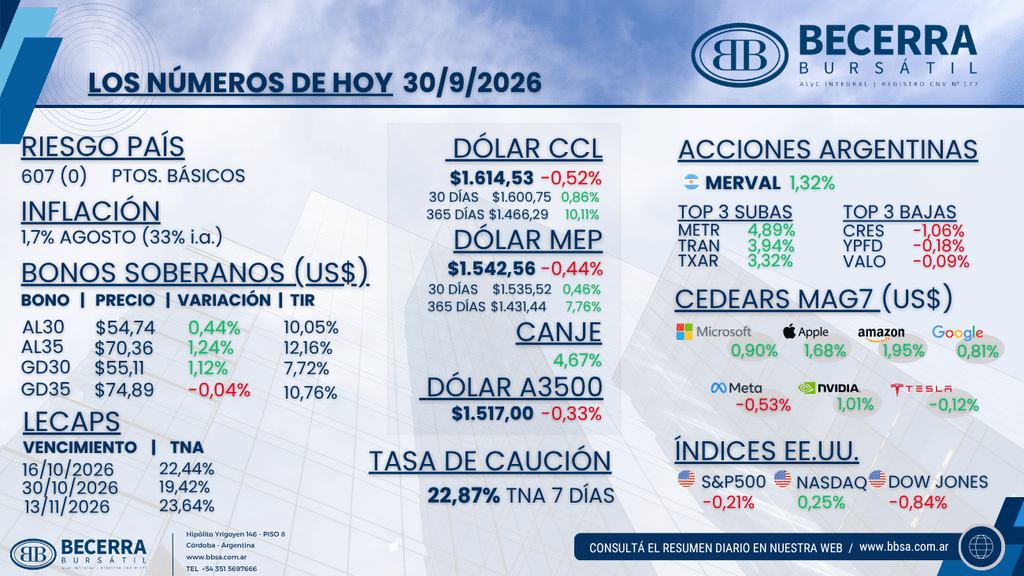
Los números de hoy, 30/9/2026. Fuente: Becerra Bursátil, Research & Estrategia.
Argentina
El Merval rebota por segunda rueda, el BCRA acelera compras en el cierre de mes y la deuda HD extiende la recuperación
- Renta Variable: El Merval cerró +1,32% en moneda local y en torno a los USD 1.746 medidos al tipo de cambio CCL, en su segunda suba consecutiva, con las utilities del complejo energético al frente del panel líder. Las subas estuvieron encabezadas por Metrogas (METR) con +4,89%, Transener (TRAN) con +3,94% y Ternium Argentina (TXAR) con +3,32%. Del lado de las bajas, Cresud (CRES) cedió 1,06%, mientras YPF (YPFD) y Banco de Valores (VALO) retrocedieron 0,18% y 0,09%. El rebote no cambia la foto del mes: septiembre fue el segundo mes consecutivo de caídas para el panel, con los bancos como los más castigados.
- Mercado Cambiario: El mayorista operó ofrecido y cerró en $1.517,00 (-0,33%), dentro de un rango de $1.517 a $1.520. La presión vino de la normativa de fin de mes que impide a los bancos aumentar su posición de contado en moneda extranjera. El volumen en el MULC trepó a USD 1.030 millones y el BCRA aprovechó la oferta para comprar USD 160 millones, el mayor monto del mes y cerca del 15,5% de lo operado. El agro acompañó del lado de la oferta, con una liquidación acumulada en septiembre que ya es la más alta del año. En el balance mensual, el mayorista subió cerca de 0,6%, muy por debajo de la inflación, y se mantiene holgado frente al techo de la banda en $1.919,40. Los financieros operaron a la baja: el MEP finalizó en $1.542,56 (-0,44%) y el CCL en $1.614,53 (-0,52%), con el canje CCL/MEP en 4,67% y la brecha con el oficial en torno al 5,9%.
- Renta Fija (Soberanos en Pesos): El fondeo se encareció por factores estacionales de fin de mes, con la caución a 7 días en 22,87% TNA desde la zona de 20,9% de las últimas ruedas. Se espera que el movimiento sea transitorio. Los bonos se sostuvieron pese al mayor costo del dinero, con la demanda concentrada en las curvas CER y TAMAR y la tasa fija algo más débil. La curva CER promedió +0,4% con rendimientos reales de entre +3,4% y +11,4% para el tramo post 2026, mientras la tasa fija operó en el rango de 1,90% a 2,19% TEM. Las LECAP cerraron en 22,44% TNA al 16 de octubre, 19,42% al 30 de octubre y 23,64% al 13 de noviembre.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar extendió la recuperación con subas de hasta 1,2% y el tramo largo liderando. El movimiento fue a contramano de la deuda emergente (EMB -0,48%) y del contexto global, con el UST de 10 años en 5,30%. El AL30 finalizó en USD 54,74 (+0,44%) con una TIR de 10,05% contra MEP, apenas por encima del 10%, y el AL35 en USD 70,36 (+1,24%) con 12,16%. En los globales, el GD30 cerró en USD 55,11 (+1,12%) con una TIR de 7,72% y el GD35 en USD 74,89 (-0,04%) con 10,76%. El riesgo país terminó en 607 puntos básicos, sin cambios respecto del cierre previo. El balance del mes es negativo: el riesgo país acumuló unos 95 puntos básicos de suba en septiembre, la mayor del año, y el tramo largo de Bonares registró caídas de entre 7% y 8%.
Internacional
El PCE enfría las apuestas por un hike en octubre, pero el crudo mantiene al UST de 10 años en máximos desde 2002
- Renta Variable en Estados Unidos: Los índices cerraron mixtos (S&P 500 -0,21%, Nasdaq +0,25%, Dow Jones -0,84% y Russell 2000 -0,03%), con las tecnológicas compensando la debilidad de financieros e industriales, los sectores más expuestos a la tasa. Dentro de las Magnificent 7 predominaron las subas: Amazon (AMZN) avanzó 1,95%, Apple (AAPL) 1,68%, Nvidia (NVDA) 1,01%, Microsoft (MSFT) 0,90% y Alphabet (GOOGL) 0,81%, mientras Meta (META) cedió 0,53% y Tesla (TSLA) 0,12%. Apple sumó tras lanzar Apple Pay en India y Google presentó Gemini 4 Argon, su nuevo modelo de frontera. Fuera del grupo, Intel (INTC) trepó 3,7%. Boeing (BA) ganó tras quedarse con el contrato del Pentágono por el caza de sexta generación F/A-XX, por unos USD 20.000 millones, en perjuicio de Northrop Grumman (NOC). En el balance de septiembre, el S&P 500 cedió 0,4% y el Dow 2.280 puntos, mientras el Nasdaq 100 ganó 3,2%.
- Inteligencia Artificial y Semiconductores: Tras el cierre, Micron (MU) reportó ventas récord por USD 54.230 millones en su cuarto trimestre fiscal, 379% por encima de un año atrás y por sobre lo esperado. El guidance para el próximo trimestre es de USD 61.500 millones, cerca de 7% arriba del consenso, traccionado por la demanda de memorias para infraestructura de IA, y la compañía anticipa un año fiscal 2027 aún más fuerte. El punto a monitorear son los inventarios, que subieron a 131 días desde 122 en el trimestre previo. La acción no mostró cambios en la primera reacción posterior al reporte.
- Tasas y Reserva Federal: El PCE de agosto subió 3,4% interanual (vs 3,7% esperado) y la medida core 3,0% (vs 3,3%), con revisiones a la baja para julio. Eso llevó la probabilidad de un hike en octubre por debajo del 40%, aunque el mercado sigue descontando otra suba en diciembre. Los datos de actividad fueron firmes: el ADP mostró 90.000 empleos privados en septiembre y el PBI del segundo trimestre se revisó al alza. Aun así, las tasas largas no cedieron: el UST de 10 años cerró en 5,30%, máximo desde 2002, y el de 30 años en 5,64%. Mañana se publican los pedidos iniciales de desempleo y el ISM manufacturero, y el viernes el payroll.
- Commodities y Tensiones Políticas: El crudo rebotó ante la falta de avances en las conversaciones de paz entre Estados Unidos e Irán. El movimiento reavivó la preocupación por una inflación energética persistente y fue el principal sostén de las tasas largas en la rueda.
- Emergentes: El complejo operó mixto (EEM -0,91%, Brasil +2,17% y China +0,17%), con Brasil firme de cara a las elecciones del domingo. Los ADRs argentinos cerraron en alza.