Wall Street cerró a la baja con el desarme del trade de IA y el Brent cerca de USD 110, mientras el Merval cedió 0,35% y la deuda hard dollar cayó más de 1% con el riesgo país en 648 puntos.
Resumen del día
El equity americano cerró a la baja por el desarme del trade de inteligencia artificial, que golpeó a software, semiconductores y neoclouds, y dejó al Nasdaq con su peor semana desde junio. El Brent se acercó a los USD 110 por barril y empujó una rotación hacia energía y materiales, en una rueda que también sumó un buen dato de producción industrial y la temporada de resultados de los bancos regionales. En el plano local, el Sector Público Nacional registró en septiembre un superávit primario de $1,4 billones y un superávit financiero de $977.173 millones, con los ingresos creciendo por encima del gasto primario. El Merval cerró levemente negativo con las energéticas a la cabeza de las subas, el mayorista terminó en máximos del día en $1.518 con el BCRA comprando USD 68 millones, los bonos en pesos operaron con el fondeo en 22,40% TNA y la deuda hard dollar cedió más de 1% en toda la curva, con el riesgo país subiendo 26 puntos hasta los 648.
Argentina
Superávit fiscal en septiembre, el BCRA compra USD 68 millones y la deuda HD retrocede más de 1%
- Datos Locales: El Sector Público Nacional registró en septiembre un superávit primario de $1,4 billones y un superávit financiero de $977.173 millones, luego de pagar intereses por $450.467 millones; el resultado financiero mejoró 215,6% interanual. En los primeros nueve meses, el superávit primario acumula alrededor de 1,2% del PBI y el financiero 0,3%. Los ingresos crecieron 36,5% interanual, por encima del 32,2% del gasto primario, que en términos reales cayó 0,9% contra septiembre de 2025. El Presupuesto 2027 proyecta para este año un superávit primario de 1,3% del PBI, por debajo de la meta de 1,4% acordada con el FMI: de sostenerse la dinámica actual, el Gobierno quedaría en la meta o muy cerca hacia fin de año. En precios, el IPIM subió 3,2% mensual en septiembre y 29,2% interanual, con un acumulado de 22,8% en el año, por encima del 1,9% mensual del IPC del mismo mes, mientras el costo de la construcción avanzó 1,5% mensual y 31,3% interanual. El BCRA confirmó además la morosidad de agosto: la de los préstamos a familias subió a 12,8%, con personales en 17%, tarjetas de crédito en 12,2%, prendarios en 8,2% e hipotecarios en 1,65%.
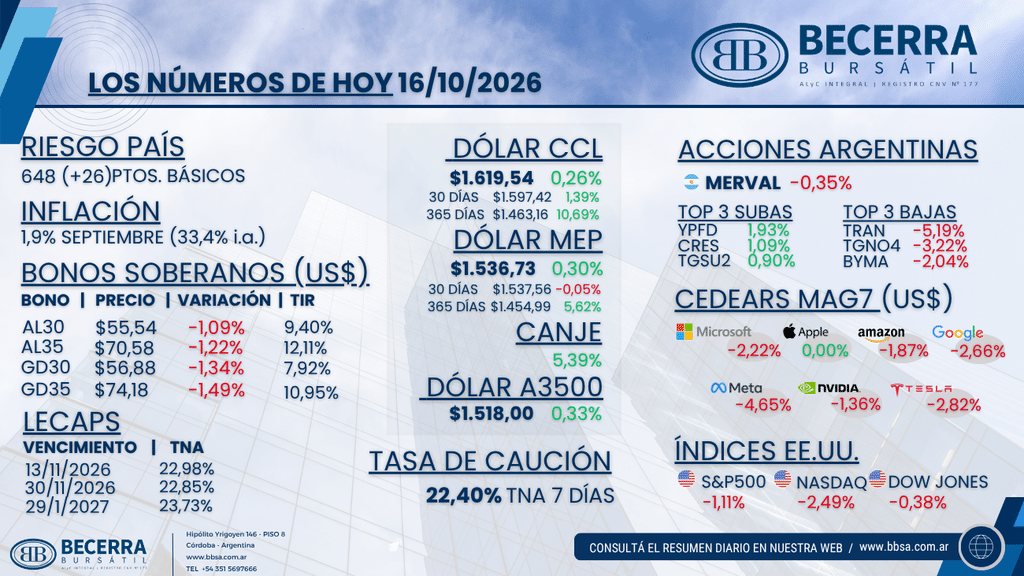
- Renta Variable: El Merval cerró -0,35% en moneda local, con un panel mixto y las energéticas acompañando la suba del crudo. Las subas estuvieron encabezadas por YPF (YPFD) con +1,93%, Cresud (CRES) con +1,09% y Transportadora de Gas del Sur (TGSU2) con +0,90%. Del lado de las bajas, Transener (TRAN) cedió 5,19%, Transportadora de Gas del Norte (TGNO4) 3,22% y Bolsas y Mercados Argentinos (BYMA) 2,04%.
- Mercado Cambiario: El mayorista cerró en máximos del día en $1.518 (+0,33%), con una suba de 0,07% en la semana y un volumen operado de USD 635 millones, por encima del promedio del mes de USD 537 millones. El BCRA compró USD 68 millones, equivalente al 10,7% del volumen del MLC y por debajo del promedio diario del mes de USD 89 millones: el saldo de octubre se eleva a USD 982 millones y el del año a USD 15.550 millones. Los financieros operaron algo más firmes: el MEP finalizó en $1.536,73 (+0,30%) y el CCL en $1.619,54 (+0,26%), con el canje CCL/MEP en 5,39% y la brecha del CCL contra el oficial en torno al 6,7%.
- Renta Fija (Soberanos en Pesos): El fondeo operó en 22,40% TNA a 7 días. En la curva de tasa fija, las LECAP cerraron en 22,98% TNA al 13 de noviembre, 22,85% al 30 de noviembre y 23,73% al 29 de enero. El segmento dollar linked soberano volvió a mostrar buen volumen, con más de USD 105 millones operados de la D30O6 en PPT T+1, señal de demanda de cobertura cambiaria de cara al vencimiento de fin de mes.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) cerró pesada, con caídas de entre 1,09% y 1,49% en los bonos de referencia y el tramo largo por encima del 12%. El AL30 finalizó en USD 55,54 (-1,09%) con una TIR de 9,40% contra MEP y el AL35 en USD 70,58 (-1,22%) con 12,11%. En los globales, el GD30 cerró en USD 56,88 (-1,34%) con una TIR de 7,92% y el GD35 en USD 74,18 (-1,49%) con 10,95%. El riesgo país terminó en 648 puntos básicos, 26 por encima del cierre previo.
Internacional
El desarme del trade de IA castiga al Nasdaq, el Brent cerca de USD 110 impulsa la rotación hacia energía y avanza la temporada de resultados
- Renta Variable en Estados Unidos: Los índices cerraron a la baja (S&P 500 -1,11%, Nasdaq -2,49%, Dow Jones -0,38% y Russell 2000 -1,7%), con el Nasdaq cerrando su peor semana desde junio. Dentro de las Magnificent 7 el ajuste fue generalizado: Meta (META) cedió 4,65%, Tesla (TSLA) 2,82%, Alphabet (GOOGL) 2,66%, Microsoft (MSFT) 2,22%, Amazon (AMZN) 1,87% y Nvidia (NVDA) 1,36%, mientras Apple (AAPL) cerró sin cambios. Tesla devolvió la suba inicial tras la presentación del Roadster, aun cuando un tribunal de apelaciones anuló la certificación de la demanda colectiva por el Full Self-Driving en California. Netflix (NFLX) retrocedió entre 2% y 3% tras designar a Peter Rice como nuevo Chief Content Officer en reemplazo de Bela Bajaria.
- Inteligencia Artificial y Software: El cansancio con el trade de IA borró cerca de USD 260.000 millones de capitalización en el software. CoreWeave (CRWV) se hundió 12% ante las dudas por su nivel de endeudamiento, luego de que Morningstar recortara su precio objetivo: los cofundadores vendieron acciones por USD 3.300 millones desde la salida a bolsa y sus bonos operan en terreno de default, con rendimientos en torno al 15%. Palantir (PLTR) cayó 7% y revirtió su ruptura reciente tras un reporte de Bloomberg sobre el riesgo de citaciones del Partido Demócrata, mientras Twilio (TWLO) perdió 11% y Nebius Group (NBIS) 12%. Micron (MU) y AMD (AMD) lideraron la presión sobre el Nasdaq 100 desde los semiconductores.
- Commodities y Rotación Sectorial: El Brent subió hasta la zona de los USD 110 por barril y la energía fue el sector de mejor desempeño, con Matador Resources (MTDR) avanzando 7% y Antero Resources (AR) 6%, en una rotación hacia energía y materiales en detrimento de tecnología y servicios de comunicación.
- Temporada de Resultados: Con el 9% de las compañías del S&P 500 reportadas, el 84% superó las estimaciones de ganancias por acción, por encima del promedio de cinco años (78%), aunque la sorpresa agregada de 2,6% queda lejos del 7,5% promedio. El crecimiento combinado de ganancias del tercer trimestre se ubica en 29,0% interanual, desde 29,4% la semana pasada, por los recortes de estimaciones en salud, y de confirmarse sería el tercer trimestre consecutivo por encima de 25%; los ingresos crecen 12,6%. El P/E a 12 meses está en 19,0, por debajo del promedio de cinco años (19,8). Entre las financieras, Travelers (TRV) superó las expectativas con una ganancia ajustada por acción de USD 9,18, Citizens Financial (CFG) reportó USD 1,41 contra USD 1,38 esperado y Truist (TFC) marcó USD 1,16 ajustado (USD 0,56 reportado, con cargos de reestructuración), con reacciones acotadas en el after hours. La semana próxima reportan 79 compañías del índice.
- Datos Macro: La producción industrial subió 0,7% en septiembre, mientras un déficit fiscal cercano a los USD 2 billones sumó cautela de más largo plazo.