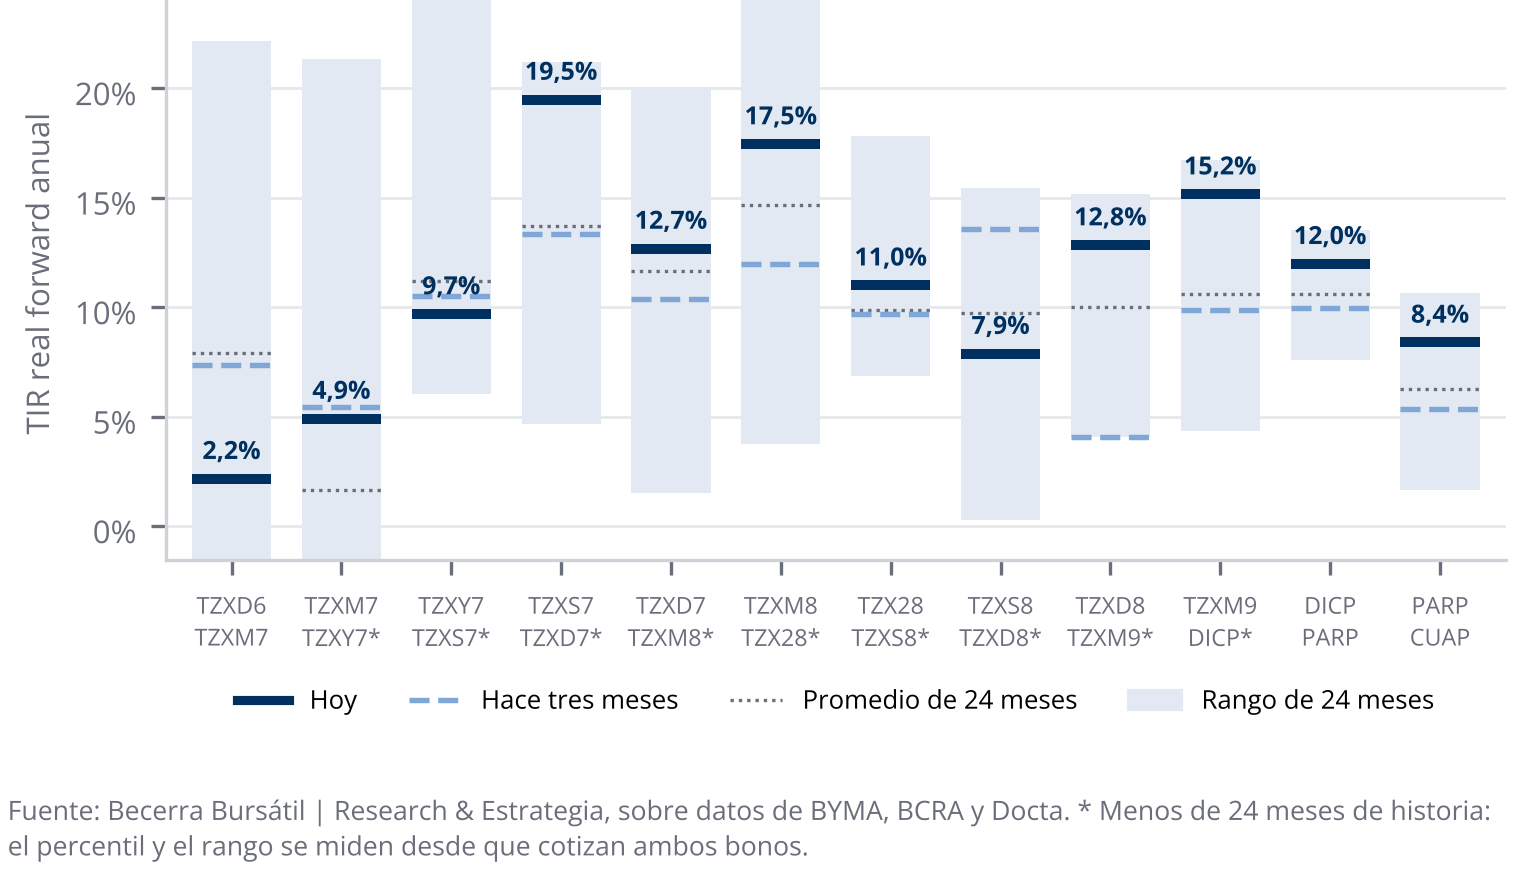
La tasa forward es lo que el mercado paga por estirar el plazo de un bono al siguiente. Con los precios del 5 de noviembre, comparamos la de cada tramo contra su propio rango de los últimos 24 meses: en las dos curvas, el plazo hasta fines de 2027 paga poco y el que viene después paga mucho. El tramo que cruza el cambio de mandato llegó al máximo de su rango en dólares y quedó cerca en pesos. Tomamos los precios del jueves porque la rueda del viernes 6, Día del Bancario, tuvo poco volumen: no operaron bancos ni fondos comunes de inversión.
Los números de la semana
- Curva CER: los tramos que terminan antes de diciembre de 2027 tienen su forward, en promedio, en el percentil 34 de su rango (30 una semana atrás); los que cruzan esa fecha o empiezan después, en el percentil 77 (73). Del TZXS7 al TZXD7, el tramo que cruza el fin del mandato, se paga 19,5% real (percentil 93), desde 15,8% una semana atrás.
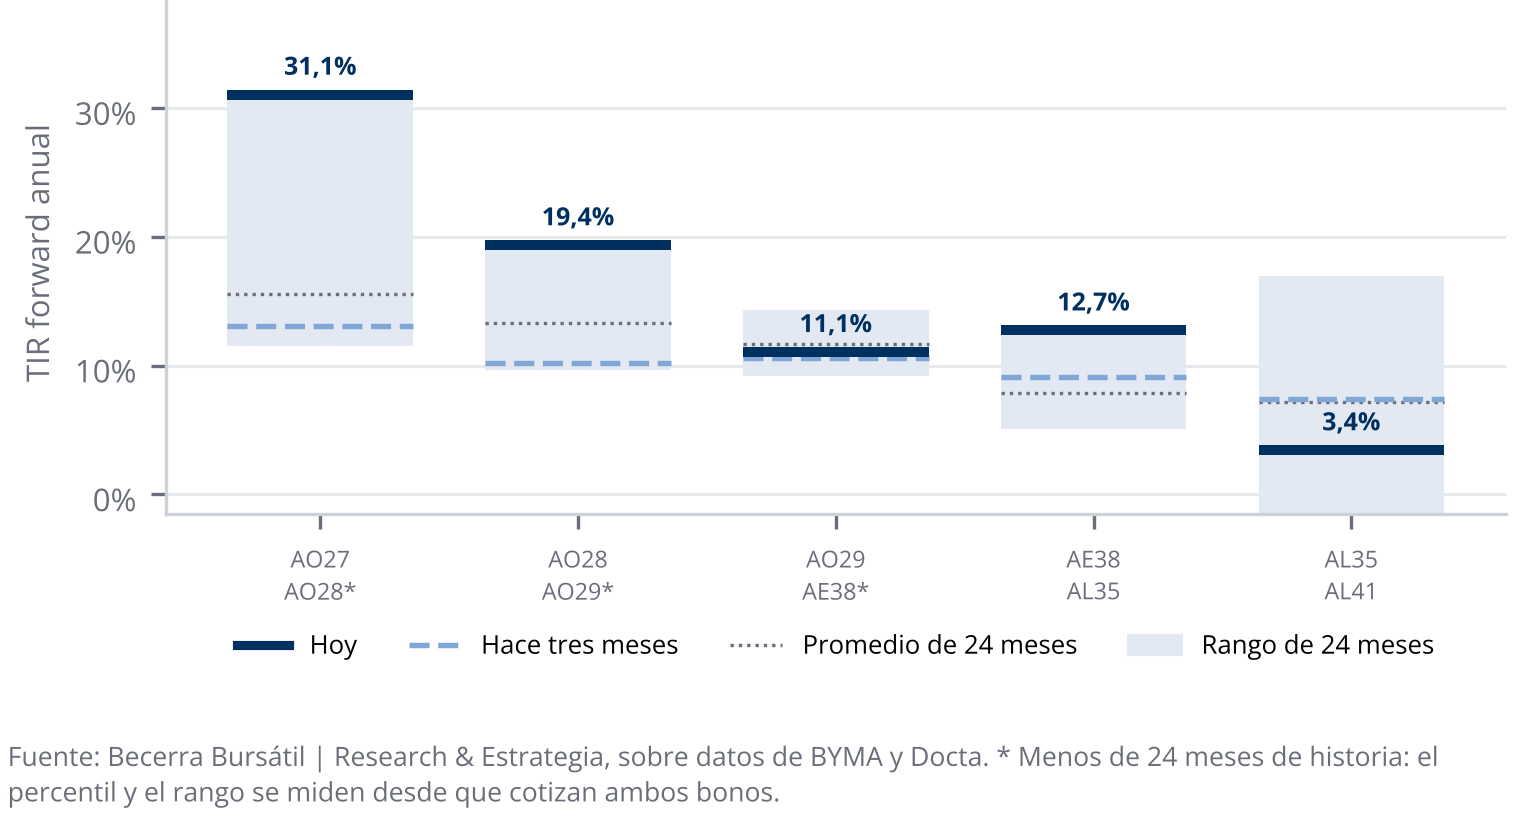
- Curva en dólares de ley argentina: tres de los cinco tramos están por encima del percentil 80. Del AO27 al AO28, el forward subió de 25,0% a 31,1% y quedó en el percentil 100.
La lectura de la semana anterior está en nuestra entrada del 30 de octubre.
Por qué medir contra 24 meses
En la Argentina hay elecciones cada dos años y en esos períodos sube la incertidumbre, lo que tiende a subir las tasas. Un rango de dos años incluye siempre al menos uno de esos episodios, así que el forward de hoy no se compara sólo contra una etapa tranquila. Un percentil 90 quiere decir que en nueve de cada diez ruedas de ese período el plazo adicional pagó menos que hoy.
Curva CER
La curva CER rinde entre 0,9% y 11,6% real. El forward más alto hoy es el que va del TZXS7 al TZXD7 (19,5%) y el más bajo, el que va del TZXD6 al TZXM7 (2,2%). Cinco de los doce tramos están por encima del percentil 80 y uno por debajo del 20. Entre todos los pares de bonos con historia suficiente, el percentil promedio es 26 entre los que vencen antes de diciembre de 2027 y 88 entre los que vencen después.
Curva en dólares de ley argentina
La curva rinde entre 4,0% y 17,4%. El AO27, que vence el 29 de octubre de 2027, rinde 3,95%, y lo que el mercado exige por el tramo que empieza ahí es mucho más alto. Del AO28 al AO29 el forward es 19,4% y del AE38 al AL35, 12,7%, los dos en el máximo de su rango. Quedan debajo del percentil 80 el tramo del AO29 al AE38 (11,1%, percentil 35) y el del AL35 al AL41 (3,4%, percentil 17).
El cruce de 2027 en pesos y en dólares
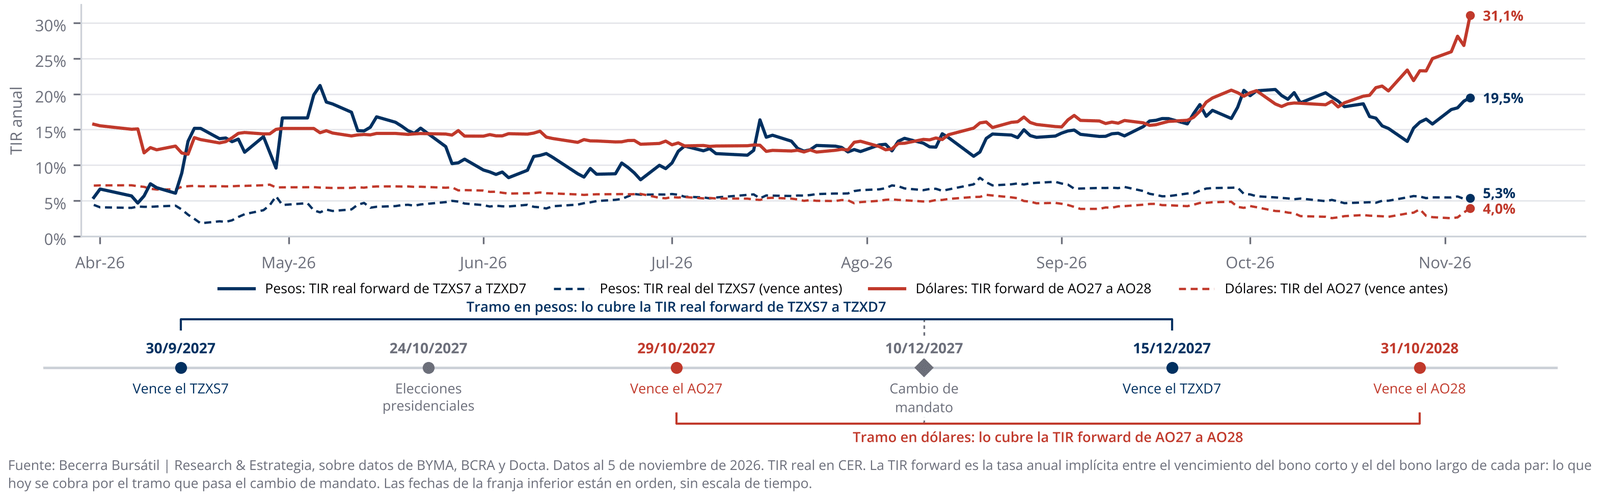
En las dos curvas hay un tramo que cruza el 10 de diciembre de 2027: en pesos, del TZXS7 al TZXD7; en dólares, del AO27 al AO28. En dólares, el tramo paga 31,1%, el máximo desde marzo de 2026, cuando empezaron a cotizar los bonos de ambos tramos; en pesos, 19,5% real, en el percentil 93. Las dos curvas cobran por ese tramo bastante más que su promedio.
Nuestra posición
Donde el plazo adicional paga cerca de su máximo de 24 meses conviene extender; donde paga cerca del mínimo, quedarse en el bono corto. En CER sugerimos extender del TZXS7 al TZXD7, cruzando el fin del mandato, del TZXD8 al TZXM9 y del TZXM9 al DICP, y quedarse en el TZXD6 en lugar de estirar al TZXM7, donde el plazo adicional paga 2,2% real, en el percentil 8 de su rango.
En dólares, la decisión pasa primero por la exposición a soberanos. Con lo que hoy se gana frente a lo que se arriesga de cara a 2027, recomendamos mantener y comprar el tramo largo y no quedarse en el AO28 y el AO29, como explicamos en nuestro análisis de los soberanos en dólares. Dentro del tramo largo, el forward sugiere extender del AE38 al AL35 y no estirar del AL35 al AL41.
El informe completo
El PDF trae la tabla de forwards de cada tramo con su promedio, mínimo y máximo de 24 meses, la matriz de percentiles entre todos los pares de bonos CER, la historia de los tramos destacados y una guía para leer una tasa forward.