El debut de Anthropic no alcanzó para sostener el trade de IA y Wall Street cerró con fuertes bajas, mientras el Merval cedió 2,26% y el riesgo país escaló a 930 puntos básicos.
Resumen del día
El equity americano operó de más a menos y cerró con fuertes bajas. El debut bursátil de Anthropic no logró sostener el rebote del trade de IA, las caídas alcanzaron tanto a semiconductores como a hyperscalers, el VIX subió 14,86% y los Treasuries funcionaron como refugio. En el plano local, el Merval también se dio vuelta tras una apertura en alza y cerró a la baja con los bancos liderando las caídas, el mayorista operó con sesgo tomador y cerró en máximos del día, y los financieros siguieron demandados ampliando la brecha. Los bonos en pesos cerraron ofrecidos en el tramo largo y la deuda hard dollar se desplomó en línea con el deterioro de los emergentes, con el riesgo país en 930 puntos básicos, 82 por encima del cierre previo. El BCRA finalizó la rueda con compras por USD 3 millones. El dato del día llegó del INDEC: la balanza comercial de octubre mostró un superávit de USD 3.394 millones, el mayor en cinco meses, con las exportaciones en récord histórico.
Argentina
El Merval se da vuelta con los bancos a la cabeza, la brecha se amplía y la deuda HD se desploma pese al superávit comercial
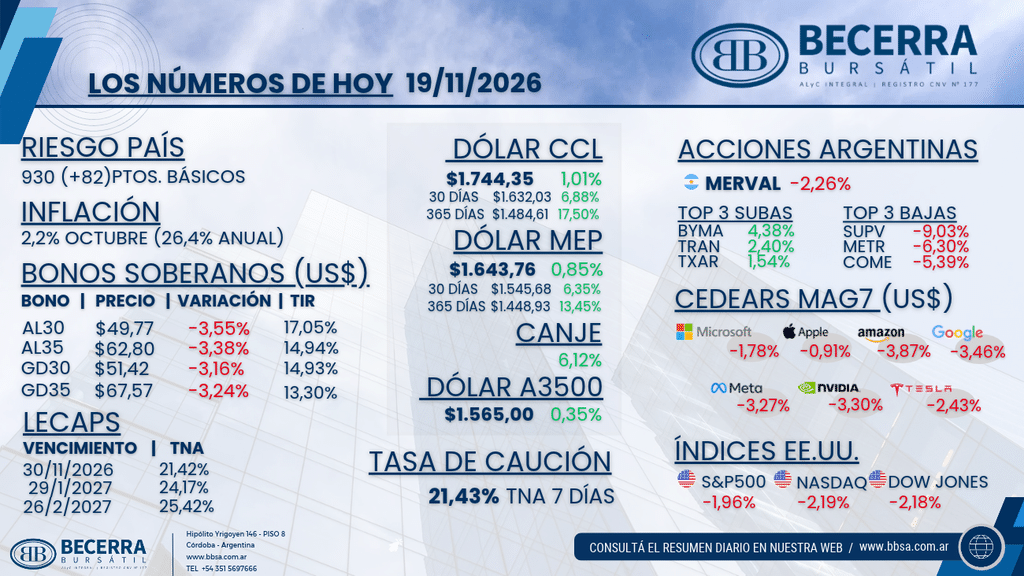
- Renta Variable: El Merval cerró -2,26% en moneda local, revirtiendo la apertura en alza en un contexto de risk-off global y con los bancos concentrando las pérdidas. Las subas estuvieron encabezadas por Bolsas y Mercados Argentinos (BYMA) con +4,38%, Transener (TRAN) con +2,40% y Ternium Argentina (TXAR) con +1,54%. Del lado de las bajas, Grupo Supervielle (SUPV) cedió 9,03%, Metrogas (METR) 6,30% y Sociedad Comercial del Plata (COME) 5,39%.
- Mercado Cambiario: El INDEC informó un superávit comercial de USD 3.394 millones en octubre, por encima de lo esperado y el mayor en cinco meses, con las exportaciones marcando un récord histórico. El mayorista operó con sesgo tomador: abrió en $1.561, se movió en un rango de $1.559 a $1.565 y cerró en máximos del día en $1.565 (+0,35%), con el peso depreciándose menos que el resto de las monedas de la región. El BCRA se mostró activo en futuros y en la curva dollar linked, y sumó compras por USD 3 millones. Los financieros extendieron la suba: el MEP finalizó en $1.643,76 (+0,85%) y el CCL en $1.744,35 (+1,01%), con el canje CCL/MEP en 6,12% y la brecha del CCL contra el oficial ampliándose a 11,5%.
- Renta Fija (Soberanos en Pesos): La caución a 7 días cerró en 21,43% TNA, con la liquidez todavía abundante y desacoplada de la tensión cambiaria. Ambas curvas cerraron mixtas, con la presión concentrada en el tramo largo: la curva CER cedió 0,41% en promedio, con rendimientos reales que van de +0,34% en el TZXM7 a +10,68% en el TZX28 y el IPC de octubre en 2,2% mensual como última referencia, mientras la tasa fija operó firme en el tramo corto, con rendimientos de 1,50% a 2,03% TEM, y ofrecida en el resto de la curva, entre 2,15% y 2,23% TEM. Las LECAP cerraron en 21,42% TNA al 30 de noviembre, 24,17% al 29 de enero y 25,42% al 26 de febrero. Los duales volvieron a ceder y ampliaron a spreads de TAMAR + 11,0% a 11,3% en los vencimientos 2028-2030, mientras los dos primeros vencimientos de la curva dollar linked operaron más de USD 300 millones, probablemente con participación oficial.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) se desplomó 2,35% en promedio, con un castigo parejo a lo largo de la curva y un desempeño muy por debajo de la deuda emergente (EMB -0,51%). El AL30 finalizó en USD 49,77 (-3,55%) con una TIR de 17,05% contra MEP y el AL35 en USD 62,80 (-3,38%) con 14,94%. En los globales, el GD30 cerró en USD 51,42 (-3,16%) con una TIR de 14,93% y el GD35 en USD 67,57 (-3,24%) con 13,30%. El riesgo país terminó en 930 puntos básicos, 82 por encima del cierre previo.
Internacional
El debut de Anthropic no sostiene el trade de IA, el S&P 500 extiende su racha negativa más larga desde 2024 y los Treasuries actúan como refugio
- Renta Variable en Estados Unidos: Los índices cerraron con fuertes bajas (S&P 500 -1,96%, Nasdaq -2,19%, Dow Jones -2,18% y Russell 2000 -1,87%) tras una apertura en la que el Nasdaq llegó a operar +2%. El S&P 500 extendió su racha negativa más larga desde abril de 2024 y el VIX subió 14,86%. Dentro de las Magnificent 7 la baja fue generalizada: Amazon (AMZN) cedió 3,87%, Alphabet (GOOGL) 3,46%, Nvidia (NVDA) 3,30% tras haber operado +4% en la apertura, Meta (META) 3,27%, Tesla (TSLA) 2,43%, Microsoft (MSFT) 1,78% y Apple (AAPL) 0,91%. Al castigo se sumaron JPMorgan (JPM), Visa (V) y Mastercard (MA), luego de revelar un ciberataque a un proveedor que expuso información de clientes.
- Inteligencia Artificial y Semiconductores: Anthropic salió a cotizar tras levantar un monto récord de USD 107.300 millones a USD 83 por acción y abrió 34% por encima del precio de colocación, aunque luego recortó buena parte de la suba. El rebote inicial del trade de IA no se sostuvo y las caídas alcanzaron a semiconductores y hyperscalers, ante las dudas sobre si el boom de la IA generará retornos suficientes para justificar el endeudamiento del sector. AMD (AMD) cayó más de 9% tras un reporte bajista sobre su exposición a China.
- Tasas y Reserva Federal: En un movimiento de rotación hacia activos seguros, el UST a 10 años cedió a 5,05% (-0,51%), pese al tono hawkish de las minutas de la Fed.
- Emergentes: El complejo emergente operó a la baja (EEM -1,76%, Brasil -1,98% y China -1,52%), con las monedas de la región depreciándose frente al dólar, mientras los ADRs argentinos cerraron con fuertes bajas (-3,94% en promedio), con los bancos liderando las caídas.