Con los precios del 6 de noviembre, los Globales 2035, 2038 y 2041 ponen en precio una probabilidad de continuidad de 40,1% para las elecciones de 2027, 12,7 puntos menos que una semana atrás. Con la baja de precios, ganan 2,10 por cada punto que arriesgan entre los dos escenarios: lo que se puede ganar supera el doble de lo que se arriesga, y recomendamos mantener y comprar el tramo largo. El AO28 y el AO29 siguen por debajo de ese umbral.
Los números de la semana
- Spread del GD35: 815 pb sobre el bono del Tesoro de EE.UU. a 10 años, 123 pb más que una semana atrás. La TIR del GD35 subió de 11,86% a 13,05%.
- Curvas: la de ley argentina rinde entre 13,1% y 17,1%; la de Nueva York, entre 9,4% y 13,4%. La pendiente entre el GD30 y el GD35 bajó a 51 pb.
- Spread de ley: los Bonares pagan en promedio 228 pb más que los Globales de igual estructura, contra 203 pb de promedio desde enero de 2023.
- Probabilidad implícita de continuidad: 40,1%, desde 52,8% una semana atrás. El máximo de la serie fue 82,7%, el 22 de julio.
La lectura de la semana anterior está en nuestra entrada del 30 de octubre.
Tramo largo: qué pone en precio el mercado
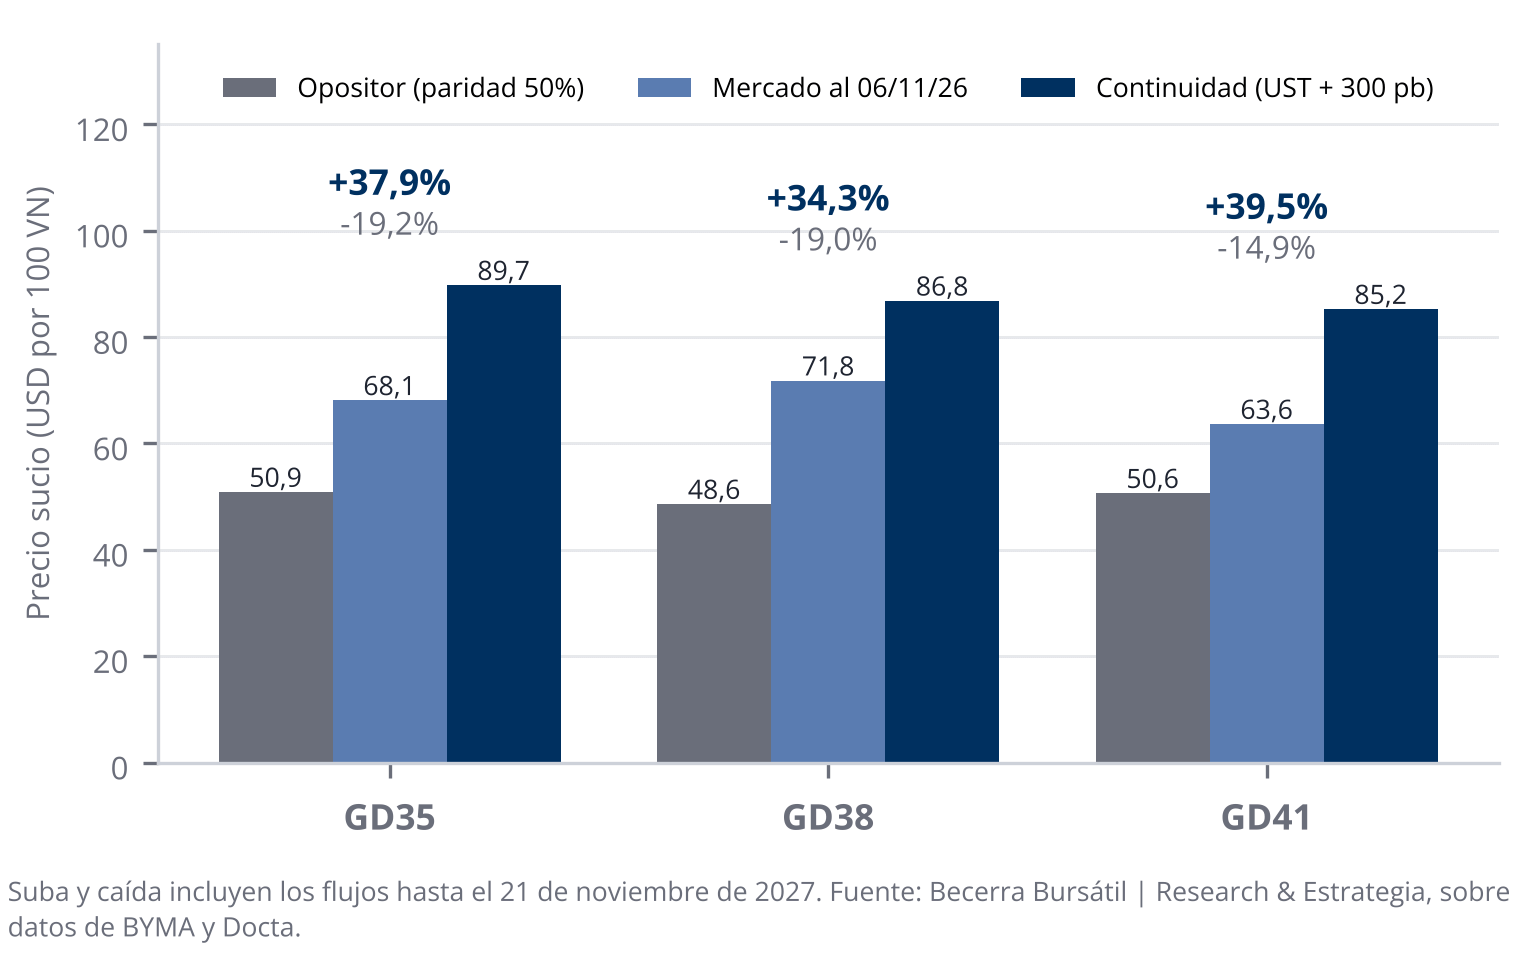
Medimos el retorno de los Globales hasta el 21 de noviembre de 2027, la fecha de un eventual balotaje, con dos escenarios. En el de continuidad, pasan a rendir lo mismo que el bono del Tesoro de EE.UU. a 10 años más 300 pb; en el opositor, cotizan al 50% de su valor técnico, el nivel en torno al cual operaron después de la reestructuración de 2020 y al que volvieron en septiembre de 2025. Con esas anclas, los precios de hoy equivalen a una probabilidad de continuidad de 40,1%.
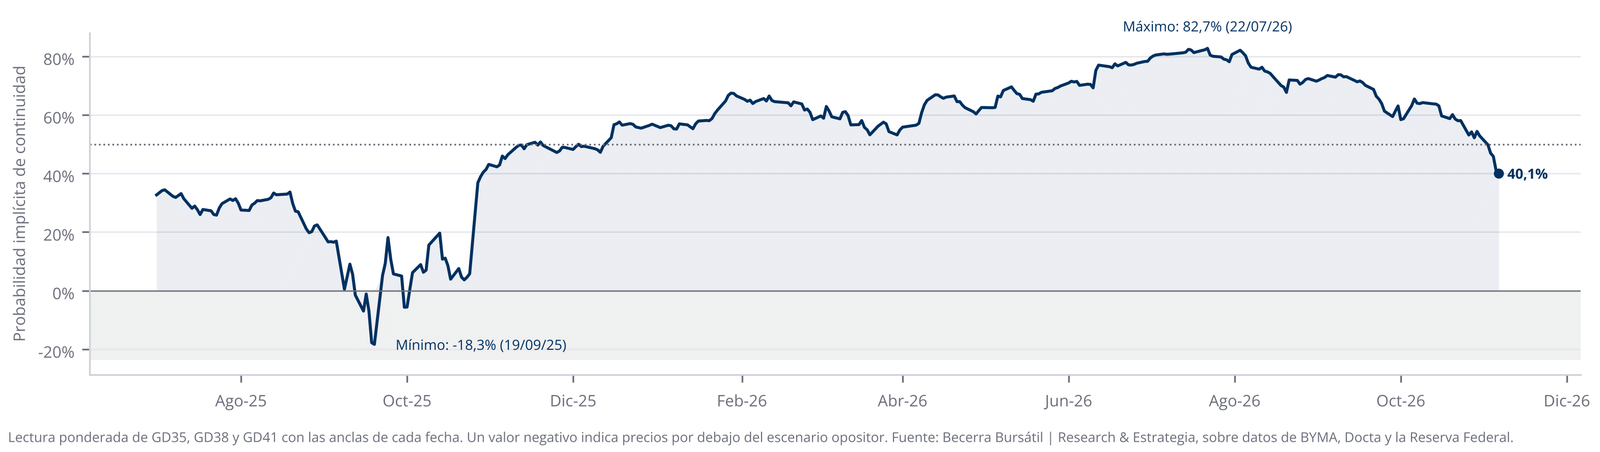
La baja de la semana se explica entera por el riesgo argentino, que restó 13,3 puntos. El paso del tiempo sumó 0,3 y las tasas de EE.UU., 0,2: el bono del Tesoro a 10 años cerró en 4,90%, desde 4,94% una semana atrás.
Con el piso de 50% de paridad, el GD35 sube 37,9% si hay continuidad y cae 19,2% si gana la oposición. La baja de precios llevó la relación a 2,10 por cada punto arriesgado: supera el 2 a 1 que exigimos para mantener o comprar. La misma lectura vale para los Bonares 2035, 2038 y 2041, que tienen la misma estructura de pagos.
Tramo corto: el AO28 y el AO29 todavía no pagan el riesgo
El AO28 y el AO29 cobran casi todo su valor después del cambio de mandato del 10 de diciembre de 2027. Con los mismos dos escenarios (continuidad con una TIR de 6%, igual a su cupón, y oposición con 50% de paridad), el AO28 sube 25,9% o cae 33,6%: gana 0,77 por cada punto que arriesga. El AO29 sube 38,5% o cae 27,1%, y gana 1,42. El AO28 tiene además un techo de precio: aun con la continuidad confirmada, a menos de un año de su vencimiento no puede cotizar mucho por encima de la par.
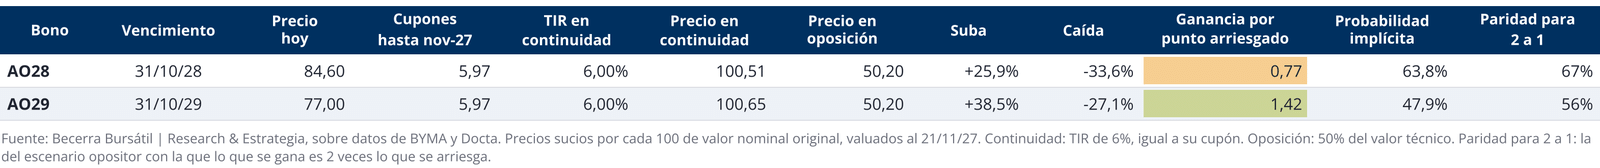
Para llegar al 2 a 1, el escenario opositor tendría que dejar al AO28 en una paridad de 67%, con una quita de a lo sumo 33%, y al AO29 en 56%. El antecedente no acompaña: las Letras del Tesoro en dólares, la deuda más corta de ley local, primero vieron postergados sus pagos y en 2020 terminaron reestructuradas en el canje de la deuda de ley argentina, igual que los Bonares 2020 y 2024. Para elegir en qué tramo de la curva de ley argentina posicionarse, comparamos la tasa forward de cada tramo contra su historia en nuestro análisis de las curvas forward.
Tramo con amortizaciones: barbell sugerido
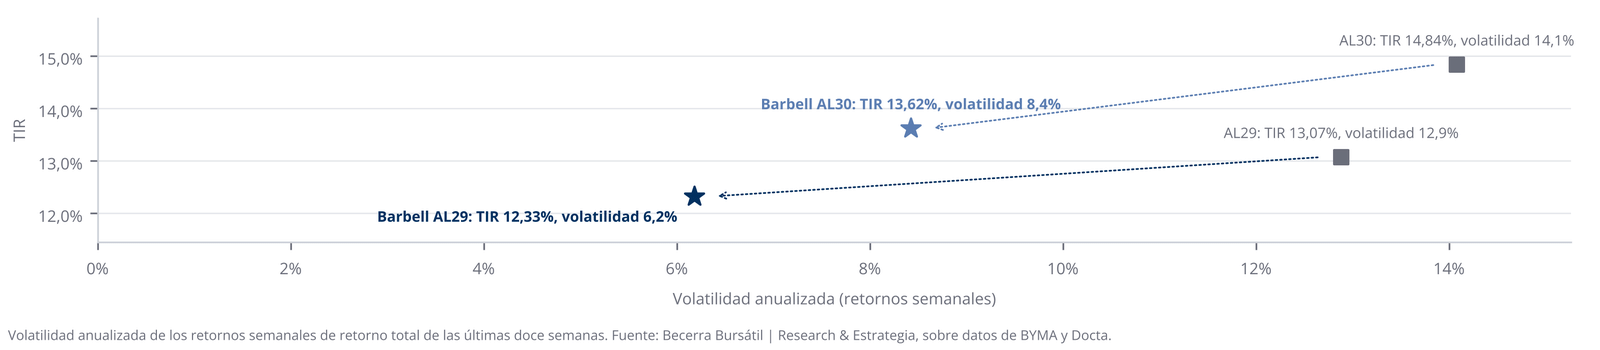
El AL29 y el AL30 combinan flujos que se cobran antes del fin del mandato actual y flujos que se cobran después: en el AL29, 38% y 62% de su valor; en el AL30, 30% y 70%. Buscamos armar la misma duration y el mismo rendimiento con ONs cortas de nuestras canastas y la menor porción posible de Bonares que vencen después de las elecciones.
La cartera contra el AL29 rinde 12,33%, 75 pb menos que el bono, con 81% en ONs de Compañía Mega, Mirgor y Scania Credit y 19% en AE38; su volatilidad fue de 6,2%, contra 12,9% del bono. Contra el AL30, con 69% en ONs de Compañía Mega y Mirgor y 31% en AE38, la cartera rinde 13,62%, 122 pb menos que el bono, con una volatilidad de 8,4% contra 14,1%. Las dos carteras resignan algo de rendimiento a cambio de bastante menos volatilidad y de una porción chica de riesgo soberano posterior a 2027. La misma alternativa sirve para el GD29 y el GD30, que tienen la misma estructura de pagos y rinden menos que sus Bonares.
Nuestra posición
Recomendamos mantener y comprar los soberanos largos en dólares: con 2,10 a 1, lo que se puede ganar supera el doble de lo que se arriesga de cara a 2027. No conviene quedarse en el AO28 y el AO29, que ganan 0,77 y 1,42 por punto arriesgado. Para quien tenga AL29 o AL30 y quiera devengar con menos volatilidad, el barbell de ONs cortas y Bonares largos baja la volatilidad a menos de la mitad en el AL29 y a 60% de la del bono en el AL30, a cambio de rendir 75 pb y 122 pb menos.
El informe completo
El PDF trae nuestra posición en cada tramo de la curva, las curvas por legislación, los escenarios de todos los Globales con cada cambio de TIR, la sensibilidad de la probabilidad implícita a las anclas, la curva forward de ley argentina, los escenarios del AO28 y el AO29 con su sensibilidad, la composición del barbell y la comparación de los Globales contra las ONs y el high yield global, y de los Bonares contra los bonos CER.