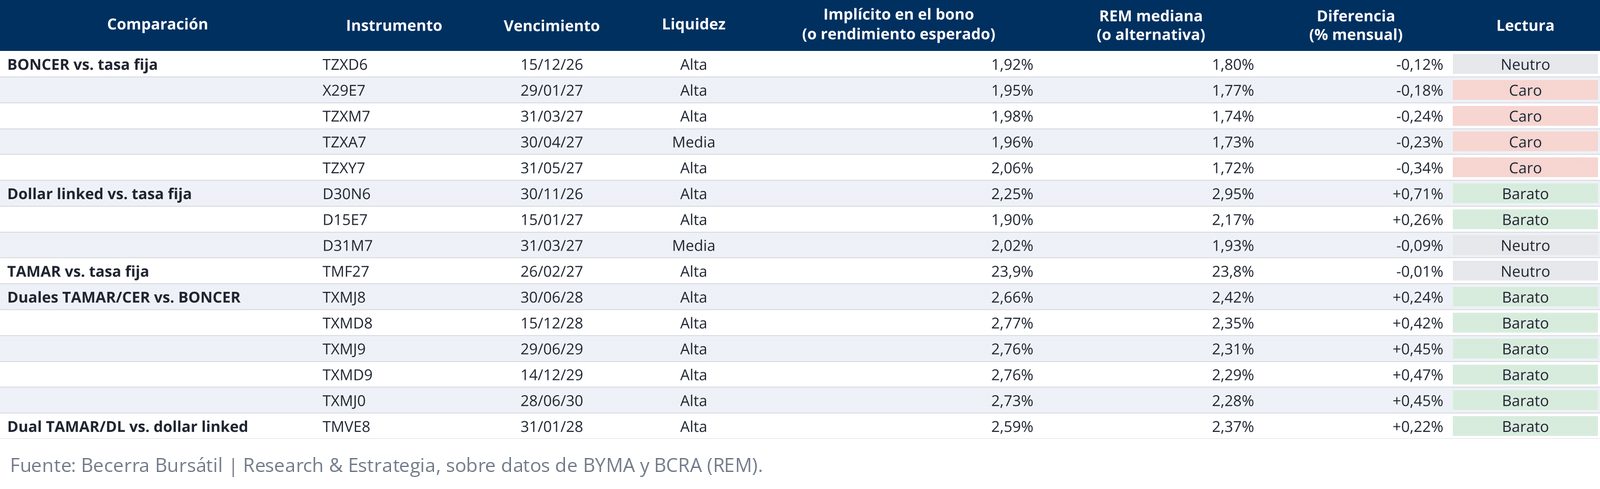
Con los precios del 5 de noviembre, la curva de tasa fija mantiene la pendiente positiva y la inflación que pone en precio hasta noviembre subió a 1,94% mensual, por encima de lo que espera el último REM. Los BONCER que vencen entre enero y mayo de 2027 quedan del lado caro frente a la tasa fija; los dollar linked cortos y los duales, del lado barato. Tomamos los precios del jueves porque la rueda del viernes 6, Día del Bancario, tuvo poco volumen: no operaron bancos ni fondos comunes de inversión.
Los números de la semana
- Tasa fija: 1,98% mensual a un mes, 2,02% a tres meses y 2,22% a seis meses (1,90%, 2,01% y 2,12% una semana atrás).
- Inflación implícita: 1,94% mensual para octubre y noviembre, 1,96% para diciembre y enero, 2,22% para febrero y marzo de 2027. El REM espera 1,75% para el primer tramo y el último IPC fue 1,9%. Una semana atrás, el primer tramo descontaba 1,83%.
- Devaluación implícita: 1,96% mensual a tres meses, contra 2,07% del REM (1,91% y 2,55% una semana atrás).
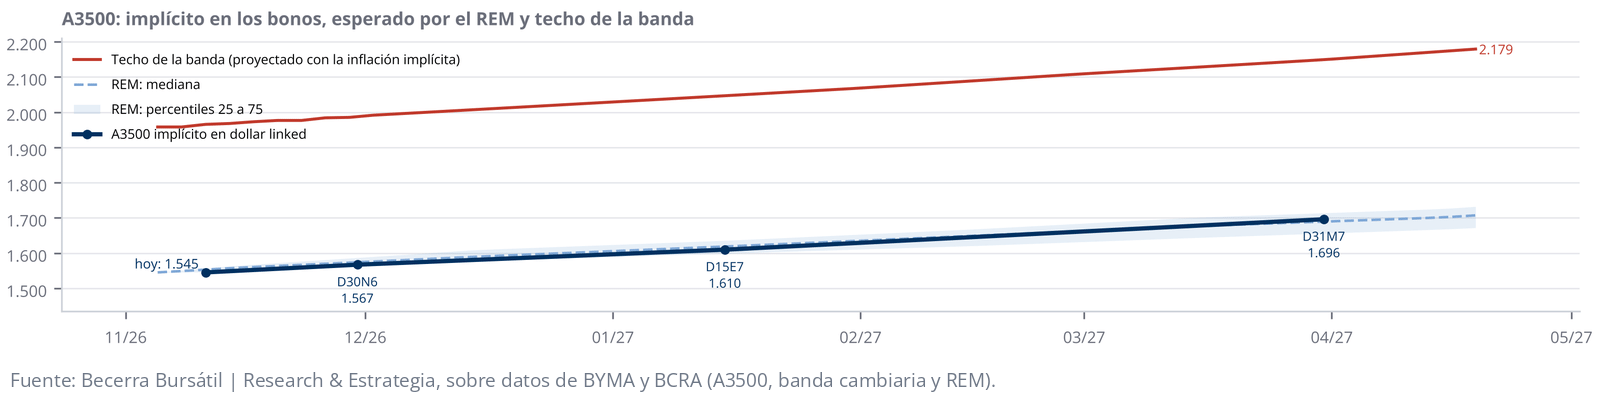
- Banda cambiaria: el A3500 cerró en $ 1.545,40, a una distancia de 26,7% del techo (26,9% una semana atrás).
La lectura de la semana anterior está en nuestra entrada del 30 de octubre.
Qué descuenta la curva
Comparando cada familia contra la tasa fija del mismo plazo surge un sendero de breakeven para la inflación, la devaluación y la TAMAR. El de inflación arranca en 1,94% mensual, se mantiene en 1,96% en diciembre y enero y sube a 2,22% en febrero y marzo de 2027, siempre por encima de la mediana del REM. La TAMAR implícita hasta febrero, 23,9%, queda algo por encima de la de hoy (23,6%) y en línea con la que espera el REM.
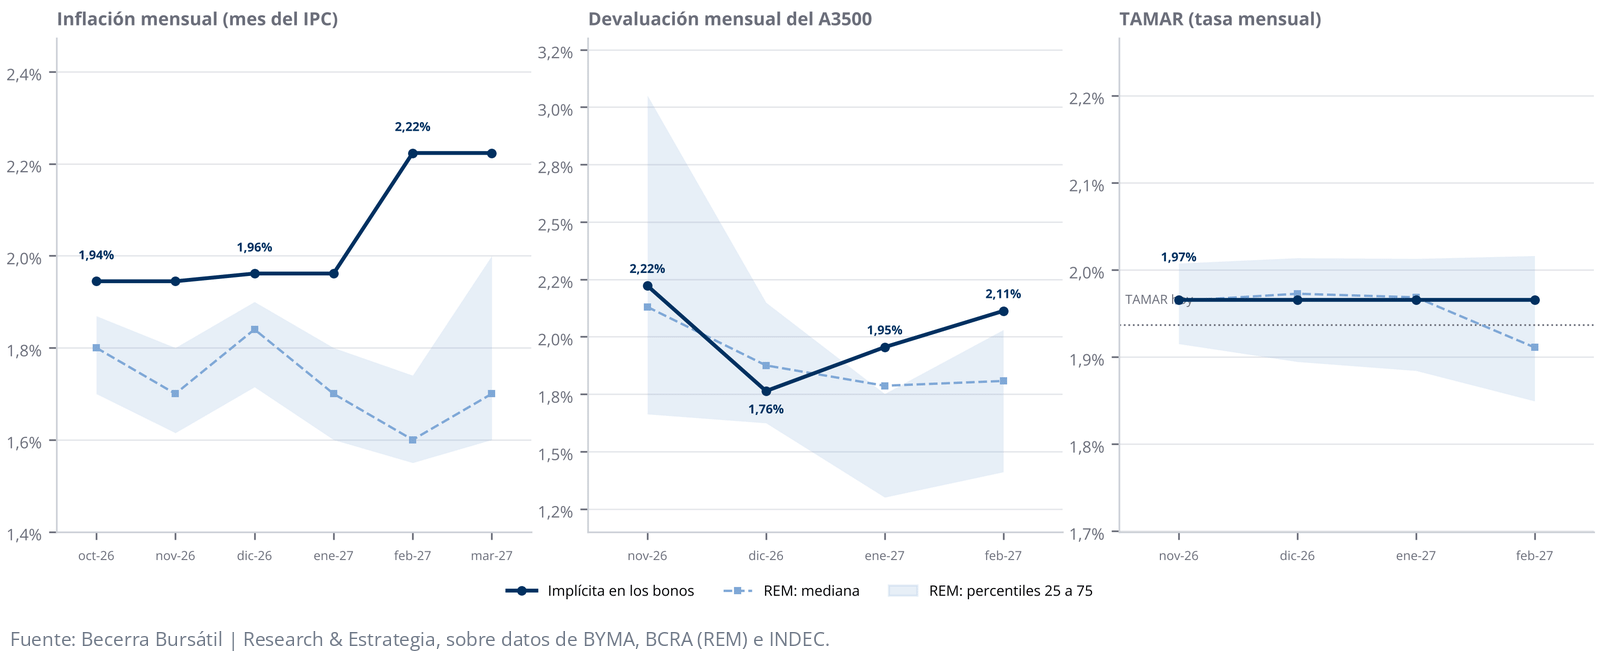
En el otro extremo, los dollar linked ponen en precio un tipo de cambio de $ 1.696 para el 31 de marzo de 2027, frente a $ 1.690 del REM, y ninguno de sus breakevens se acerca al techo proyectado de la banda. En el tramo corto, los dollar linked descuentan bastante menos devaluación que la que espera el REM.
Tipo de cambio real y términos del intercambio
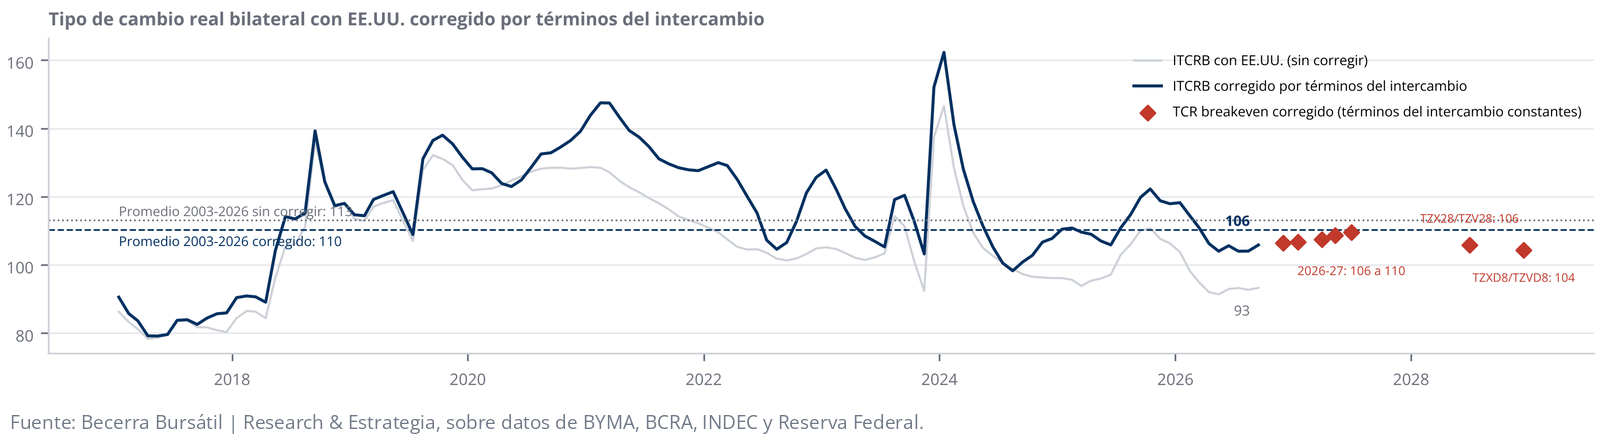
Comparando cada dollar linked con el BONCER de igual vencimiento, el tipo de cambio real con EE.UU. que deja indiferente entre ambos se ubica en 94 para noviembre de 2026 y en 92 para diciembre de 2028, cerca de donde está hoy (93,2). Los términos del intercambio están 13,5% por encima de su promedio desde 2003, por lo que el tipo de cambio real de equilibrio es más bajo. Corregido por ese efecto, el tipo de cambio real se ubica en 106, 4,1% por debajo de su promedio, y los breakevens lo dejan entre 104 y 110 hasta 2028: el mercado descuenta un tipo de cambio real en línea con su promedio histórico.
Mapa de la curva
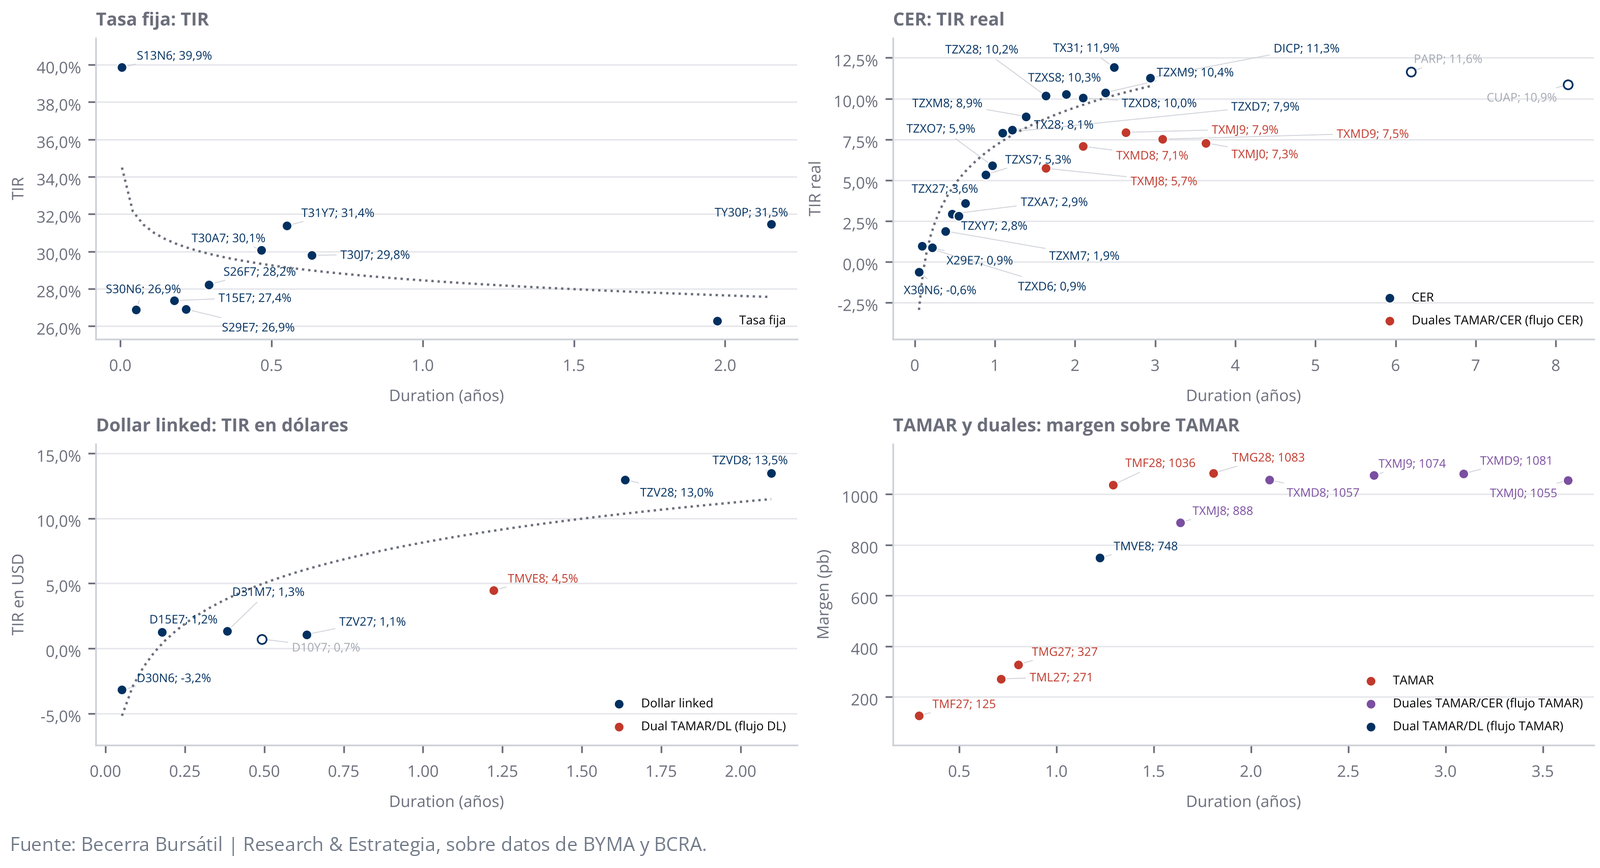
Cada punto es un bono, ubicado según su duration y su TIR dentro de su familia.
Nuestra posición
Contrastamos lo que descuenta cada bono con el escenario del REM. Tres conclusiones:
- Dollar linked cortos (D30N6 y D15E7): descuentan menos devaluación que la esperada; son una cobertura barata frente a la tasa fija.
- BONCER X29E7, TZXM7, TZXA7 y TZXY7: descuentan más inflación que la del REM, lo que favorece a la tasa fija en esos plazos. Para elegir en qué tramo de la curva CER posicionarse, comparamos la tasa forward de cada tramo contra su historia en nuestro análisis de las curvas forward.
- Duales TXMJ8, TXMD8, TXMJ9, TXMD9, TXMJ0 y TMVE8: rinden más que su alternativa con el escenario del REM, porque la pata TAMAR paga un margen alto y la opción sobre la inflación o el dólar sale casi gratis. La pata CER recién gana con una inflación promedio de 2,12% a 2,19% mensual, contra 1,40% a 1,60% que espera el REM para esos plazos.
El informe completo
El PDF reúne las cinco familias de la curva con sus tablas completas, las matrices de tasas forward de tasa fija y CER, el sendero de inflación por tramos, el análisis de los bonos TAMAR y BADLAR y las fronteras de cada dual.