Con los precios del 30 de octubre, ningún tramo de la curva soberana paga el riesgo de las elecciones de 2027. Los Globales 2035, 2038 y 2041 ponen en precio una probabilidad de continuidad de 53,2%, 4,9 puntos menos que una semana atrás, y ganan 1,26 por cada punto que arriesgan. El AO28 y el AO29 quedan todavía más lejos del 2 a 1 que pedimos para tomar ese riesgo. Para el AL29 y el AL30, un barbell de ONs cortas y Bonares rinde algo parecido con menos de la mitad de la volatilidad.
Los números de la semana
- Spread del GD35: 688 pb sobre el bono del Tesoro de EE.UU. a 10 años, 69 pb más que una semana atrás. La TIR del GD35 subió de 11,19% a 11,86%.
- Curvas: la de ley argentina rinde entre 9,4% y 14,2%; la de Nueva York, entre 7,7% y 11,9%. La pendiente entre el GD30 y el GD35 es de 224 pb.
- Spread de ley: los Bonares pagan en promedio 185 pb más que los Globales de igual estructura, contra 203 pb de promedio desde enero de 2023.
- Probabilidad implícita de continuidad: 53,2%, desde 58,1% una semana atrás. El máximo de la serie fue 82,7%, el 22 de julio.
La lectura de la semana anterior está en nuestra entrada del 23 de octubre.
Tramo largo: qué pone en precio el mercado
Medimos el retorno de los Globales hasta el 21 de noviembre de 2027, la fecha de un eventual balotaje, con dos escenarios. En el de continuidad, pasan a rendir lo mismo que el bono del Tesoro de EE.UU. a 10 años más 300 pb; en el opositor, cotizan al 50% de su valor técnico, el nivel en torno al cual operaron después de la reestructuración de 2020 y al que volvieron en septiembre de 2025. Con esas anclas, los precios de hoy equivalen a una probabilidad de continuidad de 53,2%.
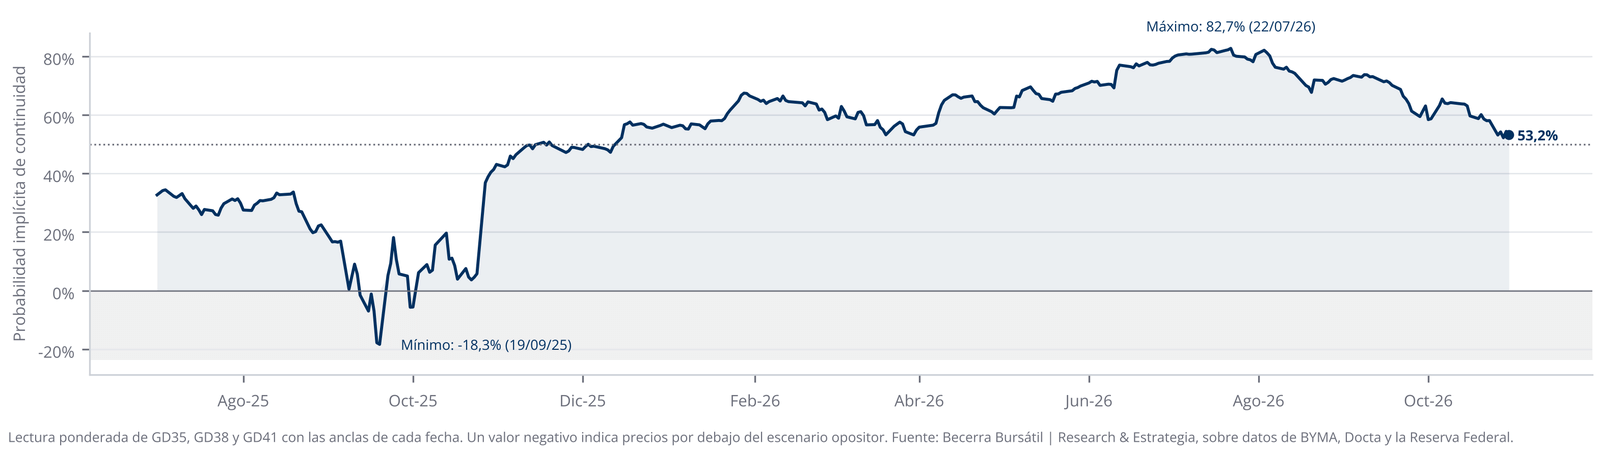
La baja de la semana se explica entera por el riesgo argentino, que restó 5,2 puntos. El paso del tiempo sumó 0,2 y las tasas de EE.UU. no la movieron: el bono del Tesoro a 10 años cerró en 4,98%, casi igual que una semana atrás.
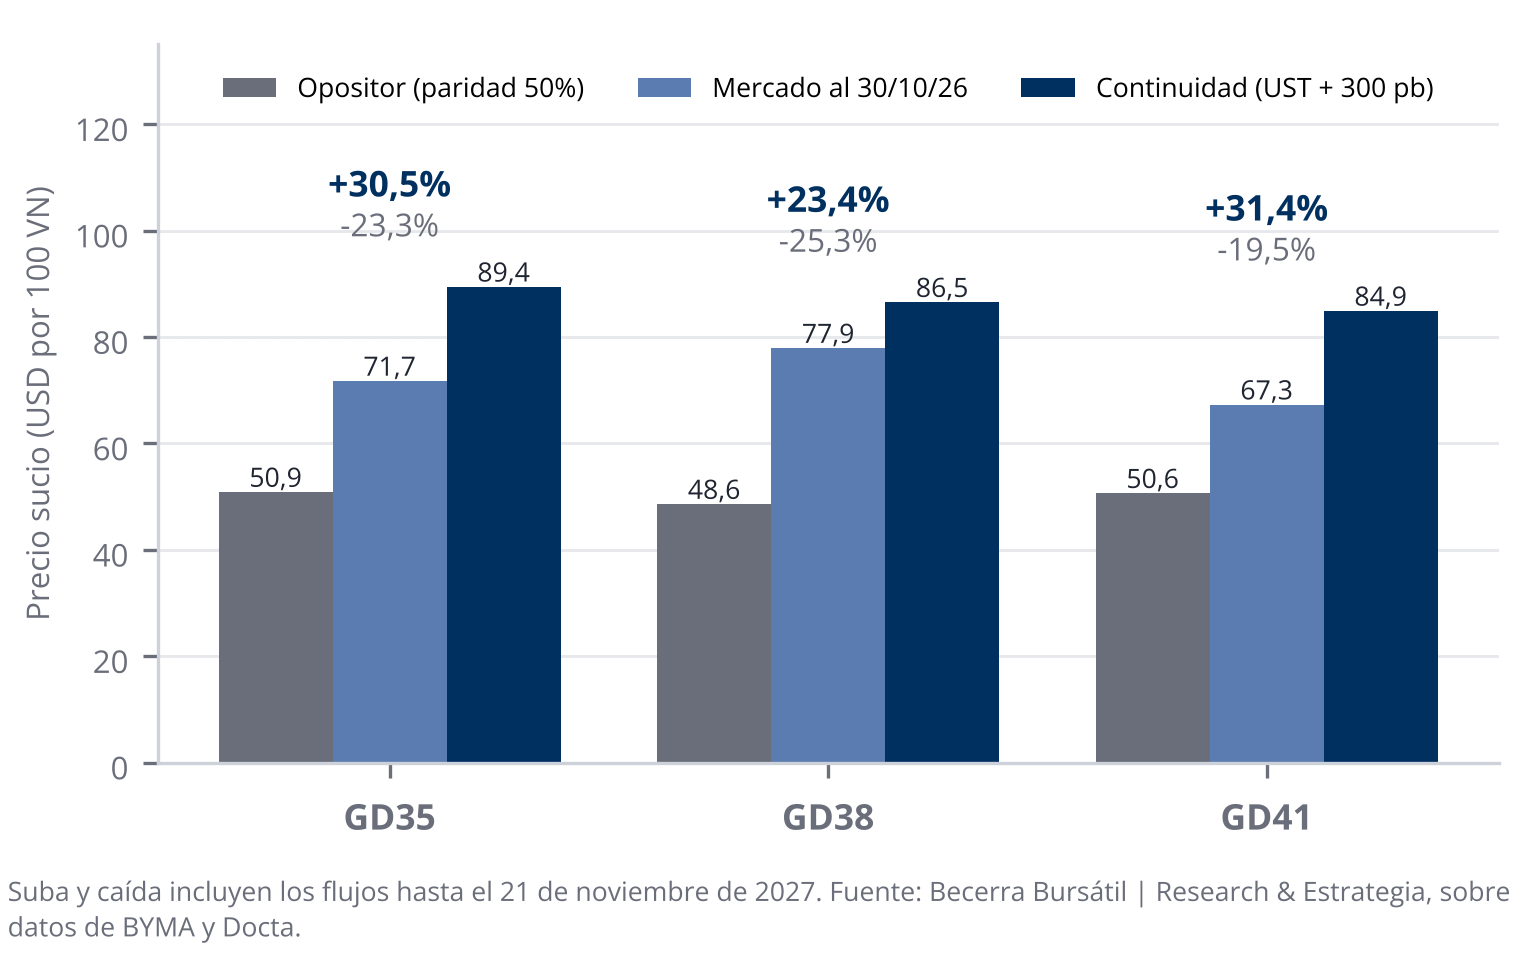
Con el piso de 50% de paridad, el GD35 sube 30,5% si hay continuidad y cae 23,3% si gana la oposición. La baja de precios mejoró la relación, que llegó a 1,26 por cada punto arriesgado, pero todavía queda lejos del 2 a 1 que exigimos para mantener o comprar. La misma lectura vale para los Bonares 2035, 2038 y 2041, que tienen la misma estructura de pagos.
Tramo corto: el AO28 y el AO29 tampoco pagan el riesgo
El AO28 y el AO29 cobran casi todo su valor después del cambio de mandato del 10 de diciembre de 2027. Con los mismos dos escenarios (continuidad con una TIR de 6%, igual a su cupón, y oposición con 50% de paridad), el AO28 sube 19,7% o cae 36,8%: gana 0,54 por cada punto que arriesga. El AO29 sube 30,1% o cae 31,5%, y gana 0,95. El AO28 tiene además un techo de precio: aun con la continuidad confirmada, a menos de un año de su vencimiento no puede cotizar mucho por encima de la par.
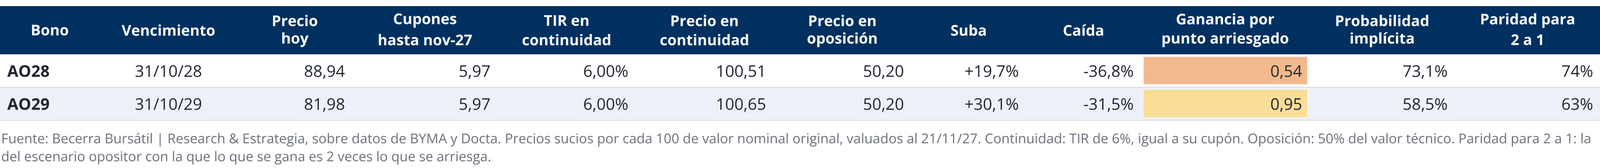
Para llegar al 2 a 1, el escenario opositor tendría que dejar al AO28 en una paridad de 74%, con una quita de a lo sumo 26%, y al AO29 en 63%. El antecedente no acompaña: las Letras del Tesoro en dólares, la deuda más corta de ley local, primero vieron postergados sus pagos y en 2020 terminaron reestructuradas en el canje de la deuda de ley argentina, igual que los Bonares 2020 y 2024.
Tramo con amortizaciones: barbell sugerido
El AL29 y el AL30 combinan flujos que se cobran antes del fin del mandato actual y flujos que se cobran después: en el AL29, 37% y 63% de su valor; en el AL30, 29% y 71%. Buscamos armar la misma duration y el mismo rendimiento con ONs cortas de nuestras canastas y la menor porción posible de Bonares que vencen después de las elecciones.
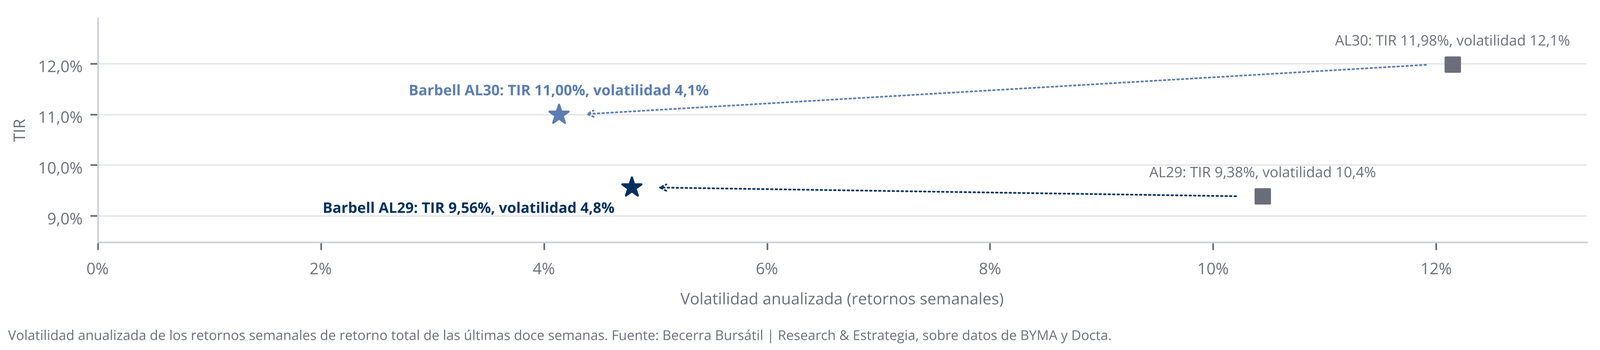
La cartera contra el AL29 rinde 9,56%, por encima del 9,38% del bono, con 87% en ONs de Banco Mariva y Scania Credit y 13% en AE38; su volatilidad fue de 4,8%, contra 10,4% del bono. Contra el AL30, con 77% en ONs de Mirgor y Banco Mariva y 23% en AE38, la cartera rinde 11,00%, 98 pb menos que el bono, con una volatilidad de 4,1% contra 12,1%. En los dos casos, el riesgo soberano posterior a 2027 queda en una porción chica de la cartera. La misma alternativa sirve para el GD29 y el GD30, que tienen la misma estructura de pagos y rinden menos que sus Bonares.
Nuestra posición
Recomendamos vender los soberanos largos en dólares: con 1,26 a 1, la relación entre lo que se gana y lo que se arriesga sigue lejos del 2 a 1 que pedimos para mantener o comprar. Tampoco conviene quedarse en el AO28 y el AO29, que ganan 0,54 y 0,95 por punto arriesgado. Para quien tenga AL29 o AL30 y quiera seguir devengando con menos riesgo electoral, el barbell de ONs cortas y Bonares largos replica la duration del AL30 con un tercio de su volatilidad, a cambio de rendir 98 pb menos, y supera la TIR del AL29 con menos de la mitad de su volatilidad.
El informe completo
El PDF trae nuestra posición en cada tramo de la curva, las curvas por legislación, los escenarios de todos los Globales con cada cambio de TIR, la sensibilidad de la probabilidad implícita a las anclas, la curva forward de ley argentina, los escenarios del AO28 y el AO29 con su sensibilidad, la composición del barbell y la comparación de los Globales contra las ONs y el high yield global, y de los Bonares contra los bonos CER.