El resultado electoral en Brasil disparó un risk-on regional: el Merval subió 3,68%, la deuda HD rebotó con fuerza y el riesgo país perforó los 600 puntos, mientras el Nasdaq marcó un nuevo récord.
Resumen del día
La primera vuelta en Brasil ordenó la rueda. Flávio Bolsonaro terminó por encima de Lula (47,03% contra 45,16%), contra lo que anticipaban las encuestas, y los activos brasileños se dispararon de cara al balotaje del 25 de octubre, con el real en máximos de 17 meses por debajo de 5,00 por dólar. El envión se trasladó a la plaza local: el Merval subió 3,68% con los bancos entre los líderes, la deuda hard dollar rebotó con fuerza acelerando en la segunda mitad de la rueda y el riesgo país cayó 56 puntos básicos hasta 599, mientras los bonos en pesos operaron firmes y el mayorista se sostuvo con poca oferta pese a la fortaleza del real. El BCRA finalizó la rueda con compras por USD 14 millones. Afuera, el equity americano cerró al alza con el Nasdaq en nuevo récord traccionado por las tecnológicas, aunque el UST de 10 años se sostuvo cerca del 5,3%, máximo desde 2002, con las minutas de la Fed del miércoles como próxima referencia.
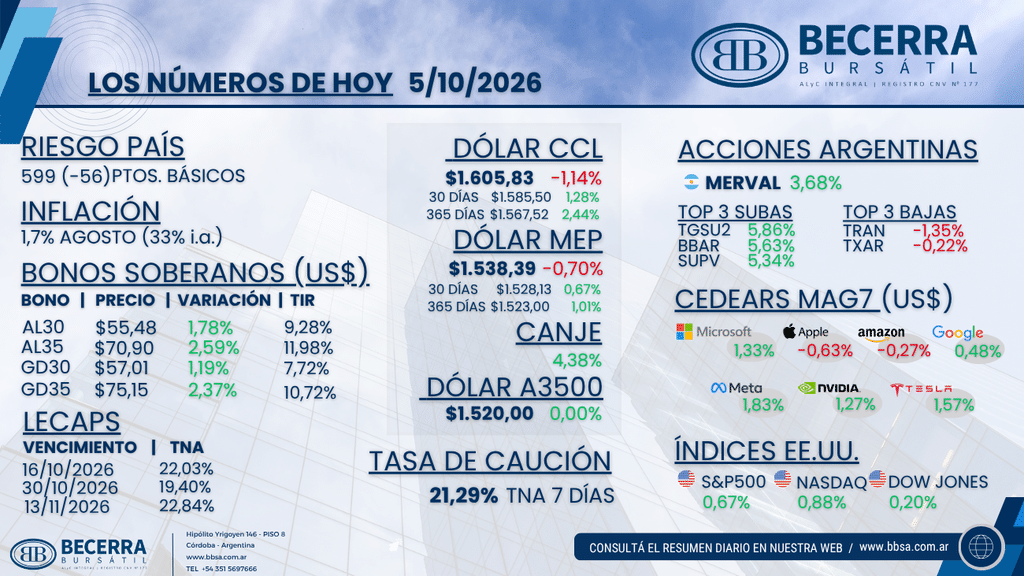
Los números de hoy, 5/10/2026. Fuente: Becerra Bursátil, Research & Estrategia.
Argentina
Brasil empuja al Merval y a la deuda HD, los financieros comprimen y el riesgo país vuelve debajo de los 600 puntos
- Renta Variable: El Merval cerró +3,68% en moneda local y en torno a los USD 1.785 medidos al tipo de cambio CCL, con un panel casi íntegramente en verde y los bancos como principal tracción de la mano del envión regional. Las subas estuvieron encabezadas por Transportadora de Gas del Sur (TGSU2) con +5,86%, BBVA Argentina (BBAR) con +5,63% y Grupo Supervielle (SUPV) con +5,34%. Las únicas bajas del panel líder fueron Transener (TRAN), que cedió 1,35%, y Ternium Argentina (TXAR), con -0,22%. Los ADRs acompañaron el rally.
- Mercado Cambiario: El mayorista operó relativamente firme, con poca oferta a pesar de la fortaleza del real, y cerró sin cambios en $1.520 (0,00%) dentro de un rango de $1.515 a $1.521, con el BCRA sumando compras por USD 14 millones. Los financieros comprimieron con fuerza acompañando el envión regional: el MEP finalizó en $1.538,39 (-0,70%) y el CCL en $1.605,83 (-1,14%), con el canje CCL/MEP en 4,38% y la brecha con el oficial en torno al 5,4%.
- Renta Fija (Soberanos en Pesos): El fondeo operó en torno al 20,2%, acercándose nuevamente al piso del BCRA tras el movimiento de fin de mes, con la caución a 7 días en 21,29% TNA. Los bonos operaron firmes, con mayor demanda en CER y duales y la tasa fija más pesada: la curva CER promedió +0,38% con rendimientos reales de entre +3,9% y +11,1% para el tramo post 2026, mientras la tasa fija operó en el rango de 1,80% a 2,17% TEM. Las LECAP cerraron en 22,03% TNA al 16 de octubre, 19,40% al 30 de octubre y 22,84% al 13 de noviembre.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) rebotó con fuerza, con subas de hasta 2,6% en el tramo largo y una aceleración en las últimas horas de la rueda, en medio del risk-on regional por el resultado electoral en Brasil. El AL30 finalizó en USD 55,48 (+1,78%) con una TIR de 9,28% contra MEP, perforando nuevamente el 10%, y el AL35 en USD 70,90 (+2,59%) con 11,98%. En los globales, el GD30 cerró en USD 57,01 (+1,19%) con una TIR de 7,72% y el GD35 en USD 75,15 (+2,37%) con 10,72%. El riesgo país terminó en 599 puntos básicos, 56 por debajo del cierre previo.
Internacional
El Nasdaq marca un nuevo récord de la mano de las tecnológicas, Brasil se dispara tras la primera vuelta y el UST de 10 años se sostiene cerca del 5,3%
- Renta Variable en Estados Unidos: Los índices cerraron al alza (S&P 500 +0,67%, Nasdaq 100 +0,88%, Dow Jones +0,20% y Russell 2000 +0,54%), con el Nasdaq 100 marcando un nuevo récord en 31.076 puntos y el Composite en 27.477. Nueve de los once sectores del S&P 500 terminaron en verde, liderados por tecnología, servicios de comunicación y materiales, con real estate rezagado. Dentro de las Magnificent 7 subieron Meta (META) +1,83%, Tesla (TSLA) +1,57%, Microsoft (MSFT) +1,33%, Nvidia (NVDA) +1,27% y Alphabet (GOOGL) +0,48%, mientras Apple (AAPL) cedió 0,63% y Amazon (AMZN) 0,27%. Los semiconductores cerraron mixtos: Broadcom (AVGO) +2,1% compensó las bajas de Intel (INTC) -2,6%, Micron (MU) -1% y AMD -0,3%. En el frente corporativo, PTC trepó 34% tras el acuerdo de compra de Schneider Electric por USD 22.600 millones en efectivo, y RXO saltó 23% luego de que C.H. Robinson (CHRW) anunciara su adquisición por USD 5.800 millones, con el comprador cediendo 11%.
- Tasas y Reserva Federal: El UST de 10 años se sostuvo cerca del 5,3%, máximo desde 2002, aunque las chances de un nuevo hike se moderaron tras el payroll flojo del viernes: el mercado asigna cerca de 82% de probabilidad a un hold en la próxima reunión. El ISM de servicios de septiembre se moderó a 54,9, en línea con lo esperado, y la atención pasa a las minutas de la Fed del miércoles y al arranque de la temporada de balances del tercer trimestre.
- Brasil y Emergentes: La primera vuelta dejó a Flávio Bolsonaro por encima de Lula (47,03% contra 45,16%), desafiando a las encuestas, y disparó los activos brasileños de cara al balotaje del 25 de octubre: el real saltó a máximos de 17 meses por debajo de 5,00 por dólar y el EWZ trepó 12,58%, con los financieros a la cabeza (Itaú +16% y Nu Holdings +13%). El complejo emergente operó firme traccionado por Brasil (EEM +1,57%, China +2,03%) y los ADRs argentinos acompañaron el rally.