Wall Street cerró mixto con la tasa de 10 años otra vez en 5% y el Merval retrocedió 1,29% en una semana adversa para la deuda argentina.
Resumen del día
La rueda estuvo condicionada por el vencimiento trimestral de opciones en Estados Unidos, unos USD 7 billones de nocional, y por el regreso del rendimiento del Tesoro a 10 años al umbral del 5%, con el crudo todavía sostenido por el frente de Medio Oriente. Los índices cerraron mixtos, con la tecnología compensando la debilidad de los sectores sensibles a la tasa. En el plano local, el INDEC informó un superávit comercial de USD 2.187 millones en agosto, el mejor registro para ese mes desde 2021, con la balanza energética acumulando USD 11.100 millones en doce meses móviles y marcando un nuevo récord. El BCRA compró USD 36 millones, el mayor monto desde el 31 de agosto, mientras el mayorista cerró en $1.514,5. La deuda hard dollar volvió a ceder y cerró la semana con una baja acumulada de 1,5%, con el riesgo país en 526 puntos básicos.
Argentina
Superávit comercial récord en energía, el BCRA acelera compras y la deuda HD cierra una semana adversa
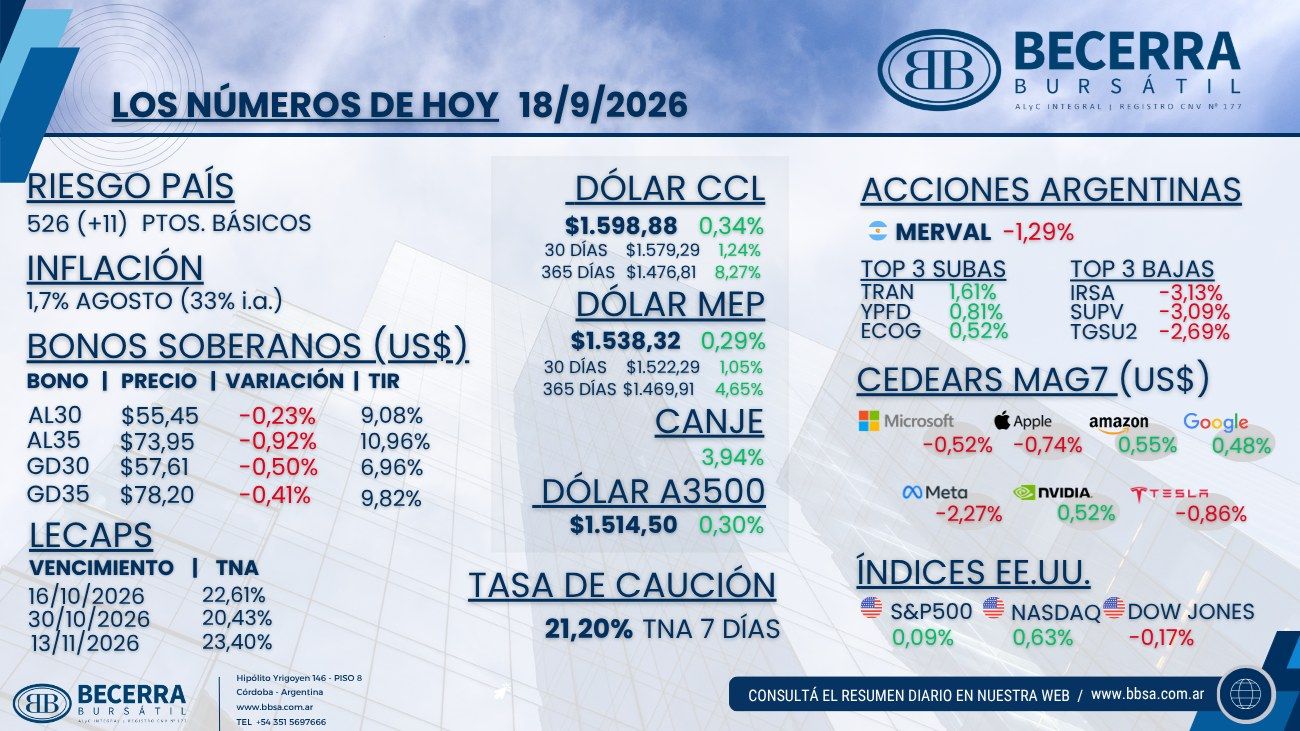
- Renta Variable: El Merval cerró -1,29% en moneda local y en torno a los USD 1.890 medidos al tipo de cambio CCL, con el panel líder mayormente en rojo y la presión concentrada en bancos y real estate. Las bajas estuvieron encabezadas por IRSA (IRSA) con -3,13%, Grupo Supervielle (SUPV) con -3,09% y Transportadora de Gas del Sur (TGSU2) con -2,69%. Las pocas subas quedaron del lado de Transener (TRAN) con +1,61%, YPF (YPFD) con +0,81% y Edenor (ECOG) con +0,52%.
- Mercado Cambiario: El INDEC informó un superávit comercial de USD 2.187 millones en agosto, el mejor agosto desde 2021, con exportaciones creciendo 2,1% mensual desestacionalizado e importaciones 3,4%. El componente energético aportó un superávit de USD 976 millones en el mes y acumula USD 11.100 millones en los últimos doce meses móviles, un nuevo máximo para la serie; desde 2024 el saldo energético suma USD 21.400 millones. El mayorista cerró en $1.514,5 (+0,30%), con un alza de 0,4% en la semana y un volumen operado de USD 607 millones, en línea con el promedio mensual. El BCRA compró USD 36 millones, el mayor monto desde el 31 de agosto y equivalente al 5,6% del volumen del MLC, muy por encima del promedio mensual de USD 14,5 millones: el saldo del mes se eleva a USD 203 millones y el del año a USD 14.298 millones. En los financieros, el MEP finalizó en $1.538,32 (+0,29%) y el CCL en $1.598,88 (+0,34%), con el canje en 3,94% y la brecha del CCL contra el oficial en 5,6%.
- Renta Fija (Soberanos en Pesos): El fondeo cerró en 21,20% TNA a 7 días. En la curva de tasa fija, las LECAP terminaron en 22,61% TNA al 16 de octubre, 20,43% al 30 de octubre y 23,40% al 13 de noviembre. El segmento dollar linked soberano mostró buen nivel de operatoria: más de USD 70 millones negociados entre las dos letras más cortas en PPT T+1, señal de demanda de cobertura cambiaria de cara al cierre del mes.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar cerró con bajas de 0,6% promedio y acumuló un retroceso de 1,5% en la semana, con un contexto internacional poco favorable para el crédito emergente (EMB -0,3% en la rueda y neutro en la semana). El AL30 finalizó en USD 55,45 (-0,23%) con una TIR de 9,08% contra MEP y el AL35 en USD 73,95 (-0,92%) con 10,96%. En los globales, el GD30 cerró en USD 57,61 (-0,50%) con una TIR de 6,96% y el GD35 en USD 78,20 (-0,41%) con 9,82%. El riesgo país terminó en 526 puntos básicos, 11 por encima del cierre previo.
Internacional
El rendimiento del Tesoro a 10 años vuelve al 5% y el vencimiento trimestral de opciones agita la rueda
- Renta Variable en Estados Unidos: Los índices cerraron mixtos (S&P 500 +0,08% en 7.643,91 puntos, Nasdaq 100 +0,63%, Dow Jones -0,10% en 51.725,17 y Russell 2000 -0,52%), con la tecnología compensando la debilidad de materiales e industriales, más expuestos al movimiento de tasas. Broadcom (AVGO) avanzó 2,5% y lideró la recuperación del complejo de semiconductores. El vencimiento trimestral de opciones, por un nocional cercano a los USD 7 billones, amplificó la volatilidad intradiaria. Entre los movimientos individuales, Coinbase (COIN) trepó más de 11% con el Bitcoin operando por encima de los USD 80.000, Netflix (NFLX) perdió casi 5% tras la baja de recomendación de Wells Fargo por tendencias de audiencia más débiles, y Xenon Pharmaceuticals (XENE) se desplomó 30,7% luego de pausar el reclutamiento en los ensayos de su droga experimental. Berkshire Hathaway (BRK-B) operó sin cambios relevantes tras la salida de Warren Buffett de la presidencia después de casi seis décadas, con Howard Buffett electo para sucederlo.
- Commodities y Tasas: El rendimiento del Tesoro a 10 años volvió a tocar el 5%, sumando 7 puntos básicos contra el cierre previo, con el mercado descontando nuevos ajustes de la Fed tras la suba de 25 puntos básicos del miércoles. El crudo cedió sobre el final de la rueda pese a las preocupaciones por la oferta vinculadas a Arabia Saudita y al frente yemení, un alivio que ayudó a sostener al S&P 500 y al Nasdaq en el tramo final.
- Emergentes: El complejo emergente operó en baja con la deuda soberana en dólares cediendo 0,3% medida por el EMB, que cerró neutro en el balance semanal. El endurecimiento de las tasas largas en Estados Unidos sigue siendo el principal obstáculo para el crédito de la región.