El equity americano subió de la mano de los semiconductores en la previa de la Fed, mientras el Merval cayó 2,41% y la deuda hard dollar rebotó con el riesgo país en 753 puntos básicos.
Resumen del día
El equity americano cerró al alza traccionado por los semiconductores y la baja del crudo, en la previa de la decisión de la Fed de mañana, donde el mercado descuenta que mantenga la tasa. En el plano local, el Merval volvió a operar a la baja con el panel casi íntegramente en rojo. Los financieros devolvieron buena parte del salto de ayer acompañando la apreciación del real, con el canje comprimiendo del 7% al 5,83%, mientras el mayorista operó ofrecido en la rueda del fixing del dólar linked de octubre. Los bonos en pesos operaron mixtos de cara a la licitación de mañana y la deuda hard dollar rebotó con el tramo largo liderando, en una rueda sin compras del BCRA y con el riesgo país en 753 puntos básicos.
Argentina
El Merval cae con el panel casi entero en rojo, el canje se comprime y la deuda HD rebota en la previa de la licitación
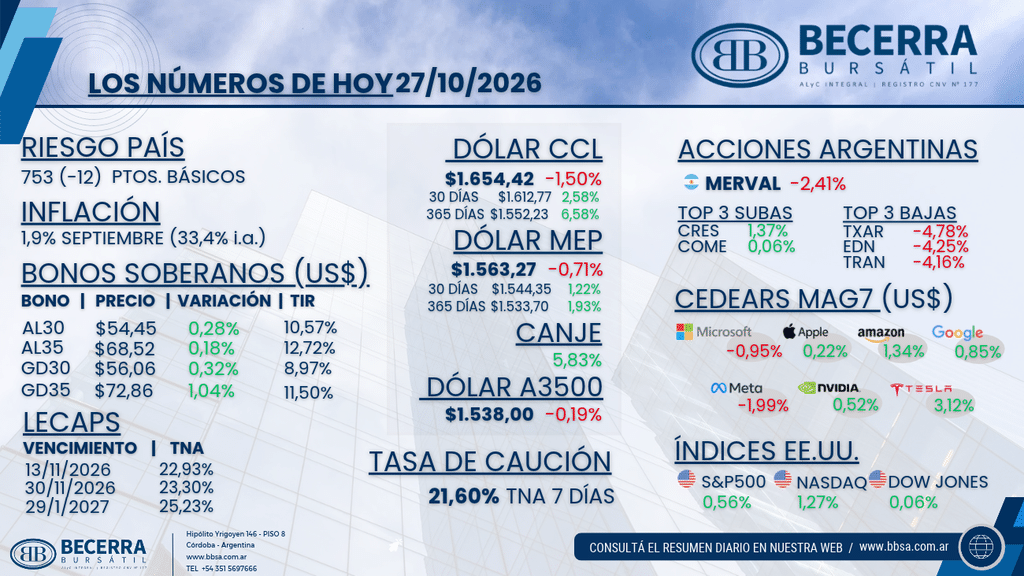
- Renta Variable: El Merval cerró -2,41% en moneda local, con apenas dos subas en el panel líder: Cresud (CRES) avanzó 1,37% y Sociedad Comercial del Plata (COME) 0,06%. Del lado de las bajas, Ternium Argentina (TXAR) cedió 4,78%, Edenor (EDN) 4,25% y Transener (TRAN) 4,16%.
- Mercado Cambiario: El mayorista operó ofrecido en la rueda del fixing del dólar linked y cerró en $1.538 (-0,19%), dentro de un rango de $1.536 a $1.541,5. El BCRA no realizó compras, algo esperable en una jornada de fixing pese a que tanto el oficial como los financieros operaron ofrecidos. Los financieros devolvieron buena parte del salto de ayer acompañando la apreciación del real: el MEP finalizó en $1.563,27 (-0,71%) y el CCL en $1.654,42 (-1,50%), con el canje CCL/MEP comprimiendo al 5,83% desde el 7% de la rueda previa y la brecha del CCL con el oficial en torno al 7,6%. En la comparación más larga, el CCL acumula 2,58% en 30 días y 6,58% en doce meses, y el MEP 1,22% y 1,93% respectivamente, muy por debajo de la inflación del período, con el IPC de septiembre en 1,9% mensual y 33,4% interanual.
- Renta Fija (Soberanos en Pesos): El fondeo operó tranquilo, con la caución en torno al 19,8% y la tasa a 7 días en 21,60% TNA. Los bonos operaron mixtos, con el tramo medio-largo de la curva CER más ofrecido de cara a la licitación de mañana: la curva CER cerró -0,14% con rendimientos reales de entre +3,1% y +11,5% para el tramo 2027 en adelante, la tasa fija operó en el rango de 1,90% a 2,15% TEM y los duales largos se ubicaron en la zona de TAMAR + 10,5%. Las LECAP cerraron en 22,93% TNA al 13 de noviembre, 23,30% al 30 de noviembre y 25,23% al 29 de enero. Mañana el Tesoro enfrenta vencimientos por 10,9 billones de pesos y ofrece una LECAP a febrero para asegurar un buen nivel de rollover, junto con dos bonos CER a marzo y octubre de 2027, un TAMAR a agosto de 2027, un dual CER/TAMAR a diciembre de 2028 y un dólar linked a enero.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) rebotó tras el derrumbe de ayer con el tramo largo liderando, con subas de hasta 2% en los Globales largos, en línea con la mejora de la deuda emergente (EMB +0,46%). El AL30 finalizó en USD 54,45 (+0,28%) con una TIR de 10,57% contra MEP y el AL35 en USD 68,52 (+0,18%) con 12,72%. En los globales, el GD30 cerró en USD 56,06 (+0,32%) con una TIR de 8,97% y el GD35 en USD 72,86 (+1,04%) con 11,50%. El riesgo país terminó en 753 puntos básicos, 12 por debajo del cierre previo.
Internacional
El trade de IA impulsa a Wall Street en la previa de la Fed y de los balances de los hyperscalers
- Renta Variable en Estados Unidos: Los índices cerraron al alza (S&P 500 +0,56%, Nasdaq +1,27%, Dow Jones +0,06% y Russell 2000 +1,14%), con el trade de IA recuperando terreno en la previa de los balances de los hyperscalers de esta semana. Broadcom (AVGO) sumó 4% luego de que un consorcio de bancos junto a Blackstone anunciara un financiamiento por USD 63.000 millones vinculado al uso de su tecnología por parte de Anthropic, y Oracle (ORCL) avanzó 3,6% tras ampliar su sociedad con OpenAI. Dentro de las Magnificent 7, Tesla (TSLA) subió 3,12% y Amazon (AMZN) 1,34%, mientras Meta (META) cedió 1,99% pese a que su colocación de acciones por USD 25.000 millones recibió una demanda cinco veces superior a lo ofrecido, y Microsoft (MSFT) retrocedió 0,95%. Fuera del complejo tecnológico, Boeing (BA) se desplomó 10,7% por una pérdida trimestral mayor a la esperada.
- Tasas y Reserva Federal: El UST a 10 años operó en 4,99% (+0,14%) a la espera de la decisión de la Fed de mañana, donde el mercado descuenta una pausa y el foco estará puesto en las señales sobre una eventual suba antes de fin de año. La baja del crudo acompañó el tono positivo de la rueda.
- Emergentes: El complejo emergente operó firme (EEM +1,12%, Brasil +0,70% y China -0,08%), con el real apreciándose, mientras los ADRs argentinos cerraron mixtos.