El triunfo sorpresivo de Lula en Brasil arrastró al Merval y a la deuda argentina, mientras Wall Street subió con los chips y el UST a 10 años perforó el 5%.
Resumen del día
El balotaje brasileño marcó la rueda en la región. Lula se impuso por sorpresa a Bolsonaro con un mercado posicionado para el resultado opuesto, y los activos brasileños se desplomaron, con el EWZ cerrando -19,83% tras llegar a caer 30% intradiario. En Estados Unidos el equity cerró al alza con los semiconductores al frente tras los reportes de la presentación del IPO de Anthropic, y las tasas largas cedieron con el UST a 10 años perforando el 5%. En la plaza local el contagio fue directo: el Merval cayó 2,91% con los bancos como los más ofrecidos, el mayorista y los financieros acompañaron en menor medida el salto del real, con el canje CCL/MEP en un récord de 6,68% tras operar cerca del 7%, los bonos en pesos operaron ofrecidos y la deuda hard dollar profundizó la caída en la segunda mitad de la rueda, con el tramo largo acercándose al 13%. El riesgo país saltó a 765 puntos básicos, 58 por encima del cierre previo, en una jornada sin intervención del BCRA.
Argentina
El contagio de Brasil hunde al Merval con los bancos al frente, el canje marca un récord y la deuda HD se acerca al 13% en el tramo largo
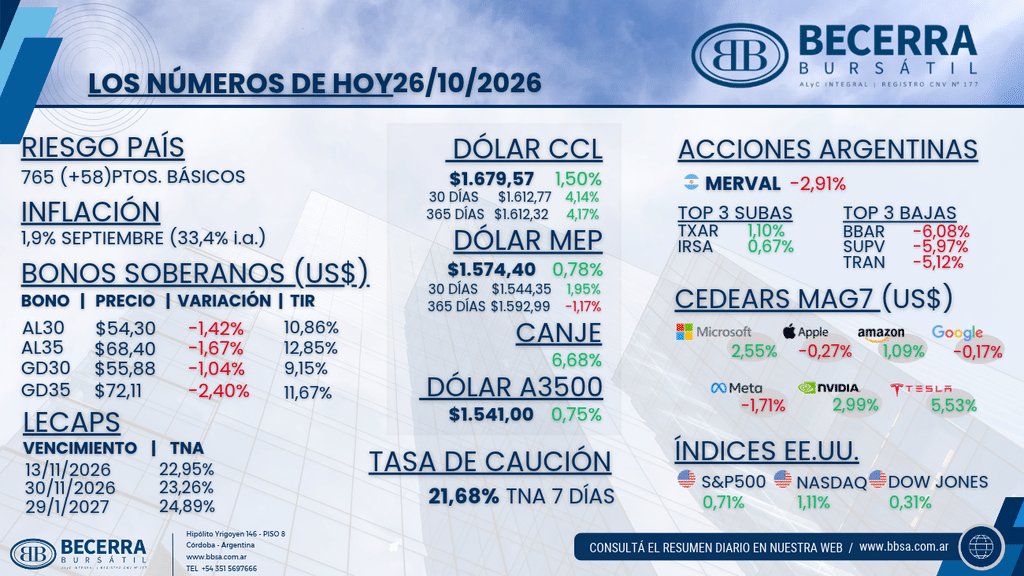
- Renta Variable: El Merval cerró -2,91% en moneda local, con un panel casi íntegramente en rojo y el sector financiero como el más castigado. Las subas quedaron limitadas a Ternium Argentina (TXAR) con +1,10% e IRSA (IRSA) con +0,67%, mientras que BBVA Argentina (BBAR) con -6,08%, Grupo Supervielle (SUPV) con -5,97% y Transener (TRAN) con -5,12% lideraron las bajas. El golpe llegó por el balotaje en Brasil, donde Lula se impuso a Bolsonaro por 51,8% contra 48,2% cuando el mercado descontaba una victoria de Bolsonaro.
- Mercado Cambiario: El mayorista saltó y cerró en $1.541 (+0,75%) dentro de un rango de $1.539 a $1.542, con el BCRA sin comprar divisas en una rueda presionada por el salto del real, que superó los 5,44 por dólar y llegó a operar en 5,6. Los financieros subieron con más fuerza: el MEP finalizó en $1.574,40 (+0,78%) y el CCL en $1.679,57 (+1,50%), con el canje CCL/MEP en un récord de 6,68% tras operar cerca del 7% durante la rueda y la brecha del CCL contra el oficial en 9,0%. En futuros, el interés abierto de ROFEX aumentó en 181.000 contratos, 122.000 de ellos concentrados en el contrato de octubre, que vence el viernes.
- Renta Fija (Soberanos en Pesos): El fondeo operó en torno al 20,6%, con la caución a 7 días en 21,68% TNA. Los bonos operaron ofrecidos con el tramo 2028 como el más castigado: la curva CER cedió 0,17% en promedio con rendimientos reales de entre +2,9% y +11,3% para el tramo 2027 en adelante, con el IPC de septiembre en 1,9% mensual (33,4% interanual) como última referencia, mientras la tasa fija operó en el rango de 1,90% a 2,15% TEM. Las LECAP cerraron en 22,95% TNA al 13 de noviembre, 23,26% al 30 de noviembre y 24,89% al 29 de enero de 2027.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) se derrumbó (-1,8% promedio, con bajas superiores a 2,5% en el tramo largo) en una rueda de fuerte risk-off por el contagio de Brasil, profundizando la caída en la segunda mitad de la jornada con el tramo largo acercándose al 13%. El AL30 finalizó en USD 54,30 (-1,42%) con una TIR de 10,86% contra MEP, nuevamente por encima del 10%, y el AL35 en USD 68,40 (-1,67%) con 12,85%. En los globales, el GD30 cerró en USD 55,88 (-1,04%) con una TIR de 9,15% y el GD35 en USD 72,11 (-2,40%) con 11,67%. El riesgo país terminó en 765 puntos básicos, 58 por encima del cierre previo.
Internacional
Los chips lideran a Wall Street tras el IPO de Anthropic, el UST a 10 años perfora el 5% y Brasil se desploma tras el balotaje
- Renta Variable en Estados Unidos: Los índices cerraron al alza (S&P 500 +0,71%, Nasdaq 100 +1,11% y Dow Jones +0,31%), con los semiconductores al frente tras los reportes de que Anthropic presentó su IPO, lo que la acerca a ser la primera compañía enfocada en IA avanzada en salir a bolsa. Micron (MU) avanzó 3% y AMD 2,8%. Dentro de las Magnificent 7, Tesla (TSLA) subió 5,53%, Nvidia (NVDA) 2,99%, Microsoft (MSFT) 2,55% y Amazon (AMZN) 1,09%, mientras que Meta (META) cedió 1,71% tras anunciar que levantará hasta USD 95.000 millones en acciones para financiar su capex de IA, y Apple (AAPL) y Alphabet (GOOGL) retrocedieron 0,27% y 0,17%. Microsoft ofreció además retiros voluntarios a 60.000 empleados dentro de su plan de recorte de costos. La semana llega cargada, con los balances de Alphabet, Microsoft y Amazon y la decisión de la Fed.
- Commodities y Tasas: Las tasas largas cedieron con el UST a 10 años perforando el 5% hasta 4,99%, mientras el crudo retrocedió a USD 101,5 por barril ante las conversaciones entre Arabia Saudita e Irán.
- Emergentes: El complejo operó débil, con Brasil desplomándose (EWZ -19,83%) tras un resultado electoral que tomó al mercado a contramano. Los ADRs argentinos, que el viernes habían operado firmes ante la expectativa de un contagio favorable por el triunfo de Bolsonaro, cerraron con bajas fuertes: Supervielle (SUPV) -9,30%, BBVA Argentina (BBAR) -7,97% y Telecom Argentina (TEO) -7,52%.