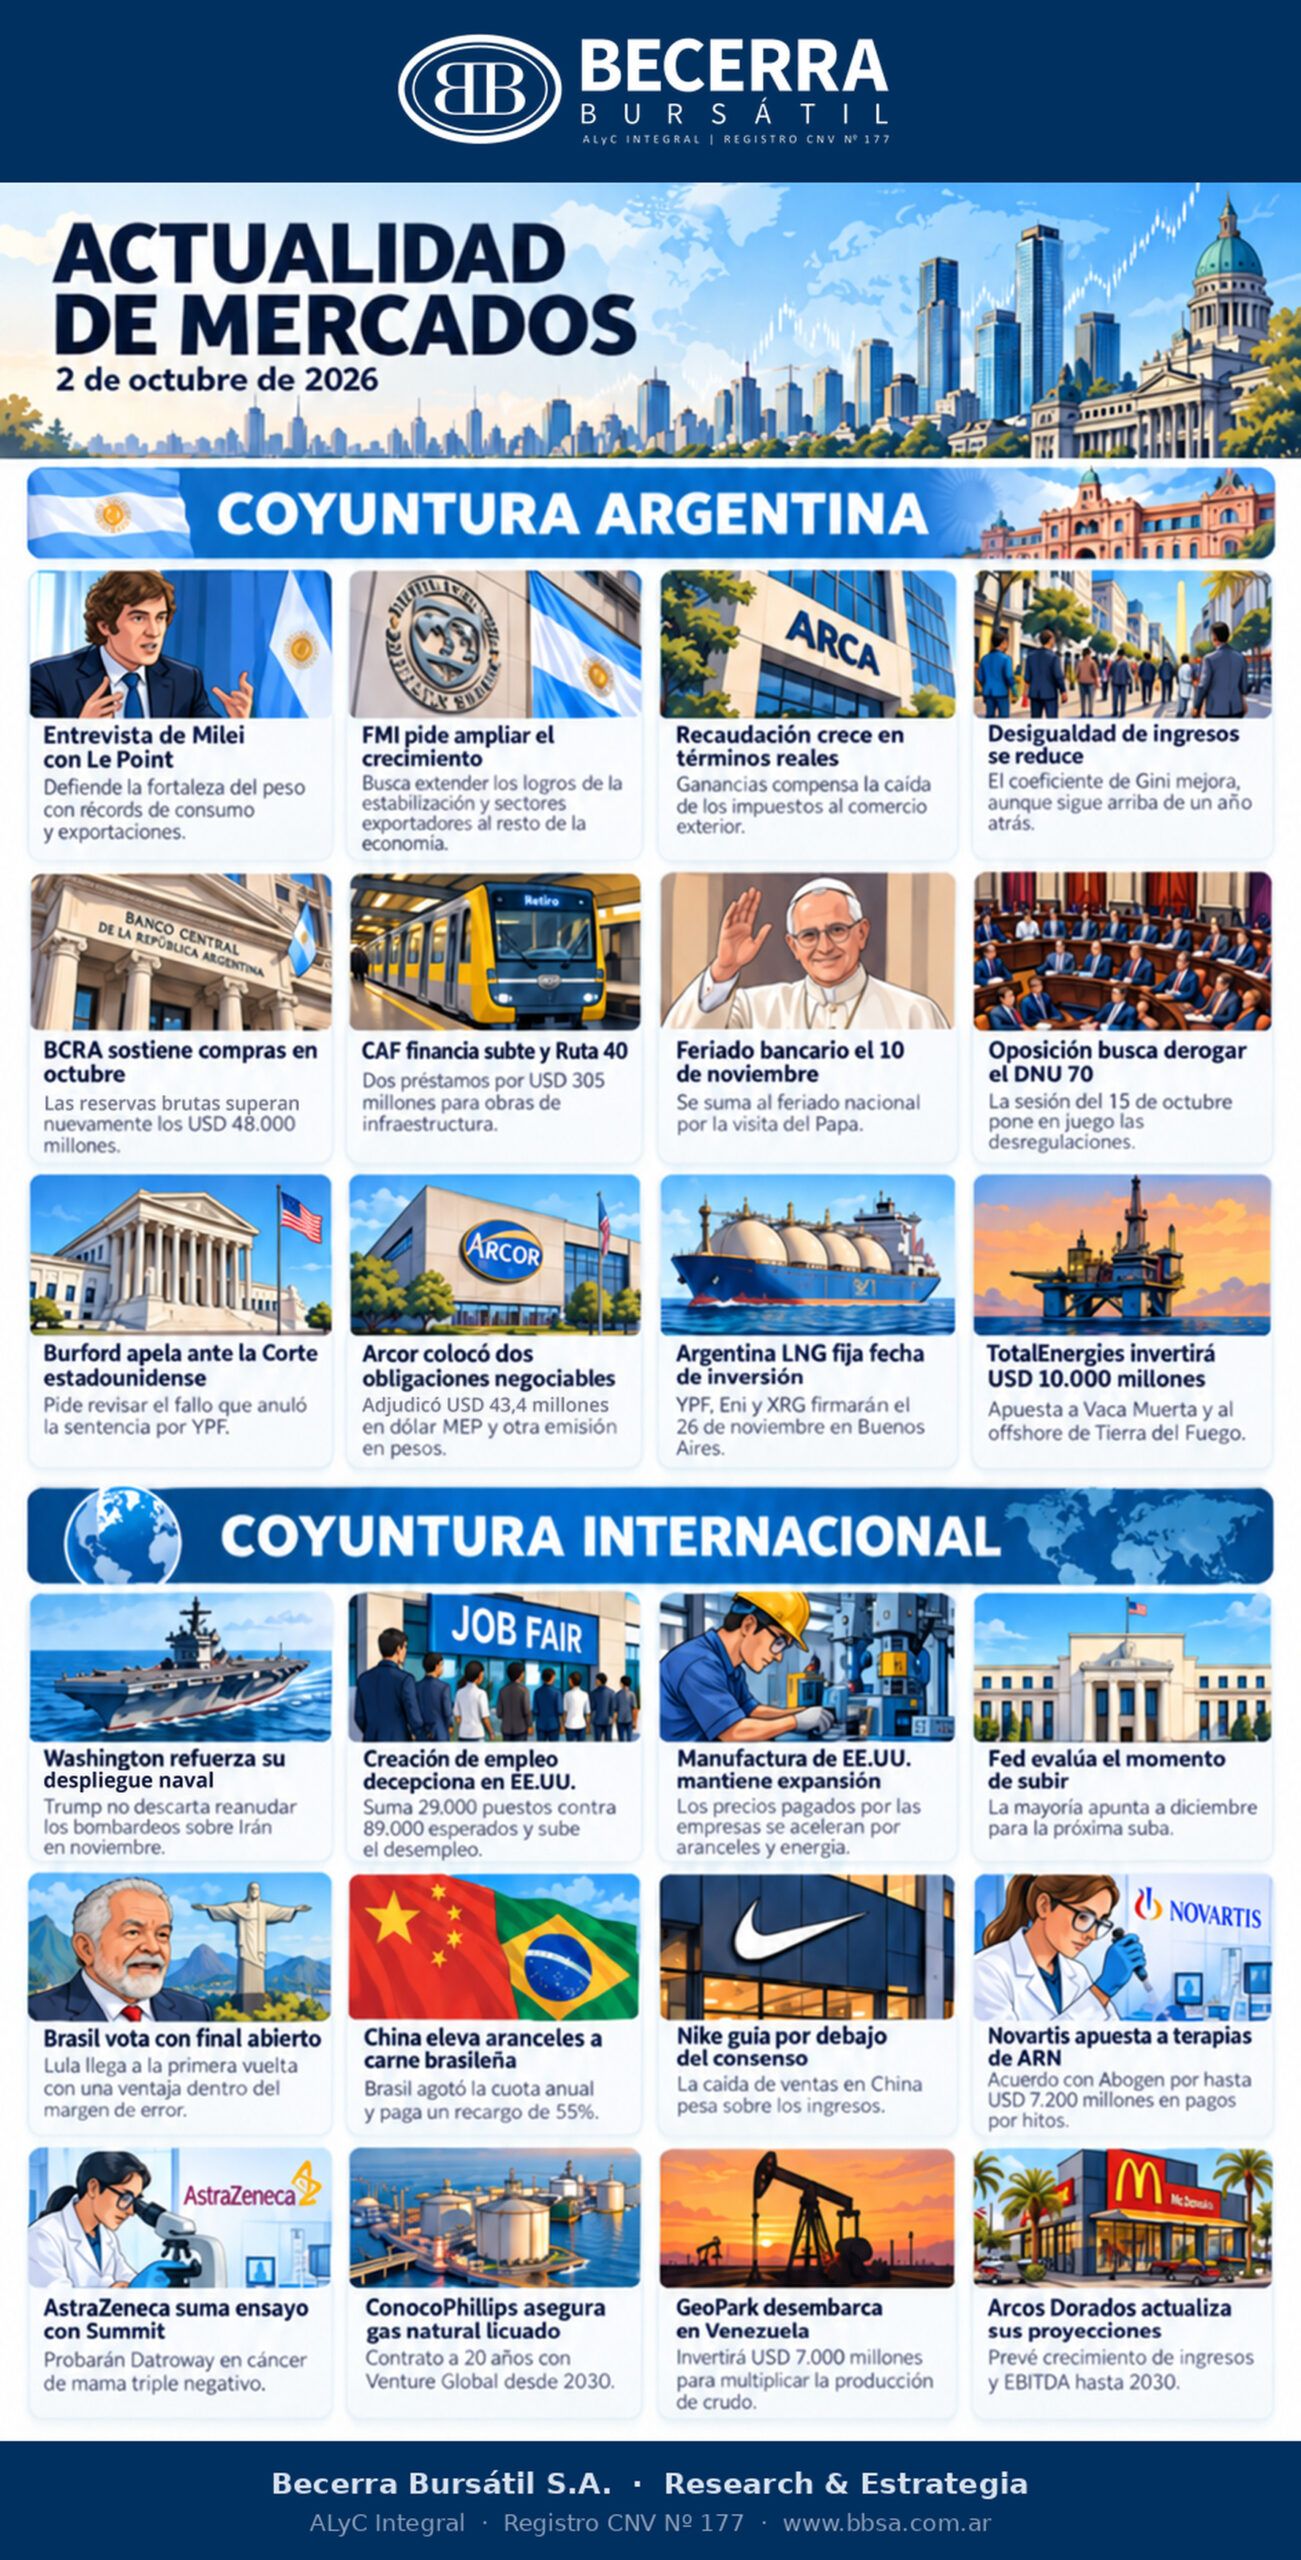
En la edición de hoy. Argentina: Milei en Le Point: deuda, peso y Banco Central; FMI: conferencia sobre el programa con Argentina; Recaudación tributaria de septiembre; INDEC: la desigualdad de ingresos bajó frente al primer trimestre. Internacional: Medio Oriente: tercer portaaviones y amenaza de reanudar los bombardeos en noviembre; Nóminas no agrícolas de Estados Unidos; PMI manufacturero ISM de Estados Unidos; Fed: Jefferson y Kashkari sobre la próxima suba de tasas.
Coyuntura Argentina
Milei en Le Point: deuda, peso y Banco Central
En una entrevista con la revista francesa Le Point, concedida en el marco de la Argentina Week en París, el presidente Javier Milei sostuvo que «la deuda es profundamente inmoral» y que, tras «un siglo de colectivismo», resulta insensato exigir una reparación completa en 30 meses. Defendió el fortalecimiento del peso frente al dólar con récords de PBI, de consumo y de exportaciones, y una inflación que, según su definición, está controlada. Consultado sobre la promesa de campaña de dolarizar la economía y eliminar el BCRA, no respondió por sí ni por no: afirmó que su gobierno eliminó la emisión monetaria destinada a cubrir el déficit fiscal, a la que calificó de estafa.
FMI: conferencia sobre el programa con Argentina
En su conferencia de prensa, el FMI señaló que existe un reconocimiento conjunto con las autoridades argentinas sobre dos puntos: que el trabajo para fortalecer la resiliencia de la economía debe continuar con más reformas, y que el crecimiento, concentrado hasta ahora en energía, minería y agro, tiene que ampliarse al resto de los sectores y de los trabajadores. Según el organismo, además de los detalles propios del programa, las discusiones se centran en cómo consolidar los logros de la estabilización y extender sus beneficios a toda la economía, como condición para sostener la inversión, el crecimiento y la creación de empleo.
Recaudación tributaria de septiembre
La recaudación de septiembre sumó ARS 21,36 billones, con una suba nominal de 38,3% interanual y de 3,8% interanual en términos reales, estimada con una inflación de 1,8% mensual, según datos de ARCA. Los impuestos internos crecieron 7,6% real, con Ganancias DGI en +26,4%, IVA DGI en +1,8%, Seguridad Social en +1,7% y Débitos y Créditos en -0,1%, desde -9,1% el mes previo. Los impuestos vinculados al comercio exterior cayeron 8,7% real: derechos de importación -23,3%, IVA aduanero -18,3% y Ganancias aduana -18,5%, con derechos de exportación en +49,6% por la base de comparación, ya que en septiembre de 2025 el agro liquidó USD 7.000 millones con retenciones cero. Bienes Personales fue el único rubro que cayó en términos nominales, 3,4%.
INDEC: la desigualdad de ingresos bajó frente al primer trimestre
La desigualdad de ingresos bajó en el segundo trimestre respecto del primero, aunque quedó levemente por encima de un año atrás, según el INDEC. La medición se hace con el coeficiente de Gini, que va de 0 a 1: 0 sería un país donde todos ganan lo mismo y 1, uno donde una sola persona se queda con todo el ingreso, de modo que cuanto más bajo, más pareja es la distribución. El indicador bajó a 0,428 desde 0,442 en el primer trimestre y se ubicó por encima del 0,424 del segundo trimestre de 2025. El 10% de la población con mayores ingresos concentró 32,3% del ingreso total, frente a 1,8% del 10% con menores ingresos, y el ingreso típico del grupo más rico siguió siendo 13 veces el del más pobre. El ingreso promedio por persona fue de ARS 688.496, y la mitad de la población ganó menos de ARS 500.000; el 17,3% recibió menos de ARS 250.000, la mitad de ese valor.
Mercado de Cambios, Reservas Internacionales y Cobertura
El BCRA compró USD 93 millones en el mercado de cambios y acumula USD 14.671 millones en el año, con un promedio diario de USD 93 millones en lo que va de octubre frente a USD 22 millones en septiembre. El volumen operado en el MAE fue de USD 423 millones, con USD 315 millones en el segmento cable y USD 109 millones en MEP. Las reservas brutas subieron USD 2.199 millones hasta USD 48.289 millones, en parte por la suba habitual de encajes a principio de mes. En BYMA, el volumen dollar linked fue de USD 79 millones, por debajo del promedio diario del último mes de USD 146 millones. En A3, el interés abierto en futuros de dólar bajó USD 1.210 millones hasta USD 3.510 millones, por el cierre de posiciones de fin de mes.
CAF: préstamos por USD 305 millones
El Banco de Desarrollo de América Latina (CAF) aprobó dos préstamos para Argentina por USD 305 millones en total: USD 145 millones para modernizar la Línea B del subte y USD 160 millones para transformar 50 kilómetros de la Ruta 40 en la provincia de San Juan.
Feriado bancario el martes 10 de noviembre
El BCRA estableció mediante la Comunicación «A» 8487 que el martes 10 de noviembre será feriado bancario en todo el país, por la visita del Papa León XIV. Se suma al feriado nacional del lunes 9 de noviembre, declarado por el Gobierno por la misma visita, y al viernes 6 de noviembre, Día del Trabajador Bancario, en el que tampoco hay operatoria bancaria.
DNU 70/2023: sesión opositora para derogarlo y negociación con los gobernadores
La oposición en Diputados convocó para el 15 de octubre a una sesión especial para rechazar el DNU 70/2023, el megadecreto con el que el Gobierno desreguló buena parte de la economía al comienzo del mandato, tras el fallo de la Corte Suprema sobre la Ley de Tierras. El Senado ya rechazó el decreto en marzo de 2024, por lo que un rechazo de Diputados lo dejaría sin efecto. Un decreto de necesidad y urgencia sólo puede revertirse completo: si se cae, vuelven a regir leyes como la de Alquileres y la de Góndolas, y quedan sin efecto, entre otras medidas, la política de cielos abiertos, la desregulación de los precios de las prepagas y de la internet satelital y la autorización para ceder acciones de Aerolíneas Argentinas. El jefe de Gabinete, Diego Santilli, pidió en París a 12 gobernadores acelerar los acuerdos electorales con La Libertad Avanza. En paralelo, el oficialismo evalúa incluir los límites a la compra de tierras rurales por extranjeros en la Ley de Soberanía Nacional, a propuesta del diputado Miguel Ángel Pichetto, como salida para los legisladores que no quieren derogar el decreto pero tampoco dejar sin vigencia la Ley de Tierras.
Caso YPF: Burford pide a la Corte Suprema de Estados Unidos revisar el fallo
Burford presentó ante la Corte Suprema de Estados Unidos un pedido para que revise el fallo que dejó sin efecto la sentencia de unos USD 16.000 millones contra Argentina por la expropiación de YPF. La Cámara de Apelaciones del Segundo Circuito había revertido el 27 de marzo la decisión de la jueza Loretta Preska y después rechazó la revisión en pleno que pidió Burford. La Corte acepta sólo una fracción de las solicitudes que recibe y no tiene plazo para decidir si toma el caso. Burford se apoya en la disidencia del juez José Cabranes, mientras que Argentina cuenta con el respaldo del Gobierno de Estados Unidos como amicus curiae. En paralelo, Burford inició hace unas dos semanas una presentación ante el CIADI.
Arcor: resultado de las Obligaciones Negociables Clase 7 y Clase 8
Arcor colocó dos obligaciones negociables. La Clase 7, en dólar MEP, recibió ofertas por USD 85,3 millones y adjudicó USD 43,4 millones con un cupón anual de 5,69% pagadero semestralmente, precio de emisión de 100%, amortización íntegra al vencimiento y vencimiento el 5 de octubre de 2029. La Clase 8, en pesos y a 18 meses, recibió ofertas por ARS 168.475 millones y adjudicó ARS 55.408 millones con un margen de 4,95% sobre la tasa TAMAR.
YPF: fecha para la decisión final de inversión de Argentina LNG
YPF (YPFD) confirmó que la decisión final de inversión del proyecto Argentina LNG se firmará el 26 de noviembre en Buenos Aires con sus socios Eni y XRG. El proyecto, de USD 51.000 millones en total y presentado como la mayor inversión de la historia argentina, es el de mayor magnitud bajo el RIGI. La primera etapa prevé dos unidades flotantes de licuefacción, que convierten el gas en líquido para exportarlo por barco, con capacidad de 12 millones de toneladas anuales ampliables a 18 millones, y exportaciones de cerca de USD 10.000 millones por año durante 20 años. En la producción de gas, YPF tendrá 36% y Eni y XRG 32% cada una; ambas comprarán parte de la producción futura. YPF busca financiar hasta USD 16.000 millones de infraestructura, con un posible aporte de hasta USD 6.000 millones del EXIM Bank de Estados Unidos, todavía sujeto a aprobación, y resta adjudicar la licitación de tubos para los gasoductos, por unos USD 2.000 millones. Los contratos definitivos y los principales desembolsos comenzarían en 2027.
TotalEnergies: inversiones por USD 10.000 millones en Argentina
TotalEnergies (TTE) anunció una cartera de inversiones por USD 10.000 millones en Argentina, concentrada en Vaca Muerta y Tierra del Fuego. El principal proyecto destina unos USD 5.000 millones a desarrollar petróleo no convencional en el bloque San Roque, con el objetivo de producir 60.000 barriles diarios, y se presentaría al RIGI en el primer semestre de 2027. La compañía invertirá USD 4.000 millones en Aguada Pichana Este para aumentar la producción de gas, de unos 14 millones de metros cúbicos diarios, y USD 1.500 millones en el proyecto offshore Alberdi, en Tierra del Fuego, con tres nuevos pozos submarinos conectados a la infraestructura de Fénix.
Coyuntura Internacional
Medio Oriente: tercer portaaviones y amenaza de reanudar los bombardeos en noviembre
Estados Unidos envía un tercer portaaviones a la región: el grupo del USS Theodore Roosevelt partió de San Diego el domingo, seguido por el buque anfibio Makin Island con más de 2.000 marines, y a fin de noviembre habrá tres portaaviones y dos grupos anfibios alrededor de Irán, sumados a los cerca de 50.000 efectivos ya desplegados, según un funcionario estadounidense citado por Al Jazeera. Donald Trump dijo a la revista Time que una nueva ofensiva después de las elecciones de medio término de noviembre es «posible», y The Wall Street Journal informó que anticipó a sus asesores que espera reanudar los bombardeos ese mes. Trump rechazó la propuesta iraní de reabrir el estrecho de Ormuz a cambio de concesiones, mientras Teherán analiza la contrapropuesta de Washington, que el canciller Abbas Araghchi confirmó haber recibido por medio de mediadores. El Tesoro sancionó esta semana a los conglomerados ferroviario y automotor de Irán. En Europa, la Unión Europea analiza un plan del gobierno francés para liberar 50 millones de barriles de diesel de sus reservas y un volumen similar de petróleo de los países de la Agencia Internacional de Energía, después de que Estados Unidos exigiera a Francia y Alemania liberar 100 millones de barriles en 20 días, según Reuters. El Brent opera en torno a USD 100 por barril y el WTI en torno a USD 90.
Nóminas no agrícolas de Estados Unidos
La economía de Estados Unidos creó 29.000 empleos no agrícolas en septiembre, frente a los 89.000 esperados, y la tasa de desempleo subió a 4,2%, por encima del 4,1% previsto. El empleo privado aumentó en 46.000 puestos, frente a 81.000 esperados, y el público cayó en 17.000. La tasa de participación subió a 61,8% desde 61,6%. El salario promedio por hora creció 0,13% mensual y 3,02% interanual en términos nominales. Las nóminas de agosto se revisaron a la baja, a 133.000 desde 162.000, con el empleo privado de ese mes en 89.000 desde 127.000, y las de julio, a -10.000.
PMI manufacturero ISM de Estados Unidos
El PMI manufacturero del ISM bajó a 54,5 en septiembre, desde 54,6 en agosto y por debajo de los 55 esperados; un valor por encima de 50 indica expansión. Los nuevos pedidos subieron a 55,3 desde 53,7, el empleo a 52,7 desde 51,2 y la cartera de pedidos a 56,4 desde 51,8, mientras la producción se moderó a 56,7 desde 58,3 y los inventarios pasaron a contracción, con 48,6 desde 50,6. Los precios pagados treparon a 77,9 desde 71,1, empujados por el acero, el aluminio, los aranceles a las importaciones y los derivados del petróleo. El 60% de los comentarios de las empresas fue negativo, con menciones a la volatilidad de precios (46%), los aranceles (34%), la guerra con Irán (30%) y los mayores plazos de entrega (21%).
Fed: Jefferson y Kashkari sobre la próxima suba de tasas
Philip Jefferson, miembro del comité de política monetaria de la Reserva Federal, dijo que la Fed podría necesitar más tiempo antes de volver a mover las tasas y que los próximos ajustes deben decidirse examinando con cuidado los datos, las perspectivas y el balance de riesgos, teniendo en cuenta todos los shocks que afectan a la economía y su mandato dual, según Reuters. El presidente de la Fed de Minneapolis, Neel Kashkari, dijo que las proyecciones que presentó en la reunión de septiembre incluían una suba adicional de tasas este año, aunque no tiene una convicción fuerte sobre si debe aplicarse en la reunión del 28 y 29 de octubre o en la del 8 y 9 de diciembre, y sostuvo que la economía está más fuerte de lo que preveía y que la inflación se mantiene muy elevada. El mercado incorpora una suba para diciembre, no para octubre.
Brasil: primera vuelta de la elección presidencial
Brasil vota el domingo en la primera vuelta de la elección presidencial, con un resultado ajustado entre el presidente Luiz Inácio Lula da Silva y el senador Flávio Bolsonaro: las principales encuestadoras dan a Lula una ventaja de 3 a 4 puntos, dentro del margen de error; si ningún candidato supera el 50% de los votos, los dos más votados irán a segunda vuelta el 25 de octubre. Los organizadores cancelaron ayer el último debate de alto perfil, después de que ambos candidatos decidieran no asistir.
China: arancel adicional de 55% a la carne vacuna brasileña
China aplica desde el 1 de octubre un arancel adicional de 55% a la carne vacuna brasileña, que se suma a los gravámenes vigentes, después de que Brasil completara al 29 de septiembre la cuota anual de importación de 1,1 millones de toneladas, según el Ministerio de Comercio chino. Pekín introdujo la cuota a comienzos de año para proteger a sus productores ganaderos. China es el mayor importador mundial de carne vacuna y Brasil, el mayor exportador, representó cerca de la mitad de los 2,8 millones de toneladas que importó en 2025. Algunos frigoríficos brasileños ya despidieron trabajadores o los enviaron a vacaciones colectivas ante la menor demanda. Australia, otro gran proveedor de China, alcanzó su cuota en junio.
Nike: balance del primer trimestre fiscal y guía
Nike (NKE) reportó en el primer trimestre de su año fiscal 2027 un beneficio por acción de USD 0,48, por encima de los USD 0,43 esperados, e ingresos de USD 11.210 millones, por debajo de los USD 11.320 millones previstos y 4% menores en términos interanuales. Por región, las ventas subieron 2% en Norteamérica y cayeron 5% en Europa, Medio Oriente y África y 22% en China, con debilidad también en el comercio electrónico. El margen bruto fue de 42,8%, frente a 42,2% esperado. La compañía prevé una caída de ingresos de un dígito alto para el año fiscal, guió un beneficio por acción de entre USD 1,15 y USD 1,35 contra USD 1,65 de consenso y aceleró un programa de ahorro de costos de USD 2.500 millones denominado Pace.
Novartis: licencia con Abogen por hasta USD 7.200 millones
Novartis (NVS) firmó un acuerdo de licencia y opción con la china Abogen Biosciences para desarrollar terapias codificadas por ARN. Abogen recibirá un pago inicial de USD 575 millones y, si se ejercen todas las opciones de todos los programas, hasta unos USD 7.200 millones por hitos, además de posibles regalías sobre ventas futuras. El acuerdo incluye una licencia mundial exclusiva para ABO2203, el principal activo de Abogen, y opciones para licenciar otros programas de su plataforma de ARN.
AstraZeneca: ensayo de fase 3 de Datroway con Summit
AstraZeneca (AZN) y Daiichi Sankyo firmaron con Summit Therapeutics un acuerdo para ensayar Datroway, un conjugado anticuerpo-fármaco, es decir, un anticuerpo que transporta un fármaco hacia las células que expresan la proteína TROP2, en combinación con ivonescimab, de Summit, en varios tipos de tumores. El primer ensayo será de fase 3 en cáncer de mama triple negativo de primera línea.
ConocoPhillips: contrato de gas natural licuado a 20 años con Venture Global
ConocoPhillips (COP) firmó un contrato a 20 años con Venture Global para comprarle 1 millón de toneladas anuales de gas natural licuado a partir de 2030. La operación amplía su cartera global de gas natural licuado y reduce su exposición a los riesgos del conflicto con Irán, que afectó las operaciones y los proyectos de expansión de QatarEnergy en los que la petrolera tiene participación.
GeoPark: USD 7.000 millones en Venezuela
GeoPark (GPRK) planea invertir USD 7.000 millones, entre inversión de capital y costos operativos, en el yacimiento Bare, en la Faja del Orinoco de Venezuela, para llevar la producción de crudo de 11.000 a unos 90.000 barriles diarios en 2038. La compañía firmó un acuerdo de producción compartida a 25 años sobre un área con un volumen estimado de 15.700 millones de barriles de petróleo en el lugar y prevé iniciar operaciones en diciembre, con lo que entra formalmente al mercado venezolano.
Arcos Dorados: proyecciones del Día del Inversor
Arcos Dorados (ARCO) presentó en su Día del Inversor 2026 nuevas proyecciones de apertura de locales para el período 2027 a 2030 y apunta a un crecimiento anual de los ingresos totales de un dígito medio a alto y del EBITDA ajustado, que mide el resultado operativo antes de depreciaciones y amortizaciones, de un dígito alto a dos dígitos bajos. La dirección expuso además los motores del crecimiento de los ingresos, la evolución de la rentabilidad y una mayor eficiencia en el uso del capital.