Uber (UBER) y Netflix (NFLX) llegan al cierre de la temporada de balances con un punto en común: las dos cotizan a unas 23 veces la ganancia de los últimos doce meses, cerca del múltiplo más bajo de su historia reciente. La diferencia está en lo que mostraron sus números. Uber sumó otro trimestre con la ganancia por acción ajustada 35% arriba y la acción sube 7,4%. Netflix superó lo esperado en ganancias, pero sus ventas crecen cada trimestre un poco menos y la acción cayó a mínimos de dos años. Con lo que esperan los analistas y un múltiplo de salida acorde a su crecimiento y su margen, Netflix rinde 19,8% anual en dólares a tres años y Uber, 10,1%. Si el múltiplo se queda donde está, el orden se invierte: Uber rinde 30,9% y Netflix, 24,6%.
Uber: más actividad y más ganancia por cada viaje
Entre julio y septiembre pasaron por la plataforma de Uber USD 59.819 millones en viajes, pedidos y fletes, 20% más que un año atrás. Es el quinto trimestre seguido con un crecimiento de 20% o más. Uber tuvo 215 millones de usuarios activos por mes, 14% más, y los viajes y pedidos crecieron 16%, a 4.061 millones. Delivery creció 22% y ya mueve casi lo mismo que Movilidad, que creció 18%.
Los ingresos crecieron menos, 10%, a USD 14.766 millones. La diferencia se explica por un cambio en la forma de operar en el Reino Unido, donde Uber pasó a registrar como ingreso sólo su comisión y ya no el valor total del viaje. Ese cambio le restó 8 puntos al crecimiento de los ingresos, pero no toca el negocio de fondo.
Lo más importante del trimestre es la rentabilidad. La ganancia operativa ajustada creció 38%, a USD 2.304 millones, y llegó a 3,9% de las reservas brutas, un récord. La ganancia por acción ajustada subió 35%, a USD 0,88. A diferencia de otras empresas tecnológicas, Uber no excluye de esta medición la compensación en acciones, así que refleja el costo completo del negocio. La ganancia contable fue de USD 0,25 por acción, pero la comparación con un año atrás no dice nada del negocio: el tercer trimestre de 2025 tuvo una ganancia impositiva no recurrente de USD 4.900 millones y este trimestre carga una pérdida de USD 476 millones por la revaluación de sus participaciones en otras empresas.
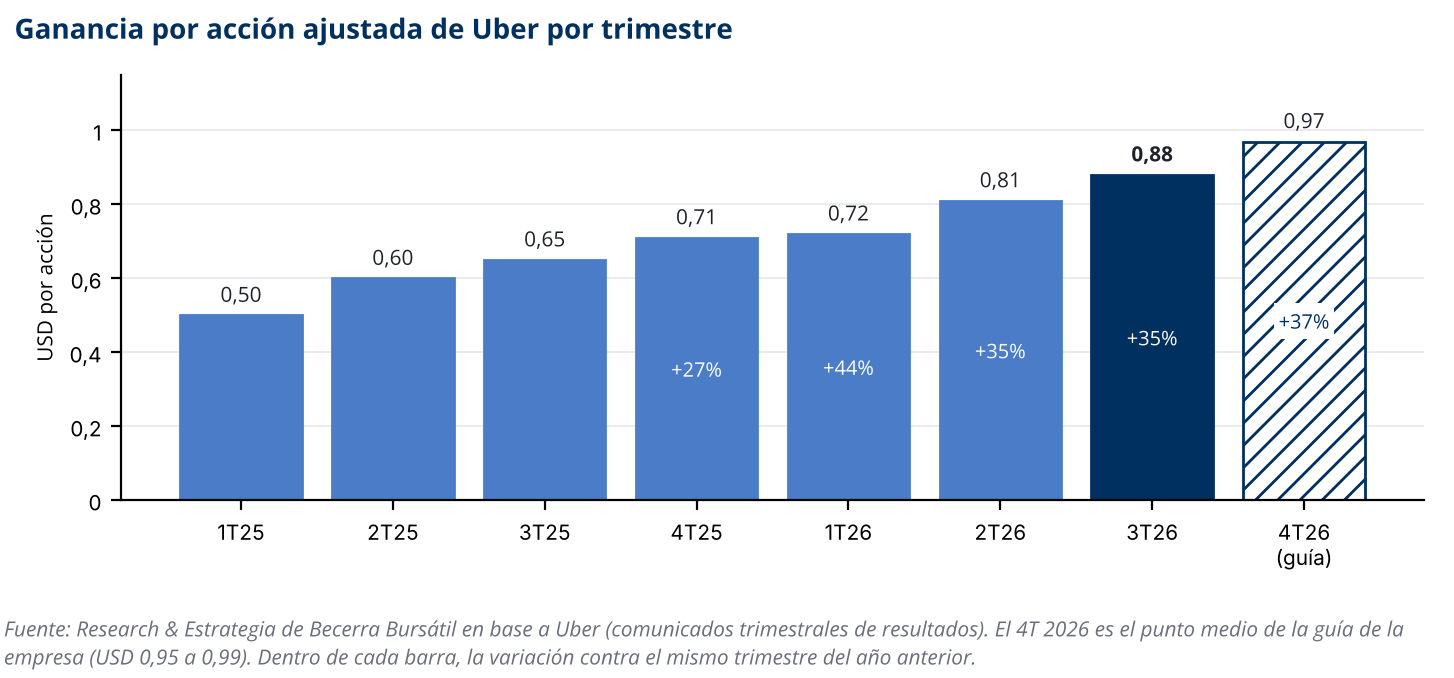
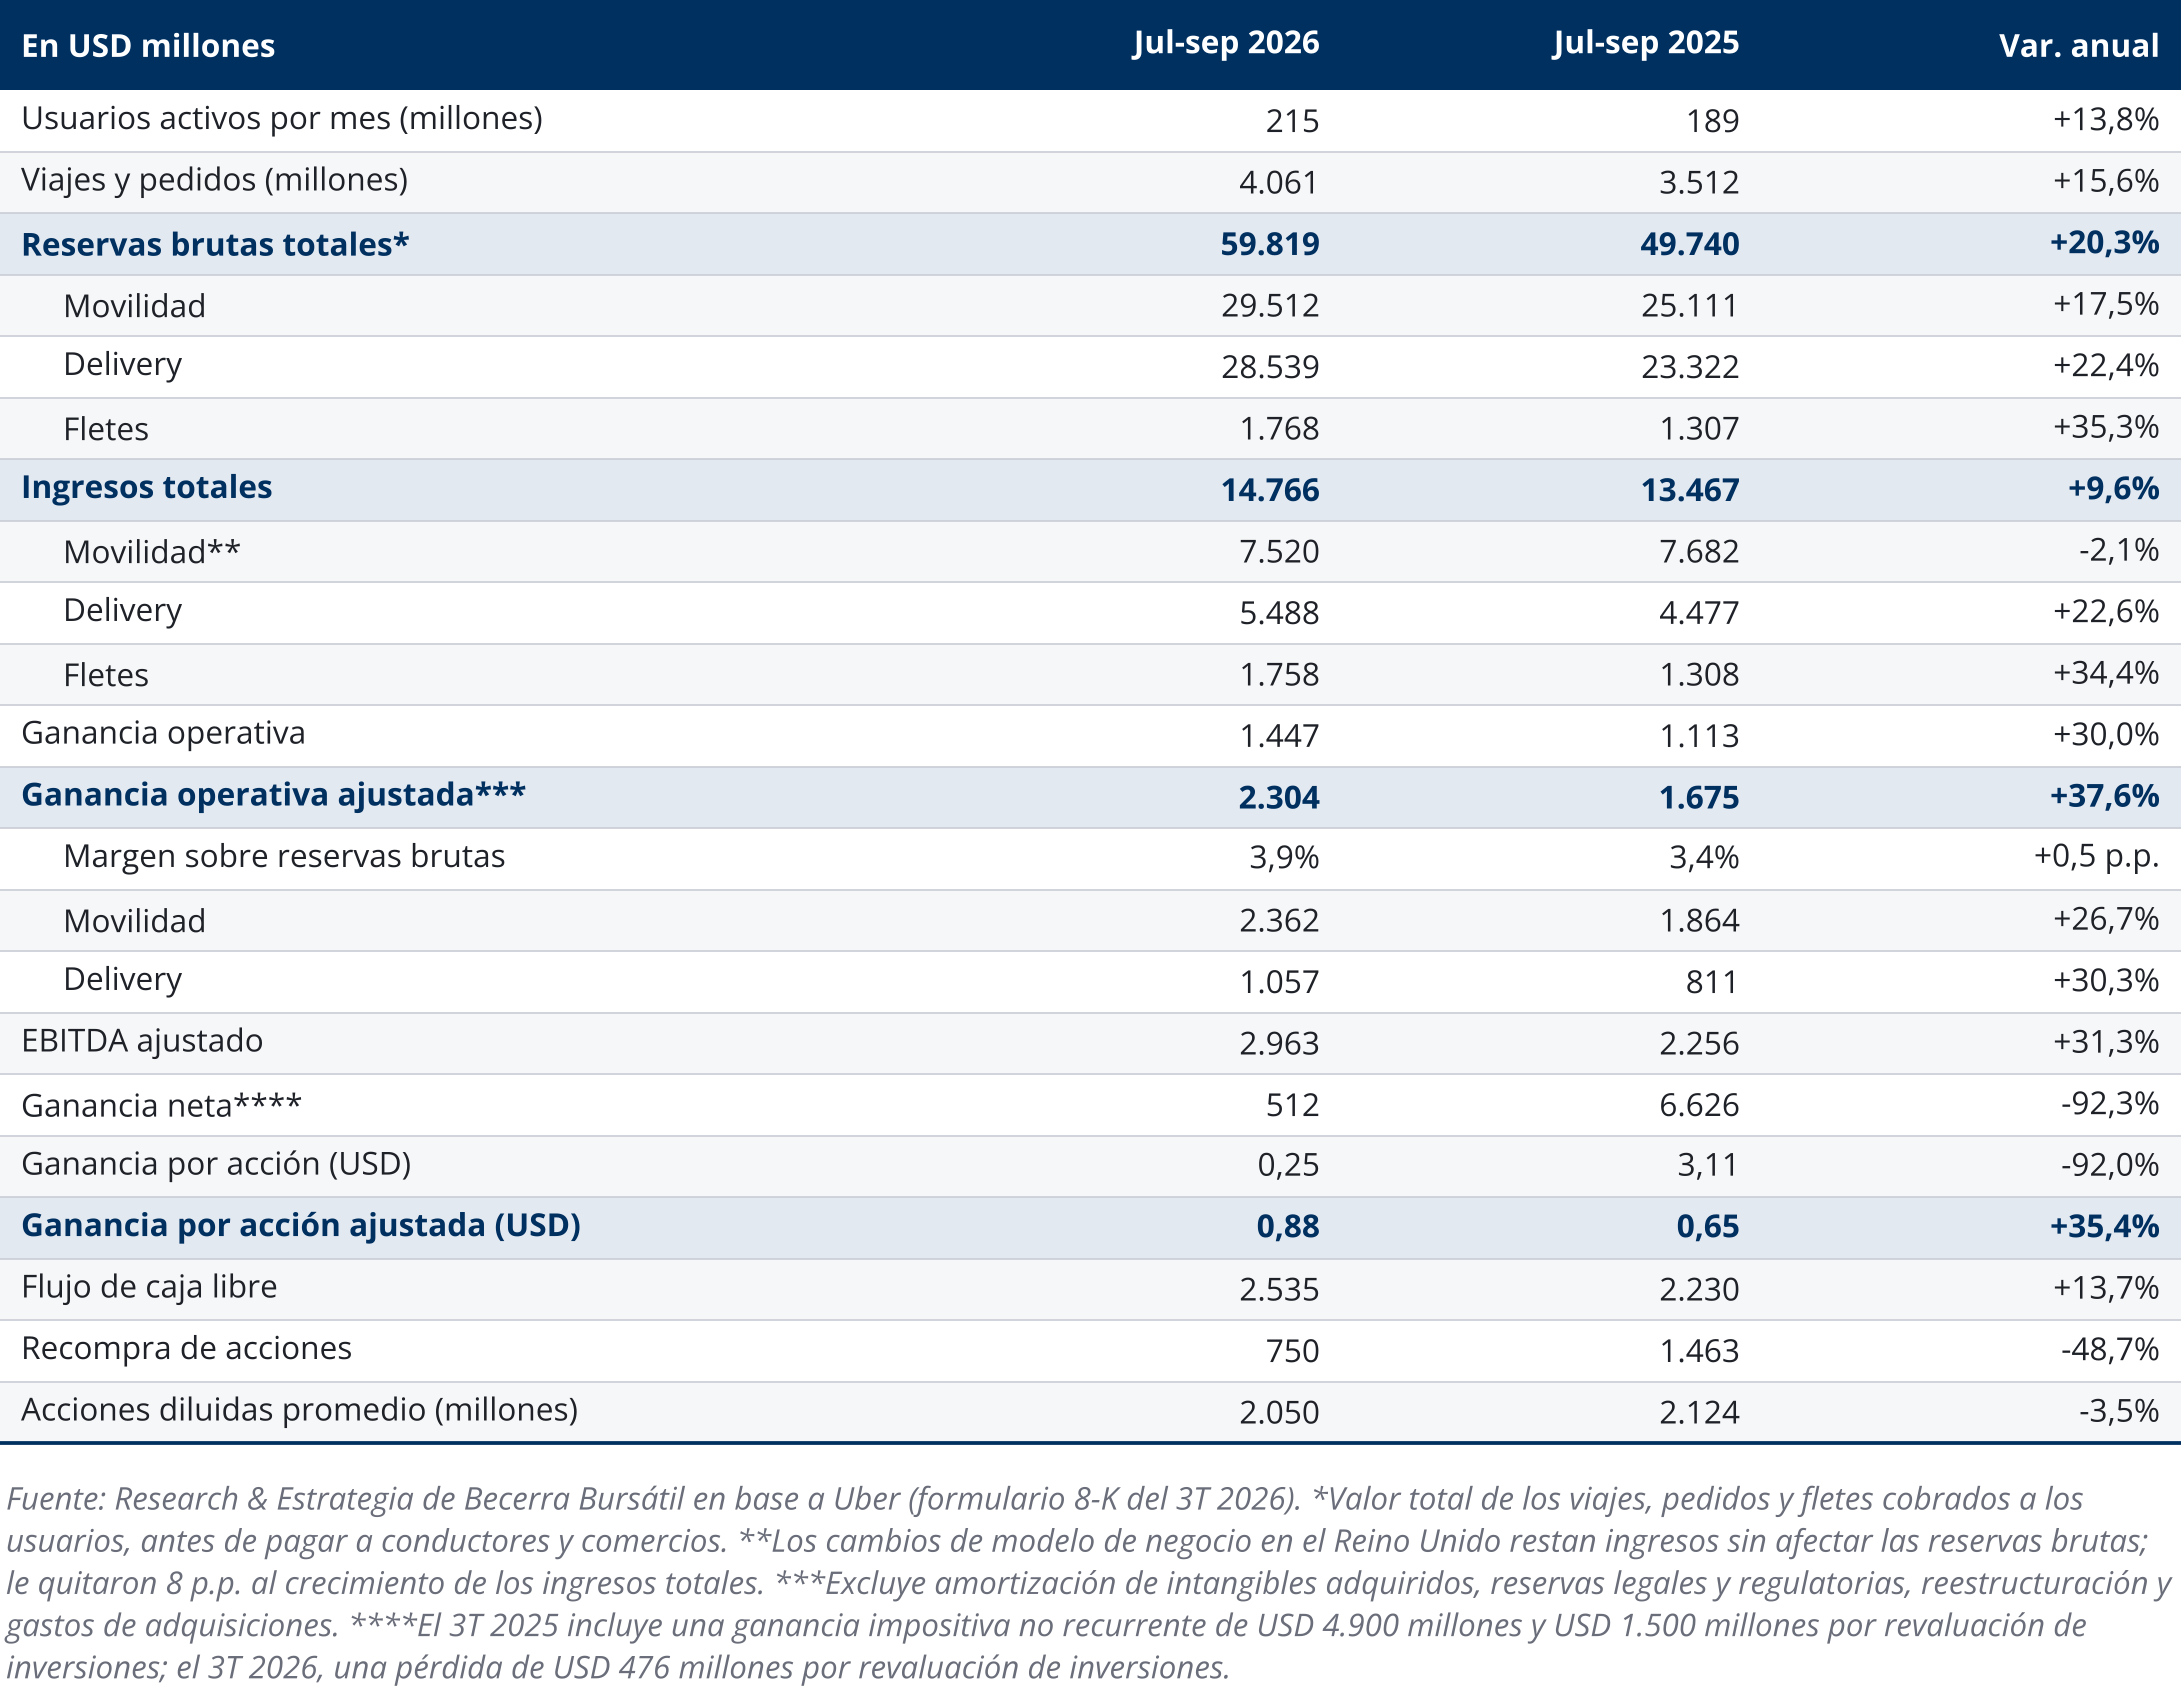
El punto débil fue Movilidad, cuyos ingresos cayeron 2% y quedaron por debajo de lo esperado. La gerencia explicó que la demanda sigue fuerte y que el problema está en la oferta: con el combustible caro, en Brasil e India se sumaron menos conductores de los necesarios para atender los pedidos. Uber está pagando incentivos para ampliar la oferta y dice que en octubre las horas de conducción ya crecieron más rápido en esos dos países. La guía del cuarto trimestre fue moderada: una ganancia por acción ajustada de USD 0,95 a 0,99, apenas por debajo del USD 1,00 que esperaban los analistas, pero con un crecimiento de 37% en el punto medio.
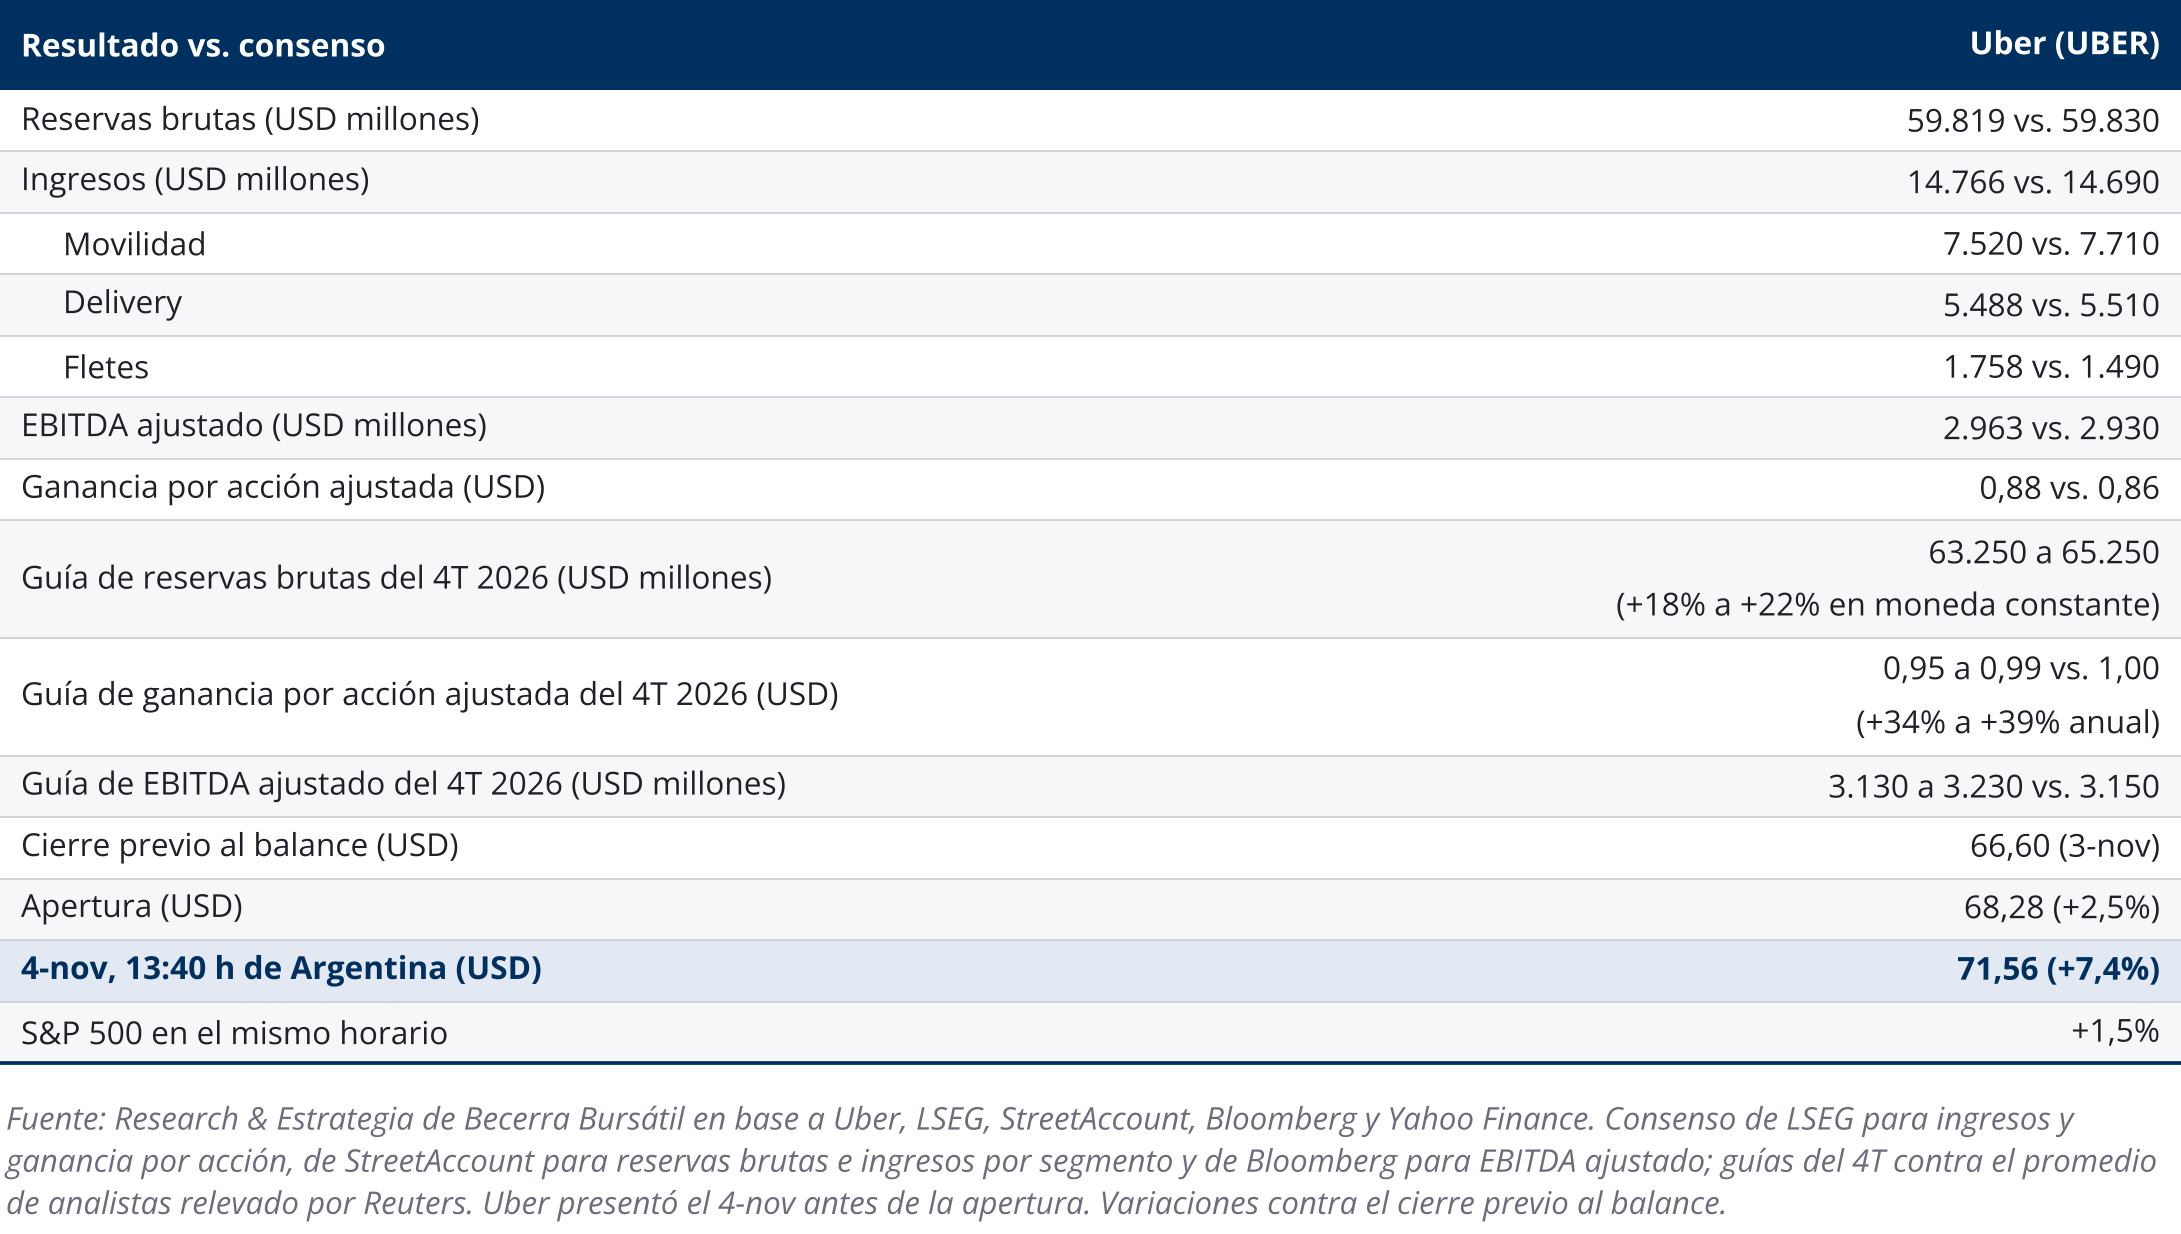
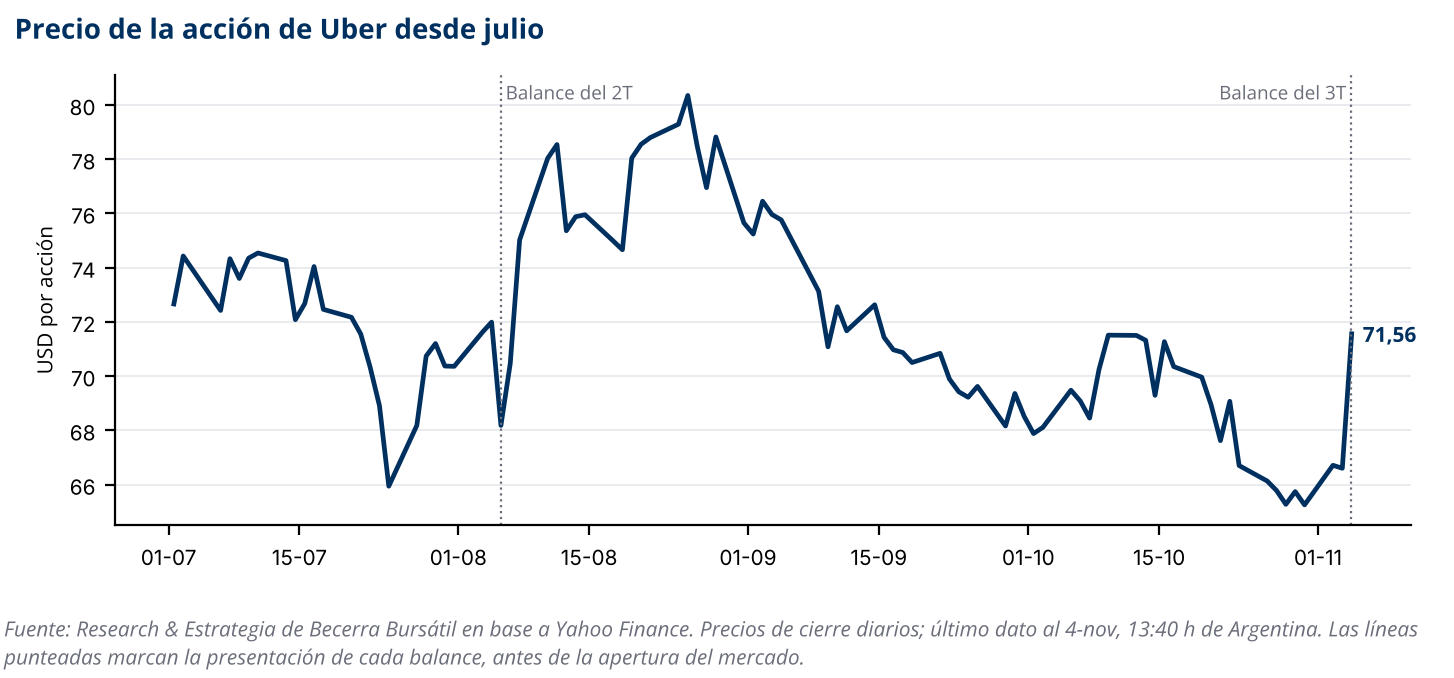
La acción llegaba castigada: en agosto tocó casi USD 81 y la semana pasada operaba en la zona de USD 65, cerca del mínimo de los últimos doce meses. Abrió 2,5% arriba y a media sesión gana 7,4%, contra 1,5% del S&P 500, que sube en bloque después de las elecciones de medio término en Estados Unidos. Al mercado le dio tranquilidad que el problema de Movilidad sea de oferta y no de demanda, y la estrategia en vehículos autónomos: Uber espera tener 700 vehículos sin conductor en su red a fin de año y más de 2.000 en 2027, con flotas financiadas por terceros.
Netflix: gana más, pero vende cada vez más despacio
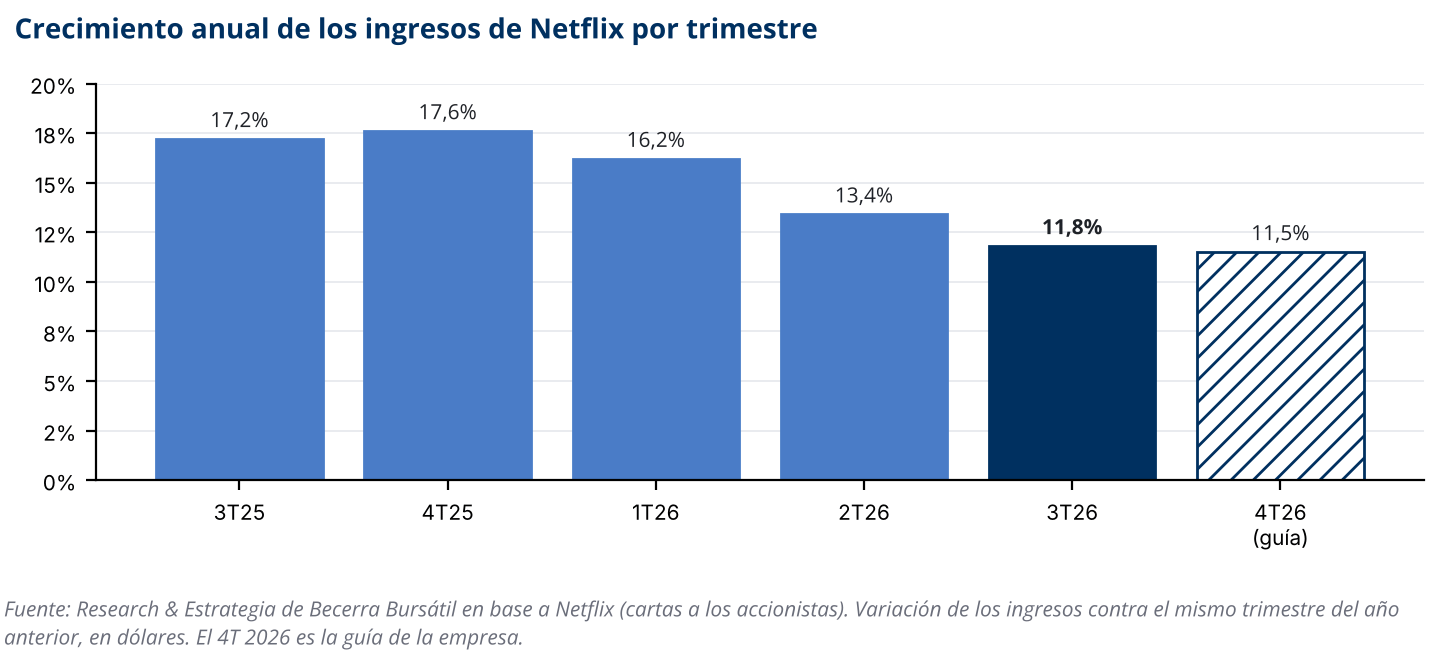
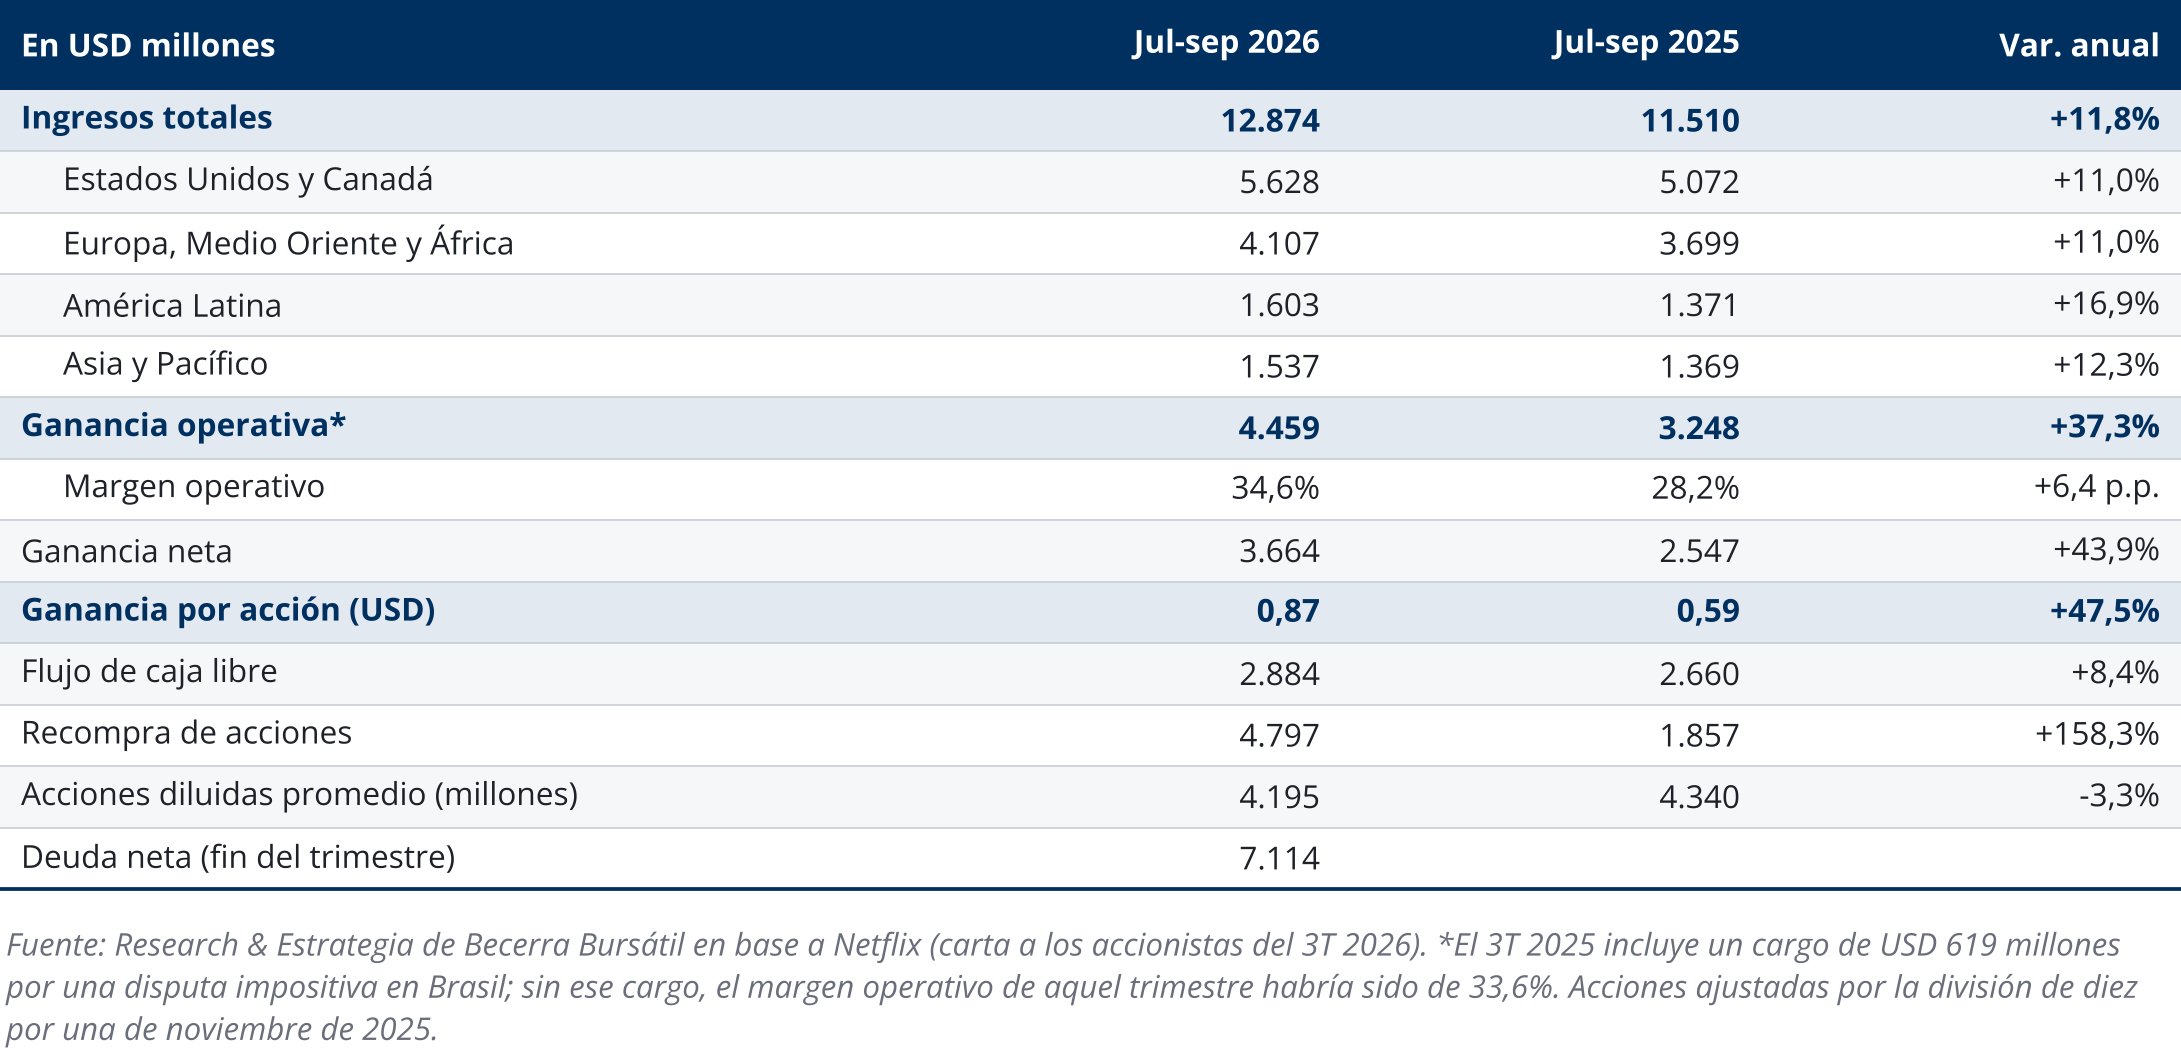
Netflix presentó el 20 de octubre. Los ingresos crecieron 11,8%, a USD 12.874 millones, en línea con lo esperado. América Latina fue la región que más creció (17%), y Estados Unidos y Canadá, la región más grande, creció 11%. Es el menor crecimiento en casi tres años y el tercer trimestre seguido de desaceleración.
La rentabilidad sí sorprendió. La ganancia operativa creció 37%, a USD 4.459 millones, con un margen de 34,6%. La comparación está favorecida porque un año atrás Netflix pagó USD 619 millones por una disputa impositiva en Brasil; sin ese cargo, el margen de entonces habría sido de 33,6%, así que la mejora de fondo es de un punto. La ganancia por acción fue de USD 0,87, 47,5% más que un año atrás y por encima de los USD 0,82 esperados. Netflix también hizo la mayor recompra de su historia: USD 4.797 millones en el trimestre, que redujeron 3,3% la cantidad de acciones en un año.
El problema fue la guía. Para el cuarto trimestre, Netflix espera ventas de USD 13.442 millones y una ganancia por acción de USD 0,67, las dos por debajo de lo esperado (USD 13.525 millones y USD 0,73). El margen de ese trimestre incluye 1,2 puntos de costo por el recorte de 6% de su plantilla anunciado en octubre. También bajó de USD 3.000 millones a USD 2.700 millones lo que espera facturar este año por publicidad, por demoras en el desarrollo de su plataforma de anuncios.
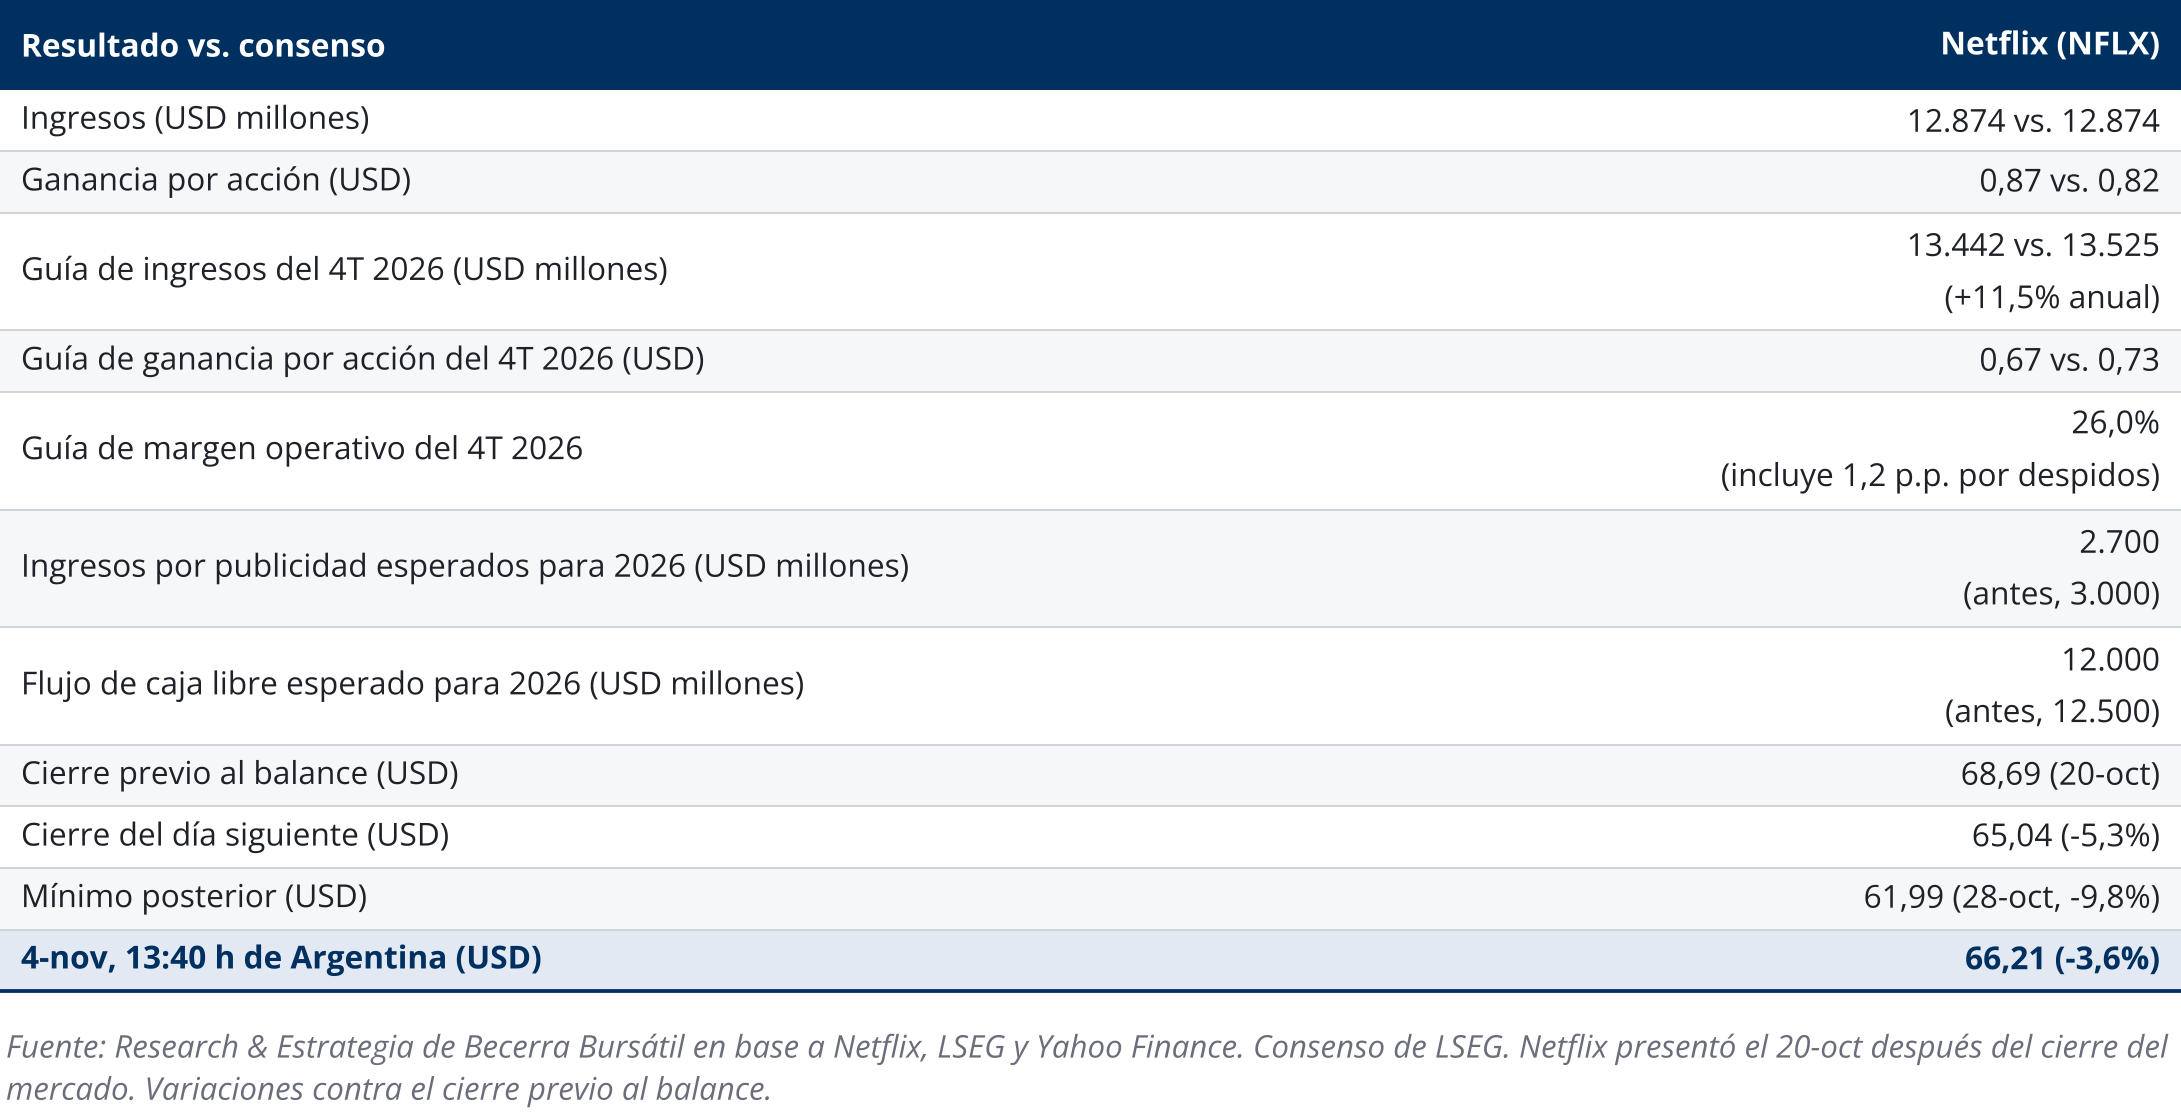
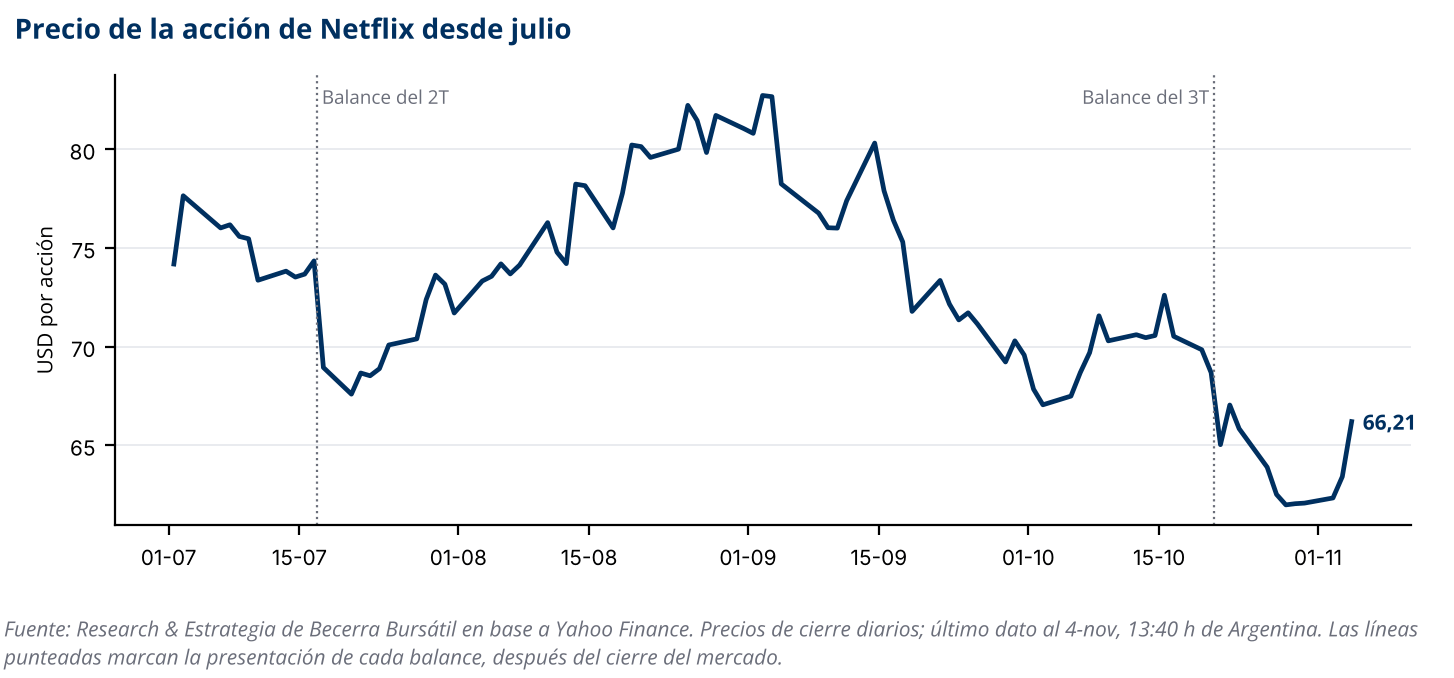
La acción cayó 5,3% al día siguiente y siguió bajando hasta USD 61,99 el 28 de octubre, su nivel más bajo en más de dos años. Ya venía de perder casi la mitad de su valor desde noviembre de 2025, cuando superaba los USD 115. En el medio quedó el intento de comprar los estudios y el servicio de streaming de Warner Bros., que Netflix abandonó en febrero cuando apareció una oferta más alta; por la cancelación cobró USD 2.800 millones, que excluimos de todos los cálculos de este análisis porque no se repiten. Lo que preocupa al mercado es que el tiempo que los usuarios pasan en Netflix crece poco, y la gerencia reconoció que en Estados Unidos el negocio no crece tan rápido como quisiera. La guía de 2027, que llega en enero, va a ser la prueba.
Cuánto se puede ganar en tres años
Para medir cuánto puede rendir cada acción comprada hoy, proyectamos su ganancia por acción a tres años con distintos ritmos de crecimiento y le aplicamos distintos múltiplos de salida. Cada celda de los mapas muestra el rendimiento anual en dólares. Ninguna de las dos paga dividendos.
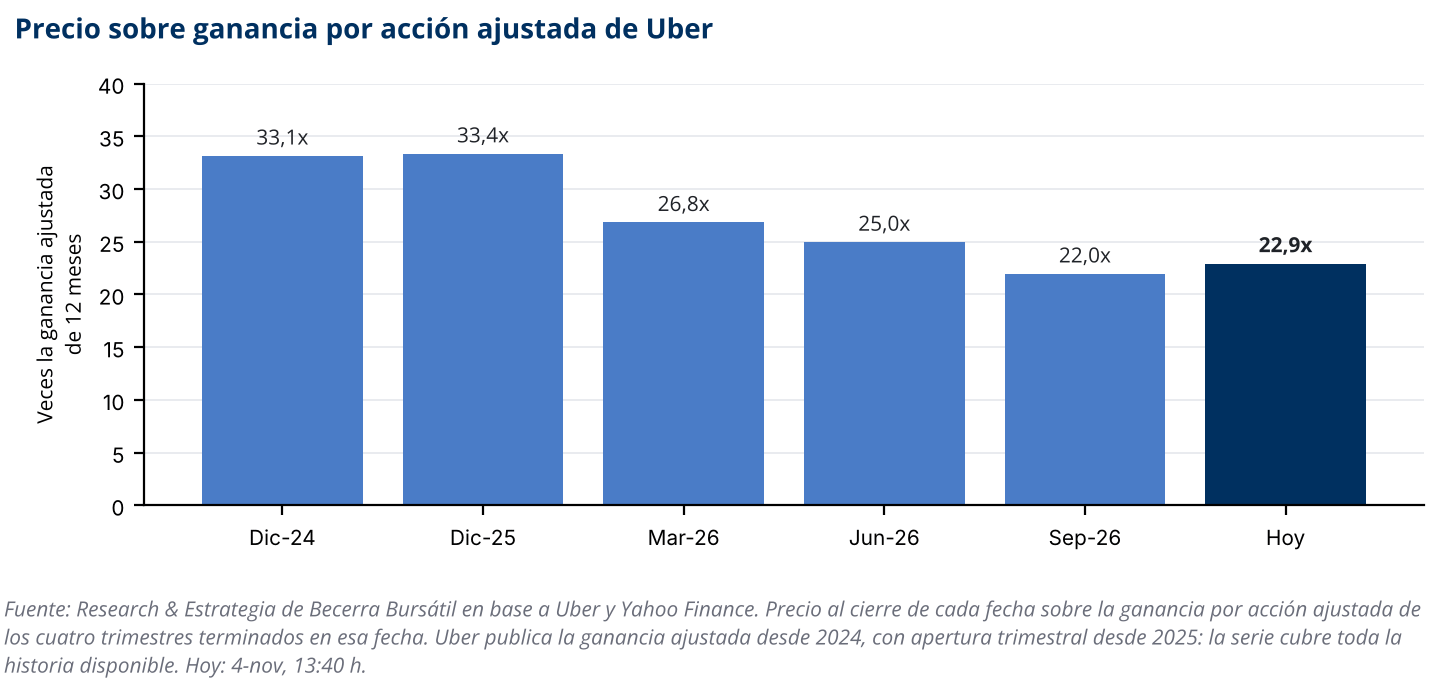
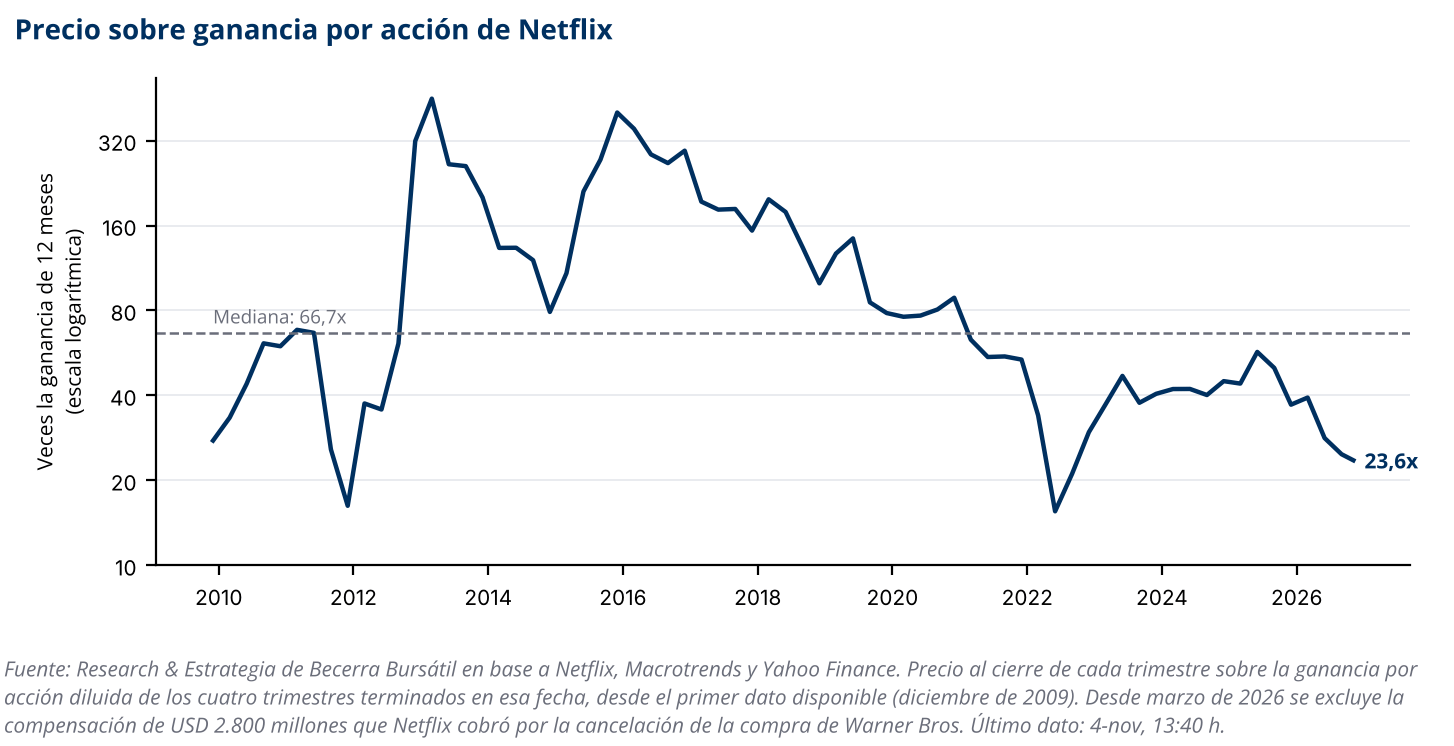
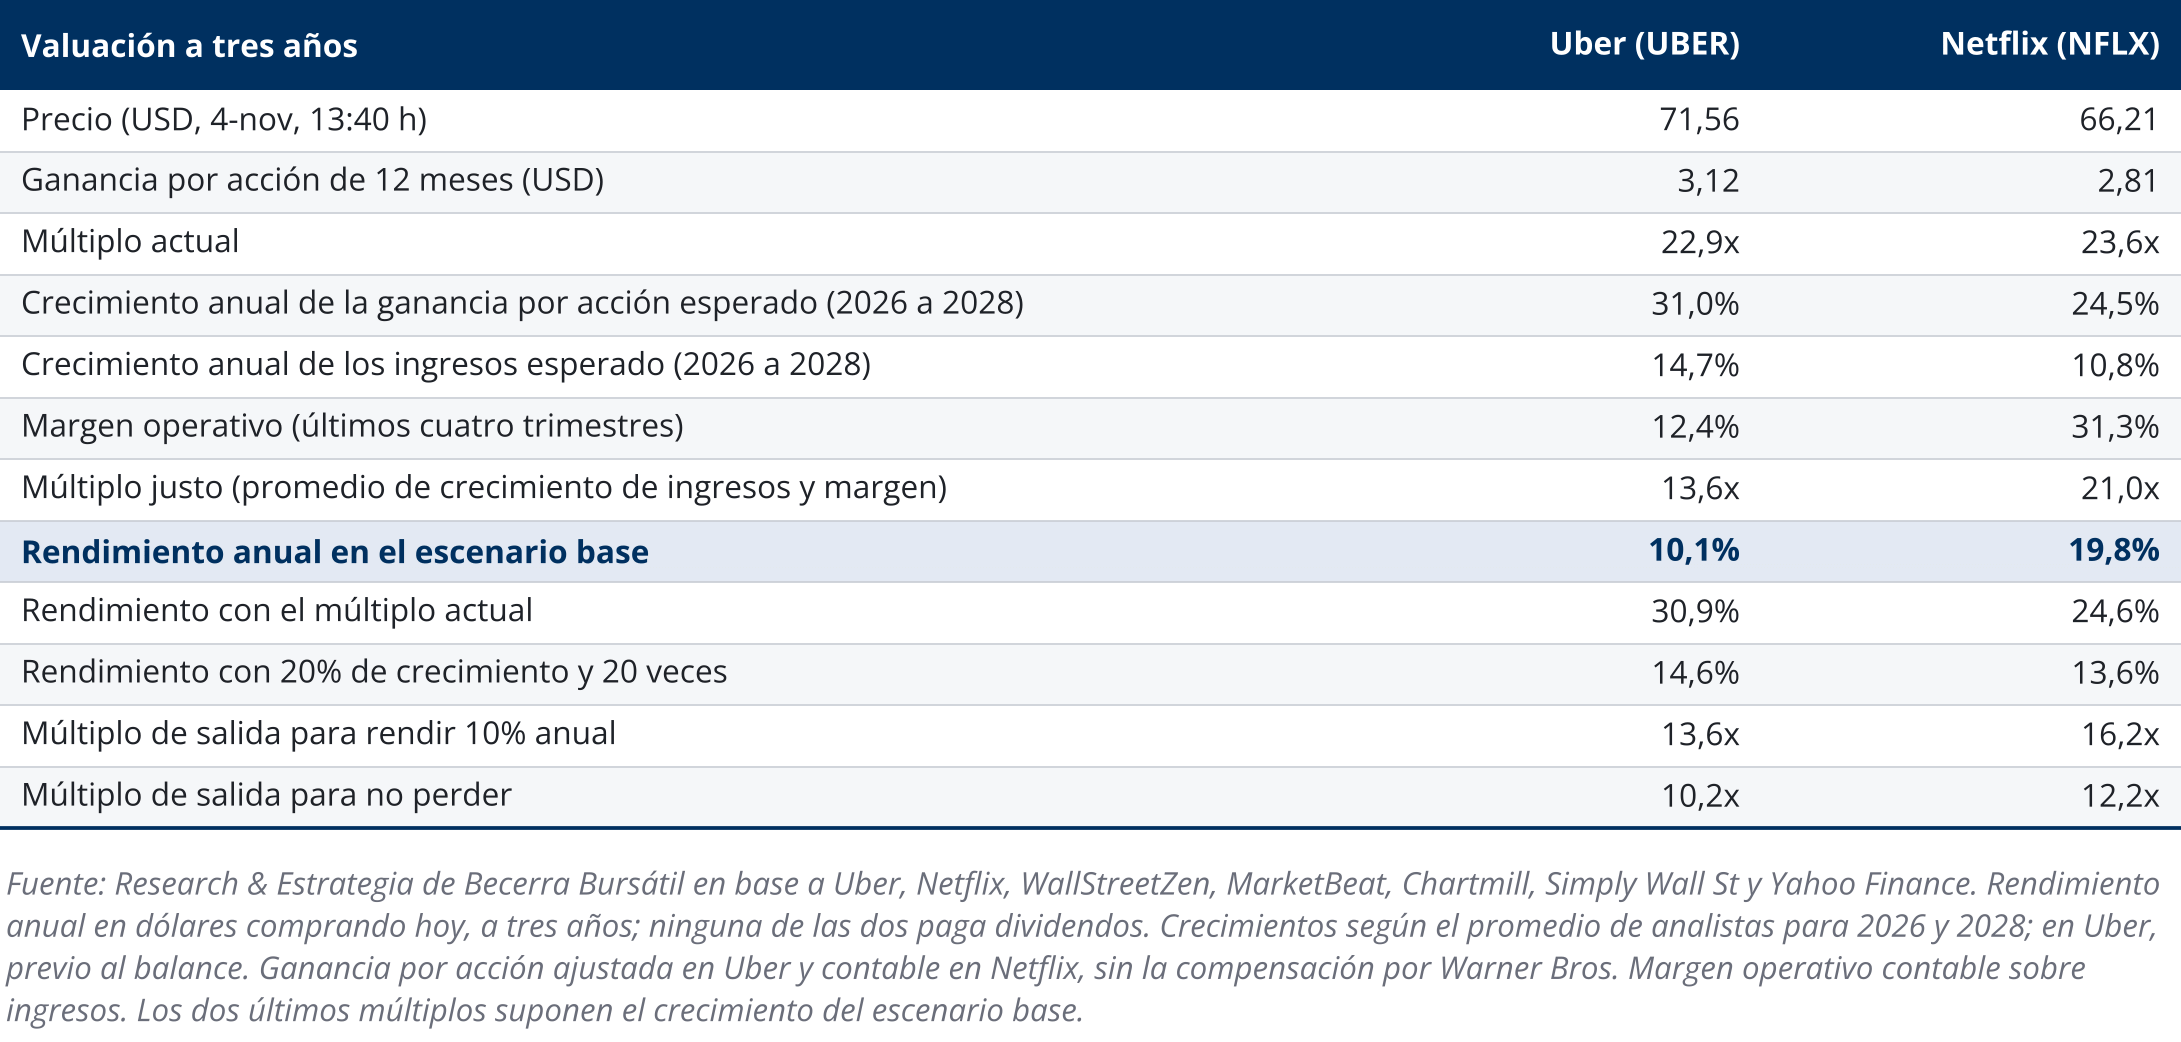
Las dos cotizan prácticamente al mismo múltiplo: Uber, a 22,9 veces la ganancia ajustada de los últimos cuatro trimestres; Netflix, a 23,6 veces. En Uber está cerca del nivel más bajo desde que publica la ganancia ajustada, porque desde fines de 2024 la ganancia creció 71% y el precio, 19%. En Netflix es el múltiplo más bajo desde 2022 y queda muy lejos de la mediana de su historia, de 66,7 veces.
Los analistas esperan que la ganancia por acción de Uber crezca 31,0% anual entre 2026 y 2028, y la de Netflix, 24,5%. En los dos casos el ritmo supera al de las ventas porque suma la mejora del margen y la recompra de acciones, dos motores que no pueden sostenerse indefinidamente. Por eso, para el múltiplo de salida tomamos el promedio entre el crecimiento esperado de los ingresos (14,7% anual en Uber y 10,8% en Netflix) y el margen operativo de los últimos cuatro trimestres (12,4% y 31,3%). El múltiplo justo da 13,6 veces para Uber y 21,0 veces para Netflix.
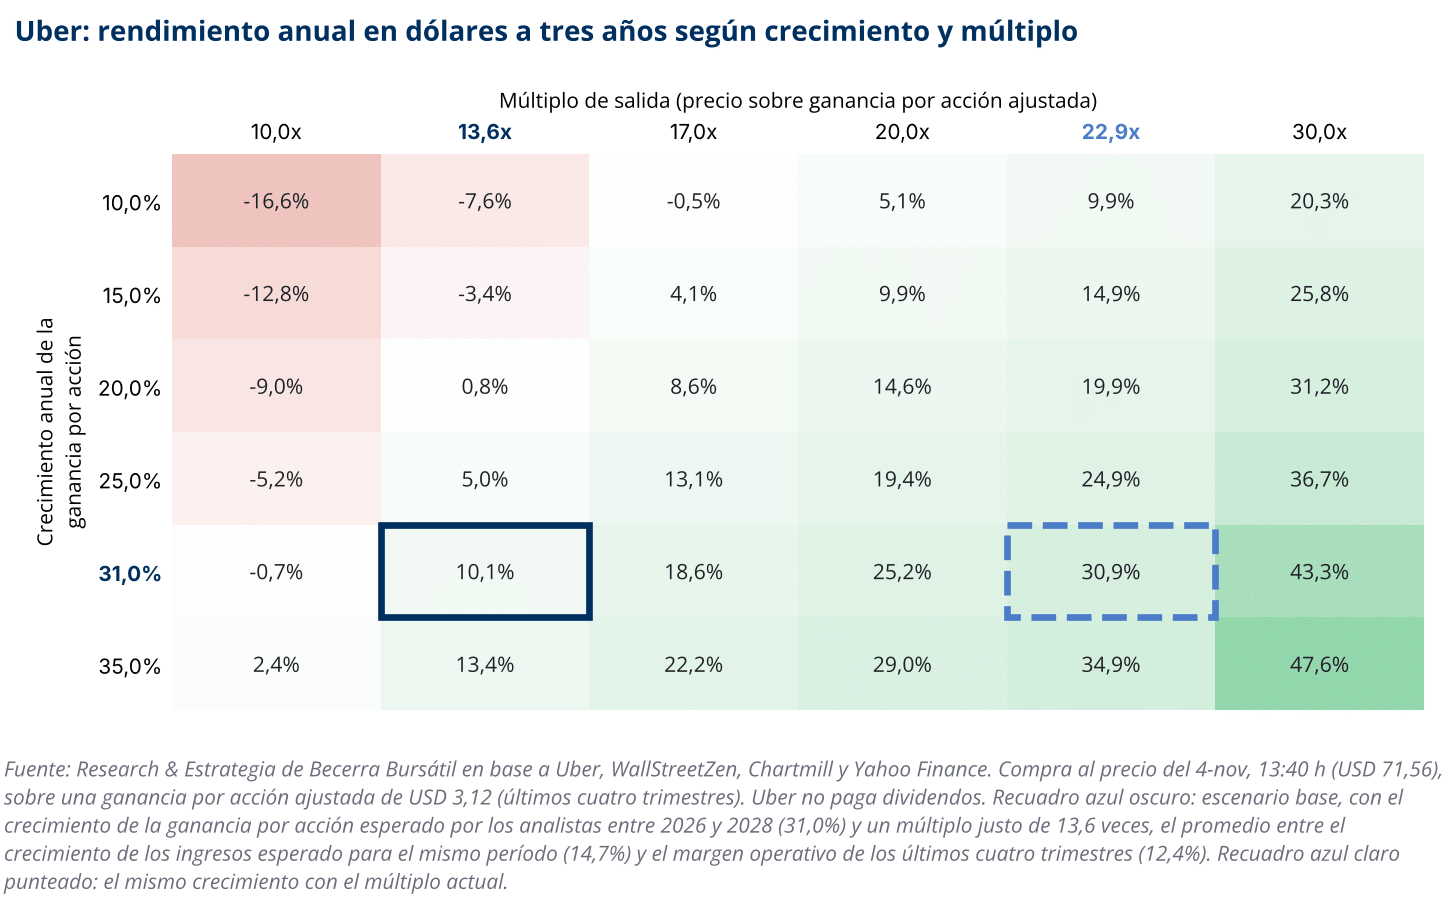
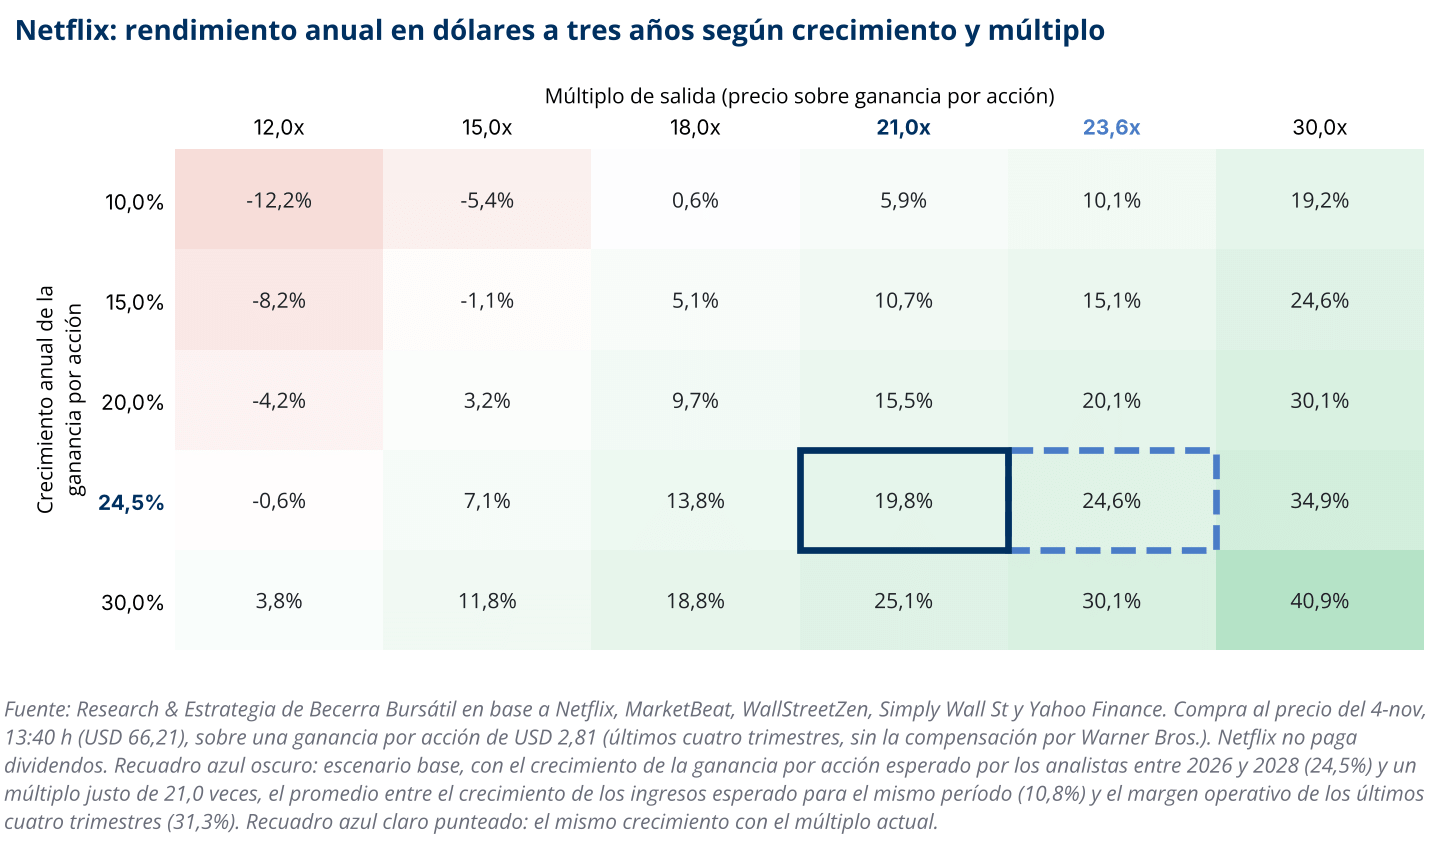
Con esos supuestos, Netflix rinde 19,8% anual y Uber, 10,1%. El orden se invierte si el múltiplo se queda donde está: Uber rinde 30,9% y Netflix, 24,6%. La diferencia muestra cuánto depende cada una del precio que el mercado esté dispuesto a pagar. En Netflix, el múltiplo justo queda apenas por debajo del actual, porque su margen de 31% sostiene la valuación aunque las ventas crezcan 11%; el rendimiento sale casi todo del crecimiento de la ganancia. En Uber, el múltiplo justo es menos de dos tercios del actual: con un margen de 12%, el precio de hoy supone que el mercado le seguirá pagando por su crecimiento más de lo que justifican sus números. Con un escenario intermedio, de 20% de crecimiento y 20 veces la ganancia, las dos quedan parecidas: 14,6% Uber y 13,6% Netflix.
Qué hacemos
Por valuación, preferimos Netflix. Es el negocio más rentable de los dos, genera caja de sobra y usa buena parte para recomprar acciones, y su múltiplo está en la parte baja de su historia. Aun con un múltiplo de salida exigente, rinde cerca de 20% anual si la ganancia crece lo que esperan los analistas. Lo que juega en contra es la tendencia: la acción cayó después de cada uno de sus balances de 2026 y sus ventas vienen frenándose hace tres trimestres. Por eso planteamos la compra de a partes, dentro de la porción de acciones de Estados Unidos de la cartera, y completar la posición si la guía de 2027 de enero muestra que las ventas vuelven a crecer a doble dígito con un margen más alto, como apunta la gerencia.
Uber es el mejor negocio en crecimiento, pero tiene menos margen de error en el precio. Crece más rápido en ventas y en ganancia y el balance cambió la tendencia de la acción. El rendimiento, sin embargo, depende de que el mercado le siga pagando cerca de 23 veces su ganancia; si el múltiplo se ajusta a su margen, el rendimiento baja a 10% anual. Para quien ya la tiene, conviene mantenerla; para entrar, preferimos esperar bajas. Los riesgos a seguir son la falta de conductores en Movilidad, que puede obligar a gastar más en incentivos, y el avance de los vehículos autónomos con redes propias, como las de Waymo y Tesla.