Palantir (PLTR) y AMD (AMD) presentaron el mejor trimestre de su historia, superaron lo esperado y dieron guías por encima del consenso. Ninguna de las dos acciones subió. En Palantir pesaron los contratos firmados, que crecieron apenas 6%. AMD venía de caer 25% en un mes y la suba de la noche del balance se diluyó en la rueda siguiente. Con los precios de hoy, si las ganancias llegan a lo que esperan los analistas para 2029 y el múltiplo se ajusta a un nivel acorde al crecimiento y la rentabilidad de cada una, AMD rinde 41,7% anual en dólares a tres años y Palantir, 23,1%.
Palantir: récord de ventas, contratos en pausa
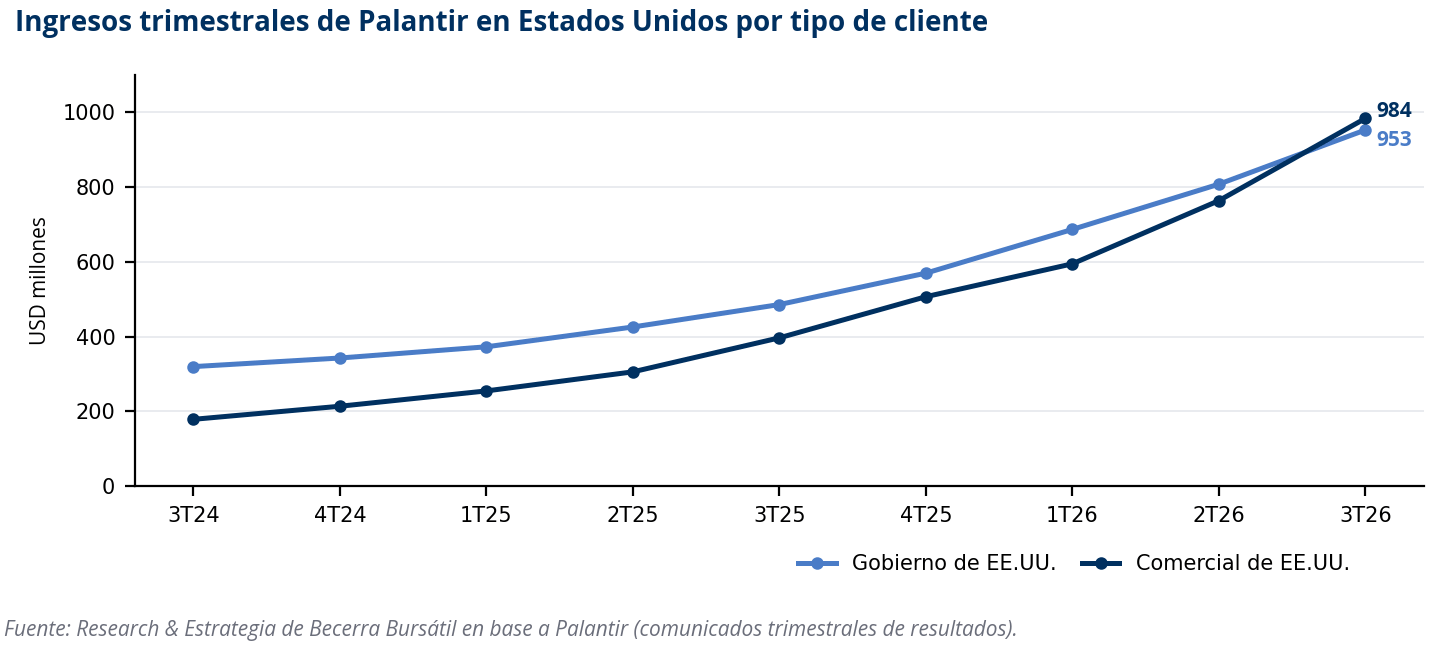
Palantir vendió USD 2.313 millones entre julio y septiembre, 96% más que un año atrás y 20% más que en el trimestre anterior. Es la primera vez que supera los USD 2.000 millones en un trimestre. Las ventas a empresas de Estados Unidos crecieron 148%, a USD 984 millones, y por primera vez superaron a las del gobierno de ese país, que crecieron 96% a USD 953 millones. Los clientes comerciales en Estados Unidos subieron 29%, a 686, y los de hace un año facturan hoy 65% más que entonces.
La ganancia operativa fue de USD 1.085 millones, con un margen de 46,9%, más de 13 puntos arriba de un año atrás. La ganancia por acción fue de USD 0,44, el flujo de caja libre ajustado llegó a USD 1.216 millones, 53% de las ventas, y la empresa terminó el trimestre con USD 10.400 millones en caja y bonos del Tesoro, sin deuda financiera.
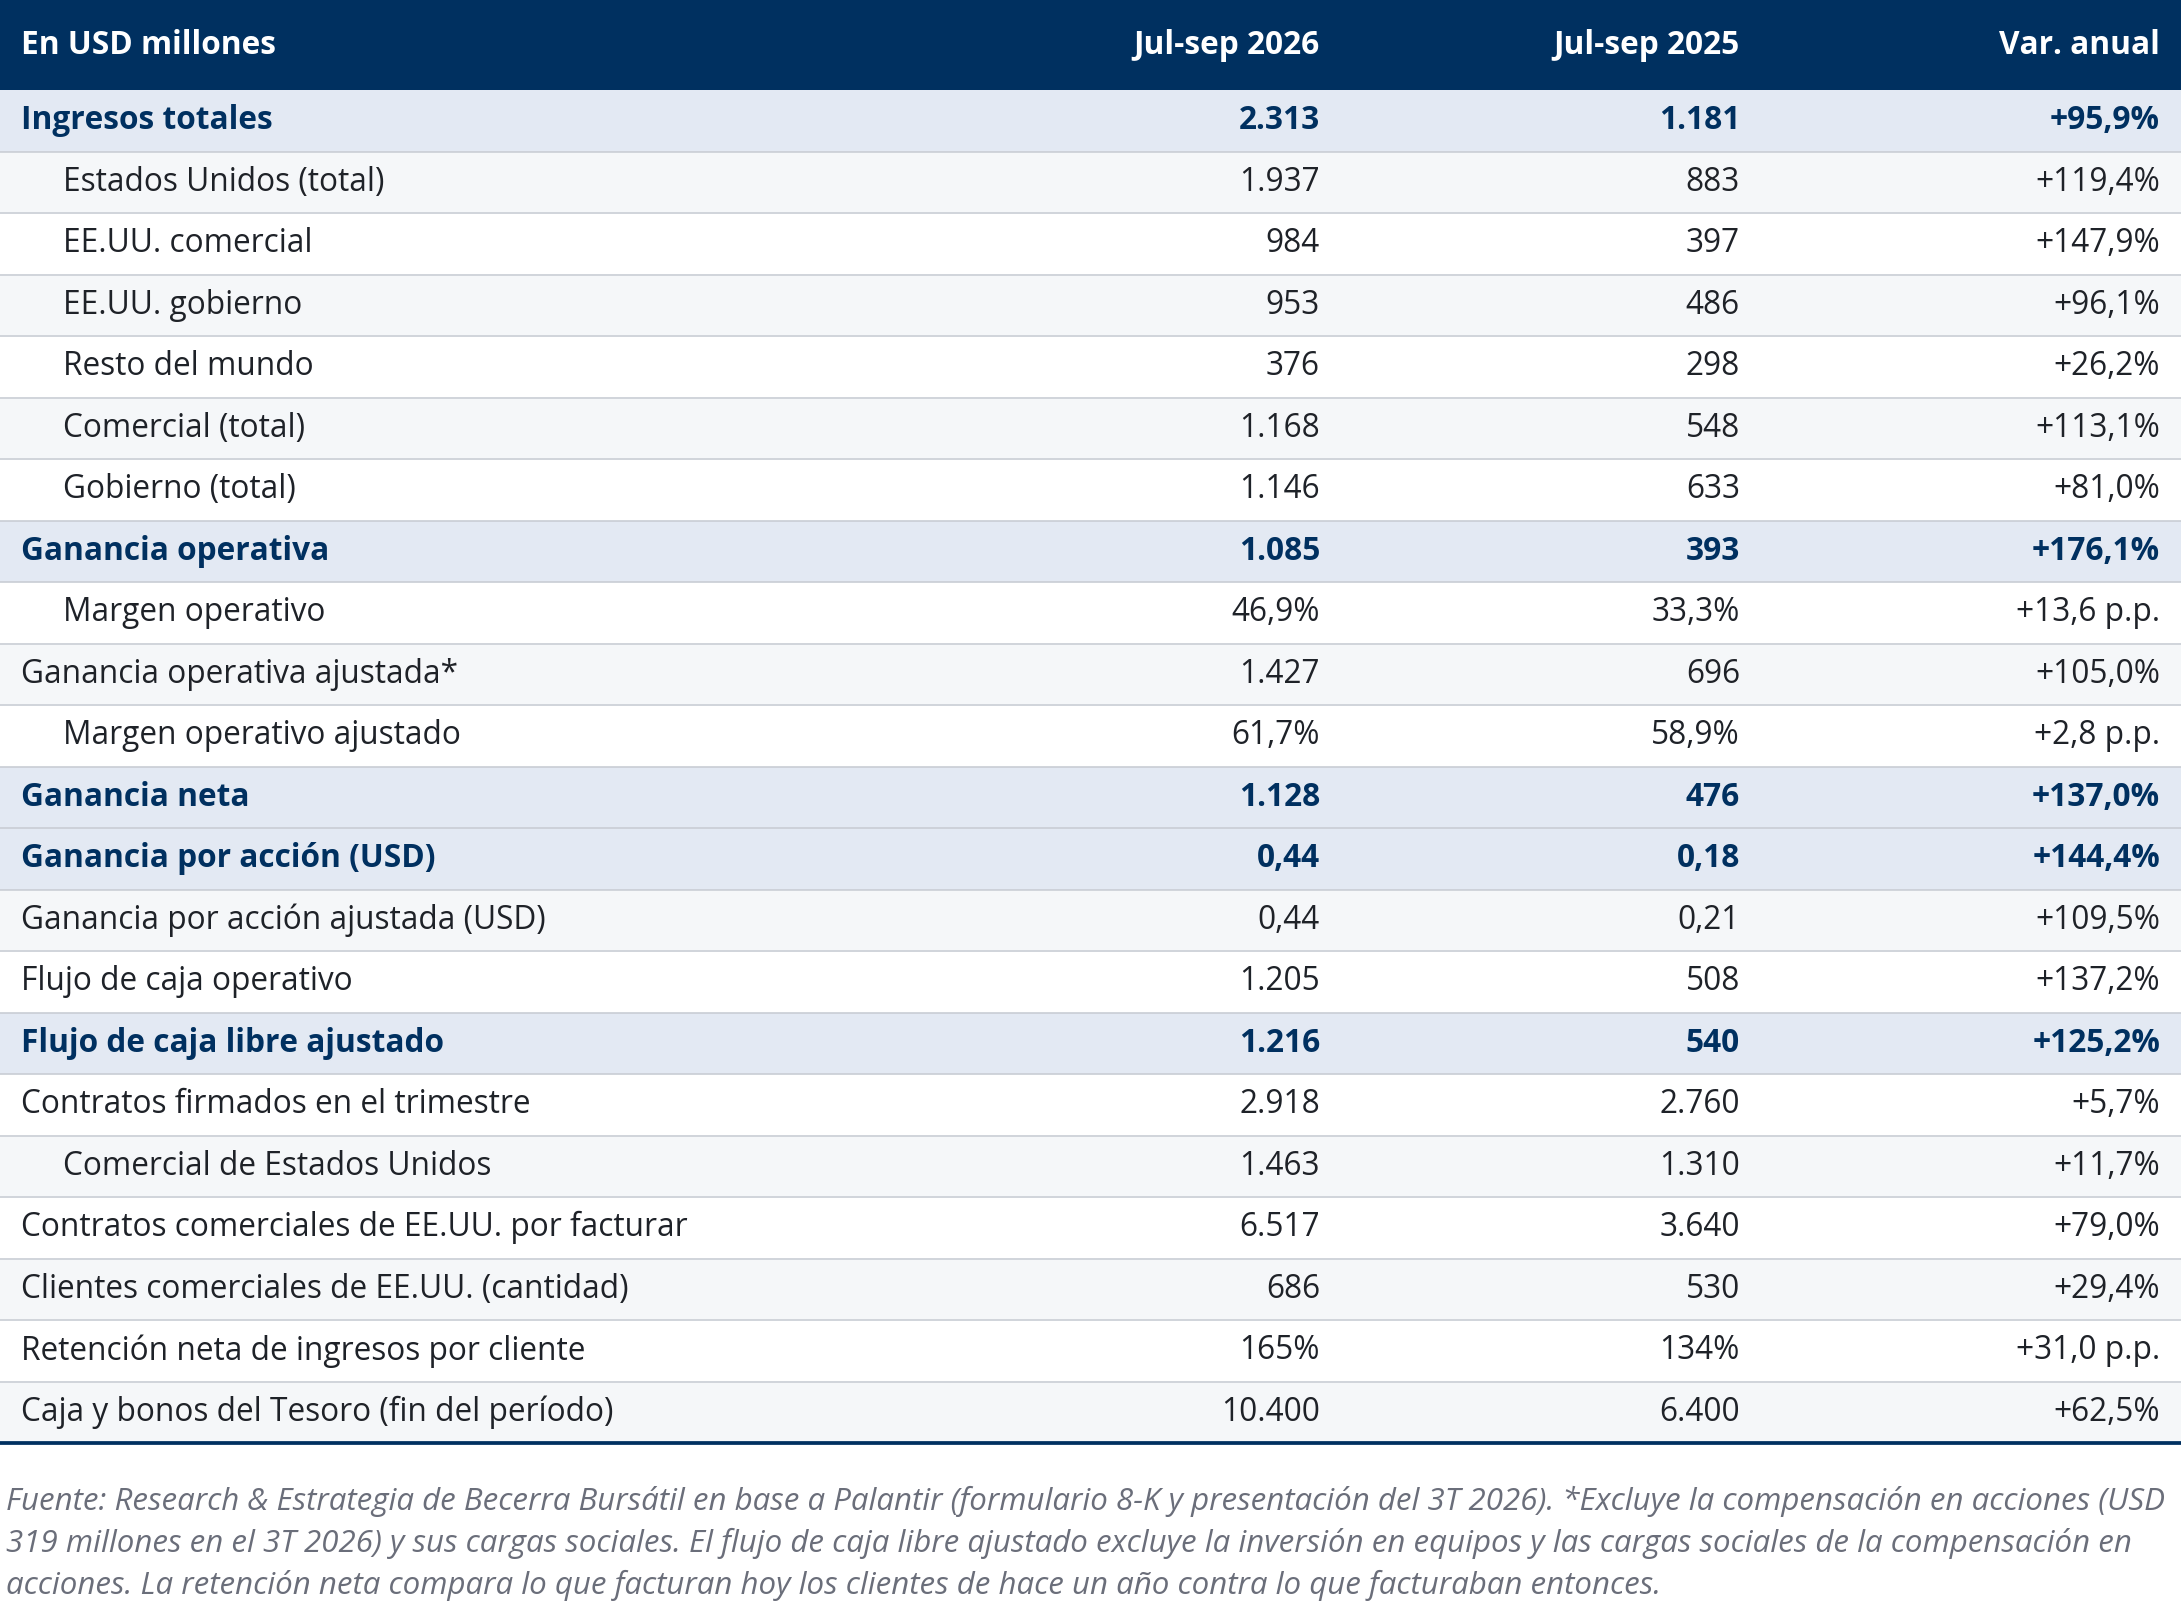
El problema está en los indicadores que anticipan las ventas futuras. Los contratos firmados en el trimestre sumaron USD 2.918 millones, apenas 6% más que un año atrás, y en el negocio comercial de Estados Unidos crecieron 11%, contra más de 150% en el trimestre anterior. La gerencia lo explicó por contratos grandes de inteligencia artificial para gobiernos firmados con plazos más cortos de lo habitual, y espera que el tamaño y la duración de esos contratos crezcan a medida que los clientes avancen en la adopción. La guía del cuarto trimestre, aunque muy por encima del consenso, implica un crecimiento de 14,6% contra el tercero, por debajo del 20% de este trimestre.
AMD: los centros de datos ya son dos tercios del negocio
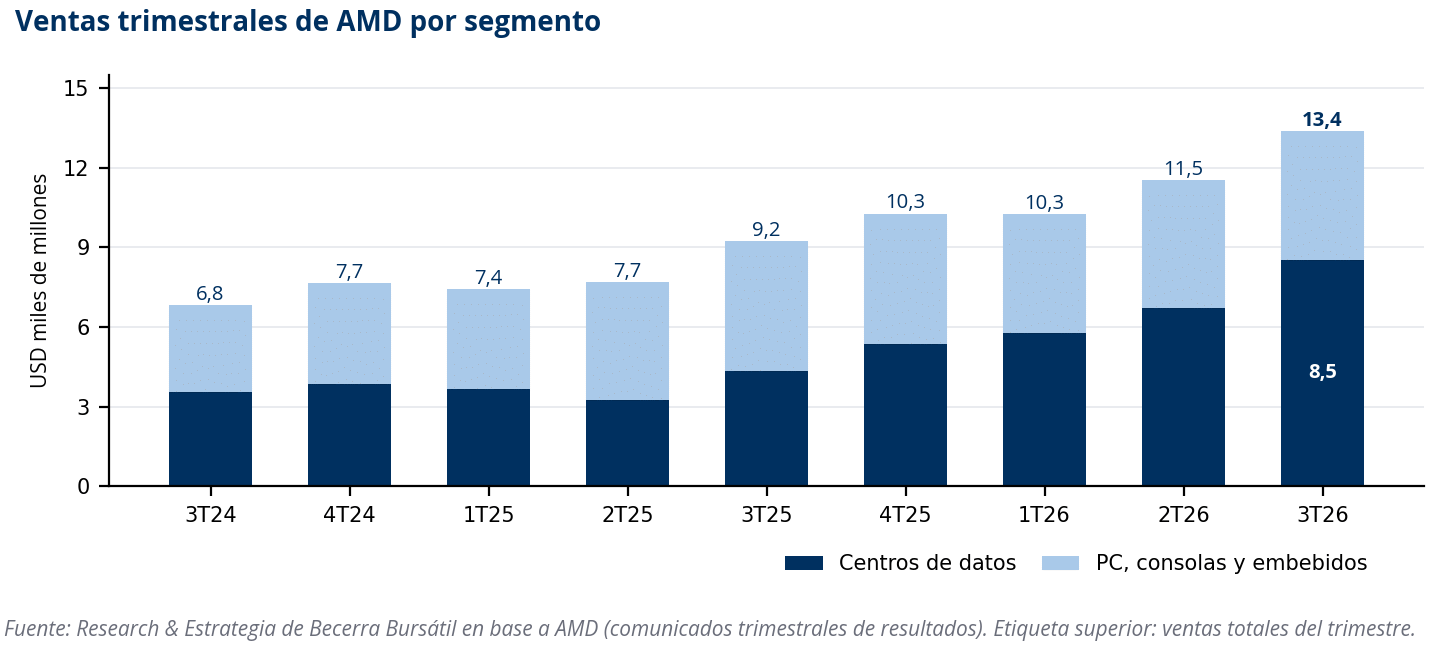
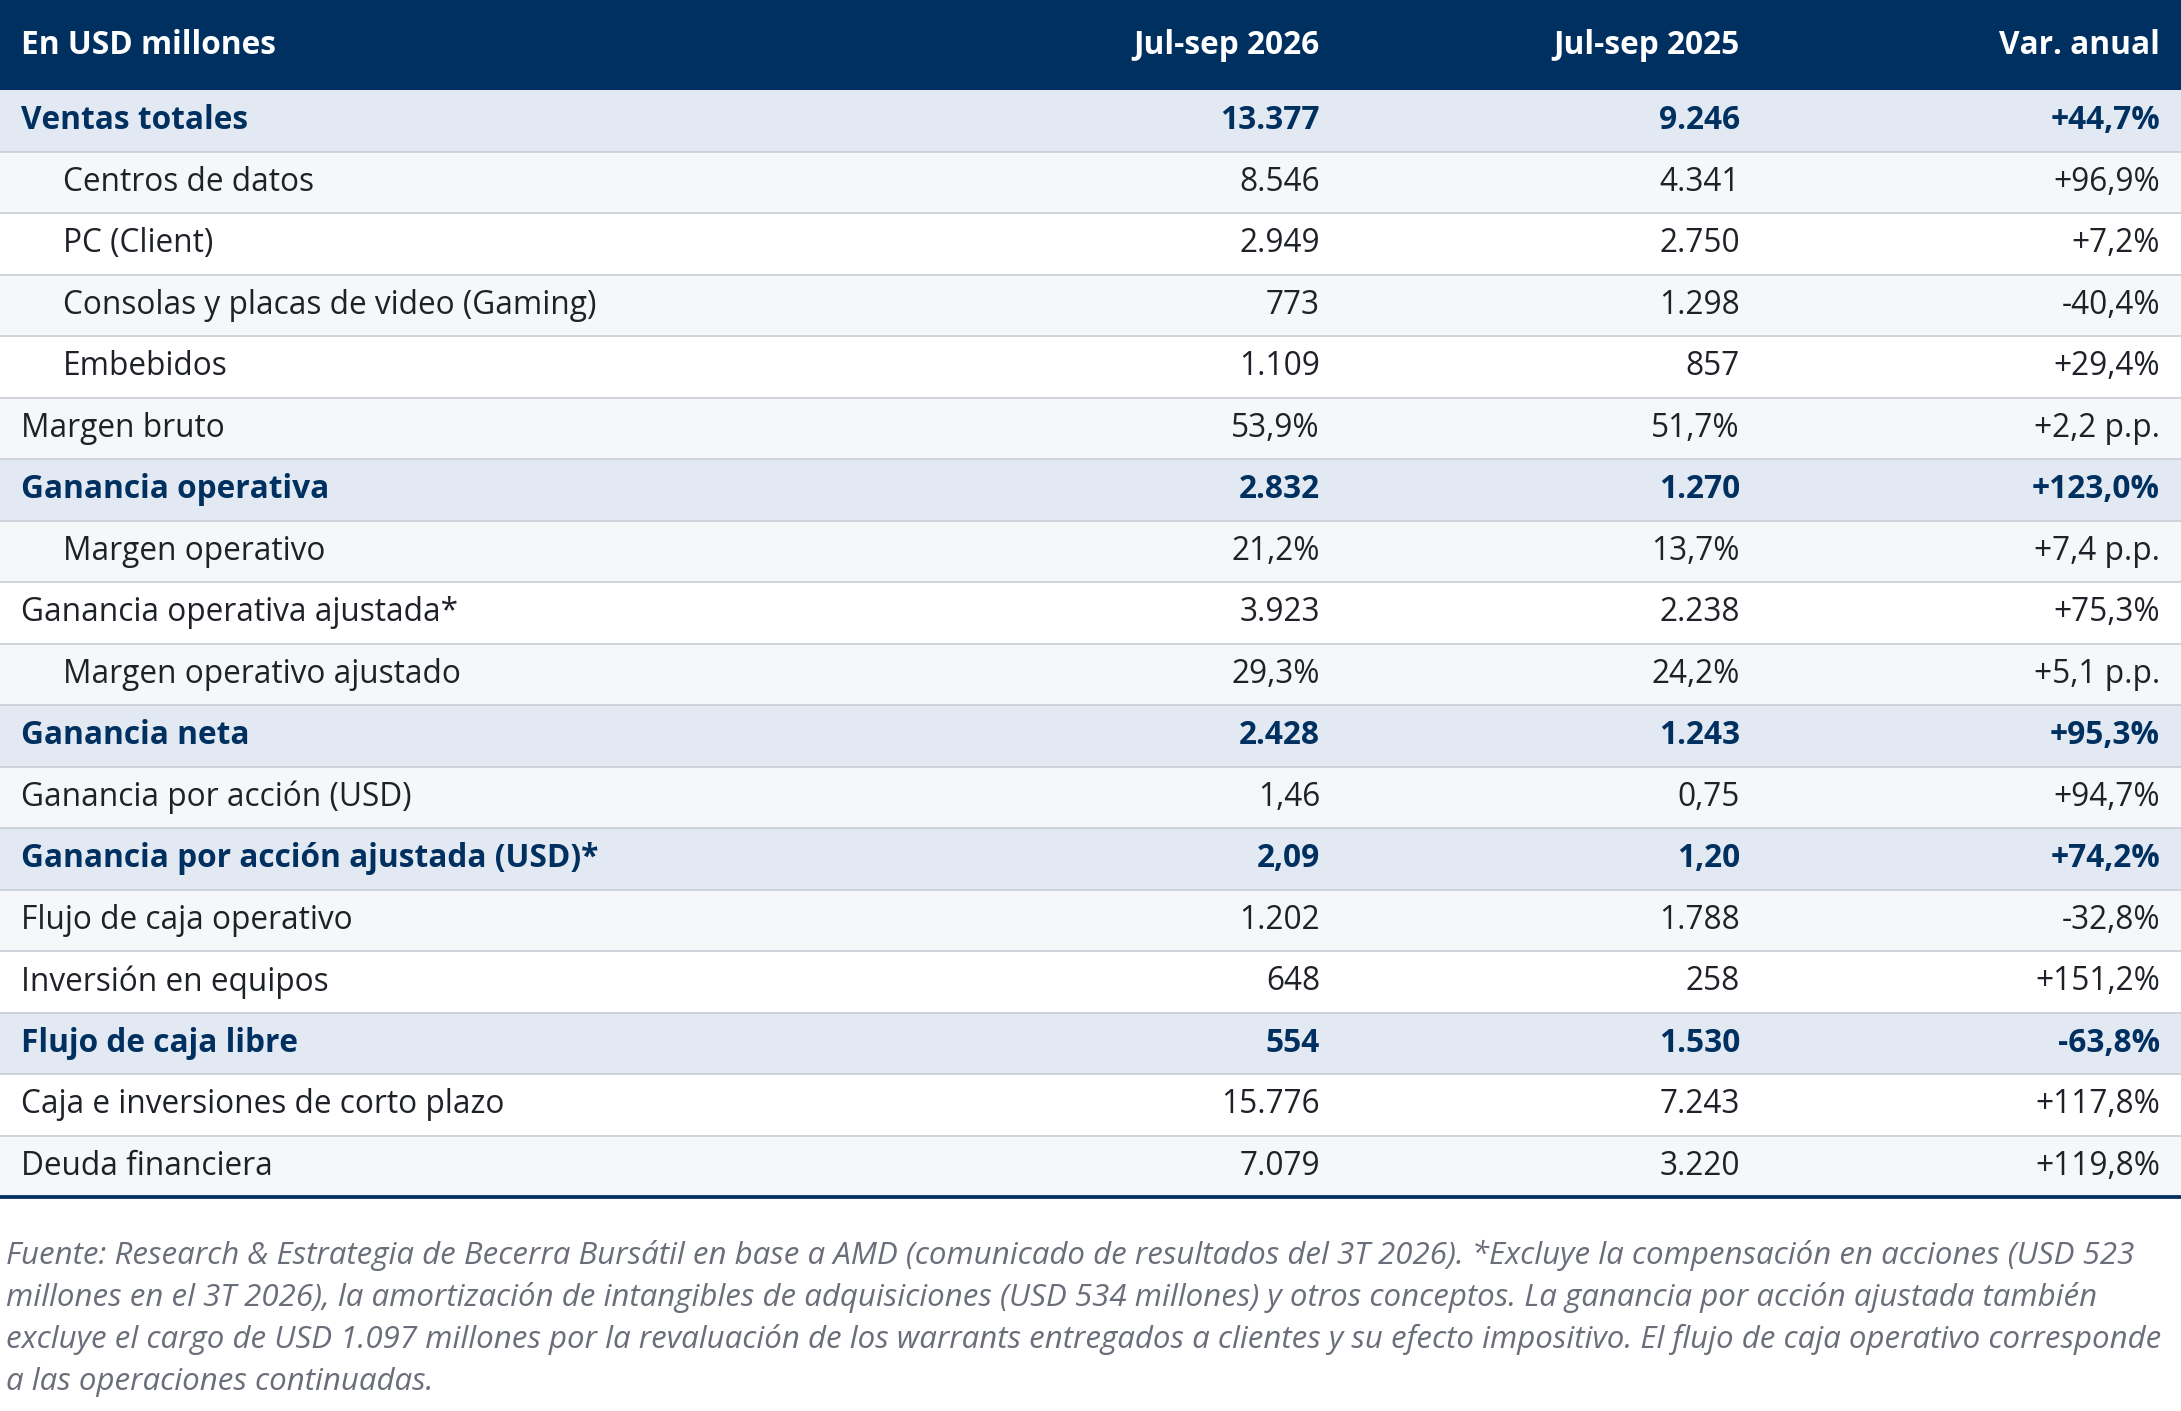
AMD vendió USD 13.377 millones en el trimestre, 44,7% más que un año atrás y por encima del techo de su propia guía. Las ventas para centros de datos casi se duplicaron, a USD 8.546 millones, con el lanzamiento de las placas aceleradoras Instinct MI450 y ventas récord de procesadores para servidores EPYC. Ese segmento explica 64% de las ventas, contra 47% un año atrás, y su margen operativo subió de 25% a 34%. PC creció 7% y embebidos 29%, mientras que consolas y placas de video cayeron 40%.
La ganancia por acción ajustada fue de USD 2,09, 74% más que un año atrás. La contable, de USD 1,46, incluye un cargo de USD 1.097 millones por la revaluación de los warrants que AMD entregó a clientes como parte de sus contratos de aceleradoras, que no implica salida de caja. El flujo de caja libre cayó a USD 554 millones porque la empresa acumuló USD 3.000 millones de inventario y USD 1.900 millones de cuentas por cobrar para atender el salto de ventas del cuarto trimestre. Para financiarlo emitió deuda: la deuda financiera pasó de USD 3.220 a 7.079 millones, aunque la caja e inversiones de corto plazo suman USD 15.776 millones.
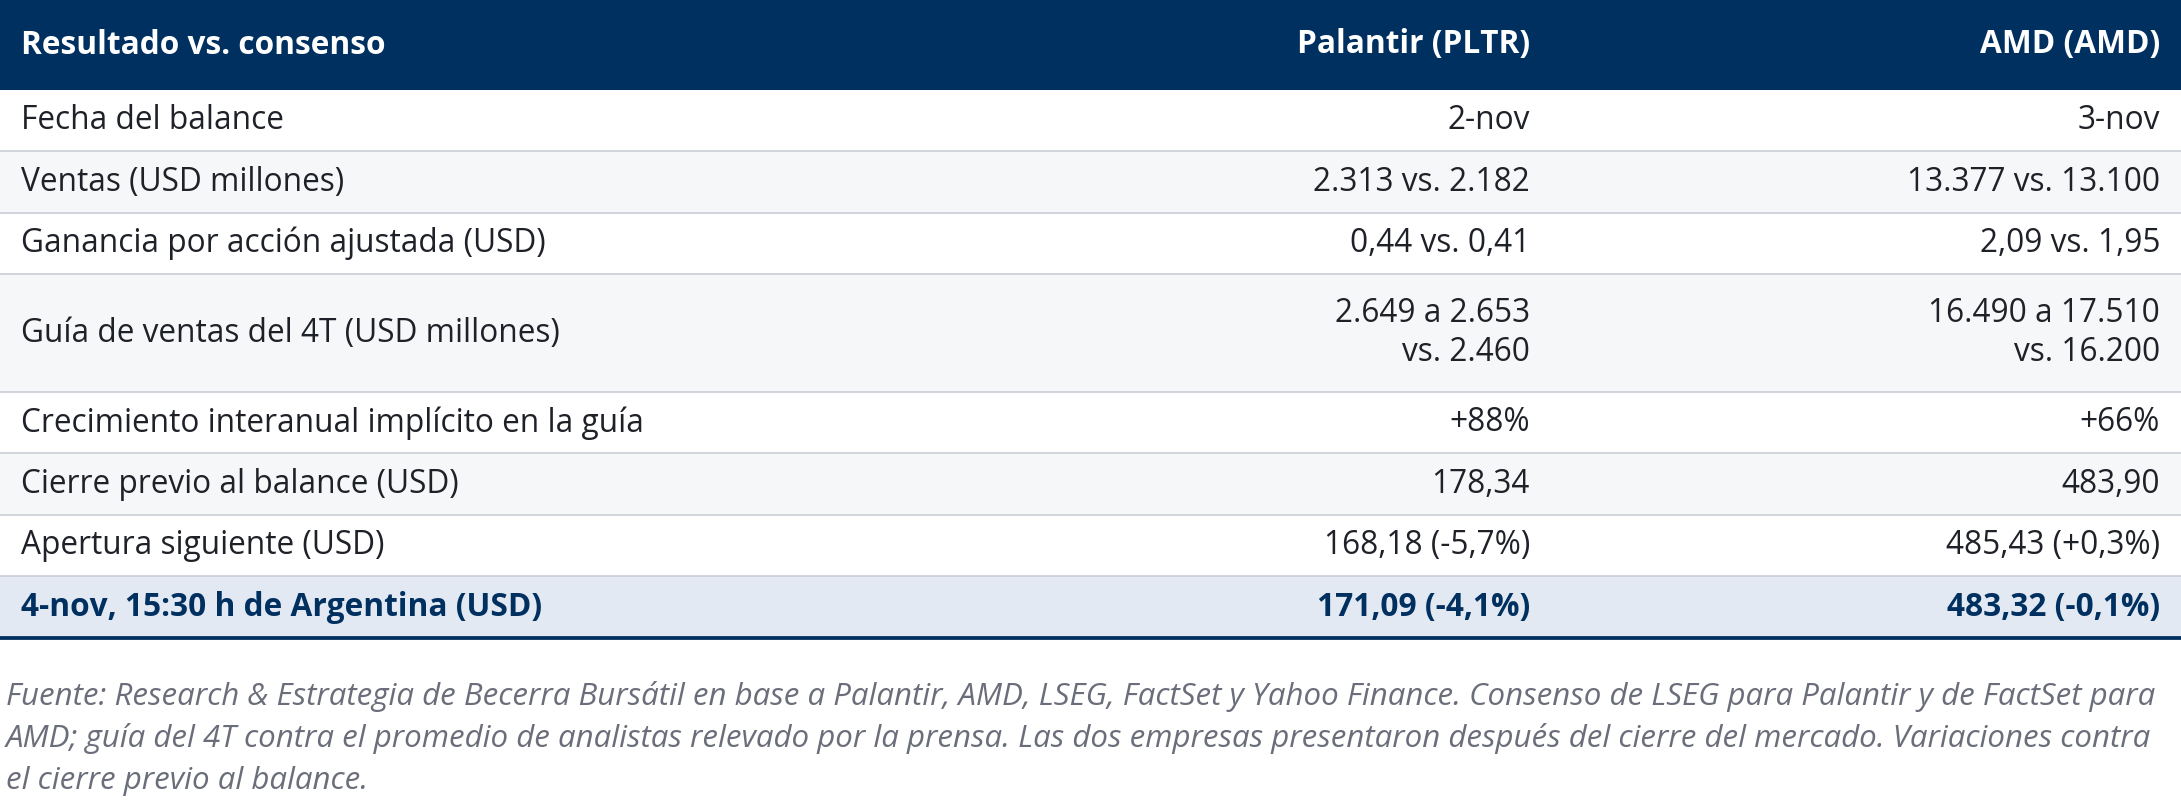
Para el cuarto trimestre AMD espera vender cerca de USD 17.000 millones, 66% más que un año atrás, contra USD 16.200 millones que esperaba el mercado. Las ventas para centros de datos crecerían alrededor de 50% contra el tercer trimestre, mientras que PC y consolas caerían más de 20%. Para 2027, la gerencia anticipa ventas más de 80% arriba de las de este año, con las ventas de procesadores para servidores duplicándose y las de aceleradoras creciendo todavía más rápido. La CEO resumió que la demanda supera a la oferta.
Cómo reaccionó el mercado
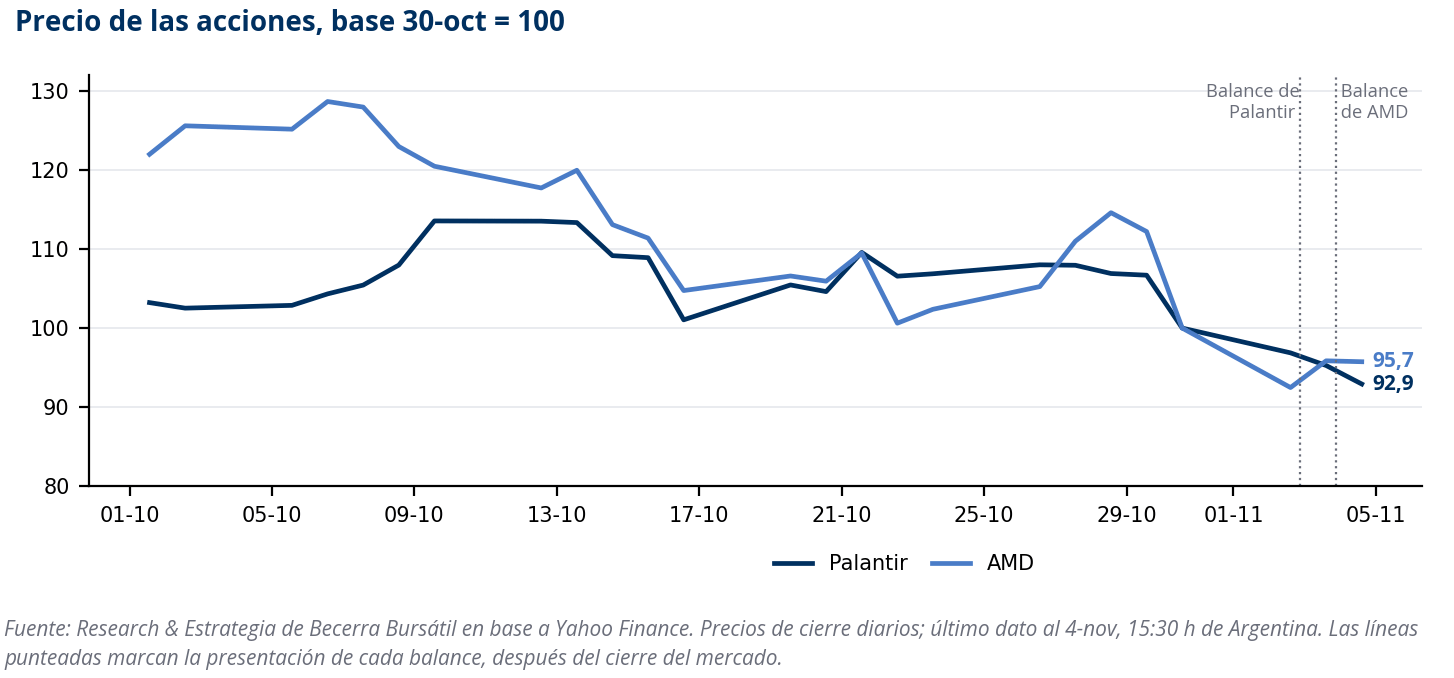
Las dos superaron al consenso en ventas, en ganancia por acción y en la guía del cuarto trimestre, y ninguna subió. Palantir abrió 5,7% abajo al día siguiente y hoy pierde 4,1% contra el cierre previo al balance. AMD llegó a subir 7% en las operaciones posteriores al cierre, pero la suba se diluyó y hoy cotiza en el mismo nivel de ayer. La acción venía de caer 25% desde su máximo del 6 de octubre, en una baja que arrastró a todo el sector de semiconductores.
Cuánto se puede ganar en tres años
Para medir cuánto puede rendir cada acción comprada hoy, proyectamos su ganancia por acción a tres años con distintos ritmos de crecimiento y le aplicamos distintos múltiplos de salida. Cada celda de los mapas muestra el rendimiento anual en dólares. Ninguna de las dos paga dividendos.
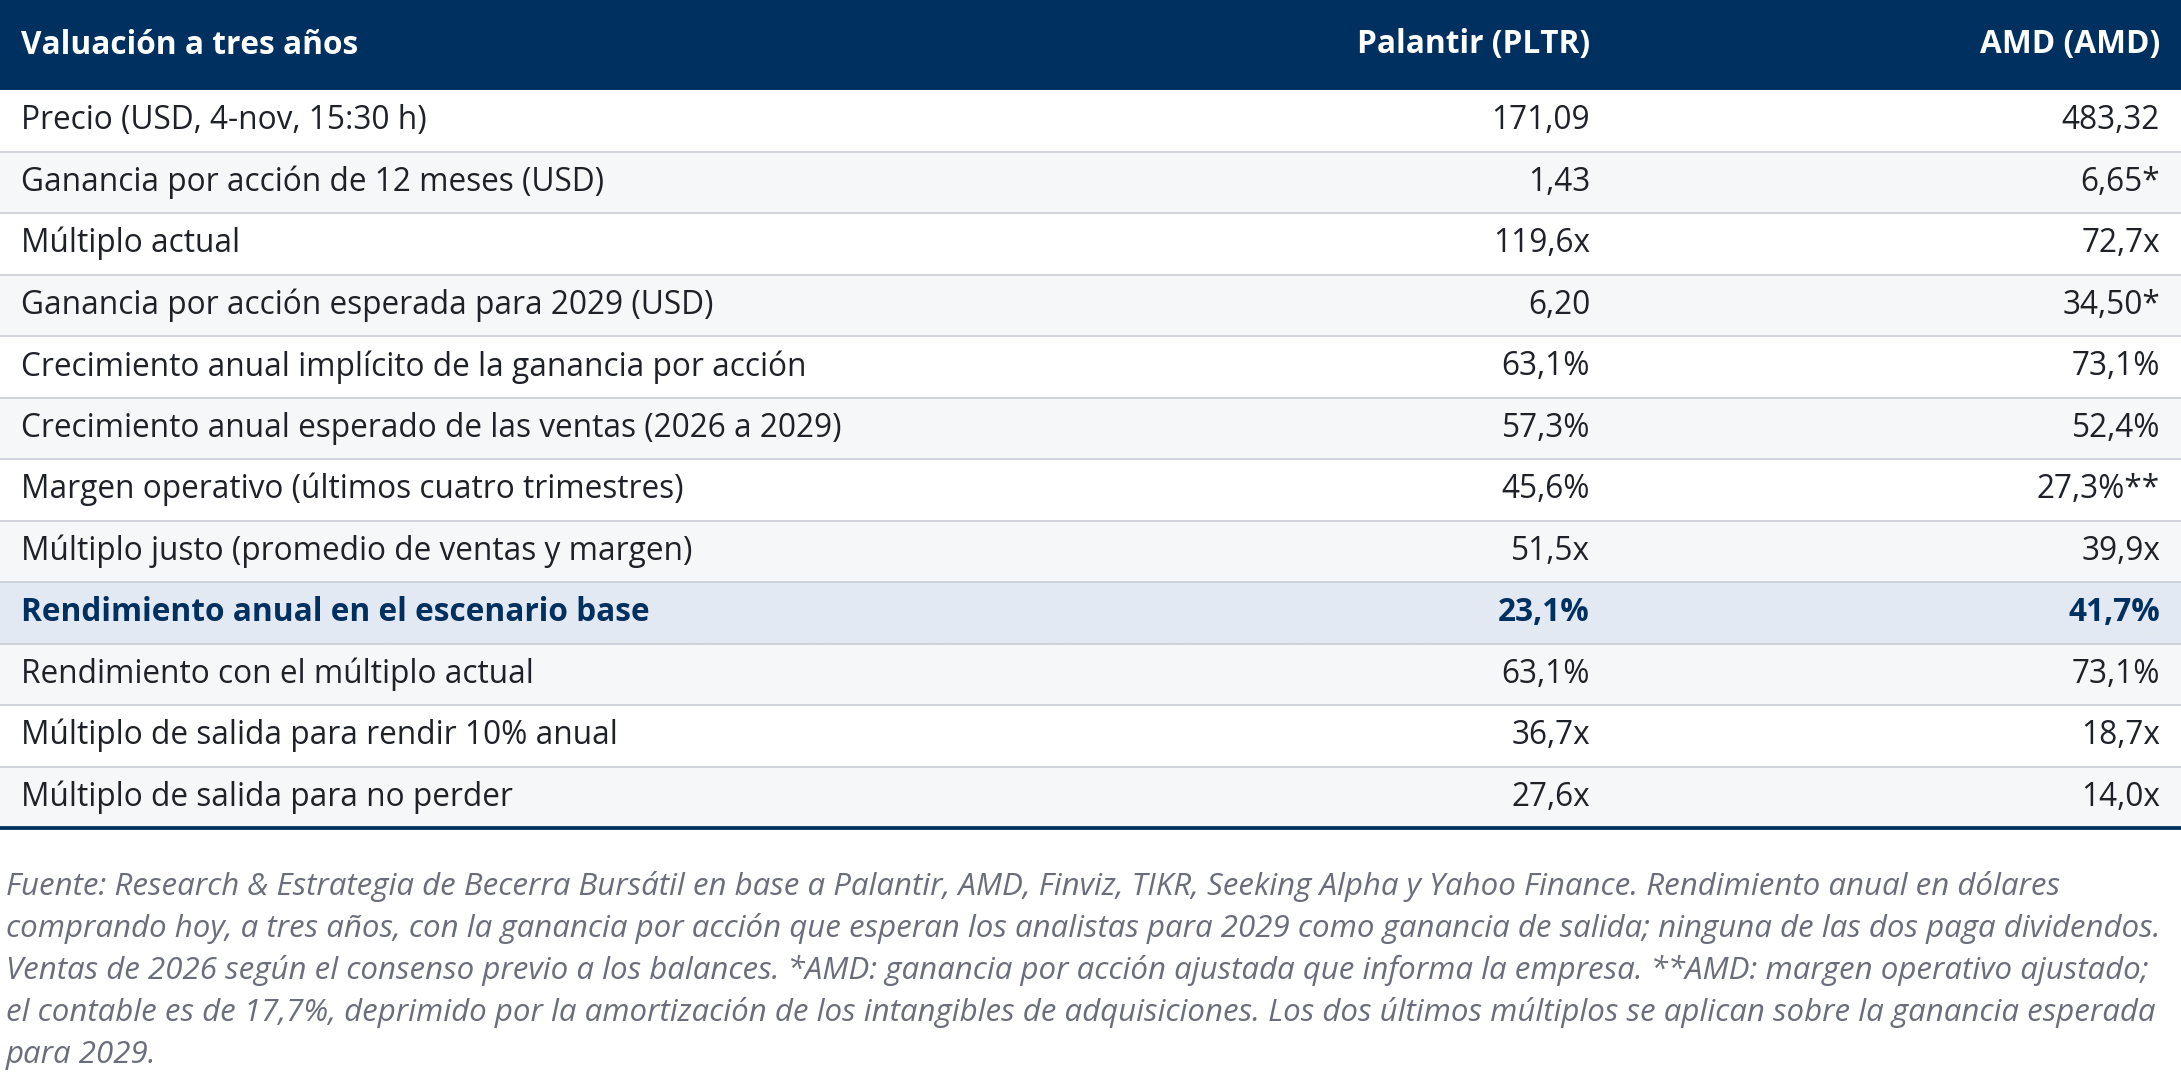
El escenario base toma como ganancia de salida la ganancia por acción que esperan los analistas para 2029 y le aplica el múltiplo justo de cada empresa: el promedio entre el crecimiento anual esperado de sus ventas entre 2026 y 2029 y su margen operativo. Es el múltiplo que se justifica por lo que crece y por lo que gana con cada dólar que vende.
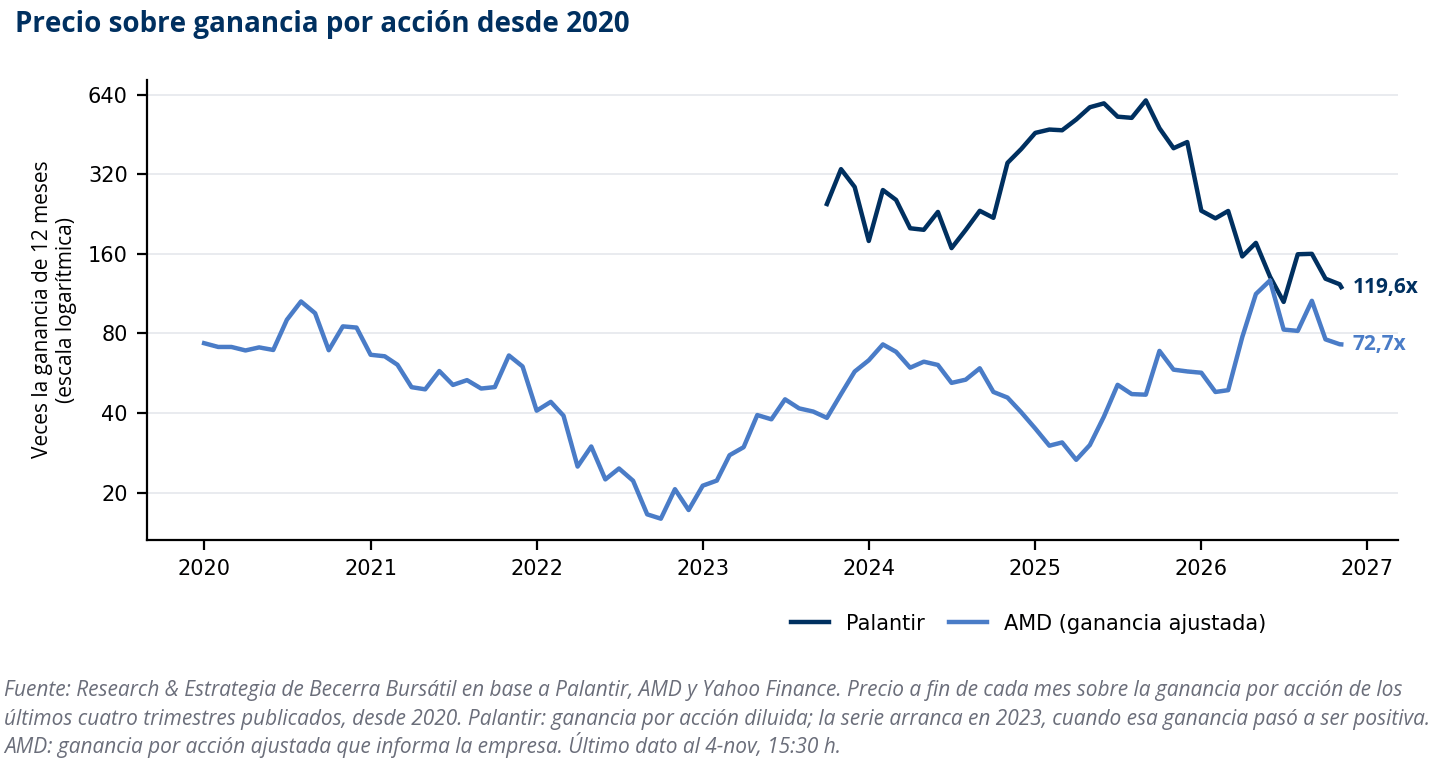
Palantir cotiza a 119,6 veces la ganancia de los últimos cuatro trimestres, cerca del mínimo de su historia con ganancias, cuando llegó a pagar más de 600 veces. AMD, medida sobre su ganancia ajustada, cotiza a 72,7 veces, por encima de su mediana de 52 veces desde 2020.
Palantir
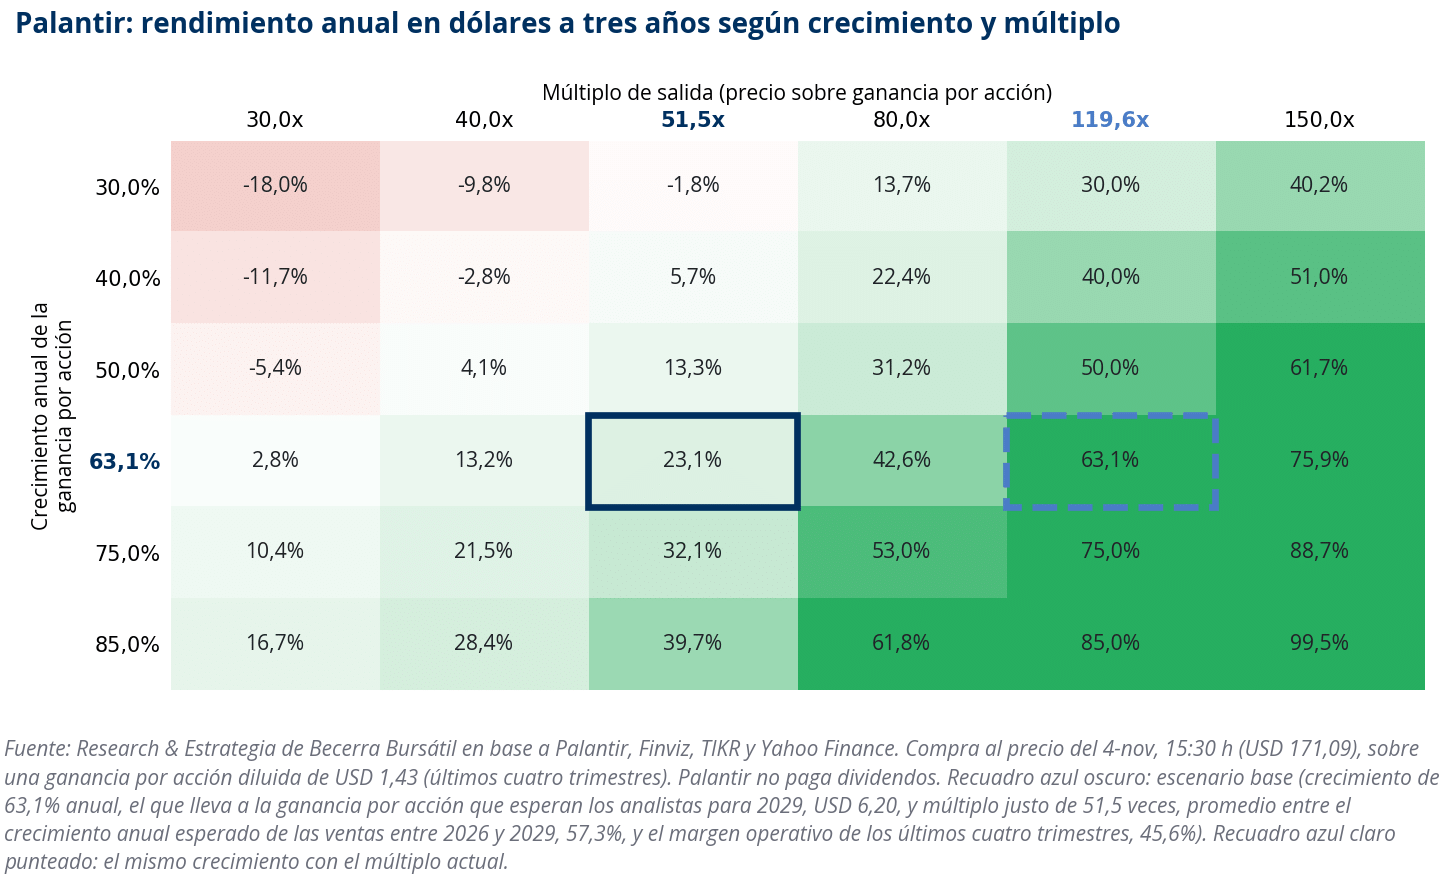
Los analistas esperan una ganancia por acción de USD 6,20 para 2029, 4,3 veces la de los últimos cuatro trimestres, lo que equivale a un crecimiento de 63,1% anual. Esperan que las ventas pasen de USD 8.220 millones en 2026 a USD 32.000 millones en 2029, un crecimiento de 57,3% anual. Con un margen operativo de 45,6%, el múltiplo justo da 51,5 veces, menos de la mitad del actual. Con esos supuestos, Palantir rinde 23,1% anual. Si el mercado le sigue pagando el múltiplo de hoy, rinde 63,1%. Para rendir 10% anual necesita terminar valiendo al menos 37 veces su ganancia de 2029, y para no perder, 28 veces.
El resultado depende de que la ganancia se multiplique por más de cuatro, y ahí los contratos firmados de este trimestre son una advertencia. Si la ganancia crece 40% anual y el múltiplo termina en 40 veces, la inversión pierde 2,8% anual.
AMD
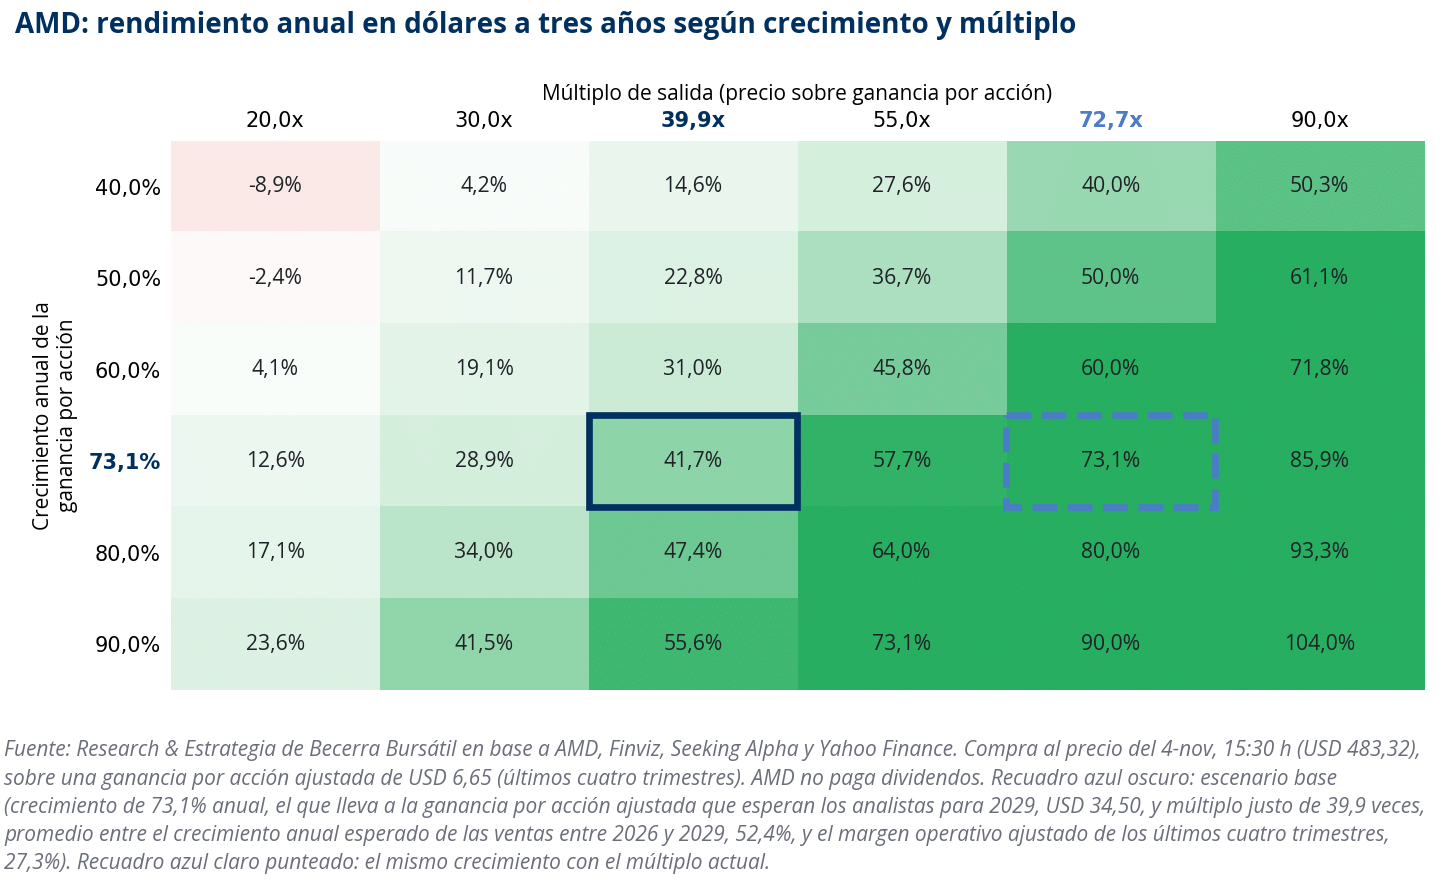
Los analistas esperan una ganancia por acción ajustada de USD 34,50 para 2029, 5,2 veces la de los últimos cuatro trimestres, con 2027 como el año del salto. Equivale a un crecimiento de 73,1% anual. Las ventas pasarían de USD 50.900 millones en 2026 a USD 180.000 millones en 2029, un crecimiento de 52,4% anual. Para el margen usamos el operativo ajustado, de 27,3%, porque el contable (17,7%) está deprimido por la amortización de los intangibles de la compra de Xilinx, un cargo que no implica salida de caja. El múltiplo justo da 39,9 veces. Con esos supuestos, AMD rinde 41,7% anual. Si el mercado le sigue pagando el múltiplo de hoy, rinde 73,1%. Para rendir 10% anual le alcanza con terminar valiendo 19 veces su ganancia de 2029, menos de la mitad de su mediana de 52 veces desde 2020.
El riesgo está en el crecimiento. La ganancia esperada para 2029 depende de que los contratos de aceleradoras con los grandes laboratorios de inteligencia artificial se conviertan en ventas al ritmo previsto, en un negocio cíclico y con la oferta de memoria y de capacidad de fabricación ajustada. Si la ganancia crece 50% anual y el múltiplo termina en 20 veces, la inversión pierde 2,4% anual.
Qué hacemos
Las dos ofrecen rendimientos altos con lo que esperan los analistas, y AMD es la que más ofrece. AMD rinde más de 10% anual aun si termina valiendo 19 veces su ganancia de 2029, un cuarto de su múltiplo actual, y la baja de octubre mejoró el punto de entrada. El dato a seguir es la ejecución del cuarto trimestre: si las ventas de centros de datos crecen 50% contra el tercero y el inventario acumulado se convierte en caja, la guía de 2027 gana credibilidad. La compra la planteamos de a partes, por la volatilidad propia del sector.
Palantir tiene un negocio excepcional y un escenario base atractivo, pero con más exigencias. Necesita que la ganancia se multiplique por más de cuatro en tres años, en un momento en que los contratos firmados crecen al 6%, y que el mercado le siga pagando más de 37 veces esa ganancia. La compra la planteamos de a partes y con un peso acotado dentro de la cartera. El dato a seguir es la firma de contratos del cuarto trimestre: si los contratos cortos de este trimestre se renuevan más grandes y más largos, como anticipa la gerencia, la tesis se fortalece.