Wall Street operó firme en la jornada electoral de medio término y el Merval subió 1,55% de la mano de energéticas y bancos, mientras la deuda hard dollar llevó el riesgo país a 831 puntos, máximo del año.
Resumen del día
En el día de las elecciones de medio término en Estados Unidos, el equity americano cerró mayormente al alza, con el Nasdaq traccionado por el rebote de los semiconductores antes del balance de AMD y el Dow presionado por la caída de Apple tras sus resultados, mientras el UST a 10 años volvió a subir hasta 4,96%. En la región, Brasil cedió ante los reportes de que Lula busca perfiles heterodoxos para el directorio del Banco Central con el objetivo de habilitar recortes de la Selic. En el plano local, el Merval operó de menos a más y cerró al alza con energéticas y bancos liderando la recuperación, a contramano de la renta fija: la curva en pesos y la deuda hard dollar operaron ofrecidas toda la rueda, con el riesgo país escalando a 831 puntos básicos, nuevo máximo del año. El mayorista operó con sesgo tomador y el BCRA finalizó la rueda sin compras. En el mercado de capitales, BYMA lanzó MERV, el primer ETF local, habilitado para operar desde hoy.
Argentina
El Merval cierra en alza con energéticas y bancos, la renta fija opera ofrecida y el riesgo país marca un nuevo máximo del año
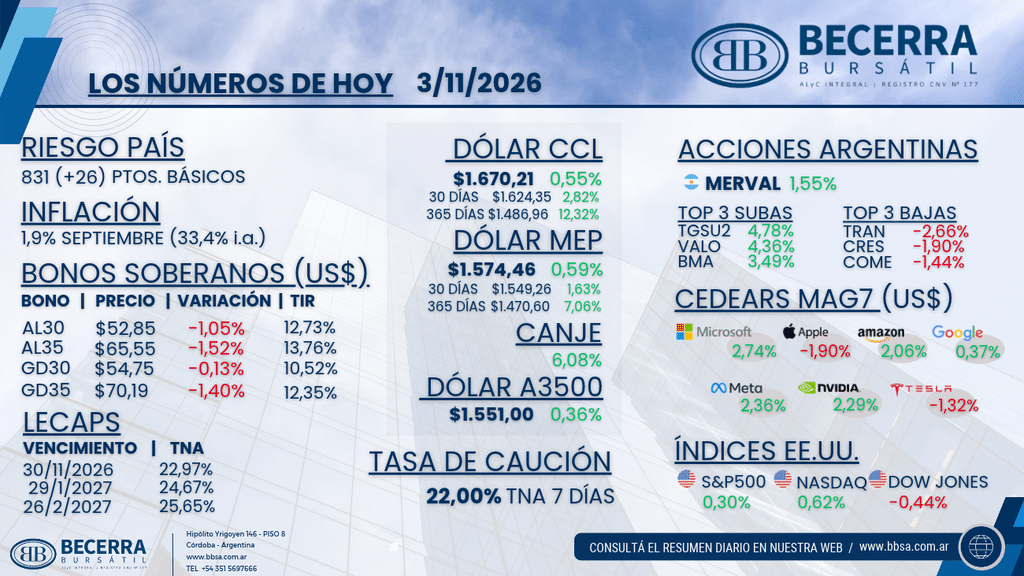
- Renta Variable: El Merval cerró +1,55% en moneda local, recuperando de menos a más con energéticas y bancos al frente. Las subas estuvieron encabezadas por Transportadora de Gas del Sur (TGSU2) con +4,78%, Banco de Valores (VALO) con +4,36% y Banco Macro (BMA) con +3,49%, mientras que las bajas se concentraron en Transener (TRAN) con -2,66%, Cresud (CRES) con -1,90% y Sociedad Comercial del Plata (COME) con -1,44%. En paralelo, BYMA lanzó MERV, el primer ETF local, que quedó habilitado para operar desde hoy.
- Mercado Cambiario: El mayorista operó con sesgo tomador y cerró en $1.551 (+0,36%), dentro de un rango de $1.547 a $1.552, con el BCRA sin intervenciones en la rueda. Los financieros operaron al alza: el MEP finalizó en $1.574,46 (+0,59%) y el CCL en $1.670,21 (+0,55%), con el canje CCL/MEP en 6,08% y la brecha con el oficial en torno al 7,7%.
- Renta Fija (Soberanos en Pesos): La caución a 7 días cerró en 22,00% TNA. Ambas curvas operaron de más a menos, con oferta sostenida durante toda la rueda. La curva CER cedió 0,41% en promedio, con los vencimientos de 2027 prácticamente neutrales y la presión concentrada desde 2028 en adelante, con rendimientos reales de entre +3,10% y +11,95%, y el IPC de septiembre en 1,9% mensual como última referencia. La tasa fija operó débil en el tramo largo, con rendimientos de 1,92% a 2,15% TEM. Las LECAP cerraron en 22,97% TNA al 30 de noviembre, 24,67% al 29 de enero y 25,65% al 26 de febrero. Los duales volvieron a ser los más castigados, con spreads de TAMAR +11% en los vencimientos 2029-2030.
- Renta Fija (Soberanos en Dólares): La deuda hard dollar (HD) cerró con bajas generalizadas (-1,11% en promedio), con el tramo largo como el más castigado (-1,40%) y un desempeño peor que el de la deuda emergente (EMB -0,35%). El AL30 finalizó en USD 52,85 (-1,05%) con una TIR de 12,73% contra MEP y el AL35 en USD 65,55 (-1,52%) con 13,76%. En los globales, el GD30 cerró en USD 54,75 (-0,13%) con una TIR de 10,52% y el GD35 en USD 70,19 (-1,40%) con 12,35%. El riesgo país terminó en 831 puntos básicos, 26 por encima del cierre previo y en un nuevo máximo del año.
Internacional
Wall Street opera firme en las elecciones de medio término, los semiconductores rebotan y AMD supera las estimaciones
- Renta Variable en Estados Unidos: Los índices cerraron mayormente en terreno positivo (S&P 500 +0,30%, Nasdaq +0,62%, Dow Jones -0,44% y Russell 2000 +0,23%), con el mercado posicionándose para un evento de volatilidad y los prediction markets asignando alrededor de 73% de probabilidad a que los demócratas se queden con ambas cámaras. Los semiconductores rebotaron tras entrar el lunes en su segundo bear market desde junio, con AMD subiendo cerca de 5% antes de su balance, mientras Apple (AAPL) retrocedió pese a superar las estimaciones de ganancias y ventas, castigada por una nueva decepción en China y por la advertencia de su CEO sobre márgenes más débiles. En los CEDEARs de las Magnificent 7, Microsoft (MSFT) subió 2,74%, Meta (META) 2,36%, Nvidia (NVDA) 2,29%, Amazon (AMZN) 2,06% y Alphabet (GOOGL) 0,37%, mientras Apple (AAPL) cedió 1,90% y Tesla (TSLA) 1,32%.
- Balance de AMD: Tras el cierre, AMD (AMD) reportó ingresos del tercer trimestre por USD 13.400 millones (+45% interanual) contra USD 13.090 millones esperados, y una ganancia por acción ajustada de USD 2,09 frente a USD 1,95 estimados. Centro de Datos explicó el grueso del crecimiento, con USD 8.550 millones (+97% interanual), y la guía para el cuarto trimestre, en torno a USD 17.000 millones, quedó por encima de los USD 16.230 millones que esperaba el mercado. El punto débil fue el flujo de fondos libre, de USD 554 millones contra USD 1.050 millones estimados. La compañía informó que Anthropic, Meta, Microsoft, OpenAI y Oracle ya ejecutan modelos en sus primeros sistemas rackscale Helios, y que Vultr implementará esos sistemas a través de HPE en un acuerdo por USD 12.000 millones.
- Commodities, Tasas y Macro: El WTI operó en torno a los USD 95-96 por barril, sin grandes movimientos a la espera de las negociaciones entre Estados Unidos e Irán. El UST a 10 años avanzó a 4,96% (+1,02%). En el plano macro, las ofertas de empleo JOLTS de septiembre subieron a 7,5 millones desde 7,2 millones, a la espera del dato de empleo del viernes.
- Emergentes: El complejo emergente operó a la baja (EEM -0,02%, Brasil -1,38% y China -0,43%), con el Ibovespa en mínimos de un año tras el feriado del lunes, presionado por Petrobras y por los reportes de que Lula busca candidatos heterodoxos para las cuatro vacantes del directorio del Banco Central que puede cubrir hasta febrero de 2027, con el objetivo de cambiar la dirección del Copom y habilitar recortes de la Selic. Los ADRs argentinos cerraron prácticamente neutrales (+0,08% en promedio), con las subas en energéticas y bancos compensadas por bajas en el resto del panel.