Después de un octubre que cerró con el riesgo país en su máximo del año, la semana tiene dos citas que definen el humor global: el martes EE.UU. elige el Congreso y el viernes se conoce el empleo de octubre, el dato que más pesa sobre una suba de la Fed en diciembre. En el medio, la temporada de balances sigue con los semiconductores, y en la Argentina el viernes empieza el tramo más intenso de los balances del tercer trimestre.
Cómo llega el mercado
Argentina
El riesgo país cerró octubre en 787 puntos básicos, máximo del año, con una suba de 180 puntos en el mes. Se sumaron la victoria de Lula en Brasil, que llevó a una depreciación del real mayor a 8%, y el desplome de las tecnológicas en Wall Street del viernes 30. El MSCI Merval cayó 10,5% en dólares en la semana y 9,4% en el mes, y los Globales terminaron octubre con bajas de 2,9% a 6,1%.
El mercado de pesos se mantuvo firme. En la licitación del miércoles 28, el Tesoro adjudicó ARS 11,56 billones con un rollover de 106,99%, con colocaciones en bonos CER de 2027 y ARS 2,53 billones en la letra dólar linked de enero de 2027. En el Congreso, el oficialismo postergó la firma del dictamen del Presupuesto 2027: ahora apunta al 17 o 18 de noviembre y a tratarlo en el recinto el 18 o el 25.
Internacional
La Fed mantuvo la tasa en 3,75%-4,00% el miércoles 28, con dos votos en disidencia a favor de subirla, y Kevin Warsh evitó dar pistas sobre diciembre. Al día siguiente, el PBI del tercer trimestre creció 3,4% anualizado, por encima de lo esperado y el mayor avance en un año. Antes de la reunión, los futuros le asignaban cerca de 70% a una suba el 9 de diciembre. La temporada de balances castigó a las empresas ligadas a la inteligencia artificial que mostraron más capex con menos flujo de caja libre, con Alphabet a la cabeza, mientras las ganancias del S&P 500 crecen cerca de 31% interanual con la mitad del índice reportado.
Lunes 2 de noviembre
Argentina
El mercado arranca noviembre con el riesgo país en 787 puntos y el oficialismo retomando la negociación del Presupuesto con la UCR, el PRO y los gobernadores, que piden bajar el impuesto a los combustibles y más fondos para universidades y discapacidad. El presidente Javier Milei retoma esta semana su agenda internacional, con viajes a Israel y España.
Internacional
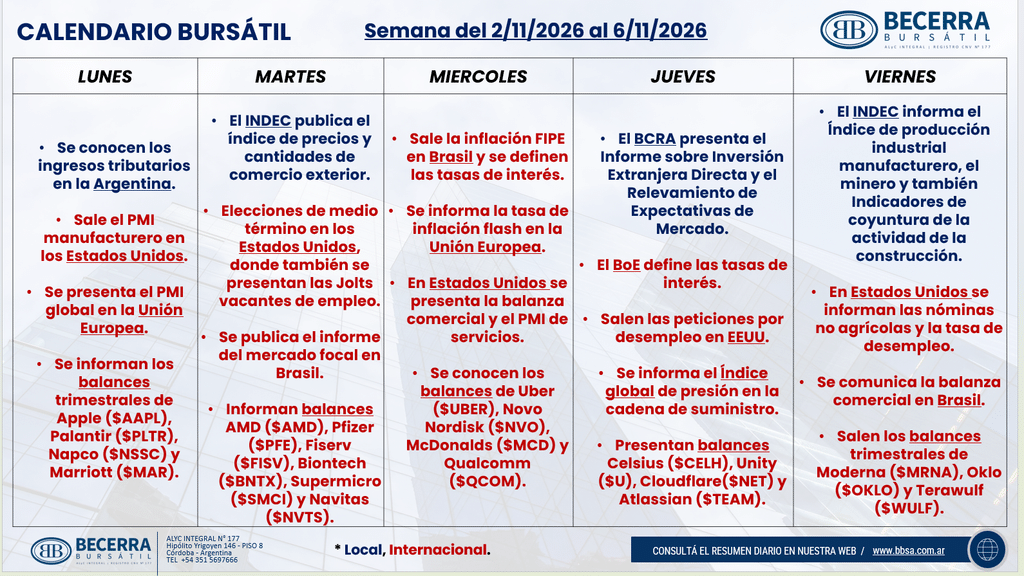
A las 12 (hora Argentina) se publica el ISM manufacturero de EE.UU., en un sector que viene en máximos desde 2022 según los PMI. Al cierre reportan Apple y Palantir. Desde esta semana, con el fin del horario de verano en EE.UU., los datos de las 8:30 de Nueva York se conocen a las 10:30 en la Argentina.
Martes 3 de noviembre
Argentina
Sin datos locales de peso, la plaza queda atada a lo que pase en EE.UU. Para los activos argentinos, el canal más directo es la tasa larga del Tesoro estadounidense, que bajó a la zona de 4,9% en la última semana de octubre, y el apetito global por riesgo después del golpe a las tecnológicas.
Internacional
Elecciones de medio término en EE.UU., con los 435 escaños de la Cámara de Representantes y 35 del Senado en juego. Los mercados de predicción le asignan cerca de 70% a un barrido demócrata del Congreso y los primeros cierres de mesas se conocen desde las 20 (hora Argentina), aunque las bancas del Senado más ajustadas pueden demorar días. Con presidente republicano y Congreso demócrata, el S&P 500 promedió una suba de 9,2% al año siguiente, el menor de los seis casos posibles; con Congreso dividido, 16,8%. Durante el día se publica la encuesta de vacantes laborales (JOLTS), el banco central de Australia define su tasa y AMD reporta al cierre.
Miércoles 4 de noviembre
Argentina
El mercado procesa el resultado electoral en EE.UU. y mira a Brasil, donde a las 18:30 el Banco Central decide la tasa Selic, hoy en 13,75%, en su primera reunión después del balotaje. El real ya se depreció más de 8% tras la victoria de Lula, y el tipo de cambio real bilateral con Brasil está en su menor nivel desde 2001.
Internacional
La zona euro publica la inflación preliminar de octubre, que el mercado espera en torno a 3,9% interanual. En EE.UU. se conocen el empleo privado de ADP a las 10:15 y el ISM de servicios a las 12. Reportan Uber y McDonald’s antes de la apertura, y Arm y Qualcomm al cierre, dos lecturas más de la cadena de semiconductores.
Jueves 5 de noviembre
Argentina
El BCRA publica en estos días el REM de octubre, con las expectativas de inflación, tipo de cambio y tasas. La referencia es si los analistas corrigen al alza la inflación de los próximos meses, con un dato de septiembre de 1,9% y el traslado de los combustibles todavía pendiente.
Internacional
El Banco de Inglaterra define su tasa y el mercado espera la primera suba en más de tres años, por el impacto del shock energético sobre la inflación. También deciden el banco central de Noruega y, a las 16, el Banco de México. Reportan ConocoPhillips y Sony.
Viernes 6 de noviembre
Argentina
Empieza el tramo más intenso de la temporada local de balances del tercer trimestre: 16 de las 23 empresas del panel presentan entre el 6 y el 11 de noviembre, con la energía y casi todas las utilities. Los bancos grandes llegan al final, del 22 al 26. El fin de semana, el domingo 8, el Gobierno encabeza el acto institucional por la visita del papa León XIV.
Internacional
A las 10:30 se publica el informe de empleo de octubre. El consenso espera entre 56.000 y 72.000 nuevos puestos, contra 29.000 en septiembre, con el desempleo estable en 4,2% y los salarios acelerando a 0,3% mensual. Un dato firme consolida la suba de diciembre; uno débil la pone en duda. A las 12 sale la confianza del consumidor de la Universidad de Michigan, y Berkshire Hathaway reporta al cierre.
Cómo lo leemos en Becerra Bursátil
En pesos, mantenemos la preferencia por la curva CER sobre la tasa fija: la curva descuenta 1,93% mensual para octubre y noviembre, por encima del REM, y los combustibles todavía tienen margen de suba. Seguimos evitando el carry trade en carteras conservadoras, salvo a través del dual TMVE8, que paga TAMAR + 692 puntos básicos con cobertura dólar linked. El tipo de cambio real corregido por términos del intercambio está debajo de su promedio, y vemos barata la cobertura cambiaria.
En dólares, mantenemos la recomendación de reducir soberanos. Los Globales ponen en precio 58,4% de continuidad: con continuidad el GD35 subiría cerca de 26% y con un triunfo opositor caería casi lo mismo, un beneficio/riesgo de una vez. Preferimos provinciales, con Córdoba 2035 (CO35) y Santa Fe 2034 (SFD34) como favoritos, y obligaciones negociables para devengar. En acciones sobreponderamos petróleo y gas, utilities y bancos: los bancos cotizan cerca de una vez su valor libro y ya descuentan un escenario adverso, y las utilities, que reportan desde el viernes, cotizan debajo de su múltiplo histórico, salvo Central Puerto. GGAL, BBAR, EDN y ECOG siguen como preferidas.
En el frente externo, mantenemos la duration por debajo de cuatro años, con preferencia por el tramo corto para devengar, y el S&P 500 en mantener: la estacionalidad de fin de año en años de elecciones de medio término juega a favor. Seguimos sobreponderados en hiperescaladores y semiconductores, con la precaución de que el mercado ya no premia el crecimiento si no viene acompañado de flujo de caja. Mantenemos oro como cobertura y evitamos petróleo, con el Brent arriba de USD 110 y una baja posible con un acuerdo que supera a la suba con una escalada.