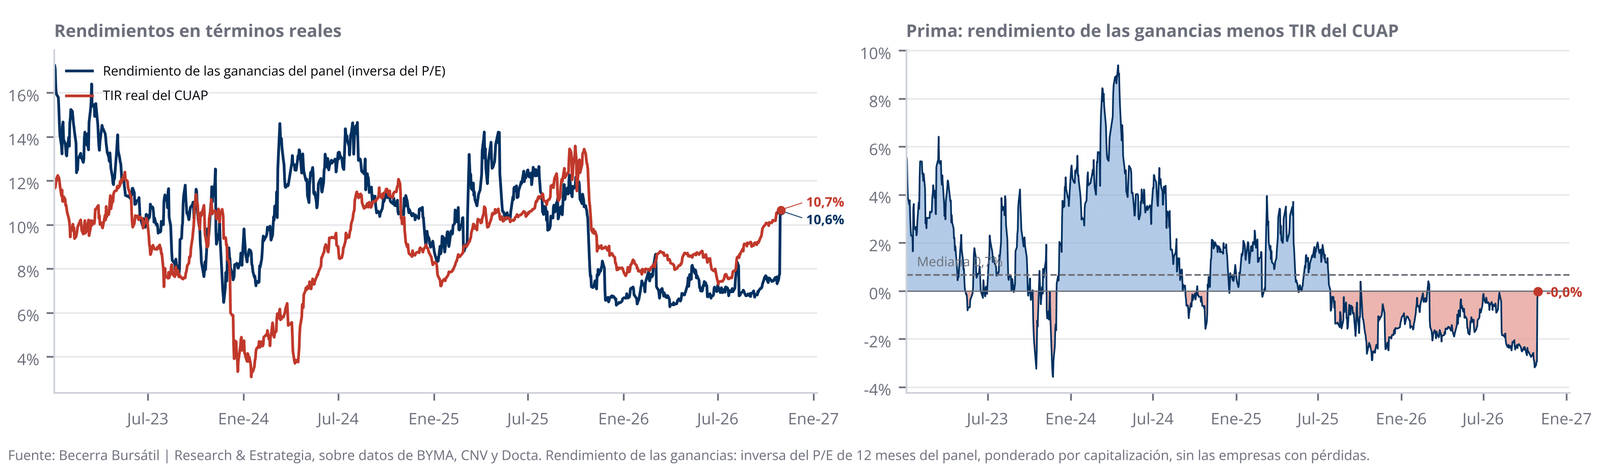
Al 30 de octubre, las ganancias de las empresas del panel MSCI Merval rinden 10,6% de lo que vale su capitalización, prácticamente lo mismo que la TIR real del CUAP, el bono CER más largo. Una semana atrás la diferencia era de 3,2 puntos a favor del bono: la cerraron los balances del tercer trimestre, sobre todo el de YPF, y la caída de los precios.
Los números de la semana
- P/E del panel MSCI Merval: 9,4 veces las ganancias de doce meses, percentil 66 desde 2020, desde 13,7 veces una semana atrás. El de la empresa mediana, 7,9 veces (percentil 21).
- Prima de las acciones: las ganancias rinden 10,6% de la capitalización y el CUAP, 10,67% real. La diferencia es prácticamente cero, desde -3,2 puntos una semana atrás, contra una mediana de +0,7 desde enero de 2023.
- Merval en dólares: 1.587 puntos, desde 1.771 una semana atrás (-10,4%); -20,7% en el año y -15,5% en doce meses, 34% debajo del máximo de enero de 2025.
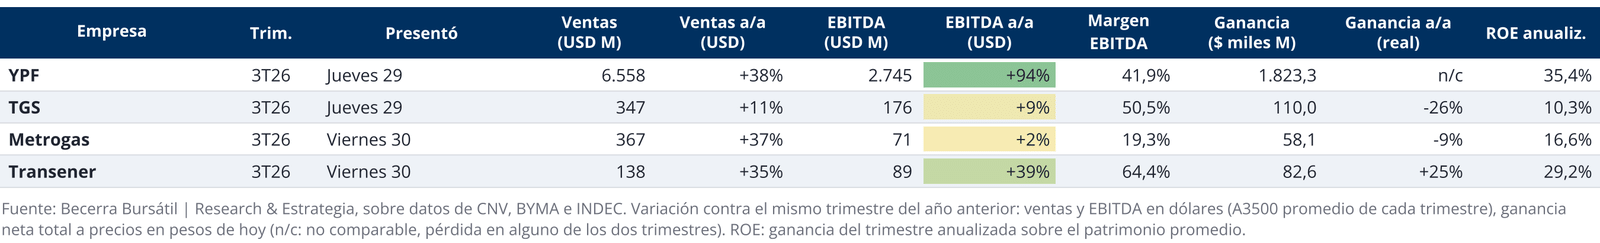
- Resultados: presentaron su balance del tercer trimestre YPF, TGS, Metrogas y Transener. En dólares, el EBITDA creció contra un año atrás en las cuatro: 94% en YPF, 39% en Transener, 9% en TGS y 2% en Metrogas.
La lectura de la semana anterior está en nuestra entrada del 23 de octubre.
Qué pone en precio el mercado
Las ganancias de las empresas y la TIR de un bono CER se pueden comparar porque las dos son rendimientos reales. El salto de la semana tiene dos causas: los balances nuevos subieron las ganancias de doce meses del panel, con YPF a la cabeza, y los precios cayeron 9,5% en dólares. Con la prima en torno a cero, el mercado paga por las acciones lo que justifican las ganancias de los últimos doce meses, sin margen: para rendir más que el bono, esas ganancias tienen que crecer en términos reales.
Los bancos siguen pesando sobre el índice. Representan 24% de la capitalización del panel pero aportan 12% de sus ganancias, porque su rentabilidad sobre el patrimonio bajó a 4,2% real, contra una mediana de 14,3% desde 2020. Sin los bancos, el P/E del panel baja a 8,1 veces y la prima sube a +1,7 puntos; con los bancos ganando su rentabilidad mediana, el P/E sería de 7,6 veces y la prima, de +2,6 puntos. Medidos por su patrimonio, los bancos cotizan a 0,91 veces, en el percentil 24 de su historia.
Los balances de la semana
YPF fue el balance que más movió al panel: con ventas de USD 6.558 millones en el trimestre, 38% más que un año atrás, su EBITDA casi se duplicó y el margen subió 12,2 puntos, a 41,9%. Transener tuvo el margen más alto (64,4%) y una ganancia 25% mayor en términos reales. En TGS y Metrogas el EBITDA en dólares creció menos, pero la ganancia cayó contra un año atrás.
El Merval quedó atrás de los bonos
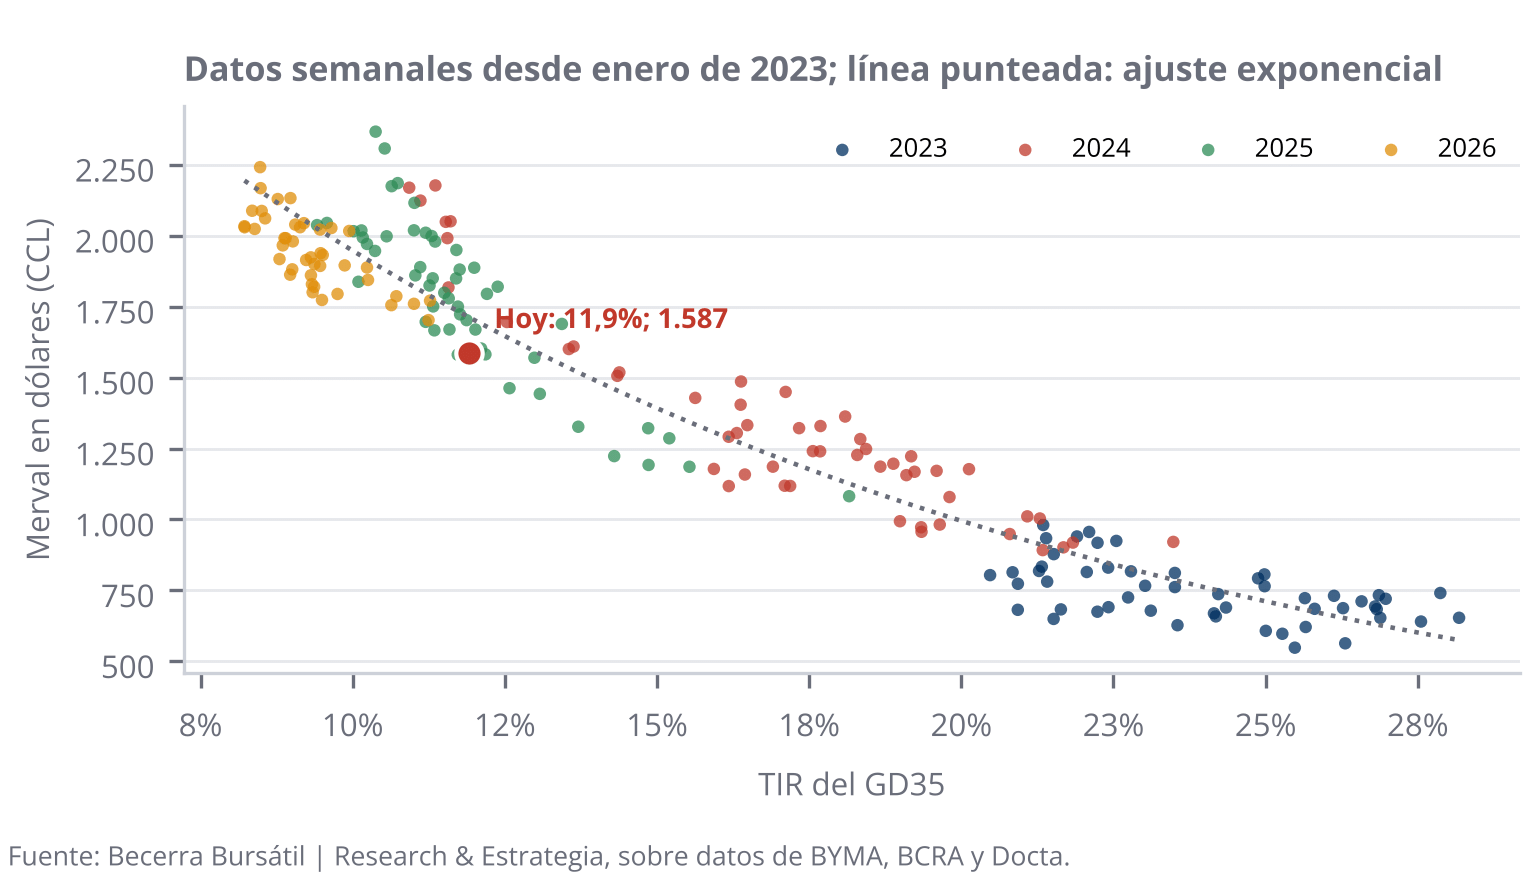
Desde 2023, el nivel del Merval en dólares siguió de cerca al de la TIR del GD35. Con la TIR de hoy, esa relación ubica al índice en 1.712 puntos, 7,3% por encima de donde cotiza: las acciones quedaron algo atrás de lo que ya hicieron los bonos. Con el paso de los meses, cada 100 pb de baja de la TIR del GD35 se asocian a una suba de 6,5% del Merval en dólares. Semana a semana el vínculo es más laxo: la TIR explica alrededor de 38% de los movimientos del panel, y a seis meses, 75%. Las más sensibles son Ecogas, Metrogas y Supervielle; las que menos, Aluar, Ternium y Vista, que venden a precios internacionales.
En el año, el mejor sector es petróleo y gas (+25,9% en dólares) y el peor, consumo (-39,0%). Las líderes del mercado, las que mejor resistieron la baja de los últimos meses, son VIST, YPFD, METR, TXAR, IRSA y CRES. Sólo 3 de las 24 acciones cotizan por encima de su promedio de 200 ruedas: la tendencia general sigue sin confirmarse.
Nuestra posición
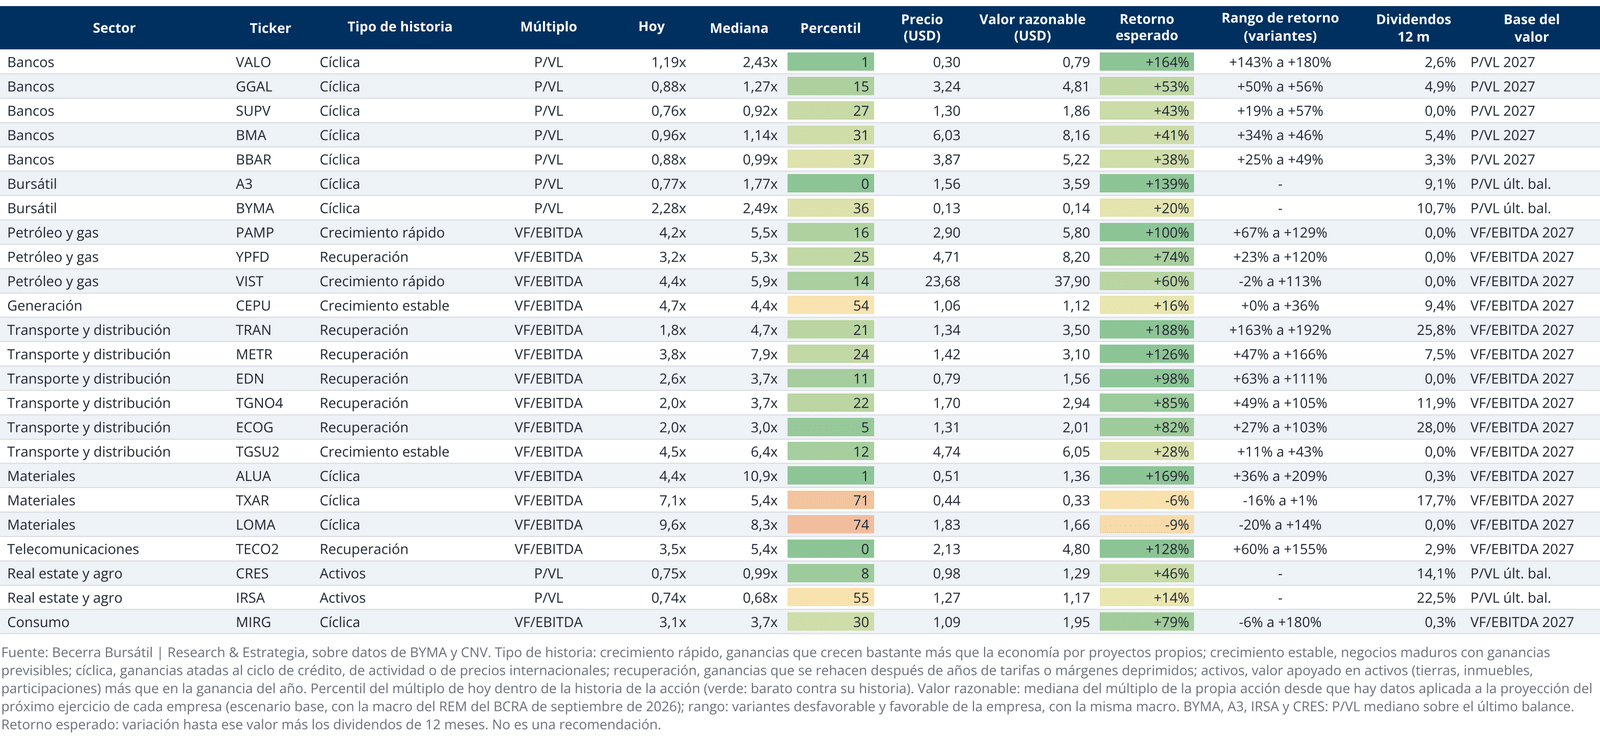
Contra su propia historia, 15 de las 24 acciones cotizan en el cuarto más barato de su múltiplo y ninguna en el cuarto más caro. Medidas por la empresa típica, las acciones no están caras: el promedio ponderado luce exigente sobre todo porque las ganancias de los bancos están deprimidas. A estos niveles de tasa real, la apuesta hay que evaluarla empresa por empresa.
La tabla aplica a lo que proyectamos que gane cada empresa en su próximo ejercicio, con la macro del REM del BCRA de septiembre de 2026, el múltiplo mediano de su propia historia. Con esa medida, el retorno esperado de la acción mediana es de 67%, con los dividendos; 18 de las 24 superan 30% y sólo Ternium y Loma Negra quedan por debajo de cero. Los más altos son los de Transener, Aluar, Banco de Valores y A3 Mercados, y Banco de Valores, Pampa, Transener, Edenor y Telecom conservan más de 50% aun con la variante desfavorable de su proyección. Es una medida para ordenar el panel, no un precio objetivo ni una recomendación.
El informe completo
El PDF trae el resumen de la semana, los múltiplos del panel contra su historia, el Merval en dólares en perspectiva y su sensibilidad al riesgo soberano, los rendimientos por acción y por sector, la fuerza relativa, la valuación con el valor razonable de cada acción, los balances y hechos relevantes de la semana, y los dividendos y recompras.