La tasa forward es lo que el mercado paga por estirar el plazo de un bono al siguiente. Con los precios del 23 de octubre, comparamos la de cada tramo contra su propio rango de los últimos 24 meses: en las dos curvas, el plazo hasta fines de 2027 paga poco y el que viene después paga mucho.
Los números de la semana
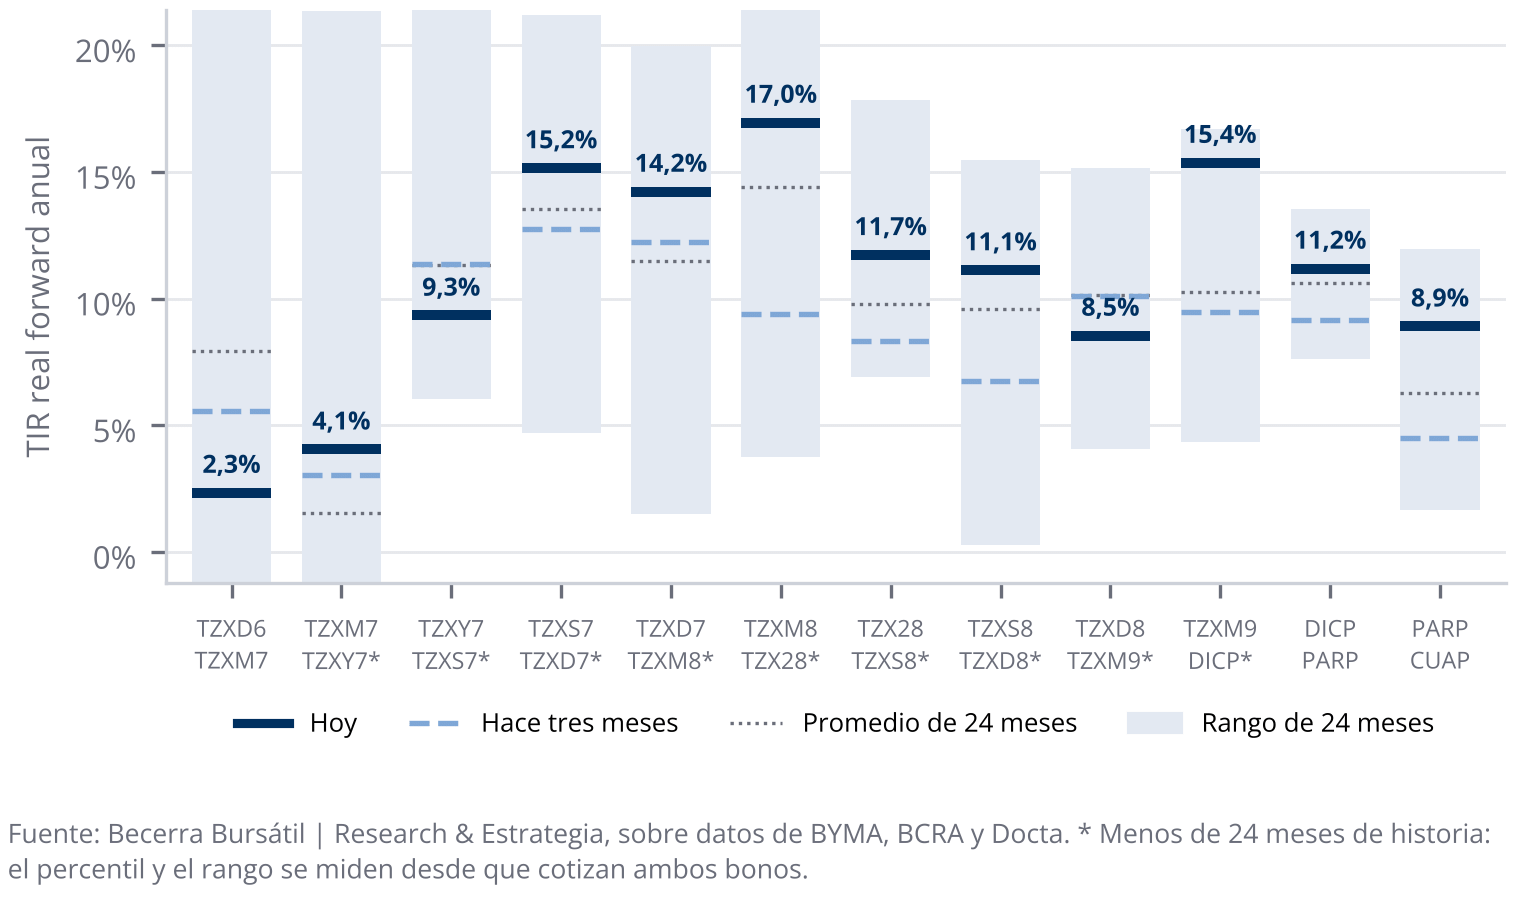
- Curva CER: los tramos que terminan antes de diciembre de 2027 tienen su forward, en promedio, en el percentil 28 de su rango; los que cruzan esa fecha o empiezan después, en el percentil 74. Del TZXS7 al TZXD7, el tramo que cruza el fin del mandato, se paga 15,2% real (percentil 69).
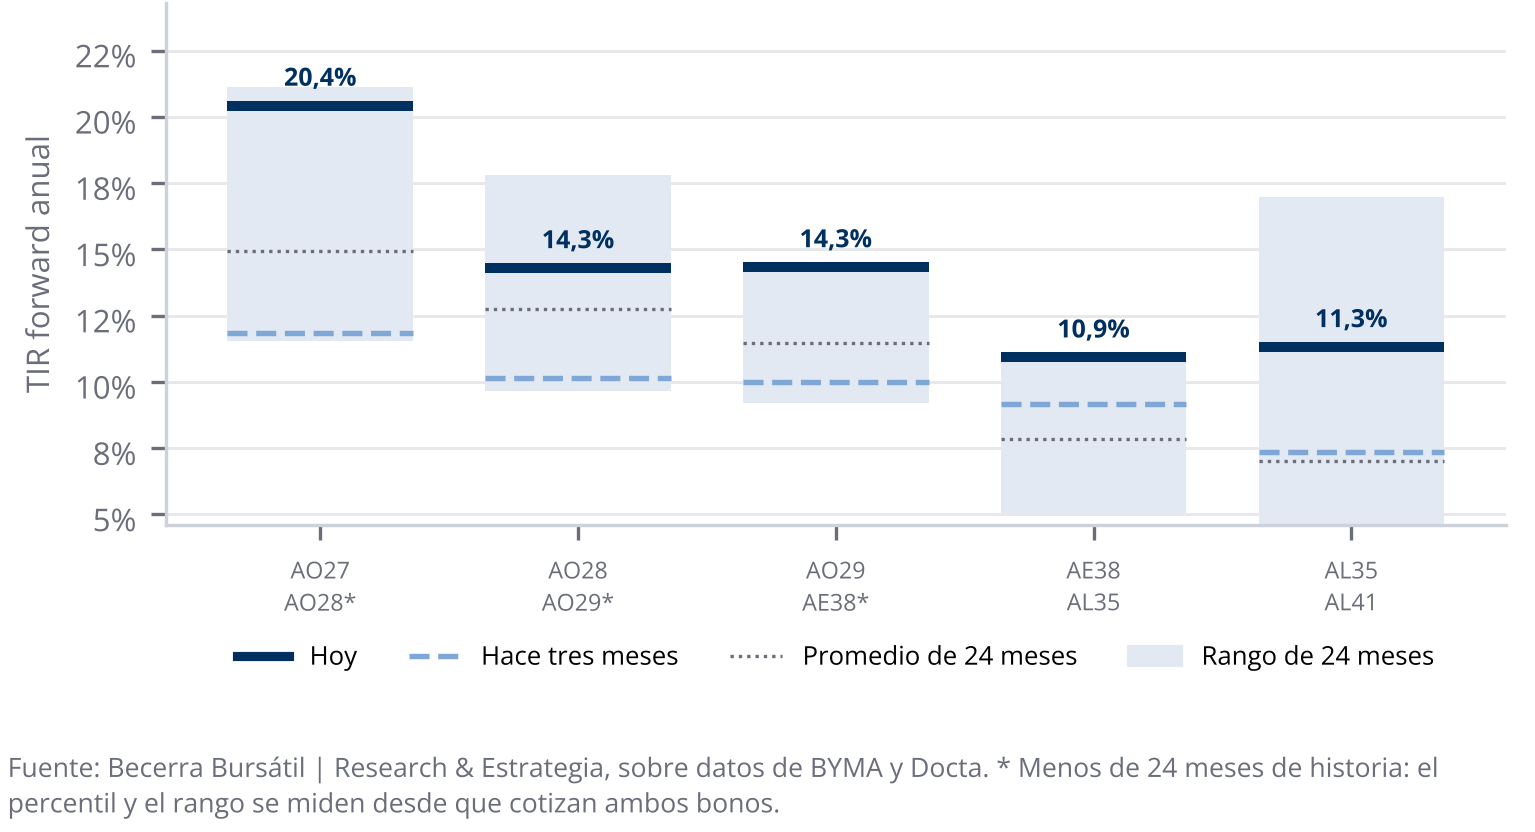
- Curva en dólares de ley argentina: cuatro de los cinco tramos están por encima del percentil 80. Del AO27 al AO28, el forward es 20,4% (percentil 97).
Por qué medir contra 24 meses
En la Argentina hay elecciones cada dos años y en esos períodos sube la incertidumbre, lo que tiende a subir las tasas. Un rango de dos años incluye siempre al menos uno de esos episodios, así que el forward de hoy no se compara sólo contra una etapa tranquila. Un percentil 90 quiere decir que en nueve de cada diez ruedas de ese período el plazo adicional pagó menos que hoy.
Curva CER
La curva CER rinde entre 1,5% y 11,0% real. El forward más alto hoy es el que va del TZXM8 al TZX28 (17,0%) y el más bajo, el que va del TZXD6 al TZXM7 (2,3%). De los 102 pares de bonos con historia suficiente, 63 están por encima del percentil 80: entre bonos que vencen antes de diciembre de 2027 el percentil promedio es 21, y entre los que vencen después, 90.
Curva en dólares de ley argentina
La curva rinde entre 2,7% y 12,8%. El AO27, que vence el 29 de octubre de 2027, rinde 2,75%, y lo que el mercado exige por el tramo que empieza ahí es mucho más alto. Los tramos más alejados de su promedio son del AO29 al AE38 (14,3%, contra un promedio de 11,5%) y del AE38 al AL35 (10,9%, contra 7,8%), los dos en el máximo de su rango.
El cruce de 2027 en pesos y en dólares
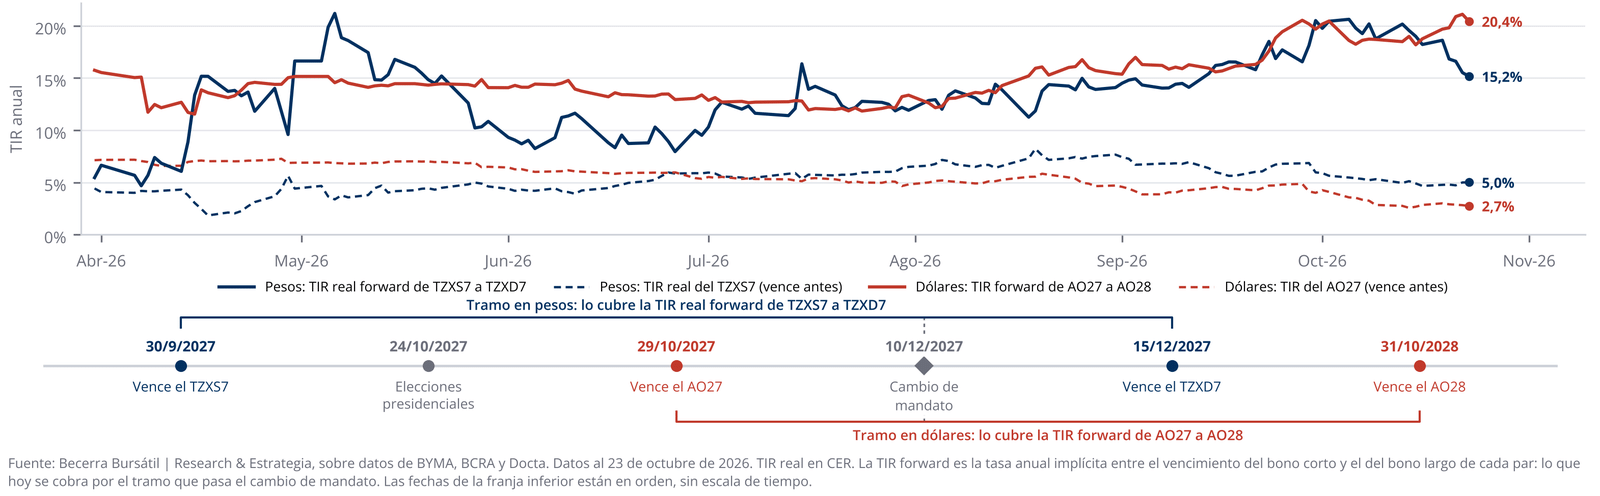
En las dos curvas hay un tramo que cruza el 10 de diciembre de 2027. Desde marzo de 2026, cuando empezaron a cotizar los bonos de ambos tramos, los dos forwards se movieron bastante juntos, pero en la última semana se separaron: en dólares, el tramo paga 20,4%, cerca de su máximo; en pesos, 15,2% real, en el percentil 69.
Nuestra posición
Donde el plazo adicional paga cerca de su máximo de 24 meses conviene extender; donde paga cerca del mínimo, quedarse en el bono corto. En CER sugerimos extender del TZXM9 al DICP y del TZX28 al TZXS8, y acortar del TZXM7 al TZXD6. En dólares, la decisión pasa primero por la exposición a soberanos: con lo que hoy se gana frente a lo que se arriesga de cara a 2027, recomendamos venderlos, como explicamos en nuestro análisis de los soberanos en dólares.
El informe completo
El PDF trae la tabla de forwards de cada tramo con su promedio, mínimo y máximo de 24 meses, la matriz de percentiles entre todos los pares de bonos CER, la historia de los tramos destacados y una guía para leer una tasa forward.