Los BONCER desde enero descuentan más inflación que el REM

Informe semanal Bonos en Pesos de Becerra Bursátil, datos al 23 de octubre de 2026

Con los precios del 23 de octubre, la curva en pesos mantiene la pendiente positiva, pone en precio una inflación que vuelve a subir hacia 2,11% mensual en el primer trimestre de 2027 y una devaluación por debajo de la que espera el REM. Esa diferencia ordena el valor relativo entre familias: dollar linked cortos y duales del lado barato, BONCER que vencen en la primera mitad de 2027 del lado caro.

Los números de la semana

  • Tasa fija: 1,88% mensual a un mes, 1,99% a tres meses y 2,08% a seis meses.
  • Inflación implícita: 1,93% mensual para octubre y noviembre, 1,80% para diciembre y enero, 2,11% para febrero y marzo de 2027. El REM espera 1,66% para el primer tramo y el último IPC fue 1,9%.
  • Devaluación implícita: 1,81% mensual a tres meses, contra 2,62% del REM.
  • Banda cambiaria: el A3500 cerró en $ 1.528,26 (a una distancia de 27,2% del techo).

Qué descuenta la curva

Comparando cada familia contra la tasa fija del mismo plazo surge un sendero de breakeven para la inflación, la devaluación y la TAMAR. El de inflación queda por encima del REM en casi todo el recorrido. Si se cumple el REM, la tasa fija rinde más que el CER en los bonos que vencen en la primera mitad de 2027.
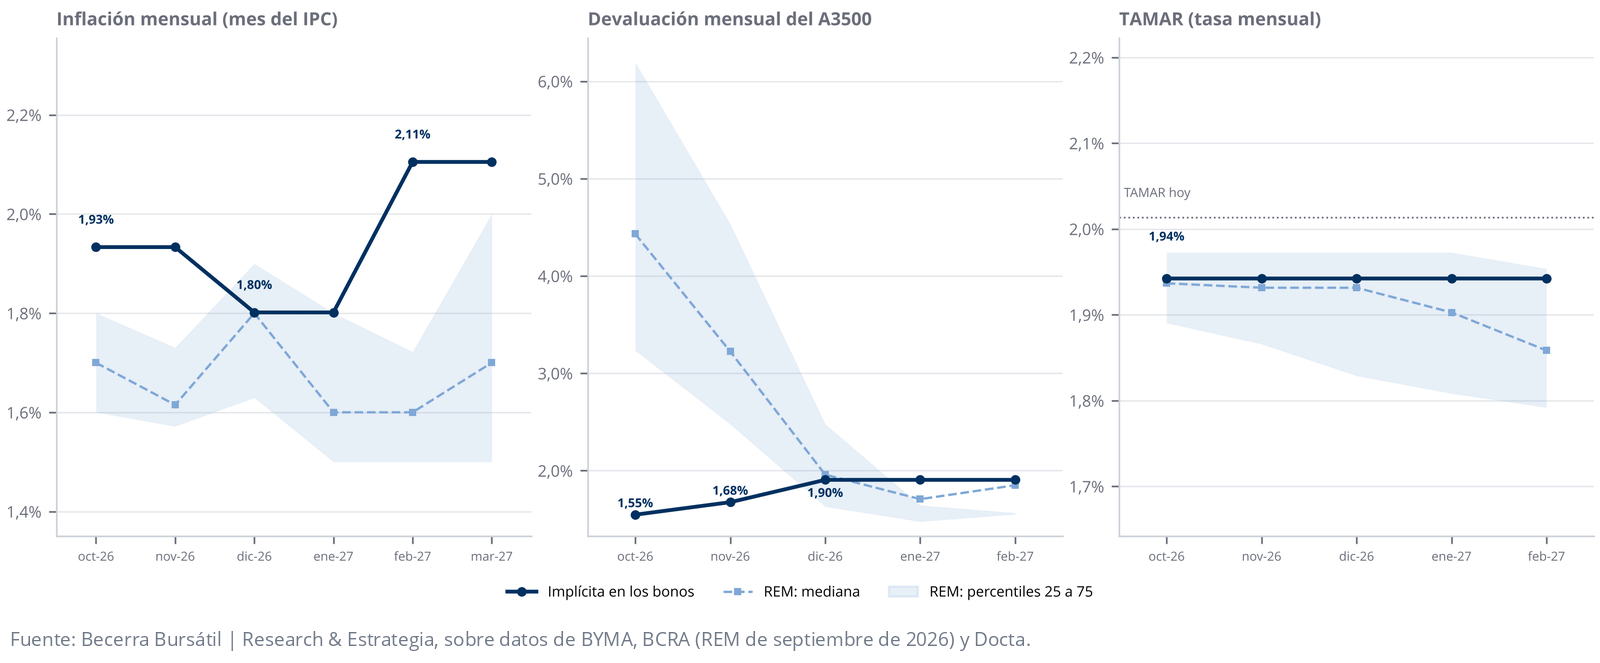
Senderos implícitos de inflación, devaluación y TAMAR frente al REM
Inflación, devaluación y TAMAR implícitas en los bonos frente al REM

En el otro extremo, los dollar linked ponen en precio un tipo de cambio de $ 1.681 para el 31 de marzo de 2027, frente a $ 1.720 del REM, y ninguno de sus breakevens se acerca al techo proyectado de la banda. En el tramo corto, cubrirse del dólar sale barato.
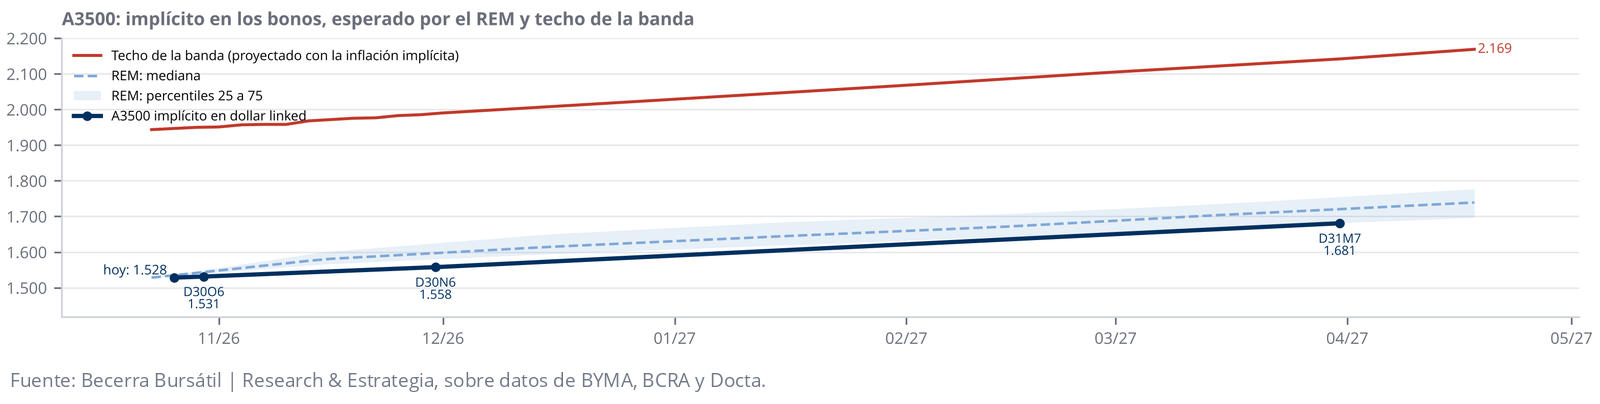
A3500 implícito en los dollar linked, esperado por el REM y techo de la banda
A3500 implícito en los bonos, esperado por el REM y techo de la banda

Tipo de cambio real y términos del intercambio

Comparando cada dollar linked con el BONCER de igual vencimiento, el tipo de cambio real con EE.UU. que deja indiferente entre ambos se ubica entre 93 y 94 hasta 2028, prácticamente donde está hoy (93,2). Los términos del intercambio están 13,5% por encima de su promedio desde 2003, por lo que el tipo de cambio real de equilibrio es más bajo. Corregido por ese efecto, el tipo de cambio real se ubica en 106, 4,1% por debajo de su promedio, y los breakevens lo dejan entre 106 y 108: el mercado descuenta un tipo de cambio real cerca de su promedio histórico.

Mapa de la curva

Cada punto es un bono, ubicado según su duration y su TIR dentro de su familia.
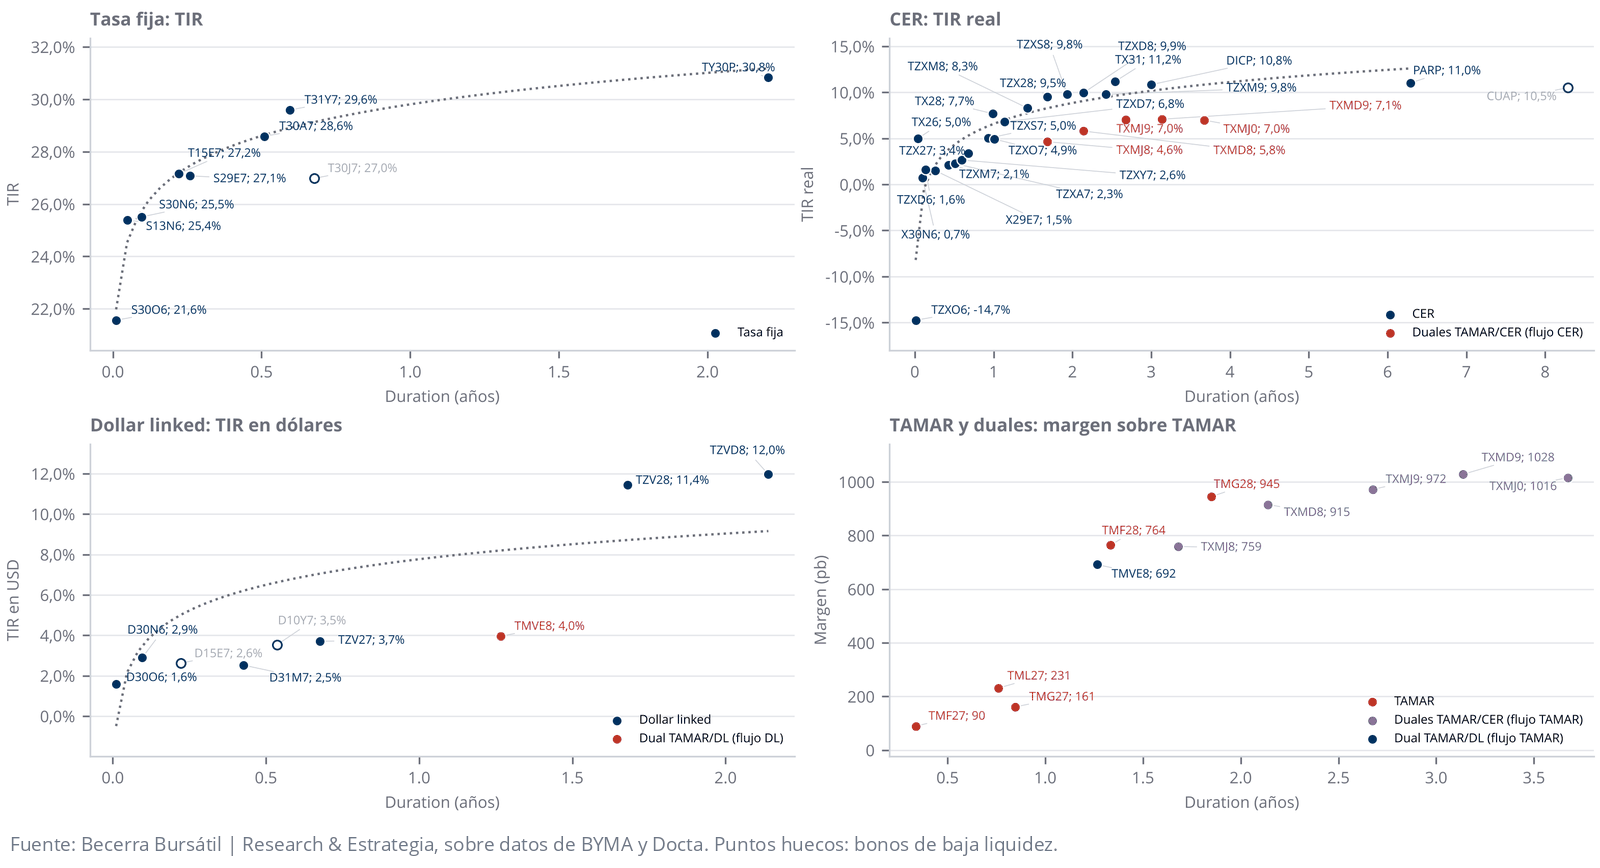
Mapa de la curva en pesos por familia: TIR y duration
TIR y duration de cada familia de bonos en pesos

Nuestra posición

Contrastamos lo que descuenta cada bono con el escenario del REM. Tres conclusiones:

  • Dollar linked cortos (D30O6, D30N6 y D31M7): descuentan menos devaluación que la esperada; son una cobertura barata frente a la tasa fija.
  • BONCER desde el X29E7: descuentan más inflación que la del REM, lo que favorece a la tasa fija en esos plazos. Para elegir en qué tramo de la curva CER posicionarse, comparamos la tasa forward de cada tramo contra su historia en nuestro análisis de las curvas forward.
  • Duales TXMD8, TXMJ9, TXMD9 y TXMJ0: rinden más que su alternativa con el escenario del REM, porque la pata TAMAR paga un margen alto y la opción sobre la inflación sale casi gratis.
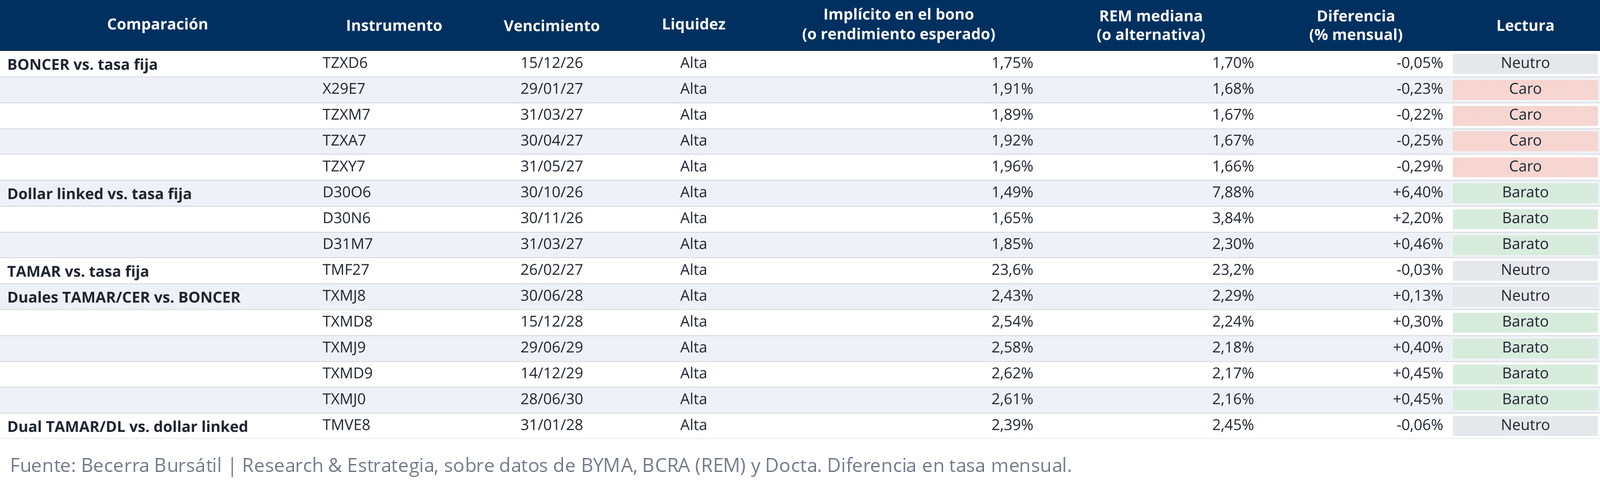
Valor relativo de cada bono frente al escenario del REM
Valor relativo de cada bono frente al REM: barato, neutro o caro

El informe completo

El PDF reúne las cinco familias de la curva con sus tablas completas, las matrices de tasas forward de tasa fija y CER, el sendero de inflación por tramos, el análisis de los bonos TAMAR y BADLAR y las fronteras de cada dual.
Descargar el informe completo
PDF · 15 páginas · 5,1 MB
Escrito por
Compartir

AVISO LEGAL

El presente informe ha sido preparado por el equipo de Research & Estrategia de Becerra Bursátil S.A. (ALyC Integral, Registro CNV N° 177) con fines exclusivamente informativos. Su contenido no constituye ni debe interpretarse como una oferta, invitación o recomendación para comprar, vender o mantener ningún valor negociable, instrumento financiero ni activo de ninguna naturaleza.

La información utilizada en la elaboración de este informe ha sido obtenida de fuentes consideradas confiables y de acceso público. No obstante, Becerra Bursátil S.A. no garantiza la exactitud, integridad, vigencia ni idoneidad de dicha información para propósito alguno. Las opiniones, estimaciones y proyecciones incluidas corresponden a la fecha de su elaboración y están sujetas a modificación sin previo aviso.

Los rendimientos pasados de cualquier activo o cartera mencionados no constituyen garantía ni indicación de resultados futuros. Toda inversión en instrumentos financieros conlleva riesgos y puede resultar en la pérdida total o parcial del capital invertido. El inversor debe evaluar, por sí mismo o con asesoramiento profesional adecuado, la conveniencia de cada operación en función de sus objetivos, horizonte temporal, tolerancia al riesgo y situación patrimonial.

Otros informes

Informe semanal Acciones Argentinas de Becerra Bursátil, datos al 23 de octubre de 2026
Renta Variable

Acciones argentinas: el índice esconde empresas baratas

El panel MSCI Merval cotiza a 13,7 veces sus ganancias, en el percentil 88 de su historia, pero la empresa mediana está en el percentil 30. La diferencia la explican los bancos, con ganancias deprimidas en el corto plazo.

Informe semanal Curvas Forward de Becerra Bursátil, datos al 23 de octubre de 2026
Renta Fija

Se paga caro el cruce de diciembre de 2027

Del AO27 al AO28, el tramo que cruza el fin del mandato, la curva en dólares paga una tasa forward de 20,4%, en el percentil 97 de su rango. En CER el plazo hasta fines de 2027 sigue pagando poco y el posterior, mucho. De esa comparación surgen los movimientos de valor relativo que sugerimos en la curva CER.

Informe semanal Soberanos en Dólares de Becerra Bursátil, datos al 23 de octubre de 2026
Renta Fija

Los soberanos en dólares no pagan el riesgo electoral

Los Globales ponen en precio 58,1% de probabilidad de continuidad y ganan apenas 1,02 por cada punto que arriesgan de cara a 2027. Para tomar ese riesgo pedimos al menos 2 a 1: recomendamos vender los soberanos en dólares.

Informe ONs Recomendadas de Becerra Bursátil, datos al 23 de octubre de 2026
Renta Fija

Cinco canastas de ONs en dólares que rinden entre 6,5% y 8%

Armamos cinco carteras modelo de ocho obligaciones negociables cada una, por calidad crediticia, por plazo y para comprar con pesos. Rinden entre 6,52% y 7,95% en dólares y pagan entre USD 1.567 y USD 1.922 de cupones en los próximos doce meses por cada USD 25.000 invertidos.

Actualidad de Mercados del 23 de octubre de 2026, Becerra Bursátil Research & Estrategia
Daily

Los hutíes atacan a Aramco y el bono francés toca máximos desde 2002

Actualidad de Mercados del 23 de octubre de 2026. Argentina: INDEC: ventas en supermercados, mayoristas y shoppings de agosto; Confianza del consumidor de octubre. Internacional: Medio Oriente: ataques en Arabia Saudita y Estados Unidos retira personal del Golfo; Rusia y Ucrania: Rusia acepta una reunión trilateral.

ABRA SU CUENTA AHORA 

ABRA SU CUENTA AHORA 

Próximamente